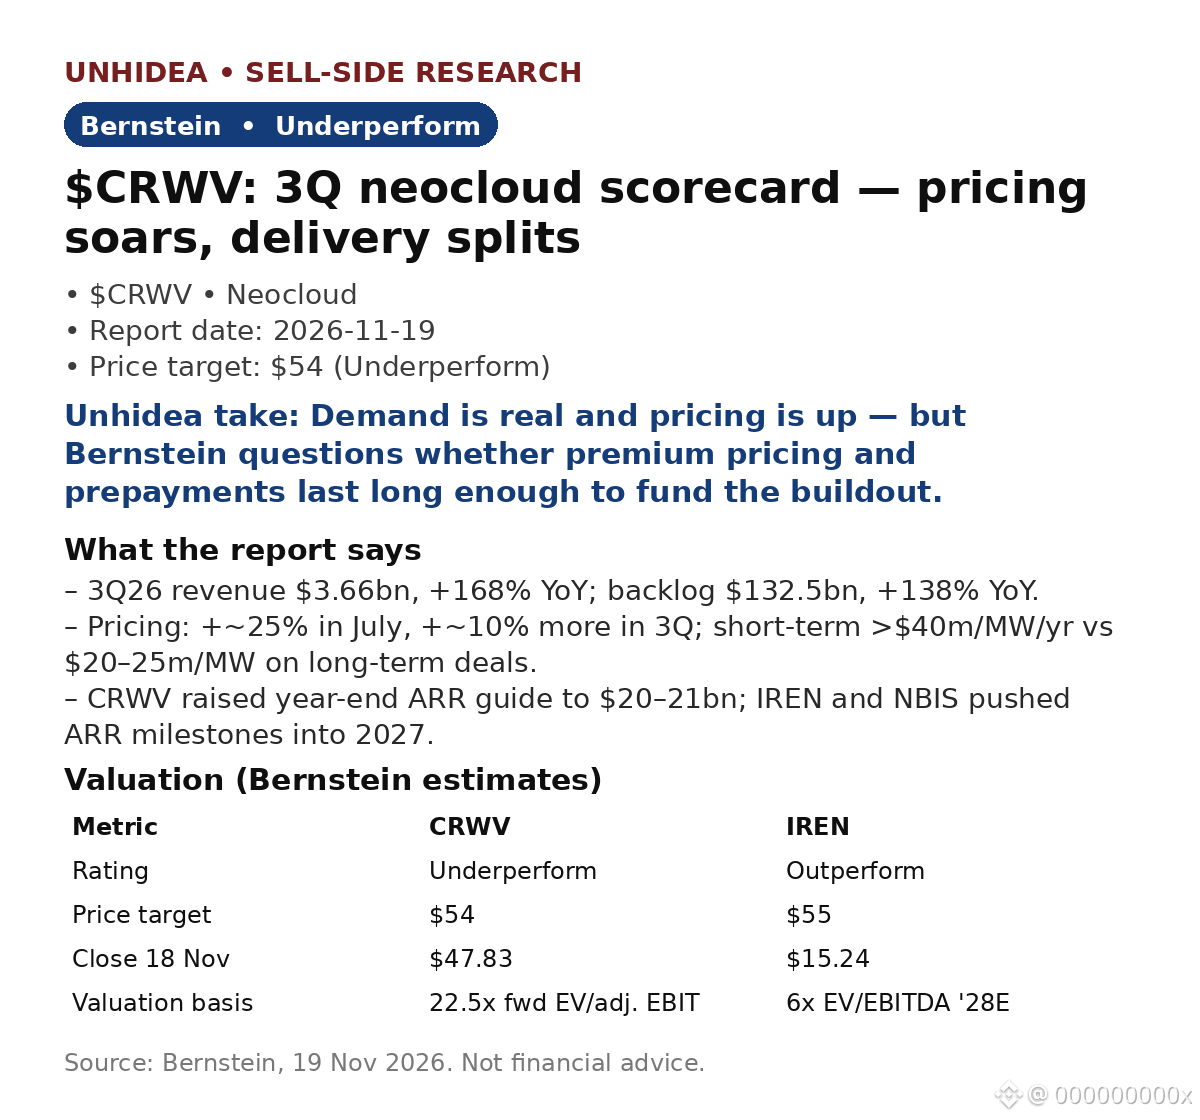
$CRWV: Bernstein mantiene la recomendación de infraponderar con un objetivo de $54 — pese a que los precios de neocloud subieron ~25% en julio y luego ~10% más en el 3T.
- Ingresos de $3.66bn, +168% interanual, por encima de la previsión de $3.45–3.60bn; cartera de pedidos de $132.5bn, +138% interanual; demanda calificada de ~10x la capacidad disponible hasta 2027.
- EBITDA ajustado de $2.26bn, +169% interanual, con un margen del 62% (59% en el 2T); beneficio operativo ajustado de $379m, margen del 10% frente a $128m / 5% en el 2T: márgenes de dos dígitos un trimestre antes de lo previsto.
- Precios: los contratos a corto plazo alcanzan >$40m/MW al año, frente a $20–25m/MW en contratos de 4–5 años; precios de Ampere/Hopper +30–50% intertrimestral.
- Diferencias en las entregas: CRWV tiene >1.7GW activos y elevó la previsión de ARR para fin de año a $20–21bn; IREN aplazó su hito de ARR operativo de >$4bn a principios de 2027; NBIS retrasó su objetivo de ARR de >$7bn a febrero de 2027.
- Financiación: CapEx de CRWV para el año fiscal 2026 de $37–39bn, respaldado por pagos anticipados de ~$9bn; IREN redujo el gasto previsto para el año fiscal 2027 a ~$15bn. Pero los intereses del 3T fueron de $846m: más del doble del beneficio operativo ajustado.
- Las acciones cayeron un 6.1% el 19 de nov. hasta $44.91; NBIS bajó un 9.4%. (Datos del mercado posteriores al informe.)
La lectura de Unhidea: la cartera de pedidos es una promesa; la energía disponible es el producto. CRWV cumplió; IREN y NBIS se retrasaron. Hay que vigilar los GW en línea, no los GW contratados.
La lectura de Unhidea: un precio objetivo de $54, +13% frente al cierre de $47.83 del 18 de nov., junto con una recomendación de infraponderar, es una opinión relativa: CRWV puede subir y aun así quedar por detrás del mercado si los precios prémium se desvanecen a medida que aumenta la oferta.
Riesgos: sostenibilidad de los precios y los pagos anticipados; modelo de financiación; ejecución de las entregas.
Fuente: Bernstein, 19 de nov. de 2026. Esto no es asesoramiento financiero.
- Ingresos de $3.66bn, +168% interanual, por encima de la previsión de $3.45–3.60bn; cartera de pedidos de $132.5bn, +138% interanual; demanda calificada de ~10x la capacidad disponible hasta 2027.
- EBITDA ajustado de $2.26bn, +169% interanual, con un margen del 62% (59% en el 2T); beneficio operativo ajustado de $379m, margen del 10% frente a $128m / 5% en el 2T: márgenes de dos dígitos un trimestre antes de lo previsto.
- Precios: los contratos a corto plazo alcanzan >$40m/MW al año, frente a $20–25m/MW en contratos de 4–5 años; precios de Ampere/Hopper +30–50% intertrimestral.
- Diferencias en las entregas: CRWV tiene >1.7GW activos y elevó la previsión de ARR para fin de año a $20–21bn; IREN aplazó su hito de ARR operativo de >$4bn a principios de 2027; NBIS retrasó su objetivo de ARR de >$7bn a febrero de 2027.
- Financiación: CapEx de CRWV para el año fiscal 2026 de $37–39bn, respaldado por pagos anticipados de ~$9bn; IREN redujo el gasto previsto para el año fiscal 2027 a ~$15bn. Pero los intereses del 3T fueron de $846m: más del doble del beneficio operativo ajustado.
- Las acciones cayeron un 6.1% el 19 de nov. hasta $44.91; NBIS bajó un 9.4%. (Datos del mercado posteriores al informe.)
La lectura de Unhidea: la cartera de pedidos es una promesa; la energía disponible es el producto. CRWV cumplió; IREN y NBIS se retrasaron. Hay que vigilar los GW en línea, no los GW contratados.
La lectura de Unhidea: un precio objetivo de $54, +13% frente al cierre de $47.83 del 18 de nov., junto con una recomendación de infraponderar, es una opinión relativa: CRWV puede subir y aun así quedar por detrás del mercado si los precios prémium se desvanecen a medida que aumenta la oferta.
Riesgos: sostenibilidad de los precios y los pagos anticipados; modelo de financiación; ejecución de las entregas.
Fuente: Bernstein, 19 de nov. de 2026. Esto no es asesoramiento financiero.