


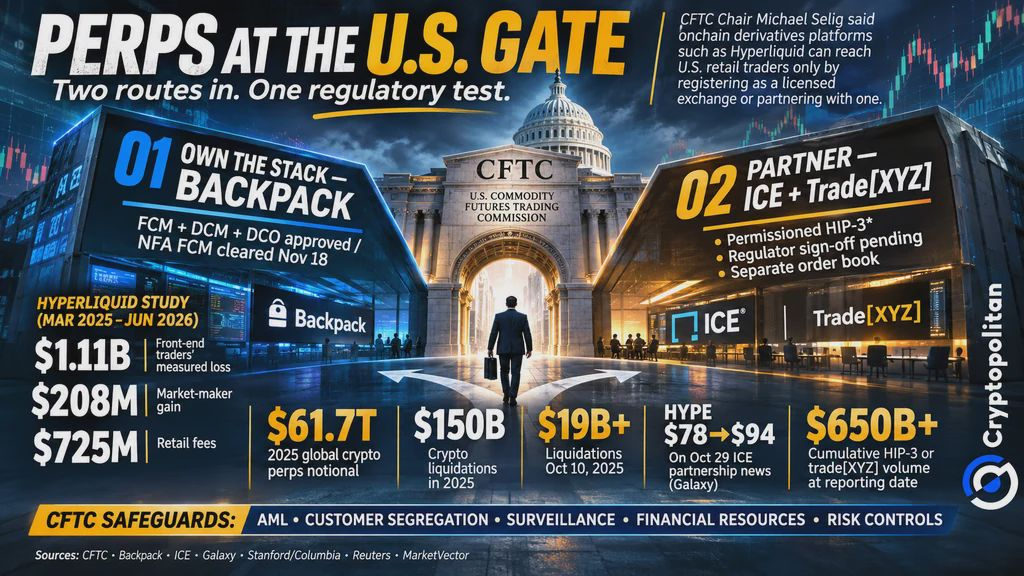
El presidente de la CFTC, Michael Selig, afirma que las plataformas de derivados de criptomonedas, como Hyperliquid, tienen dos vías para acceder al mercado minorista estadounidense.
Las vías son obtener sus propias licencias de exchange o asociarse con un operador que ya tenga licencia. Ambas exigen cumplir la normativa estadounidense sobre derivados, incluidas las medidas de protección para los inversores. Hyperliquid aún no ha recibido autorización para atender a operadores minoristas de EE. UU.
Dos puertas de entrada al mercado estadounidense
En el Capitol Crypto Forum del jueves, Selig expuso dos vías para que las plataformas de trading en cadena entren en el mercado estadounidense. Según los informes, pueden obtener sus propias licencias de exchange o asociarse con un exchange que ya tenga licencia.
Sin embargo, en ningún caso estas vías implican que las plataformas no vayan a cumplir con la normativa vigente.
En un comunicado publicado el 16 de noviembre, Selig detalló los requisitos regulatorios relacionados con la prevención del blanqueo de capitales, la protección de los clientes y la segregación de fondos, la vigilancia del mercado, los recursos financieros y la gestión de riesgos.
La CFTC ya había abierto la puerta a los futuros perpetuos con una política de mayo que permitía evaluarlos caso por caso. La agencia también aprobó un contrato de futuros perpetuos vinculado al bitcoin.
La plataforma integral de Backpack frente al mercado previsto por ICE
Backpack está optando por la vía de obtener una licencia de exchange. Ha conseguido tres autorizaciones: la de comerciante de futuros (FCM), la de mercado de contratos designado (DCM) y la de organización de compensación de derivados (DCO).
La aprobación de su licencia FCM llegó el 18 de noviembre, dos días después de las otras. Backpack planea conectar a los operadores estadounidenses con la liquidez global mediante un único libro de órdenes, aunque todavía no se ha confirmado que las operaciones hayan comenzado.
Intercontinental Exchange (ICE), por su parte, ha elegido la vía de la asociación. En el marco de su alianza con Trade[XYZ], planea lanzar un nuevo mercado de negociación en Estados Unidos.
La plataforma requerirá verificar la identidad y utilizará una versión con permisos de la tecnología HIP-3 de Hyperliquid. Sin embargo, la iniciativa aún necesita aprobación regulatoria, según Galaxy Research.
El multimillonario Stan Druckenmiller ha invertido en Trade[XYZ], lo que refleja el creciente interés de Wall Street en los derivados basados en blockchain, según Cryptopolitan.
Tras el anuncio de la asociación entre ICE y Trade[XYZ] el 29 de octubre, el valor del token HYPE de Hyperliquid subió de $78 a $94.
Libros de órdenes separados y la cuestión de la liquidez
El mercado de negociación que ICE propone en Estados Unidos funcionaría de manera independiente de los mercados actuales de Hyperliquid. Según Galaxy Research, los mercados HIP-3 de Trade[XYZ] ya han procesado más de $650 mil millones en volumen de operaciones. Sin embargo, el mercado propuesto en Estados Unidos tendría que crear su propia base de compradores y vendedores.
Los mercados separados podrían generar problemas durante movimientos bruscos de precios, sobre todo los fines de semana. Los precios podrían diferir entre ambos mercados, lo que dificultaría que los operadores gestionaran los riesgos.
Las implicaciones van más allá de las criptomonedas. Una investigación de Talos muestra que los contratos perpetuos se están extendiendo a las acciones, las materias primas y los índices bursátiles.
 La CFTC y Selig establecen las reglas para la entrada de Hyperliquid en EE. UU., mientras Wall Street advierte sobre los perpetuos
Por qué Wall Street combate la etiqueta de futuros
Los esfuerzos por introducir contratos de futuros perpetuos en Estados Unidos han desencadenado una batalla legal sobre cómo regularlos. Según un informe de Reuters, CME Group y una organización asociada con Cboe Global Markets y Citadel Securities han llevado sus reclamos contra la CFTC ante los tribunales.
A diferencia de los futuros tradicionales, los contratos perpetuos no tienen fecha de vencimiento y utilizan pagos periódicos de financiación. Los críticos sostienen que estas características los hacen más parecidos a los swaps, que están sujetos a requisitos regulatorios distintos. Advierten que tratar los perpetuos como futuros podría debilitar las protecciones contra el apalancamiento excesivo y el riesgo de contraparte.
Selig no está de acuerdo. Sostiene que los pagos de financiación son similares a los ajustes de margen de los futuros tradicionales. La disputa legal podría determinar cómo supervisan los reguladores estadounidenses tanto los contratos perpetuos vinculados a criptomonedas como los vinculados a acciones.
Quién pierde realmente con los perpetuos
Los datos de negociación ya muestran los riesgos. Un estudio de Stanford y Columbia examinó diez contratos de Hyperliquid entre marzo de 2025 y junio de 2026. Los operadores que utilizaron la interfaz de la plataforma, considerados en su mayoría inversores minoristas, registraron pérdidas estimadas de $1.11 mil millones. Los creadores de mercado obtuvieron $208 millones, mientras que las comisiones de negociación representaron $725 millones de las pérdidas del grupo minorista.
Los investigadores midieron el rendimiento de las operaciones utilizando los precios de dos horas después de cada transacción. Estas cifras no representan el total de las pérdidas realizadas por los inversores minoristas.
El mercado en general afronta riesgos similares. El estudio citó un volumen global de operaciones con perpetuos de criptomonedas de $61.7 billones en 2025 y casi $150 mil millones en liquidaciones declaradas. Más de $19 mil millones se produjeron solo el 10 de octubre de 2025.
Un análisis del BIS también destaca los riesgos de crédito y liquidez. Someter las operaciones extraterritoriales a la supervisión estadounidense podría reforzar la protección de los inversores. Sin embargo, mantener separados los mercados de negociación podría fragmentar la liquidez y elevar los costos para los corredores y los inversores.
Si estás leyendo esto, ya vas un paso por delante. Mantente así con nuestro boletín.