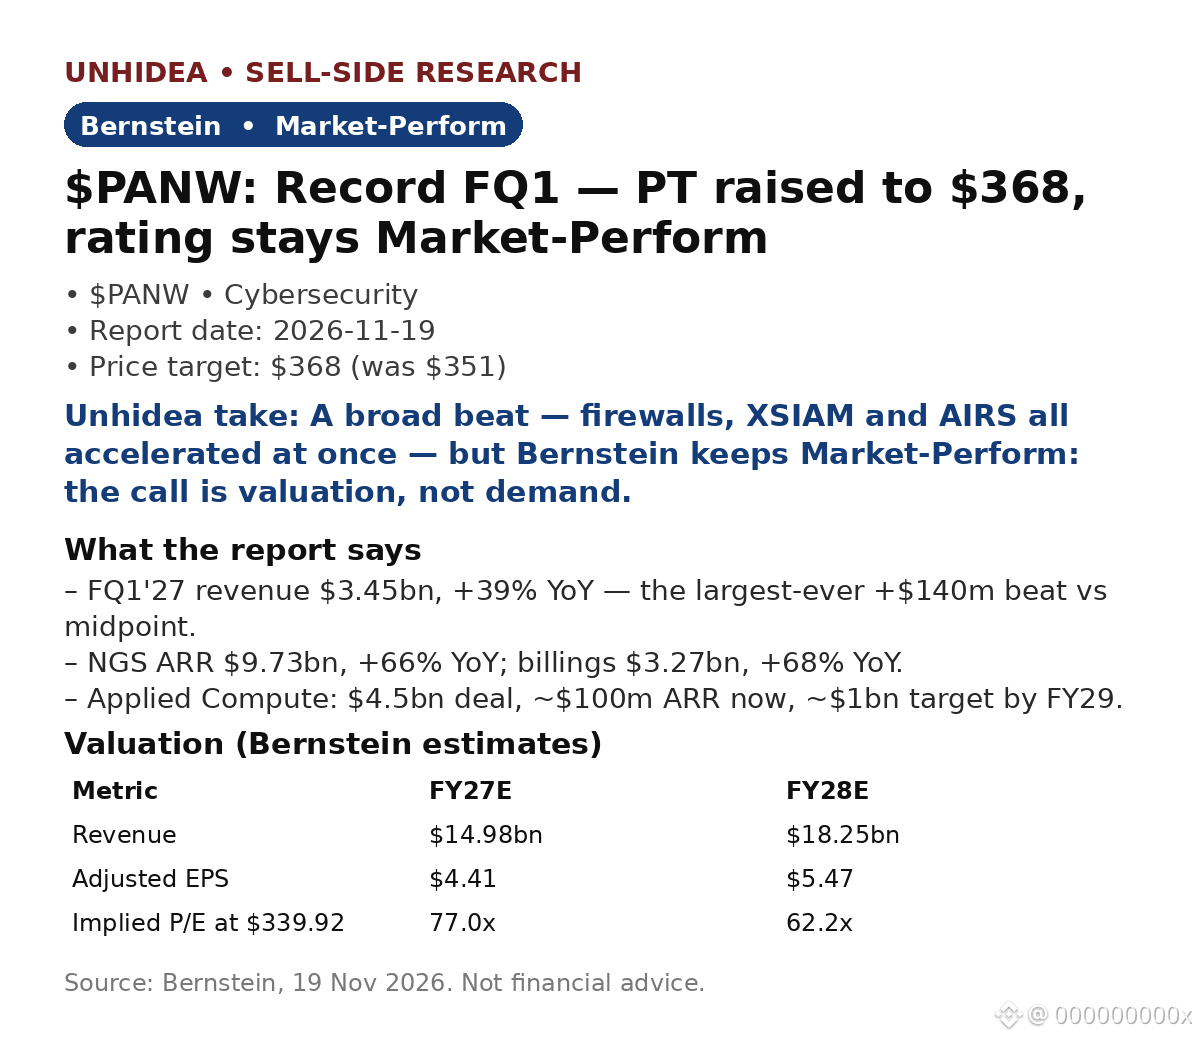
$PANW: Bernstein eleva su precio objetivo a $368 (+8% frente al cierre de $339.92 del 18 de nov.) tras un FQ1'27 récord, pero mantiene la recomendación «Market-Perform», únicamente por los múltiplos extendidos del sector de ciberseguridad.
- Ingresos de $3.45bn, +39% interanual, por encima del consenso de $3.31bn en ~4%: la mayor sorpresa positiva de la historia, de +$140m frente al punto medio. BPA no GAAP de $1.05, +13% interanual, frente al consenso de $0.97.
- ARR de NGS de $9.73bn, +66% interanual; facturación de $3.27bn, +68% interanual, frente al consenso de $2.67bn.
- Las reservas de firewalls crecieron un 28%; Prisma AIRS sumó $50m de ARR en el trimestre, hasta $170m; XSIAM creció más del 65%, con un ARR superior a $700m.
- Applied Compute: acuerdo íntegramente en acciones por $4.5bn para adquirir ~$100m de ARR actualmente, con el objetivo de alcanzar ~$1bn para el AF29; no se incluirá en las previsiones hasta que se cierre (idealmente en el FQ3).
- Palo Alto elevó sus previsiones para el AF27: ingresos de $14.52–14.57bn (+26–27%), frente a los $14.10–14.20bn anteriores; BPA ajustado de $4.26–4.30. Las acciones subieron un 6.4% el 19 de nov., hasta $361.73. (Datos de mercado posteriores al informe.)
Lectura de Unhidea: la sorpresa positiva fue generalizada: los firewalls, XSIAM y AIRS se aceleraron a la vez. Eso demuestra la amplitud de la plataforma, no un repunte impulsado por un solo producto. La prueba: ¿se mantiene un crecimiento del ARR de NGS superior al 60% cuando Chronosphere se incorpore a las cifras orgánicas en el FQ2?
Lectura de Unhidea: Applied Compute es la apuesta de fondo: PANW invierte en proteger el propio desarrollo de modelos de IA. Pero pagar $4.5bn por ~$100m de ARR significa que será la ejecución, no el anuncio, lo que determine si se convierte en un segundo motor de crecimiento o en una opción costosa.
Riesgos: el FCF quedó por debajo del consenso ($1.84bn frente a $1.94bn); presión sobre los márgenes por los costos de hardware y nube; ejecución del acuerdo.
Fuente: Bernstein, 19 de nov. de 2026. Esto no constituye asesoramiento financiero.
- Ingresos de $3.45bn, +39% interanual, por encima del consenso de $3.31bn en ~4%: la mayor sorpresa positiva de la historia, de +$140m frente al punto medio. BPA no GAAP de $1.05, +13% interanual, frente al consenso de $0.97.
- ARR de NGS de $9.73bn, +66% interanual; facturación de $3.27bn, +68% interanual, frente al consenso de $2.67bn.
- Las reservas de firewalls crecieron un 28%; Prisma AIRS sumó $50m de ARR en el trimestre, hasta $170m; XSIAM creció más del 65%, con un ARR superior a $700m.
- Applied Compute: acuerdo íntegramente en acciones por $4.5bn para adquirir ~$100m de ARR actualmente, con el objetivo de alcanzar ~$1bn para el AF29; no se incluirá en las previsiones hasta que se cierre (idealmente en el FQ3).
- Palo Alto elevó sus previsiones para el AF27: ingresos de $14.52–14.57bn (+26–27%), frente a los $14.10–14.20bn anteriores; BPA ajustado de $4.26–4.30. Las acciones subieron un 6.4% el 19 de nov., hasta $361.73. (Datos de mercado posteriores al informe.)
Lectura de Unhidea: la sorpresa positiva fue generalizada: los firewalls, XSIAM y AIRS se aceleraron a la vez. Eso demuestra la amplitud de la plataforma, no un repunte impulsado por un solo producto. La prueba: ¿se mantiene un crecimiento del ARR de NGS superior al 60% cuando Chronosphere se incorpore a las cifras orgánicas en el FQ2?
Lectura de Unhidea: Applied Compute es la apuesta de fondo: PANW invierte en proteger el propio desarrollo de modelos de IA. Pero pagar $4.5bn por ~$100m de ARR significa que será la ejecución, no el anuncio, lo que determine si se convierte en un segundo motor de crecimiento o en una opción costosa.
Riesgos: el FCF quedó por debajo del consenso ($1.84bn frente a $1.94bn); presión sobre los márgenes por los costos de hardware y nube; ejecución del acuerdo.
Fuente: Bernstein, 19 de nov. de 2026. Esto no constituye asesoramiento financiero.