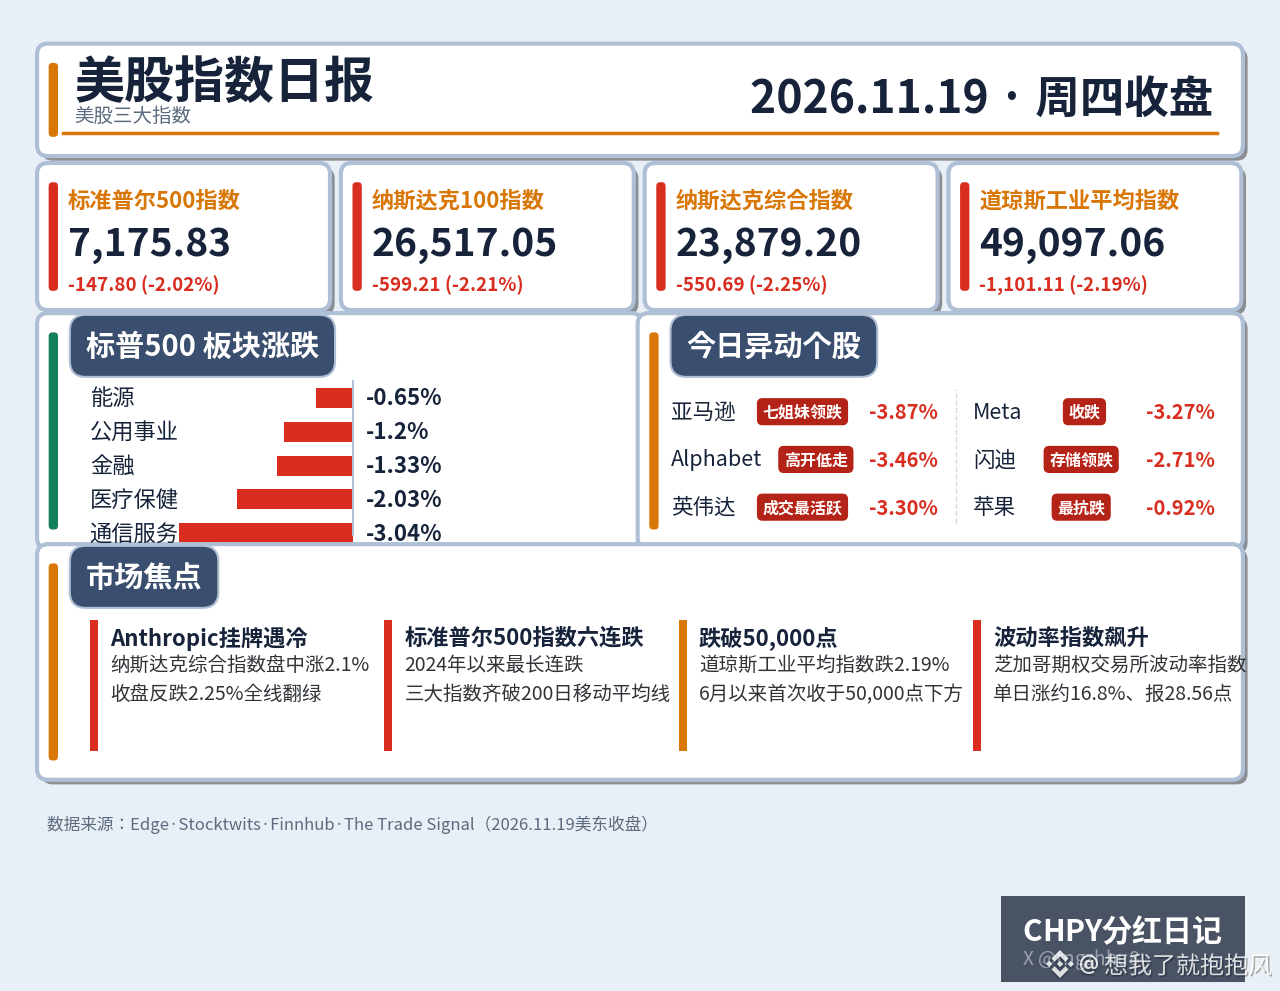
El jueves, las acciones estadounidenses protagonizaron una gran reversión: abrieron al alza y terminaron a la baja. El entusiasmo de la apertura, encendido por el debut bursátil de Anthropic, se apagó antes de que transcurriera medio día. El índice compuesto Nasdaq llegó a subir un 2.1% durante la sesión, pero cerró con una caída del 2.25%, en 23,879.20 puntos. El S&P 500 bajó un 2.02%, hasta los 7,175.83 puntos, y encadenó seis sesiones a la baja, su racha más larga desde 2024. El promedio industrial Dow Jones perdió 1,101.11 puntos, un 2.19%, y cerró en 49,097.06 puntos, por primera vez desde junio por debajo de los 50,000 puntos. El Nasdaq 100 cayó un 2.21%, hasta los 26,517.05 puntos, un 15.4% menos que su máximo intradía del 6 de octubre.
Los 11 sectores cerraron en rojo. El energético fue el que mejor resistió, con una caída del 0.65%, mientras que el de servicios de comunicación quedó a la cola, con un descenso del 3.04%. Ninguna de las Siete Magníficas logró mantenerse en positivo: Amazon lideró las pérdidas con un 3.87%. Alphabet abrió a 294.30 dólares y llegó a un máximo intradía de 295.43 dólares, pero terminó cayendo un 3.46%, hasta los 272.66 dólares. Nvidia bajó un 3.30%, hasta los 145.98 dólares, y fue la acción más negociada de todo el mercado, con un volumen diario de 312 millones de acciones. Meta perdió un 3.27%; Tesla, un 2.43%; Microsoft, un 1.97%, y volvió a caer por debajo de los 500 dólares; Apple fue la que mejor resistió, con un descenso del 0.92%. Las tres empresas de almacenamiento llegaron a subir más de un 4% antes de la apertura, pero también cerraron todas en rojo: SanDisk cayó un 2.71%, hasta los 755.16 dólares; Micron Technology, un 2.10%, hasta los 690.44 dólares; y los recibos de depósito estadounidenses de SK Hynix, un 2.67%, hasta los 119.20 dólares.
La cadena de transmisión es clara: las actas de la reunión de octubre de la Reserva Federal fueron de tono restrictivo y las expectativas de una subida de tipos en diciembre no ceden; el dólar alcanzó un máximo de 19 meses; primero se retiraron los fondos de la inteligencia artificial y las acciones de crecimiento, y después de todos los activos de riesgo. El índice de volatilidad CBOE se disparó alrededor de un 16.8% en una sola sesión, hasta los 28.56 puntos. El fondo que sigue al S&P 500 cerró por debajo de su media móvil de 200 días. En todo el mercado, solo 1,788 acciones subieron y 8,020 bajaron. El bitcoin también cayó a unos 61,974 dólares y el oro retrocedió un 1.36%, hasta los 3,674.68 dólares. Incluso los activos refugio están cayendo, lo que indica que se trata de una retirada generalizada, impulsada por el desapalancamiento, y no de noticias aisladas de un sector en particular.
Tras una caída de esta magnitud, un rebote técnico a corto plazo puede producirse en cualquier momento, pero conviene verlo primero como una recuperación tras la sobreventa, no apresurarse a considerarlo un cambio de tendencia: el Nasdaq 100 ya ha caído un 15.4% desde su máximo y ha entrado técnicamente en zona de corrección; el S&P 500 acumula una caída superior al 5% esta semana. Hoy hay que vigilar tres niveles: si el promedio industrial Dow Jones logra mantenerse por encima de los 49,000 puntos; si Nvidia logra sostener los 145 dólares; y si el índice de volatilidad CBOE puede enfriarse y bajar de los 28 puntos. Antes de la reunión de política monetaria del 8 y 9 de diciembre, el mercado seguirá pendiente de las expectativas de subidas de tipos.
#美股 #ResumenDiarioÍndicesBursátilesEEUU
$NVDA $QQQ $SPY
Los 11 sectores cerraron en rojo. El energético fue el que mejor resistió, con una caída del 0.65%, mientras que el de servicios de comunicación quedó a la cola, con un descenso del 3.04%. Ninguna de las Siete Magníficas logró mantenerse en positivo: Amazon lideró las pérdidas con un 3.87%. Alphabet abrió a 294.30 dólares y llegó a un máximo intradía de 295.43 dólares, pero terminó cayendo un 3.46%, hasta los 272.66 dólares. Nvidia bajó un 3.30%, hasta los 145.98 dólares, y fue la acción más negociada de todo el mercado, con un volumen diario de 312 millones de acciones. Meta perdió un 3.27%; Tesla, un 2.43%; Microsoft, un 1.97%, y volvió a caer por debajo de los 500 dólares; Apple fue la que mejor resistió, con un descenso del 0.92%. Las tres empresas de almacenamiento llegaron a subir más de un 4% antes de la apertura, pero también cerraron todas en rojo: SanDisk cayó un 2.71%, hasta los 755.16 dólares; Micron Technology, un 2.10%, hasta los 690.44 dólares; y los recibos de depósito estadounidenses de SK Hynix, un 2.67%, hasta los 119.20 dólares.
La cadena de transmisión es clara: las actas de la reunión de octubre de la Reserva Federal fueron de tono restrictivo y las expectativas de una subida de tipos en diciembre no ceden; el dólar alcanzó un máximo de 19 meses; primero se retiraron los fondos de la inteligencia artificial y las acciones de crecimiento, y después de todos los activos de riesgo. El índice de volatilidad CBOE se disparó alrededor de un 16.8% en una sola sesión, hasta los 28.56 puntos. El fondo que sigue al S&P 500 cerró por debajo de su media móvil de 200 días. En todo el mercado, solo 1,788 acciones subieron y 8,020 bajaron. El bitcoin también cayó a unos 61,974 dólares y el oro retrocedió un 1.36%, hasta los 3,674.68 dólares. Incluso los activos refugio están cayendo, lo que indica que se trata de una retirada generalizada, impulsada por el desapalancamiento, y no de noticias aisladas de un sector en particular.
Tras una caída de esta magnitud, un rebote técnico a corto plazo puede producirse en cualquier momento, pero conviene verlo primero como una recuperación tras la sobreventa, no apresurarse a considerarlo un cambio de tendencia: el Nasdaq 100 ya ha caído un 15.4% desde su máximo y ha entrado técnicamente en zona de corrección; el S&P 500 acumula una caída superior al 5% esta semana. Hoy hay que vigilar tres niveles: si el promedio industrial Dow Jones logra mantenerse por encima de los 49,000 puntos; si Nvidia logra sostener los 145 dólares; y si el índice de volatilidad CBOE puede enfriarse y bajar de los 28 puntos. Antes de la reunión de política monetaria del 8 y 9 de diciembre, el mercado seguirá pendiente de las expectativas de subidas de tipos.
#美股 #ResumenDiarioÍndicesBursátilesEEUU
$NVDA $QQQ $SPY