

Si desarrollas productos de IA, diriges una empresa SaaS o inviertes en toda la cadena de suministro de IA, el debut de Anthropic en el Nasdaq hoy merece más que un vistazo al precio de apertura. La parte del folleto que vale la pena leer es la lista de contratos de capacidad de cómputo.
Empecemos por lo que todos pueden ver. Las acciones se fijaron el 18 de noviembre en 83 dólares, por encima del rango anterior de 70 a 78 dólares. La empresa y sus cofundadores vendieron 980 millones de acciones por un importe bruto de 81.340 millones de dólares, considerada ampliamente la mayor salida a bolsa de la historia. Junto con ella se realizó una colocación privada de 26.000 millones de dólares, adquirida por siete empresas: Google, NVIDIA, AMD, Broadcom, Micron, Microsoft y TSMC. Hoy las acciones abrieron a 111,50 dólares, un 34 % por encima del precio de la oferta.
En cuanto al producto, las cifras respaldan la intuición de muchos usuarios habituales de Claude. Los ingresos del tercer trimestre de 2026 fueron de 17.000 millones de dólares, un 1.127 % más que el año anterior. En doce meses, el número de clientes que pagaban más de 100.000 dólares al año pasó de poco más de 950 a más de 11.900. La retención de ingresos netos fue de aproximadamente el 900 %: según la definición del folleto, los clientes empresariales que ya estaban allí hace un año generaron en este tercer trimestre unas nueve veces más ingresos que en el mismo trimestre del año pasado (sin contar a los suscriptores individuales).
El mismo folleto ofrece otra cifra. Anthropic ha firmado compromisos de capacidad de cómputo e infraestructura por unos 900.900 millones de dólares, más de 13 veces sus ingresos anualizados del tercer trimestre.
Después, fíjate en con quién están esos contratos. De los 900.900 millones de dólares, los contratos vinculados a Google, Amazon, Microsoft y Broadcom suman unos 439.700 millones, casi la mitad. Las cuatro también son accionistas o prestamistas de Anthropic.
Primero, una lectura equivocada: el 90 % de la pérdida de 104.000 millones de dólares se debe al aumento de la valoración
En los primeros nueve meses de 2026, la pérdida neta de Anthropic fue de 104.000 millones de dólares. Esa cifra ya circula por las redes sociales, por lo general interpretada como «33.000 millones de ingresos, 104.000 millones de pérdidas; cuanto más vende, más pierde».
Si desglosamos la cuenta de resultados, la conclusión es la contraria:
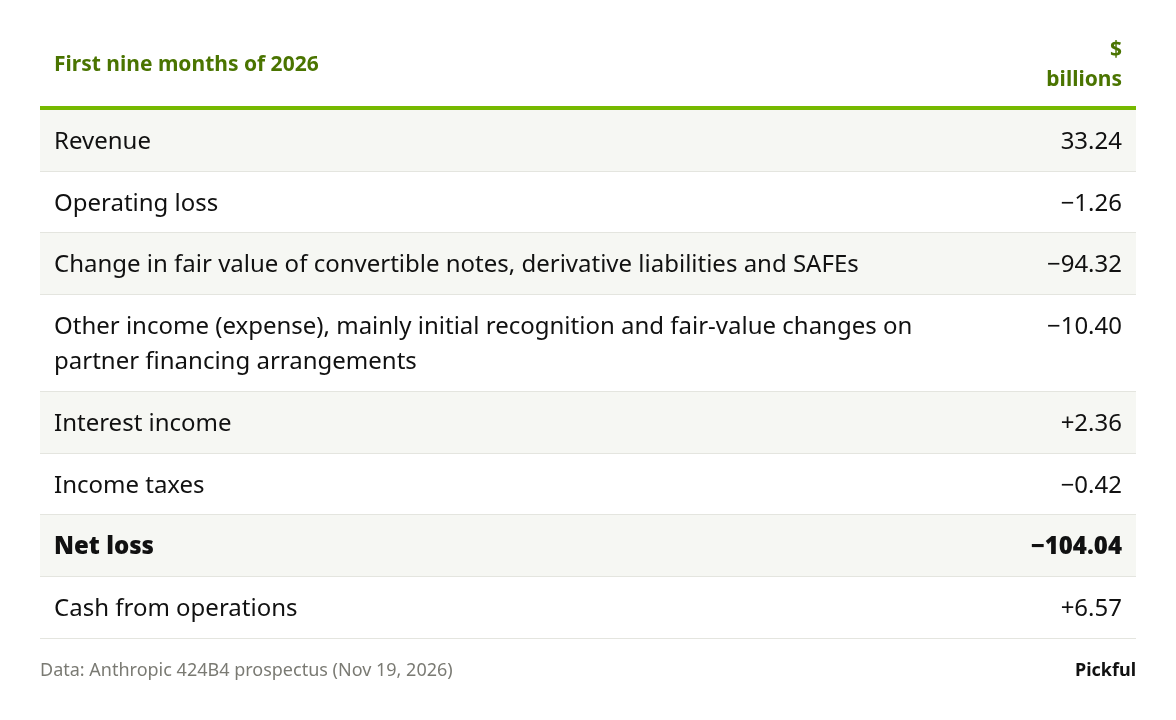
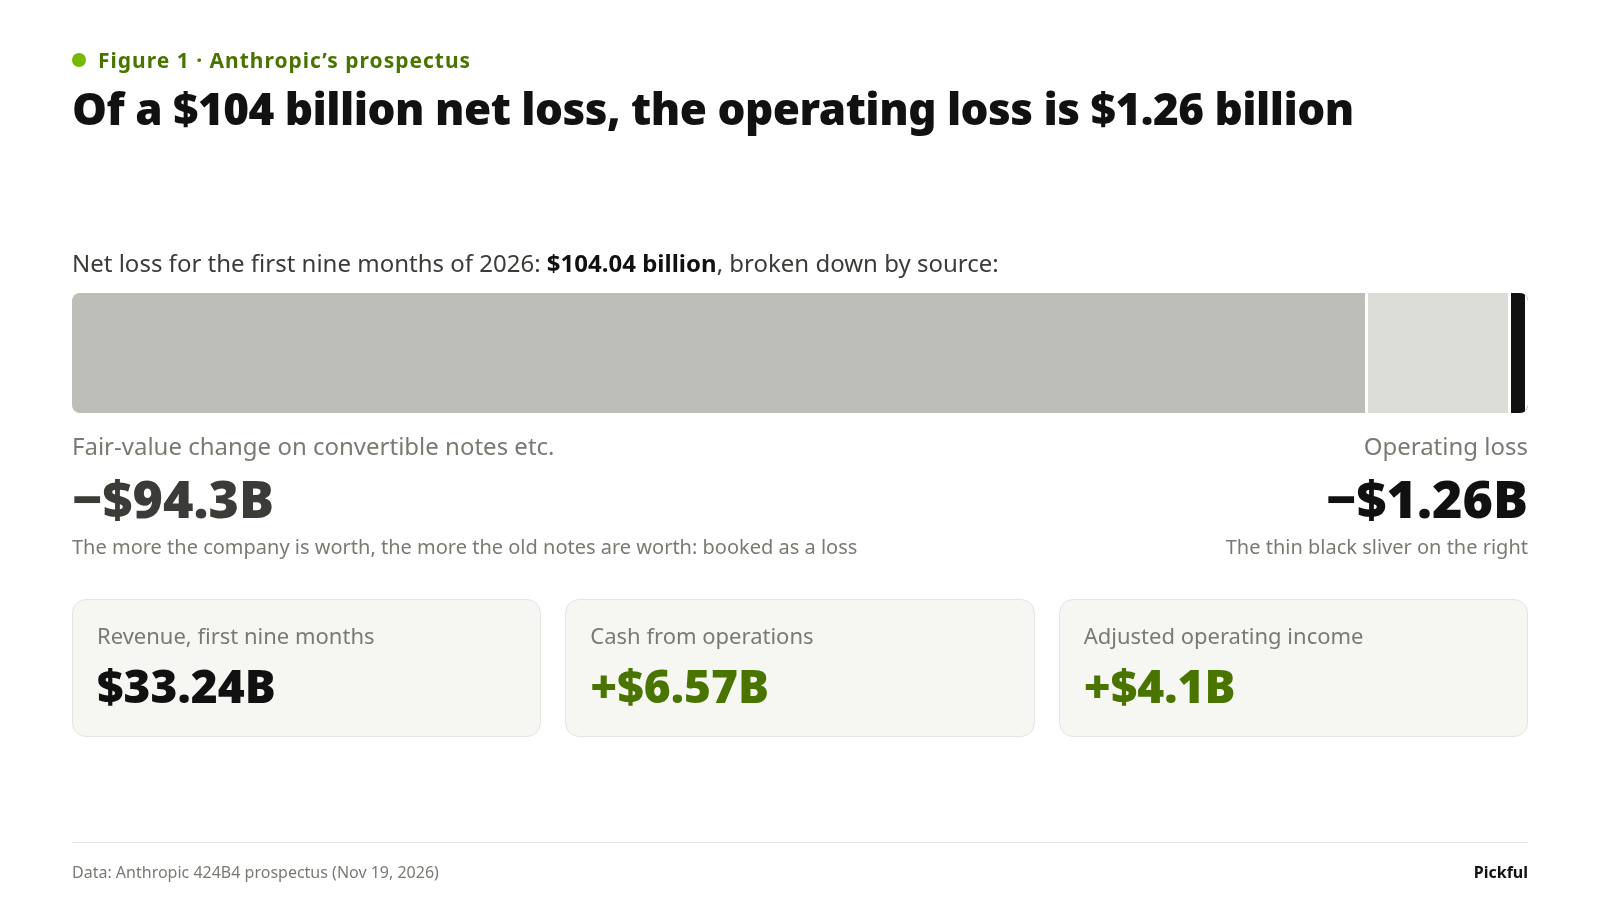
Figura 1: De una pérdida neta de 104.000 millones de dólares, la pérdida operativa es de 1.260 millones
El cambio de 94.300 millones de dólares en el valor razonable procede de pagarés convertibles emitidos en años anteriores. Es la partida más fácil de interpretar mal en toda la cuenta de resultados, así que tomemos a Amazon como ejemplo.
La secuencia es la siguiente: Amazon prestó dinero a Anthropic y más adelante puede convertirlo en acciones. En 2023 y 2024, Amazon prestó dinero a Anthropic y recibió pagarés convertibles en lugar de un simple reconocimiento de deuda. No devengan intereses y vencen en 2034–2035. La condición clave es la conversión: Amazon puede canjear el principal por acciones de Anthropic a un precio fijo: 2,09 dólares por acción para los pagarés de 2023 y 5,05 dólares para los de 2024. No se pignoró nada, y no se trata de capital que después se convierte en deuda. Primero llegó el préstamo; las acciones llegarán después.
El valor del pagaré depende del valor de Anthropic. El principal que aún no se ha convertido asciende a 6.200 millones de dólares. Sin tener en cuenta el límite de propiedad, se convertiría en unos 1.840 millones de acciones. El precio de oferta de 83 dólares es entre 16 y 40 veces superior a los precios de conversión, lo que valoraría esas acciones en unos 152.800 millones de dólares al precio de oferta. Amazon no va a pedir que le devuelvan 6.200 millones de dólares en efectivo. Va a convertirlos.
Por qué aparece como una pérdida. Según las normas contables, estos pagarés se registran como un pasivo a valor razonable y se revalorizan en cada periodo. Cuando aumenta la valoración de la empresa, el pasivo también aumenta y esa subida se contabiliza como una pérdida. El folleto lo dice sin rodeos: los cambios se debieron «principalmente a un aumento del valor razonable de nuestros pagarés convertibles en circulación como resultado de un aumento en nuestra valoración empresarial». De ahí proceden los 94.300 millones de dólares de los nueve meses. La cifra contabilizada se obtiene periodo a periodo mediante un modelo de valoración y no equivale a 152.800 millones menos 6.200 millones, pero evoluciona en la misma dirección: cuanto más rápido sube la valoración, mayor es esta «pérdida».
Quién asume realmente el coste. A Anthropic no le cuesta efectivo; el flujo de caja operativo de los nueve meses fue positivo, de 6.570 millones de dólares. El coste lo soportan los demás accionistas. Amazon obtiene acciones a entre dos y cinco dólares cada una, aumenta el número de acciones y se reduce el porcentaje de todos los demás. Hay un límite: tras la conversión, Amazon no puede poseer más del 12 % de la capitalización, según la definición del folleto, y el excedente se traslada a trimestres posteriores. Por eso, unos 1.550 millones de acciones seguían sin convertirse en la salida a bolsa.
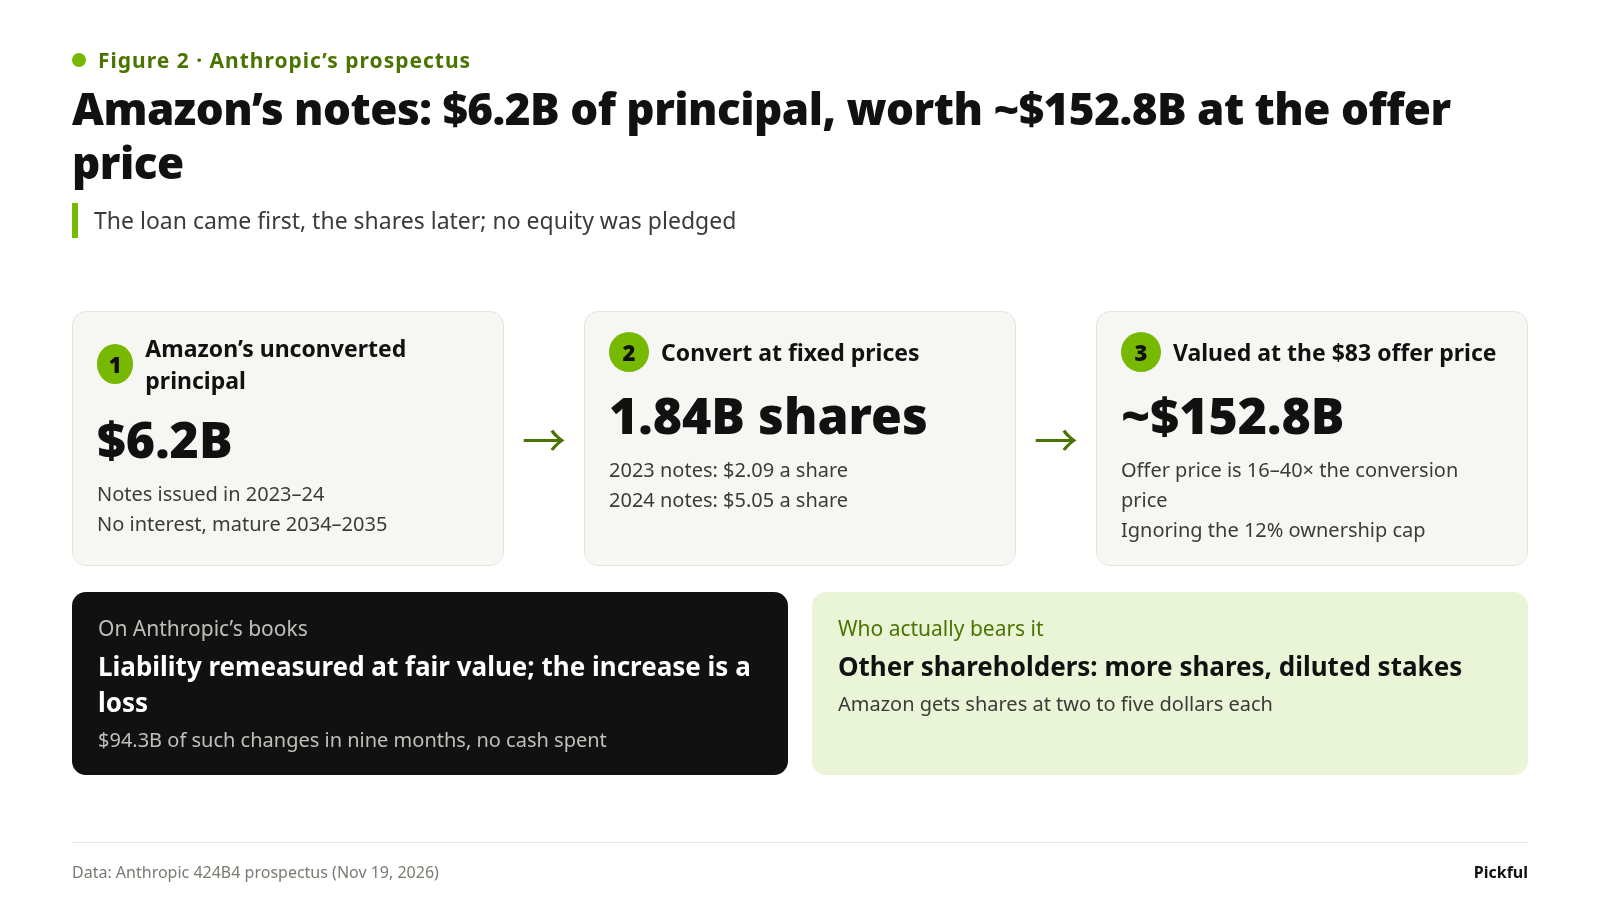
Figura 2: Pagarés convertibles de Amazon: 6.200 millones de dólares de principal, con un valor de unos 152.800 millones al precio de oferta
En otras palabras, los 94.300 millones de dólares de la cuenta de resultados reflejan, por un lado, la rápida subida de la valoración de Anthropic y, por otro, las ganancias que los primeros inversores consolidan a precios antiguos, con el coste repartido entre los demás accionistas.
Así que la partida que importa es la operativa. En los nueve meses, la pérdida operativa fue de 1.260 millones de dólares y los ingresos operativos ajustados, que excluyen la remuneración en acciones y algunos otros conceptos, fueron de 4.100 millones. Los gastos de capacidad de cómputo e infraestructura ascendieron a 18.800 millones, el 57 % de los ingresos. Un año antes, esa misma proporción era del 172 %: gastaba más de lo que ingresaba.
La economía unitaria de Claude está mejorando. La pregunta es qué ocurre un nivel más abajo: para mantener este crecimiento, ¿cuántos contratos ha firmado Anthropic y con quién?
900.900 millones de dólares en compromisos de capacidad de cómputo, y quiénes los respaldan
El folleto cifra el total en unos 900.900 millones de dólares, casi todo en capacidad de cómputo e infraestructura. Unos 451.600 millones vencen antes de finales de 2030; la mayor parte del resto vence entre 2031 y 2045. Unos 70.700 millones vencen en los 12 meses a partir del 30 de septiembre, aproximadamente lo mismo que los 68.000 millones de ingresos anualizados del tercer trimestre.
Y eso no es todo. Otro grupo de contratos no especifica un importe fijo, y el folleto estima que los pagos correspondientes ascenderán a otros 150.000–175.000 millones de dólares, aparte de los 900.900 millones.
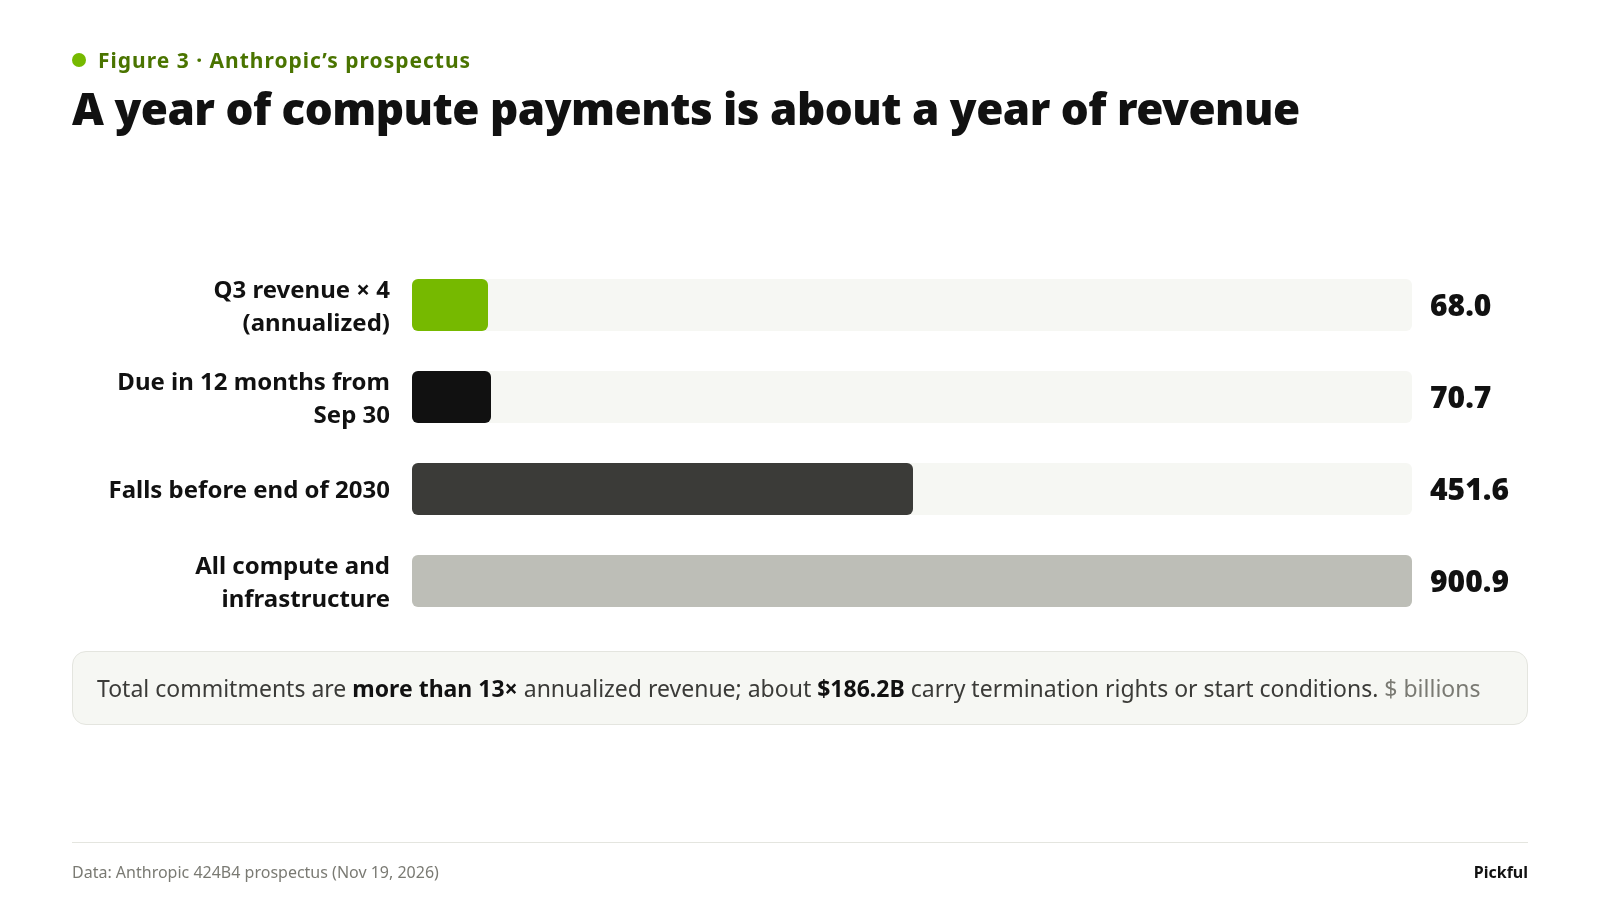
Figura 3: Un año de pagos por capacidad de cómputo equivale aproximadamente a un año de ingresos
Los principales contratos que menciona el folleto:
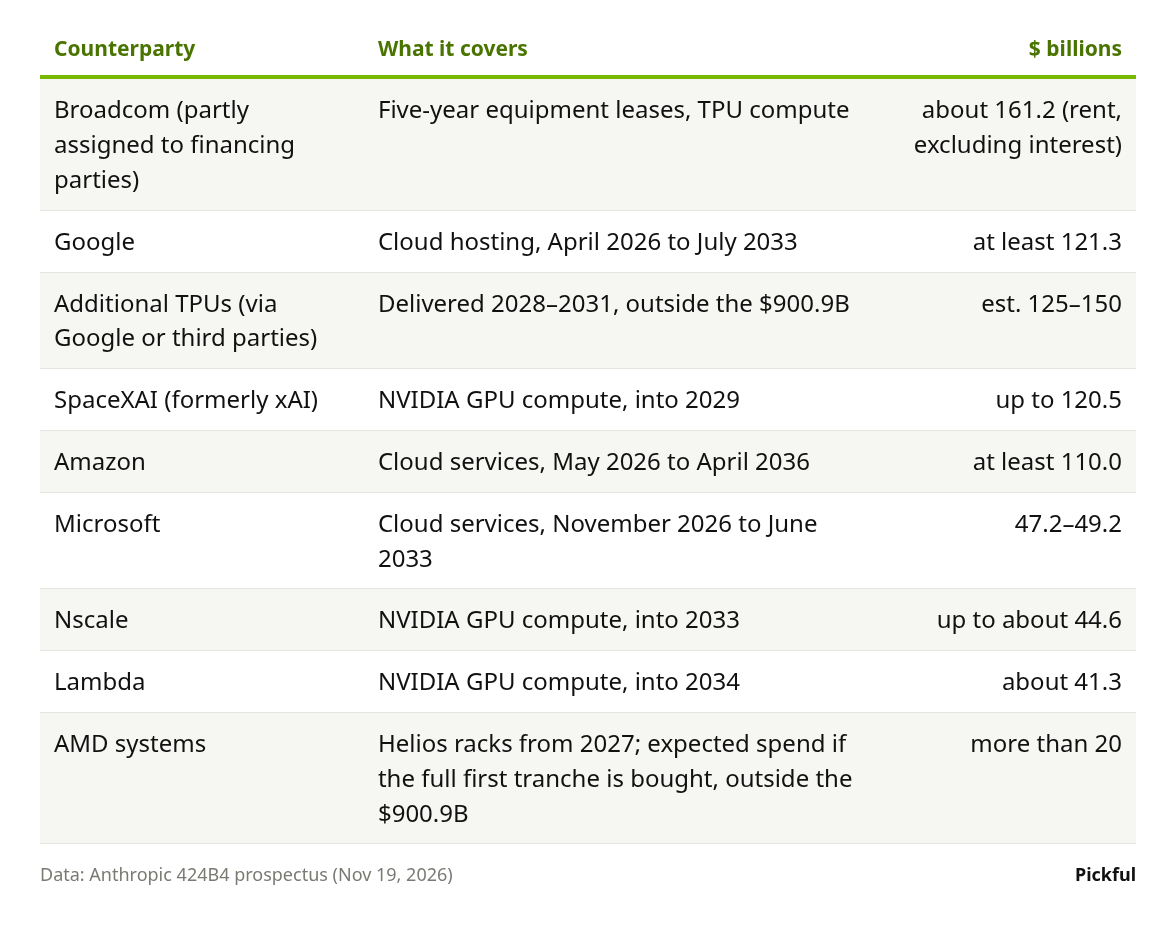
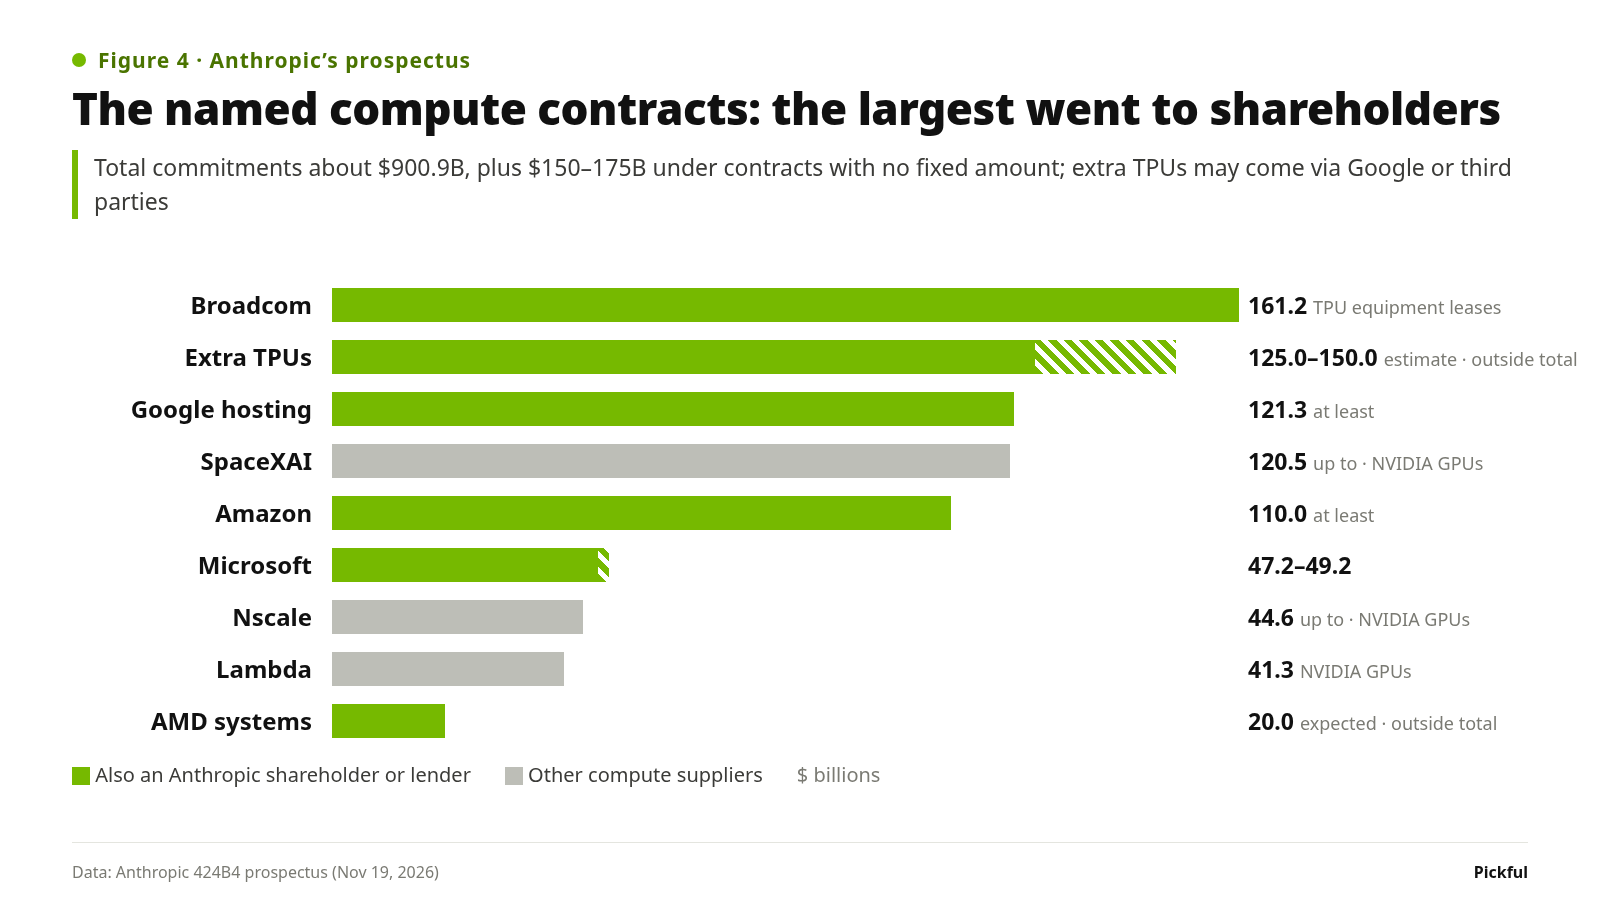
Figura 4: Los contratos de capacidad de cómputo identificados: los más grandes fueron con accionistas
Hay dos aspectos de esta tabla que merecen atención.
Primero, las contrapartes más grandes también son competidoras de Anthropic. Google tiene Gemini, Microsoft está vinculada a OpenAI y SpaceXAI es la empresa xAI que desarrolla Grok. El propio folleto lo señala en la sección de riesgos: algunos de estos proveedores de servicios en la nube y socios de chips «nos proporcionan capital o apoyo crediticio, son nuestros proveedores de infraestructura y desarrollan y ofrecen modelos y servicios de IA que compiten con los nuestros», lo que podría generar conflictos de intereses que afecten al acceso a la capacidad de cómputo, a su coste y a la priorización de las cargas de trabajo.
Segundo, algunos contratos son menos firmes de lo que parecen. Unos 186.200 millones de dólares de los compromisos están sujetos a derechos de rescisión ejercitables o a condiciones previas a su inicio, como que la contraparte consiga financiación, instalaciones o autorizaciones. Lambda es el caso más claro: cualquiera de las partes puede rescindir ahora un acuerdo de unos 34.900 millones de dólares firmado en agosto, porque Lambda no consiguió el arrendamiento de las instalaciones en la fecha acordada. A la fecha del folleto, ninguna de las partes había enviado una notificación.
Las mismas empresas en tres papeles: accionistas, prestamistas y proveedores
Si ponemos al lado la parte del capital, el círculo queda claro.
Como accionistas. Los proveedores compraron toda la colocación privada de 26.000 millones de dólares. Después de la salida a bolsa, Google posee unos 1.770 millones de acciones y Amazon unos 1.940 millones. Según el número de acciones del folleto, eso representa aproximadamente el 13,4 % y el 14,6 % de las acciones en circulación. Amazon recibirá unos 1.550 millones más cuando se conviertan sus pagarés. Ambos poseen acciones Clase N sin derecho a voto, pero con derechos a dividendos y a la liquidación.
Como prestamistas. A finales de septiembre, Anthropic tenía una capacidad de pagarés convertibles no dispuesta de 77.000 millones de dólares: 20.000 millones de Google (reducidos a 10.000 millones cuando se cierre la colocación privada), 15.000 millones de Amazon y 42.000 millones de Broadcom. La mayor parte puede liquidarse en nuevas acciones o convertirse a opción del titular, a precios vinculados al precio de la acción después de la salida a bolsa. Las condiciones varían según el acuerdo, y algunos contemplan el reembolso en efectivo.
Como proveedores. En la tabla de contratos anterior, los importes más grandes corresponden a esas mismas empresas.
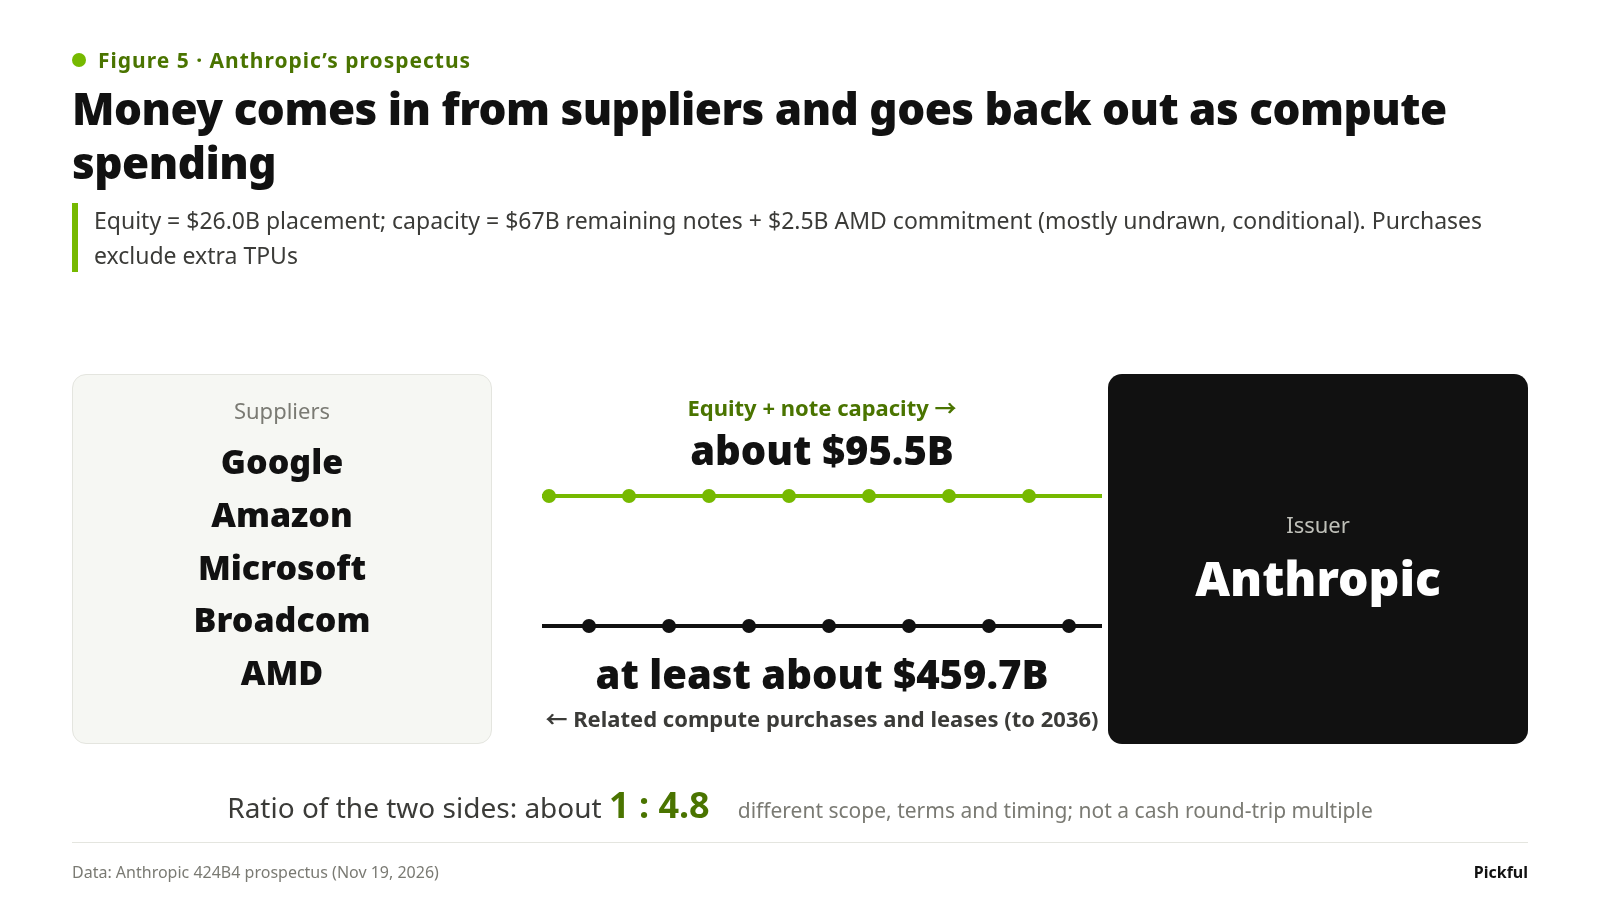
Figura 5: El dinero llega de los proveedores y vuelve a salir como gasto en capacidad de cómputo
AMD es el ejemplo más directo. En virtud del acuerdo de suministro de hardware firmado en julio, AMD se comprometió a comprar hasta 5.000 millones de dólares en acciones de Anthropic, pero no de una sola vez: Anthropic puede recurrir a ese compromiso a medida que las GPU de AMD alcancen hitos de entrega y puesta en servicio. Los 2.500 millones de dólares de AMD en esta colocación privada redujeron a la mitad ese compromiso. Los 2.500 millones restantes solo estarán disponibles cuando los importes correspondientes a los hitos superen los 2.500 millones ya pagados. Dentro de ese límite, cuanto más chips de AMD despliegue Anthropic, más compras de acciones de AMD podrá solicitar.
Broadcom funciona de manera similar. El folleto indica que la línea de pagarés de 42.000 millones de dólares puede, si hace falta, financiar parte del alquiler trimestral de los equipos TPU; el arrendador de esos equipos es Broadcom y sus entidades financiadoras. Los pagarés pagan un 9 % anual y el titular puede convertirlos al 90 % del precio medio ponderado por volumen de 30 días (VWAP); si no se cumplen ciertas condiciones de ingresos, el tipo sube al 13 % y el precio de conversión baja al 85 %.
Una comparación aproximada de ambos lados: los 26.000 millones de dólares de la colocación, más 67.000 millones de capacidad restante de los pagarés y los 2.500 millones restantes del compromiso de capital de AMD, suman unos 95.500 millones. Las compras y los arrendamientos de Anthropic en virtud de contratos vinculados a Google, Amazon, Microsoft, Broadcom y AMD suman al menos unos 459.700 millones de dólares, sin contar los TPU adicionales. La proporción es de aproximadamente 1 : 4,8.
Esa proporción no significa que «cada dólar que aporta un proveedor vuelve convertido en 4,8 dólares». La mayor parte de los 95.500 millones de dólares es capacidad condicional aún no dispuesta. Los 459.700 millones combinan compromisos fijos, alquileres que excluyen los intereses y el gasto previsto de AMD, se extienden hasta 2036 y, en parte, se pagan a entidades financiadoras y no a los propios proveedores. Lo que muestra es la profundidad de la relación: parte de los ingresos de estas empresas durante la próxima década depende de que Anthropic siga creciendo y, a su vez, ellas poseen una gran parte del capital y de la capacidad de financiación de Anthropic.
Después de la salida a bolsa, el precio de la acción empieza a influir en la financiación de la capacidad de cómputo
En mi opinión, este es el cambio que más importa para la industria de la IA tras la salida a bolsa.
Mientras Anthropic era privada, estos acuerdos de capital a cambio de capacidad de cómputo se valoraban según la valoración de cada ronda de financiación y cambiaban cada pocos meses. Después de la salida a bolsa, una gran parte de ellos está vinculada directamente al precio de mercado:
Las compras adicionales de acciones de AMD se valoran según el VWAP de los 30 días de negociación anteriores a cada cierre.
La línea de financiación de 15.000 millones de dólares de Amazon de 2026 se convierte según el VWAP de 30 días en la fecha en que se alcanza el hito correspondiente de capacidad de cómputo.
Los pagarés de Broadcom se convierten al 90 % (o al 85 %) del VWAP de 30 días.
Los pagarés antiguos restantes de Amazon se convierten al cierre de cada trimestre al menor de estos valores: el precio fijo, el precio de salida a bolsa y el VWAP de 10 días. Con precios fijos de entre 2 y 5 dólares, el precio de la acción apenas importa en estos casos.
Esto crea un mecanismo de transmisión que antes no existía. En los acuerdos que usan precios de mercado, un precio alto de la acción de ANT significa que se necesitan menos acciones nuevas para obtener una cantidad determinada de financiación para capacidad de cómputo. Si el precio baja, hacen falta más acciones, los accionistas actuales se diluyen aún más y queda menos margen para seguir pagando la capacidad de cómputo de esta manera.
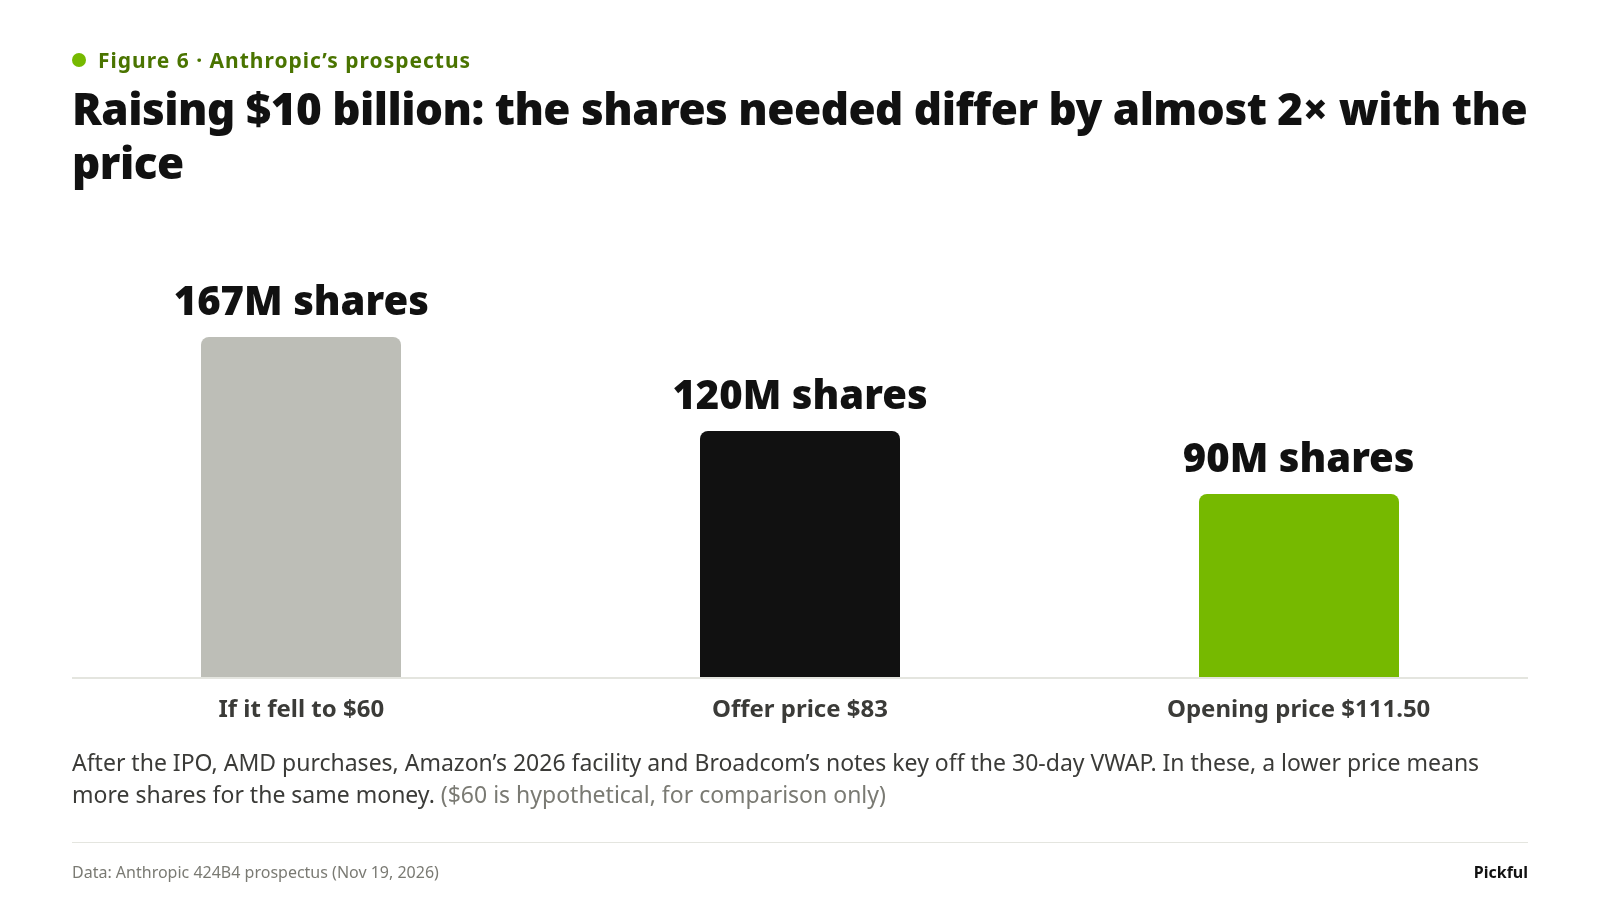
Figura 6: Obtener 10.000 millones de dólares: según el precio de la acción, la cantidad de acciones necesarias puede variar casi el doble
Por supuesto, Anthropic tiene otras fuentes de dinero: 131.800 millones de dólares en efectivo e inversiones a corto plazo a finales de septiembre, flujo de caja operativo positivo y una línea de crédito renovable de 15.000 millones. Pero la financiación de los proveedores es considerable. Las previsiones de NVIDIA, Broadcom, AMD y TSMC solían partir del gasto de capital de los proveedores de servicios en la nube; a partir de ahora, también habrá que tener en cuenta el precio de la acción de ANT.
Qué aspecto tiene un buen producto en el folleto y qué lo mantiene así
Volvamos a la intuición inicial: Claude es muy bueno y tiene mucho margen para crecer. Tres grupos de cifras del folleto la respaldan.
Los clientes profundizan en su uso, no solo aumentan en número: en el tercer trimestre, más de la mitad de los clientes que pagaban más de 100.000 dólares al año usaban tanto la plataforma API como al menos una aplicación propia (Claude Code, Claude Cowork y otras), frente a aproximadamente el 30 % a finales del año pasado.
Los ingresos están más diversificados: la proporción procedente de clientes fuera de los cinco principales subió de aproximadamente el 64 % en el primer trimestre a cerca del 79 % en el tercero.
La eficiencia está mejorando: los ingresos del tercer trimestre crecieron un 1.127 % interanual, mientras que los gastos de capacidad de cómputo crecieron un 382 %.
Una cifra muestra tanto la fortaleza como la fragilidad: más del 80 % de los ingresos del tercer trimestre procedió de versiones de modelos lanzadas en los seis meses anteriores. Los ingresos dependen en gran medida de lanzar continuamente modelos más potentes. Mientras Claude lidere, eso hará que los ingresos crezcan rápidamente; si una generación se queda atrás, el crecimiento lo notará primero aquí. La cifra no permite saber con qué rapidez cambiarían los clientes a otro proveedor; para eso habrá que esperar a los datos de retención de trimestres posteriores.
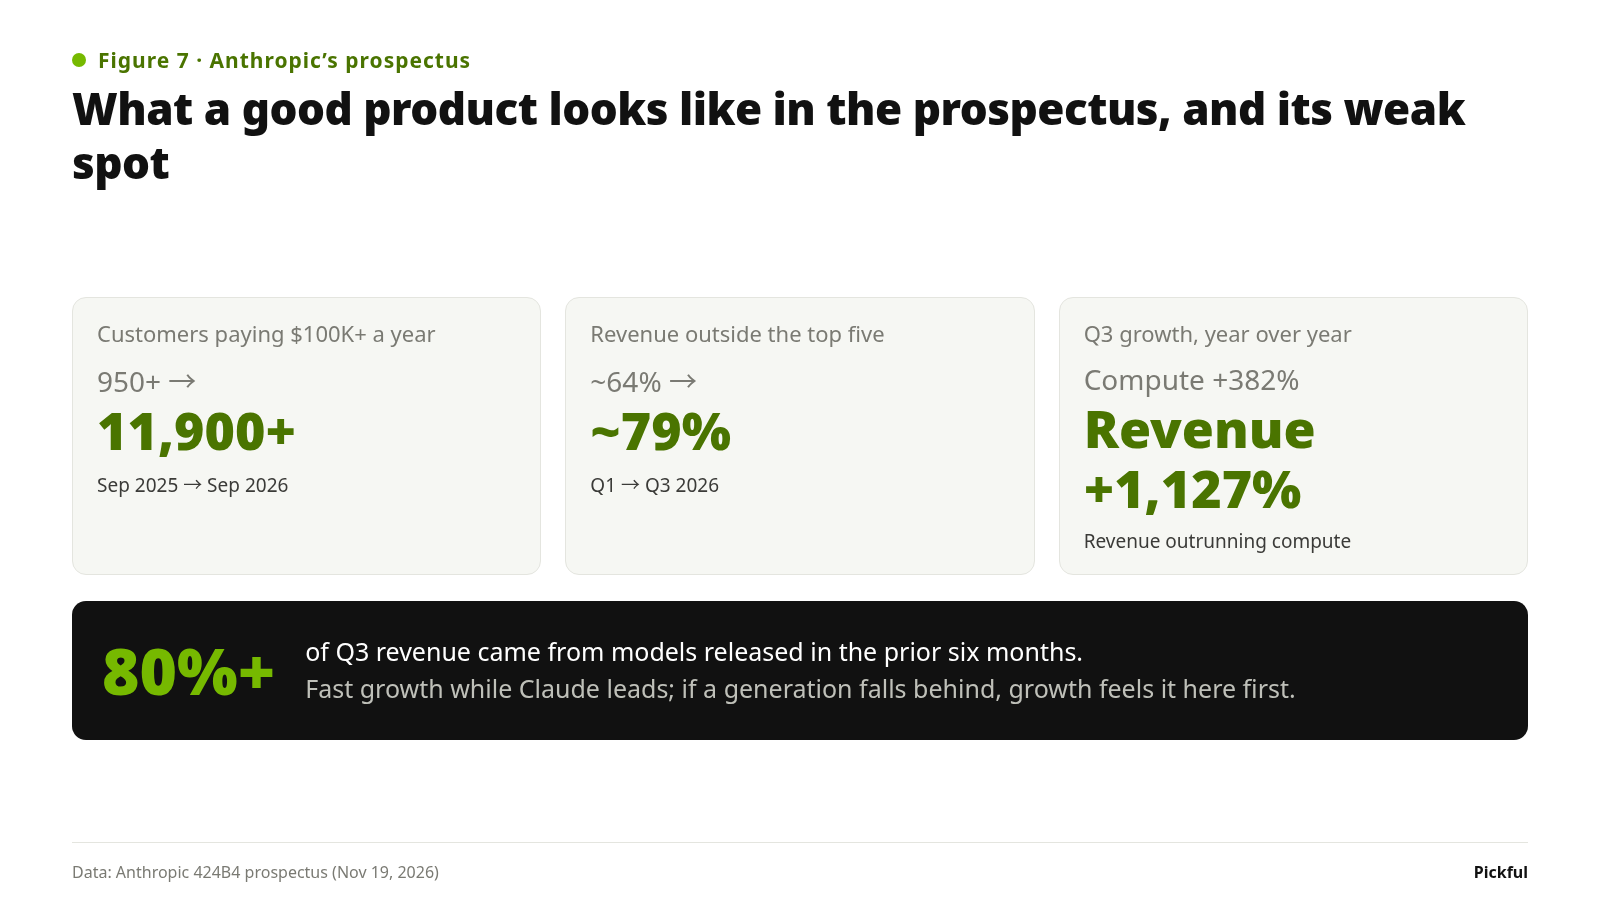
Figura 7: Qué aspecto tiene un buen producto en el folleto y cuál es su punto débil
Lo otro que hay que vigilar es la capacidad de cómputo a corto plazo. En el tercer trimestre, 5.000 millones de dólares de los gastos de capacidad de cómputo de Anthropic procedieron de contratos a corto plazo, mucho más caros que los plurianuales. Eso redujo el margen operativo ajustado del 19 % en el segundo trimestre al 15 %. Si se añaden unos 2.000 millones en cargos no monetarios del programa de igualación de donaciones, los resultados operativos según los principios contables GAAP pasaron de unos ingresos de 974 millones de dólares el trimestre pasado a una pérdida de 567 millones. Los contratos a largo plazo suelen firmarse con 12 a 18 meses de antelación; cuando la demanda los supera, el déficit se cubre a un precio más alto. El folleto prevé que el uso de capacidad de cómputo a corto plazo siga aumentando a corto plazo.
Cuatro cifras que hay que vigilar cada trimestre
Como empresa cotizada, Anthropic presentará informes cada trimestre. Por primera vez, el público podrá seguir las cuentas de una empresa de modelos de frontera trimestre a trimestre, y la valoración de OpenAI, el riesgo de que la IA desplace a las empresas de SaaS y las perspectivas de pedidos de los fabricantes de chips se medirán en relación con ella.
Si solo haces un seguimiento de cuatro cifras:
Gastos de capacidad de cómputo como proporción de los ingresos. Un 57 % en los primeros nueve meses, una medida de la carga total de computación. La eficiencia de los modelos, el crecimiento de los ingresos y el momento en que se incorpora nueva capacidad influyen en ella, así que hay que analizarla junto con el crecimiento.
Gasto en capacidad de cómputo a corto plazo. 5.000 millones de dólares en el tercer trimestre. Cuanto mayor sea, más se adelanta la demanda o el uso en investigación a la capacidad de largo plazo y más presión hay sobre los márgenes.
Proporción de los ingresos procedente de los modelos más recientes. Actualmente supera el 80 % y mide cuánto dependen los ingresos del lanzamiento continuo de nuevos modelos.
Disposiciones y conversiones de las líneas de financiación de proveedores. Qué parte de la capacidad de los pagarés de Broadcom, Amazon y Google, y del compromiso de capital de AMD, se dispone; cuántas acciones se emiten realmente y cuánta deuda queda sin convertir. Cuanto más se disponga, más dependerá la capacidad de cómputo del dinero de los proveedores.
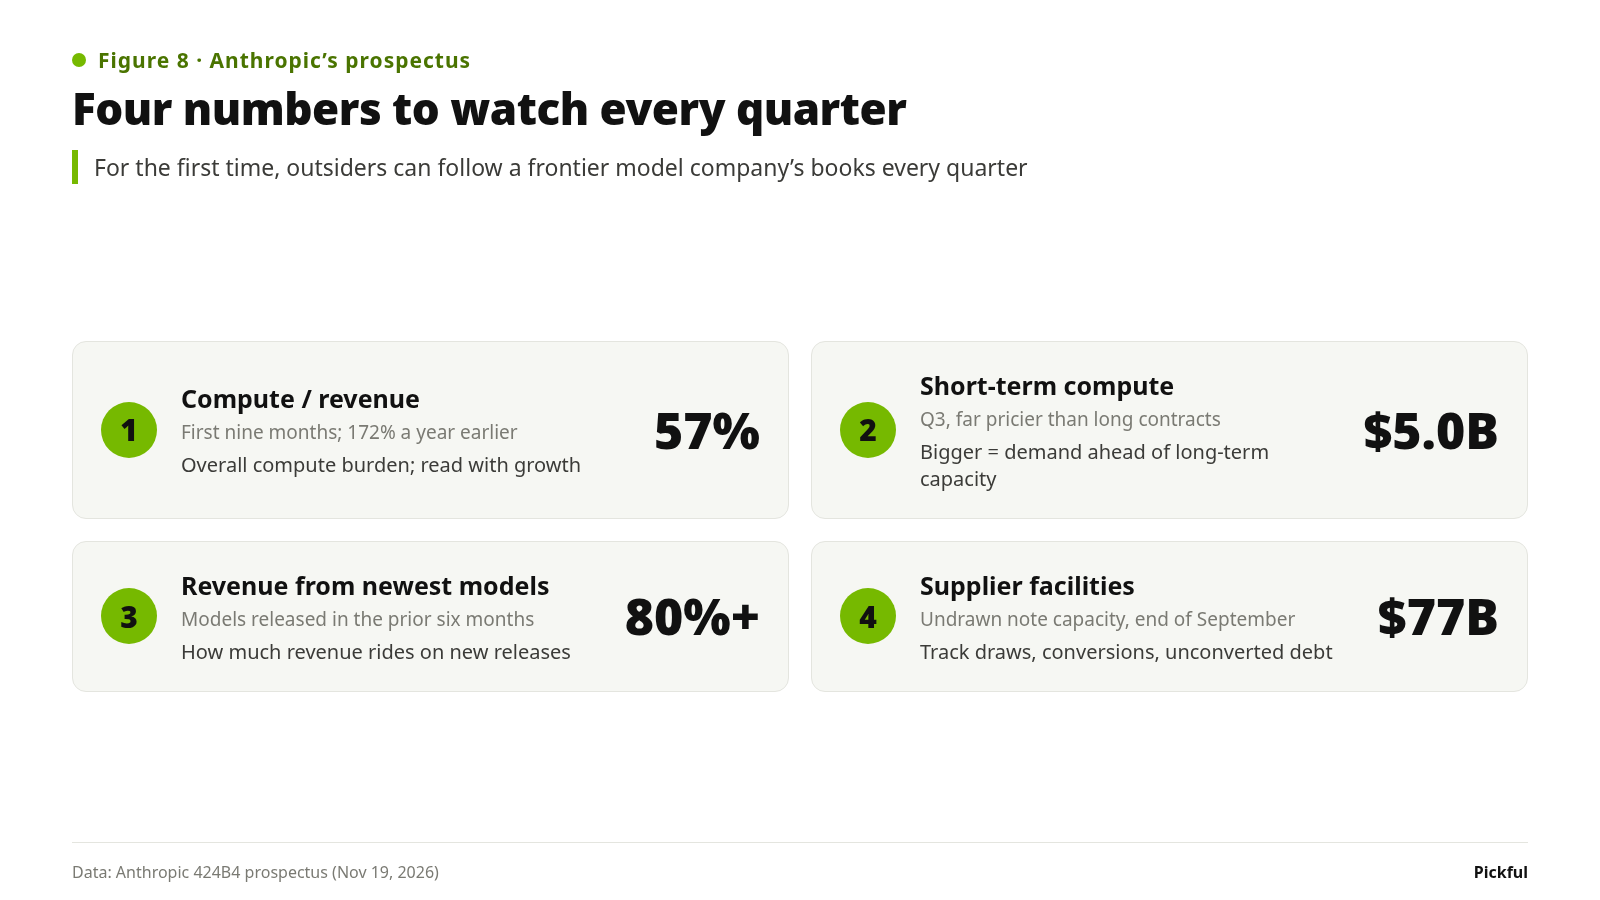
Figura 8: Cuatro cifras que hay que vigilar cada trimestre
El producto de Claude determina a qué ritmo pueden crecer los ingresos, el dinero de los proveedores determina cuánta capacidad de cómputo puede construirse y el precio de la acción de ANT influye en el coste de ese dinero. Los tres factores están estrechamente ligados, y el informe de cada trimestre mostrará cuál empieza a ceder primero.
¿Cuál de estas cuatro cifras crees que cederá primero?
Fuentes
Folleto 424B4 de Anthropic (19 de noviembre de 2026): ingresos, cuenta de resultados, flujos de caja, definición de retención de ingresos netos, los 900.900 millones de dólares en compromisos y los contratos individuales, líneas de pagarés convertibles y condiciones de conversión, acuerdo con AMD, participaciones de Amazon y Google, concentración de clientes e ingresos, capacidad de cómputo a corto plazo, efectivo y línea de crédito.
Folleto informativo de precios de Anthropic (19 de noviembre de 2026): precio de oferta de 83 dólares, 980 millones de acciones, 81.340 millones de dólares, colocación privada de 26.000 millones de dólares (313.253.007 acciones).
Rango de 70–78 dólares, «la mayor salida a bolsa de la historia» y precio de apertura de 111,50 dólares: información publicada el mismo día por CNBC, CNN, StockTitan y Fortune.
Los porcentajes de propiedad son cálculos propios basados en el número de acciones después de la salida a bolsa indicado en el folleto (7.583 millones de acciones Clase A más 5.637 millones de Clase N, antes de la opción de los suscriptores). Representan una participación económica en las acciones en circulación, no poder de voto ni una base totalmente diluida.
La proporción de 1 : 4,8 es un cálculo propio. Lado de las compras: alojamiento de Google, 121.300 millones; Amazon, 110.000 millones; Microsoft, 47.200 millones (extremo inferior); alquileres de Broadcom, 161.200 millones; y AMD, 20.000 millones (estimación, extremo inferior). Lado del capital: colocación, 26.000 millones; capacidad restante de los pagarés, 67.000 millones; y compromiso de capital restante de AMD, 2.500 millones. Ambos lados difieren en alcance, condiciones y plazos.