
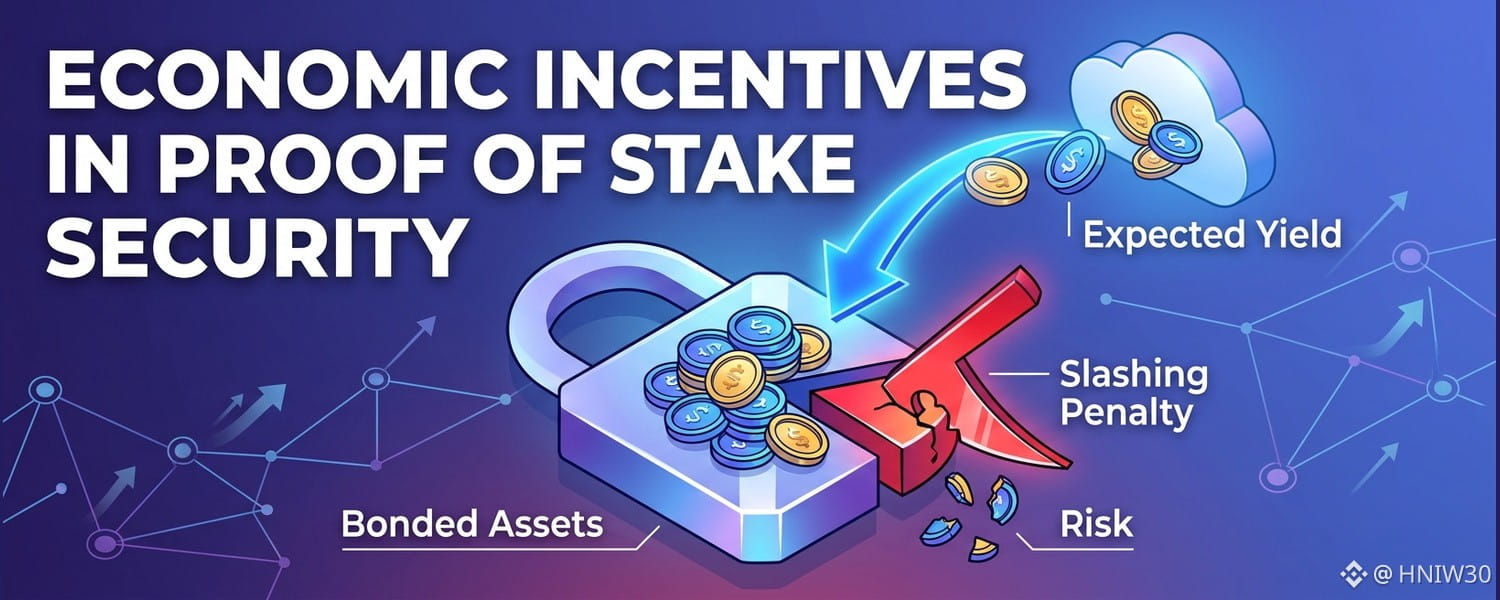

Las arquitecturas de staking transforman la seguridad del consenso: dejan de basarse en el consumo de recursos y pasan a depender del compromiso de capital. En los sistemas de prueba de participación, los derechos de validación de bloques y la distribución de emisiones se correlacionan directamente con los activos bloqueados. Esta dinámica establece una estructura de costos endógena en la que la defensa de la red depende del valor de las garantías y no de los gastos operativos. Los participantes del mercado deben evaluar si el rendimiento esperado compensa adecuadamente la restricción de liquidez.
La estructura fundamental de incentivos funciona mediante calendarios programáticos de emisión, equilibrados con penalizaciones operativas. Los validadores comprometen capital en contratos inteligentes o cuentas nativas del libro mayor, y generan rendimientos base derivados de la inflación programática y las comisiones por procesamiento de transacciones. Cuando los validadores ejecutan correctamente las transiciones de estado de las transacciones, la red distribuye tokens recién acuñados conforme a curvas matemáticas predeterminadas, ajustando las recompensas a las tasas de participación sistémica.
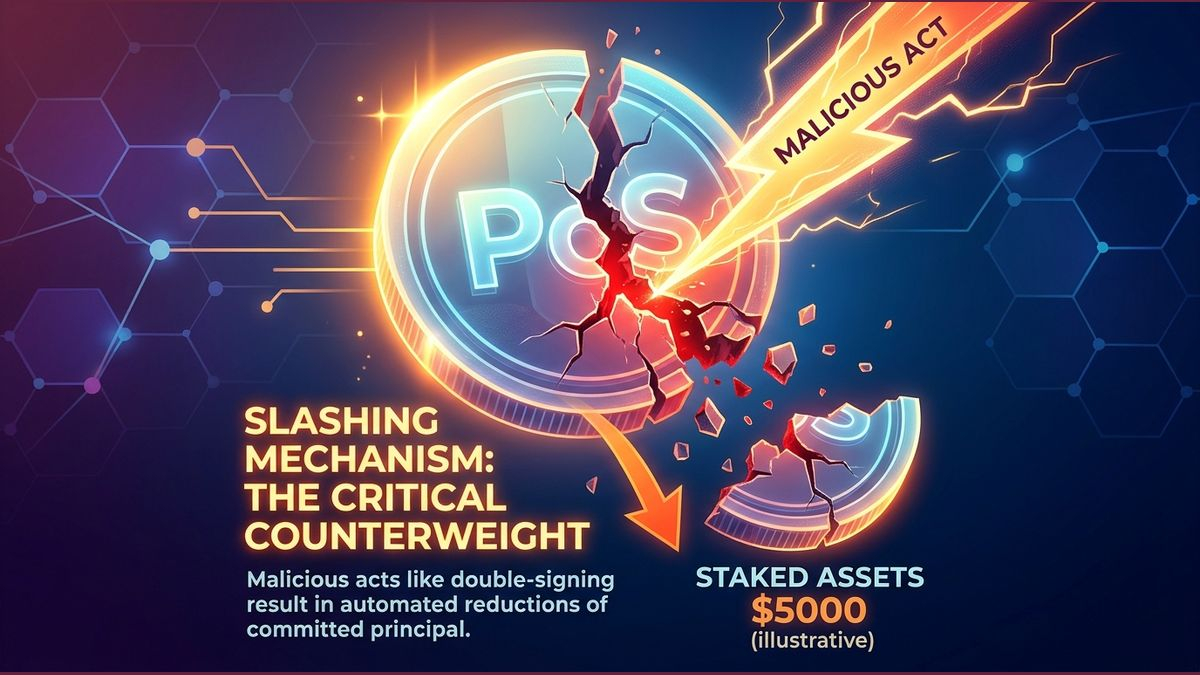
Los mecanismos de penalización representan el contrapeso fundamental a los rendimientos nominales del protocolo. El comportamiento malicioso, como firmar dos veces o incurrir en equiv ocarse respecto al protocolo, activa reducciones automatizadas del capital comprometido. Esta dinámica impone riesgos asimétricos a la baja a los validadores deshonestos. Los modelos económicos demuestran que, para los actores racionales, la ganancia potencial de una reorganización de la cadena debe superar el valor de mercado agregado de todo el capital penalizado, lo que establece umbrales de seguridad deterministas.
La latencia del desbloqueo introduce una prima de liquidez implícita en la economía de los validadores. Cuando el capital permanece bloqueado durante los periodos de desbloqueo, los participantes del mercado renuncian a los costes de oportunidad asociados con otros usos del capital o con la cobertura en mercados secundarios. Si aumenta la volatilidad del activo nativo, el capital en staking ilíquido genera fricciones en la cartera. Por ello, los delegadores racionales exigen un diferencial económico entre los rendimientos brutos del staking y la tasa de referencia digital libre de riesgo vigente.
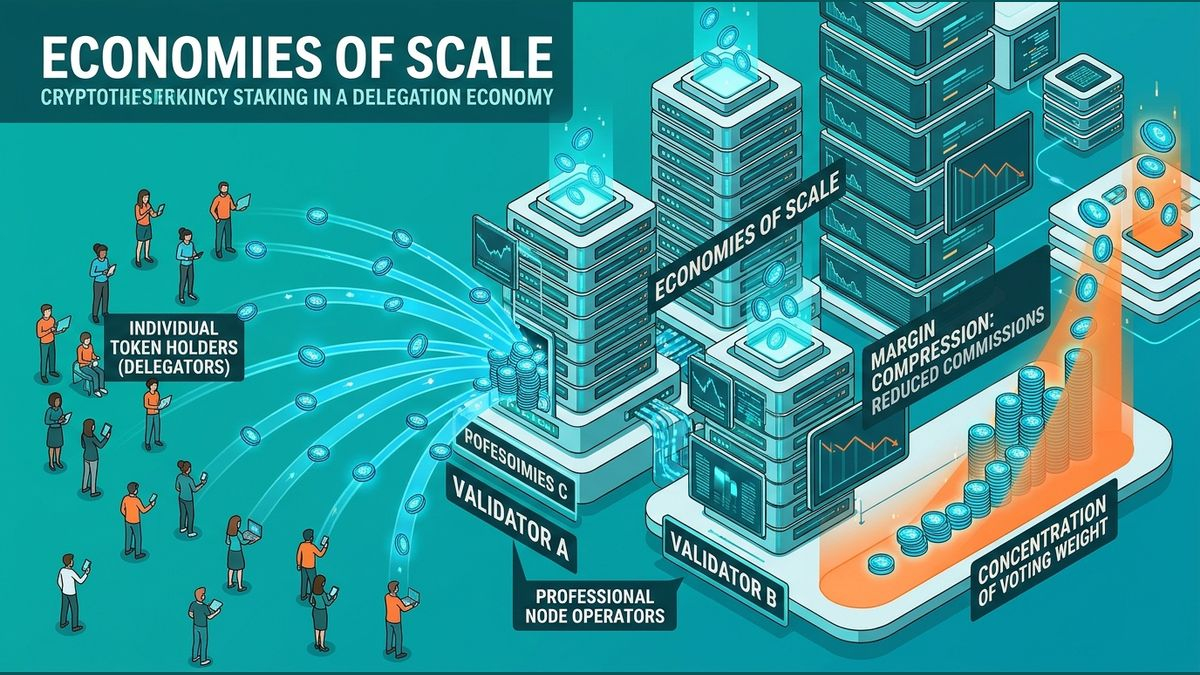
Las economías de delegación transforman las estructuras de mercado de los validadores mediante economías de escala. Los titulares individuales de tokens que carecen de capacidad de infraestructura delegan su participación a operadores de nodos profesionales a cambio de una parte de las comisiones. Esta separación entre la propiedad del capital y la infraestructura de validación fomenta la compresión de los márgenes competitivos. Los operadores de nodos reducen sus comisiones de gestión para atraer más peso de voto agregado, lo que puede aumentar inadvertidamente el riesgo de concentración en los principales grupos de validación.
Los derivados de staking líquido surgen como una respuesta endógena del mercado para abordar las limitaciones sistémicas de liquidez. Al emitir recibos sintéticos respaldados por garantías bloqueadas, los protocolos permiten a los participantes conservar los rendimientos de validación y, al mismo tiempo, utilizar el capital en mercados monetarios secundarios. Sin embargo, esta estructura introduce riesgos de composición en varias capas y contingencias de pérdida de paridad. Si el valor de mercado del derivado se desvía de las reservas subyacentes, las posiciones apalancadas se enfrentan a cascadas de liquidaciones rápidas.
La estabilidad a largo plazo de las economías de staking depende, en última instancia, de la generación sostenible de comisiones, no de una inflación perpetua de tokens. A medida que maduran las curvas de emisión y disminuye la dilución del protocolo, los ingresos de los validadores deben provenir cada vez más de la actividad transaccional genuina. Las redes que no logren generar un flujo sólido de comisiones corren el riesgo de sufrir una degradación de la seguridad, ya que la disminución de los rendimientos reales incentiva la fuga de capital hacia oportunidades de rendimiento más productivas en el panorama general de los activos digitales.