
 Una criptomoneda valorada en aproximadamente 480 MILLONES de dólares.
⠀
Menos de 13 MILLONES de monedas en circulación.
⠀
Una red de pagos que combina mineros, masternodos y un fondo de desarrollo.
⠀
Y una moneda que cotiza aproximadamente un 97,7 % por debajo de su máximo histórico.
⠀
Pero aquí está la contradicción.
⠀
Dash lleva años construyendo infraestructura de dinero digital.
⠀
Las funciones de pago útiles siguen necesitando usuarios que las elijan repetidamente.
⠀
¿Es $DASH una apuesta infravalorada por la recuperación de los pagos y la privacidad?
⠀
¿O sigue teniendo dificultades una red consolidada para generar una demanda monetaria duradera?
⠀
Analicemos las cifras.
⠀
01 | ¿QUÉ ES DASH?
⠀
Dash es una criptomoneda centrada en los pagos.
⠀
Su red Core combina la minería de prueba de trabajo con un segundo nivel de nodos maestros.
⠀
InstantSend admite el bloqueo rápido de transacciones.
⠀
ChainLocks añade protección basada en quórum contra las reorganizaciones de la cadena de bloques.
⠀
La tesis de inversión es que el dinero digital debe ser rápido, fácil de usar y resistente.
⠀
Pero esas cualidades no constituyen automáticamente una ventaja por la que los clientes estén dispuestos a pagar.
⠀
Los usuarios ya tienen alternativas.
⠀
La pregunta relevante es por qué alguien elige DASH repetidamente, en lugar de simplemente probar una billetera.
⠀
La funcionalidad técnica crea una opción.
⠀
El hecho de que se siga utilizando esa opción le confiere importancia económica.
⠀
02 | LAS CIFRAS QUE IMPORTAN
⠀
Instantánea del 19 de noviembre de 2026:
⠀
Precio DASH: ~$37.24
Capitalización de mercado: ~$480,43 millones
Valor de transacción declarado: ~$703,99 millones
Suministro circulante: ~12,898 millones de DASH
Suministro total actual reportado: ~12,898 millones de DASH
Suministro máximo del rastreador: 18,9 millones de DASH
Máximo en circulación/rastreador: ~68,2%
Volumen de negociación de DASH en 24 horas: ~$42,23 millones
Máximo histórico: ~$1.642,22
Caída desde el máximo histórico: ~97,7%
⠀
MARCO DE SUMINISTRO Y RED:
⠀
La documentación oficial describe un suministro final aproximado de entre 17,74 y 18,92 millones de unidades.
⠀
La utilización del presupuesto afecta al importe final.
⠀
El subsidio global documentado disminuye aproximadamente un 7,14% anual.
⠀
Un masternode regular requiere 1.000 DASH como garantía.
⠀
Al precio de referencia, eso representa aproximadamente 37.240 dólares.
⠀
El volumen de intercambio no es el volumen de pagos de los comerciantes.
⠀
El suministro total actual no es lo mismo que el suministro final durante la vida útil del producto.
⠀
Esas distinciones importan más que el precio unitario.
⠀
03 | LOS PAGOS NECESITAN MÁS QUE VELOCIDAD
⠀
La confirmación rápida mejora la experiencia de pago.
⠀
No resuelve todos los problemas relacionados con el gasto de criptomonedas.
⠀
El cliente aún necesita acceso a DASH.
⠀
Un comerciante necesita una aceptación y liquidación fiables.
⠀
Ambos necesitan una razón para preferir ese proceso.
⠀
Un activo de pago volátil también plantea una cuestión práctica:
⠀
¿Cuánta exposición desean mantener los usuarios entre transacciones?
⠀
Una red puede facilitar los pagos mientras los usuarios minimizan el tiempo que mantienen su criptomoneda.
⠀
Por lo tanto, el aumento de la actividad de pagos no garantiza un crecimiento proporcional de la demanda monetaria.
⠀
La evidencia más sólida es el uso recurrente junto con una demanda sostenida para mantener o desplegar DASH.
⠀
04 | LA TESIS DE LA PRIVACIDAD HA CAMBIADO
⠀
La función de privacidad principal y consolidada de Dash es CoinJoin.
⠀
Esto no debe confundirse con hacer que todas las transacciones de Core sean confidenciales por defecto.
⠀
El desarrollo más reciente es la Evolución.
⠀
Un anuncio oficial del 4 de agosto informó que las transacciones protegidas ya estaban operativas en la red principal de Evolution, utilizando tecnología de conocimiento cero basada en Orchard.
⠀
Esto actualiza sustancialmente la antigua descripción de Dash, que solo ofrecía la combinación de transacciones.
⠀
Sin embargo, las transacciones principales, CoinJoin y la actividad protegida de Evolution siguen siendo entidades distintas.
⠀
Los inversores deberían examinar qué método de pago admite realmente una billetera digital.
⠀
Una etiqueta de privacidad es un término demasiado general para explicar la implementación.
⠀
La experiencia del usuario depende del producto específico.
⠀
05 | LA CAPACIDAD DE PRIVACIDAD NO ES LO MISMO QUE LA ADOPCIÓN DE LA PRIVACIDAD
⠀
El envío de transacciones confidenciales supone un hito técnico.
⠀
La adopción comercial requiere pruebas adicionales.
⠀
¿Las billeteras digitales hacen que esta función sea accesible?
⠀
¿Los usuarios regresan?
⠀
¿Pueden las personas financiar y salir del sistema de forma sencilla?
⠀
¿Y la experiencia sigue siendo útil en condiciones realistas?
⠀
El anuncio de agosto distinguió entre la disponibilidad en la red principal y la compatibilidad con monederos electrónicos.
⠀
Esto ilustra por qué un lanzamiento en red no debe considerarse como una disponibilidad universal del producto.
⠀
La inversión resulta más atractiva cuando los pagos confidenciales se convierten en un hábito repetible para el usuario.
⠀
Una capacidad puede ser importante sin que ello implique un cambio inmediato en la economía.
⠀
06 | ¿QUÉ REPRESENTAN LAS RECOMPENSAS DE LOS MASTERNODES?
⠀
Los nodos maestros proporcionan servicios de red y reciben una compensación.
⠀
También participan en la gobernanza.
⠀
Las garantías crean un incentivo para mantener una red valiosa.
⠀
Pero los ingresos de los masternodes no son automáticamente ganancias financiadas por clientes externos.
⠀
Incluye subsidio de protocolo.
⠀
El operador también debe tener en cuenta los gastos de infraestructura y el valor de la garantía.
⠀
Una mayor recepción de DASH puede coexistir con una disminución en el valor en dólares de la posición.
⠀
Del mismo modo, la garantía no se destruye de forma permanente.
⠀
La documentación oficial indica que moverlo detiene la participación y los pagos del nodo.
⠀
Los inversores deben diferenciar entre la remuneración por servicio, los costes operativos y la rentabilidad total de la inversión.
⠀
Un porcentaje de recompensa no puede responder a las tres preguntas.
⠀
07 | EL MODELO DEL TESORO
⠀
Dash destina parte de su subvención a un sistema presupuestario descentralizado.
⠀
El marco documentado es aproximadamente:
⠀
20% para mineros.
⠀
60% para las recompensas de los masternodos, incluida la asignación de la plataforma.
⠀
20% para el presupuesto de gobernanza.
⠀
La emisión real depende en parte de la utilización del presupuesto.
⠀
Esto crea un mecanismo recurrente para financiar el desarrollo y el trabajo en el ecosistema.
⠀
También crea una obligación de asignación de capital.
⠀
Financiar una propuesta supone un gasto o una inversión por parte de la red.
⠀
Esto no demuestra que la actividad financiada haya generado un valor económico equivalente.
⠀
Las preguntas relevantes son qué se entregó, cuánto costó y si los usuarios se quedaron.
⠀
La autofinanciación proporciona continuidad.
⠀
La rendición de cuentas determina su eficacia.
⠀
08 | LA EXPANSIÓN DE LA EVOLUCIÓN
⠀
La plataforma Dash amplía el proyecto más allá de las transferencias básicas de criptomonedas.
⠀
El anuncio de la versión 5.0 de la plataforma describió grupos de tokens protegidos, monetización de aplicaciones y una funcionalidad ampliada de contratos de datos.
⠀
Eso amplía la gama potencial de productos.
⠀
También cambia lo que los inversores deben supervisar.
⠀
Una liberación es diferente de una activación.
⠀
La activación es diferente de la integración de la billetera.
⠀
Y la integración es diferente del uso continuado.
⠀
El despliegue de la versión 5.0 publicado dependía explícitamente de la señalización de evonode y de los límites de época.
⠀
Por eso, una fecha de lanzamiento prevista por sí sola no puede demostrar que todas las funcionalidades anunciadas estén ampliamente disponibles.
⠀
La prueba comercial consiste en determinar si las aplicaciones atraen a clientes recurrentes.
⠀
09 | PRUEBA DEL PRÓXIMO PRODUCTO
⠀
La hoja de ruta oficial incluía trabajos adicionales relacionados con las solicitudes de contacto privado, los pagos por nombre de usuario y la infraestructura de la aplicación.
⠀
Esas instrucciones abordan un problema real de usabilidad:
⠀
Por lo general, la gente prefiere experiencias de pago reconocibles a tener que gestionar direcciones largas.
⠀
Pero las hojas de ruta describen el desarrollo previsto.
⠀
No establecen la funcionalidad implementada ni la adopción.
⠀
Los inversores deben fijarse en los lanzamientos en directo, las carteras compatibles y el uso recurrente.
⠀
El progreso más útil es un proceso de pago completo que funcione de forma consistente.
⠀
Un nombre de usuario puede simplificar la interfaz.
⠀
Por sí solo, no puede constituir un motivo para elegir DASH en lugar de un método de pago ya existente.
⠀
10 | LA CUESTIÓN DE LA VALORACIÓN
⠀
Utilizando aproximadamente 12,898 millones de monedas actuales:
⠀
Un precio de 50 dólares por acción de DASH implica una valoración de la oferta actual de aproximadamente 645 millones de dólares.
100 dólares implican aproximadamente 1.290 millones de dólares.
250 dólares implican aproximadamente 3.220 millones de dólares.
500 dólares implican aproximadamente 6.450 millones de dólares.
⠀
Un retorno a los 1.642,22 dólares implicaría aproximadamente 21.180 millones de dólares.
⠀
Se trata de ilustraciones de valoración, no de precios objetivo.
⠀
Las futuras emisiones aumentan el denominador.
⠀
Por lo tanto, un precio máximo histórico no puede considerarse simplemente como un destino de recuperación.
⠀
La presente tesis requiere supuestos sobre la demanda monetaria, la adopción de métodos de pago y la relevancia competitiva.
⠀
Un bajo número de monedas no significa que el activo sea barato.
⠀
La escasez solo importa si va de la mano con la demanda.
⠀
11 | EL CASO DEL TORO Y EL BAJO
⠀
EL CASO DEL ACTOR:
⠀
Dash convierte sus funciones de pago en un uso recurrente.
⠀
La evolución facilita el acceso a las transacciones confidenciales.
⠀
Las aplicaciones generan razones adicionales para utilizar la red.
⠀
El gasto del Tesoro produce resultados cuantificables.
⠀
Y la demanda crece más rápido que la oferta circulante.
⠀
EL CASO DEL OSO:
⠀
Los usuarios prefieren alternativas con una distribución más sólida.
⠀
Las funciones de privacidad llaman la atención, pero limitan la actividad recurrente.
⠀
Los incentivos para los nodos maestros siguen dependiendo en gran medida de las subvenciones.
⠀
La financiación para el desarrollo genera una tracción comercial insuficiente.
⠀
Y la marca tradicional no logra recuperar su relevancia.
⠀
La longevidad demuestra perseverancia.
⠀
No garantiza la cuota de mercado futura.
⠀
12 | EL VEREDICTO FINAL
⠀
Dash tiene puntos fuertes claramente identificables.
⠀
Funcionalidad de pago rápido.
⠀
Un sistema de nodos maestros establecido.
⠀
Un presupuesto de desarrollo recurrente.
⠀
Y nuevas capacidades de protección en Evolution.
⠀
Pero la viabilidad de la inversión sigue estando condicionada.
⠀
Una capitalización de mercado de aproximadamente 480 millones de dólares.
⠀
Aproximadamente 704 millones de dólares en valor totalmente diluido según los informes.
⠀
Emisión continua.
⠀
Y la necesidad de demostrar que el desarrollo de productos se traduce en una demanda sostenida.
⠀
Mi valoración:
⠀
DASH es una tesis sobre el cambio radical en materia de dinero digital y privacidad.
⠀
La prueba decisiva es que un grupo cada vez mayor de usuarios lo elige repetidamente porque la experiencia resuelve un problema importante.
⠀
Más funciones crean posibilidades.
⠀
Las mejores carteras reducen la fricción.
⠀
Los pagos recurrentes demuestran su utilidad.
⠀
La demanda de bienes duraderos determina el valor monetario.
⠀
Un descenso del 97,7% describe la distancia desde un pico anterior.
⠀
No establece qué parte de ese valor debería devolverse.
⠀
Guarda este análisis en tus favoritos antes de la próxima revisión sobre pagos y privacidad.
⠀
¿Cuál presenta la tesis más sólida a largo plazo sobre el dinero digital?
⠀
⠀
¿Podrá Dash convertir sus mejoras Evolution en una demanda duradera por parte de los usuarios?
⠀
Deja tu opinión a continuación.


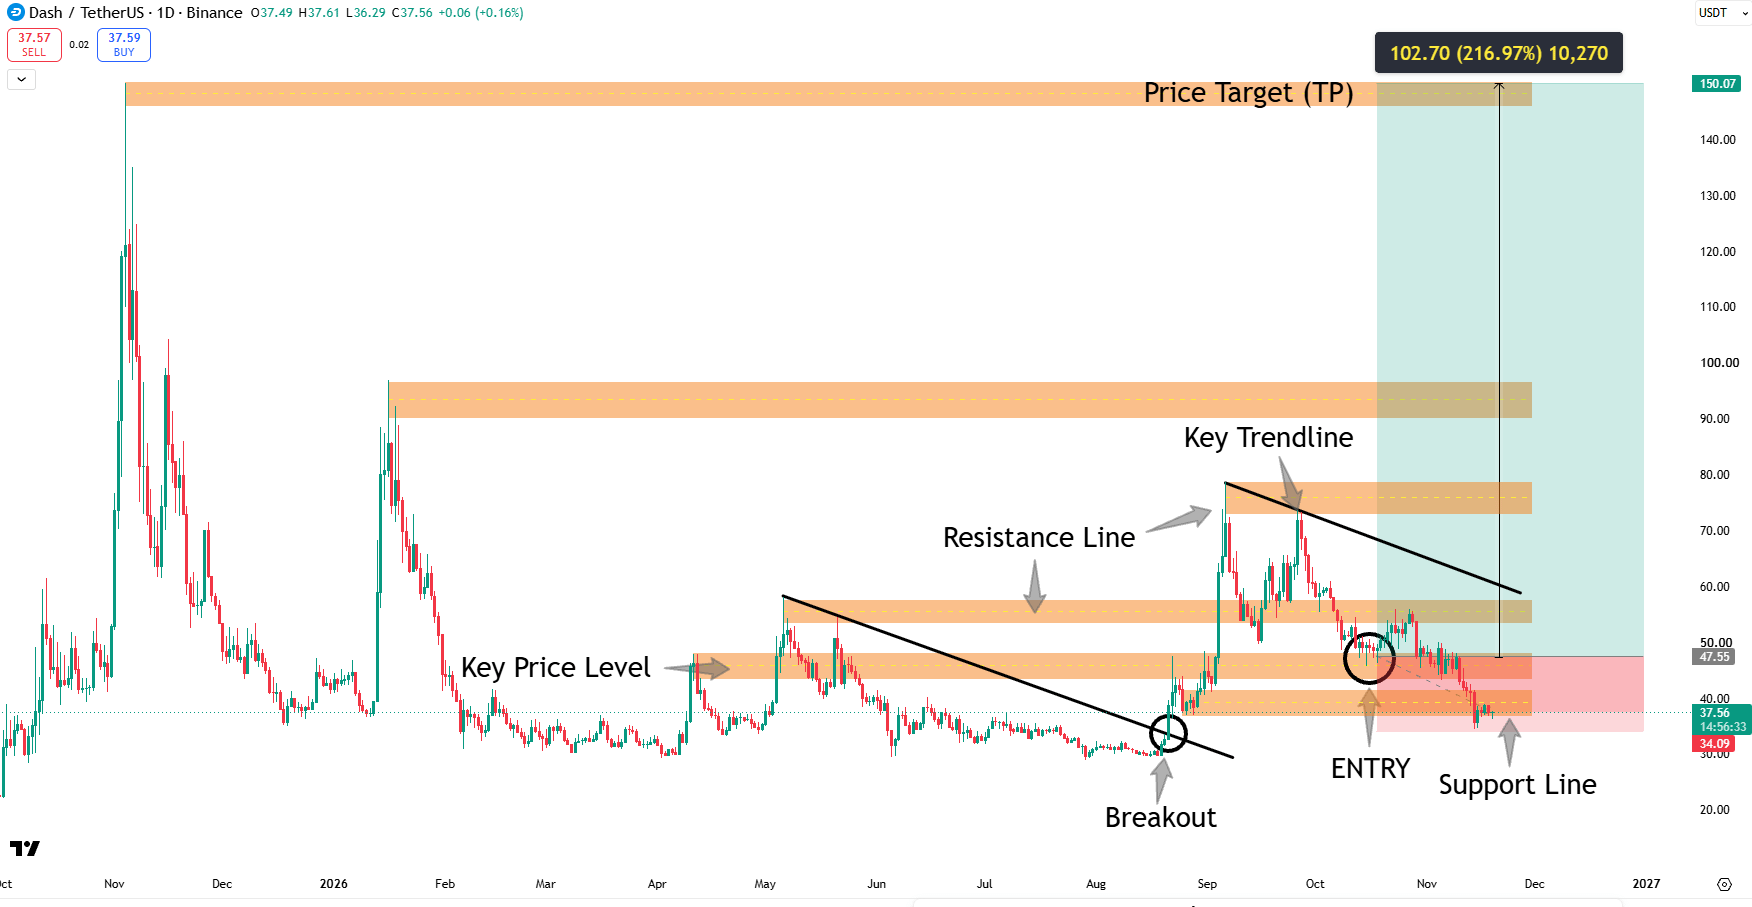
#DASH/USDT