Analicemos los resultados de $BABA: las cifras importan, pero la estructura importa aún más.
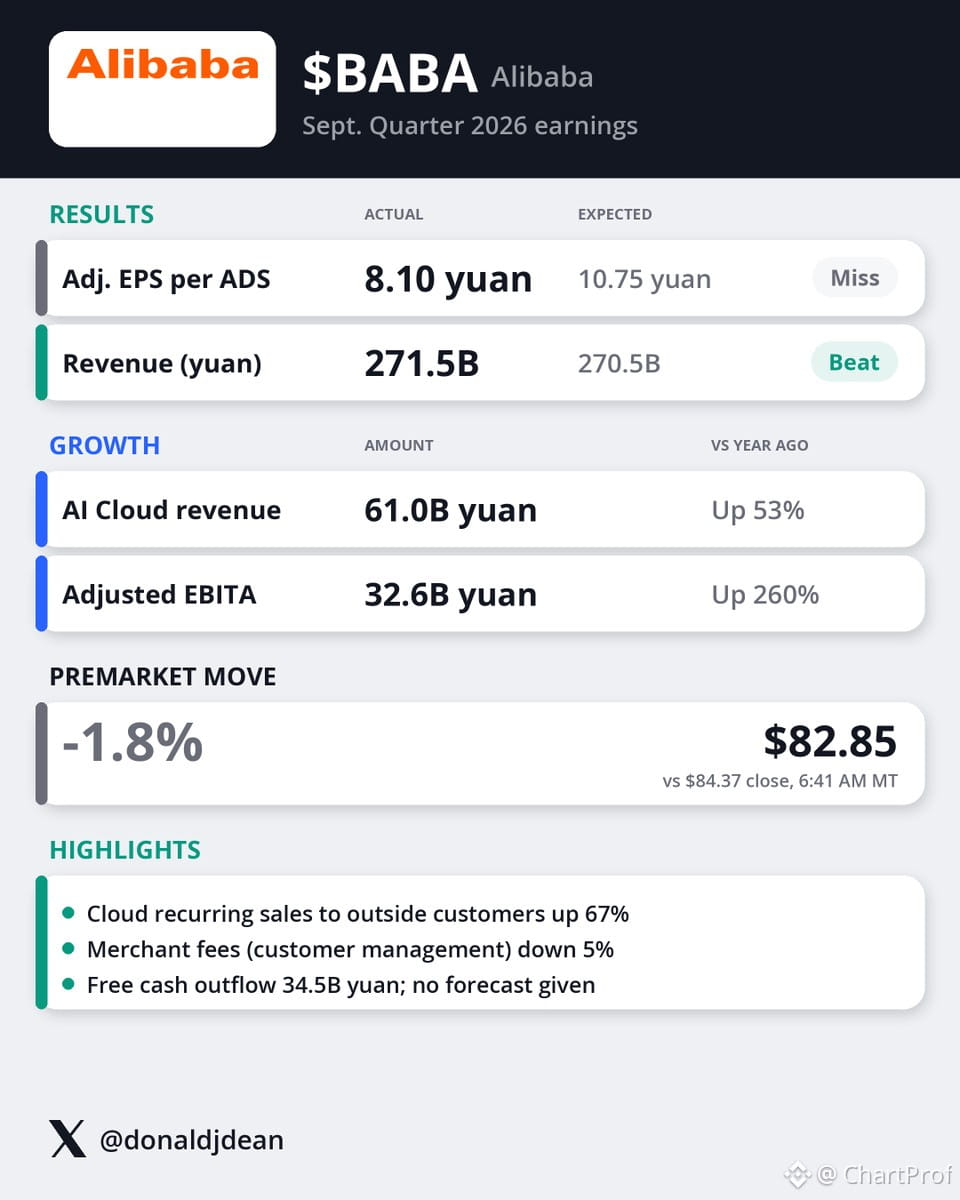
Los ingresos alcanzaron los 271,5B de yuanes, frente a los 270,5B esperados. Una superación clara, aunque no enorme. La verdadera historia está en la composición: los ingresos de AI Cloud aumentaron un 53%, hasta los 61,0B de yuanes. Eso no es crecimiento incremental: es una aceleración estructural. Las ventas recurrentes de servicios en la nube a clientes externos subieron un 67%. Esto es lo que quieres ver cuando una empresa cambia de marcha: no solo ruido en los ingresos, sino ingresos recurrentes, difíciles de perder y con altos márgenes, que se acumulan con el tiempo.
Ahora, el dato decepcionante: el BPA ajustado fue de 8,10 yuanes, frente a los 10,75 esperados. Es una brecha importante. ¿Por qué? Fuertes inversiones en IA, sin previsiones. En otras palabras: están invirtiendo agresivamente en infraestructura y no ofrecen previsiones porque el plazo para obtener resultados no está claro. Eso es una señal de alerta para los operadores a corto plazo, pero podría ser una oportunidad para los inversores a largo plazo que creen en la tesis de AI Cloud.
En la preapertura: 83 $, un 1,8% menos. El mercado está descontando el incumplimiento de las previsiones de BPA y la incertidumbre en torno al gasto de capital. Pero aquí está la lección: cuando los ingresos de la nube se aceleran tan rápido y las ventas recurrentes consolidan su posición, estás viendo una empresa cuyo futuro se está revalorizando. La pregunta no es si están gastando, sino si ese gasto se traduce en una expansión duradera de los márgenes.
Escenario: Si $BABA mantiene el soporte de 82-83 $ y las métricas de la nube siguen fuertes el próximo trimestre, esta podría ser una zona de reacumulación estructural. Invalidación: caída por debajo de 80 $ sin mejoras en las previsiones de rentabilidad. Vigila la tendencia de los ingresos de la nube: esa es la señal real, no el titular sobre el incumplimiento de las previsiones de BPA.
Los ingresos alcanzaron los 271,5B de yuanes, frente a los 270,5B esperados. Una superación clara, aunque no enorme. La verdadera historia está en la composición: los ingresos de AI Cloud aumentaron un 53%, hasta los 61,0B de yuanes. Eso no es crecimiento incremental: es una aceleración estructural. Las ventas recurrentes de servicios en la nube a clientes externos subieron un 67%. Esto es lo que quieres ver cuando una empresa cambia de marcha: no solo ruido en los ingresos, sino ingresos recurrentes, difíciles de perder y con altos márgenes, que se acumulan con el tiempo.
Ahora, el dato decepcionante: el BPA ajustado fue de 8,10 yuanes, frente a los 10,75 esperados. Es una brecha importante. ¿Por qué? Fuertes inversiones en IA, sin previsiones. En otras palabras: están invirtiendo agresivamente en infraestructura y no ofrecen previsiones porque el plazo para obtener resultados no está claro. Eso es una señal de alerta para los operadores a corto plazo, pero podría ser una oportunidad para los inversores a largo plazo que creen en la tesis de AI Cloud.
En la preapertura: 83 $, un 1,8% menos. El mercado está descontando el incumplimiento de las previsiones de BPA y la incertidumbre en torno al gasto de capital. Pero aquí está la lección: cuando los ingresos de la nube se aceleran tan rápido y las ventas recurrentes consolidan su posición, estás viendo una empresa cuyo futuro se está revalorizando. La pregunta no es si están gastando, sino si ese gasto se traduce en una expansión duradera de los márgenes.
Escenario: Si $BABA mantiene el soporte de 82-83 $ y las métricas de la nube siguen fuertes el próximo trimestre, esta podría ser una zona de reacumulación estructural. Invalidación: caída por debajo de 80 $ sin mejoras en las previsiones de rentabilidad. Vigila la tendencia de los ingresos de la nube: esa es la señal real, no el titular sobre el incumplimiento de las previsiones de BPA.