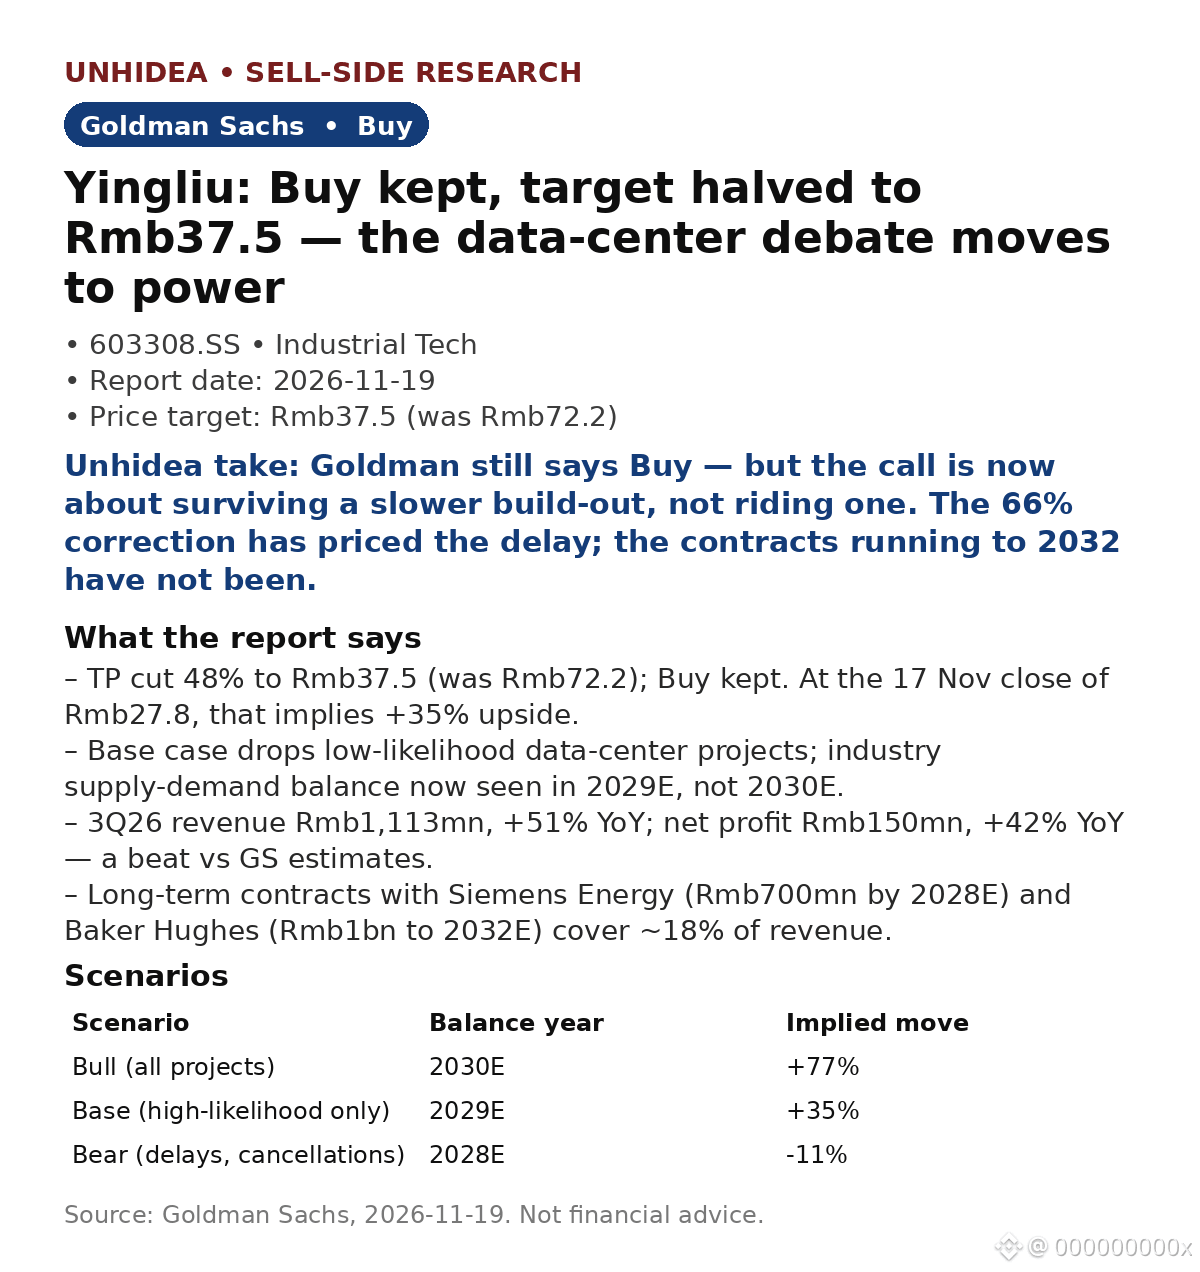
$603308.SS: Goldman recorta a la mitad su precio objetivo, pero mantiene la recomendación de compra. El debate sobre los centros de datos ha pasado de los chips a la energía.
- GS reduce un 48% el precio objetivo de Yingliu, de 72,2 RMB a 37,5 RMB, y mantiene la recomendación de compra. Al cierre del 17 de noviembre, con la acción a 27,8 RMB, esto implica un potencial alcista del 35%. El recorte refleja un reajuste de múltiplos —un PER mínimo de 25 veces sobre las ganancias estimadas para 2029—, no un desplome de la demanda.
- GS divide los proyectos de centros de datos de EE. UU. en construcción (87 GW para 2030, el 155% de los 56 GW actuales), anunciados con alta probabilidad (148 GW) y con baja probabilidad (213 GW). El escenario base excluye la última categoría, por lo que el equilibrio del sector se alcanza en 2029, un año antes.
- El detonante: victorias demócratas en las elecciones a gobernador y campañas estatales para endurecer las normas sobre centros de datos. Incluso en el escenario bajista de GS —proyectos de alta probabilidad retrasados un año y entre un 10% y un 40% cancelados—, la caída potencial es de solo un 11%.
- El respaldo: los contratos a largo plazo con Siemens Energy y Baker Hughes cubren aproximadamente el 18% de los ingresos y se extienden hasta 2028–2032. Además, la empresa acaba de superar las expectativas: ingresos de 1.113 millones de RMB en el tercer trimestre de 2026, un 51% más interanual; beneficio neto de 150 millones de RMB, un 42% más interanual.
La opinión de Unhidea: la acción ha caído un 66% desde su máximo; el mercado ya ha descontado el retraso. Lo que no ha descontado es que las palas de turbina son el cuello de botella: los fabricantes de equipos originales tienen toda su producción vendida, y Yingliu cuenta con menos del <1% de la cuota mundial, con margen para captar la demanda excedente.
La opinión de Unhidea: hay que vigilar la combinación energética, no el ciclo de los chips. GS prevé que los centros de datos de IA de EE. UU. obtengan hasta aproximadamente el 60% de su energía de turbinas de gas. Si los retrasos se prolongan, la pregunta es quién conservará los pedidos.
Riesgos: moratorias estatales en EE. UU., cancelaciones de pedidos y costes de materias primas que presionen los márgenes.
Fuente: Goldman Sachs, 19 de noviembre de 2026. Noticias posteriores al informe: NVIDIA superó las expectativas del tercer trimestre fiscal: ingresos de 115.800 millones de dólares frente a los aproximadamente 109.000 millones previstos; previsión para el cuarto trimestre de aproximadamente 130.000 millones (CNBC). Esto no constituye asesoramiento financiero.
- GS reduce un 48% el precio objetivo de Yingliu, de 72,2 RMB a 37,5 RMB, y mantiene la recomendación de compra. Al cierre del 17 de noviembre, con la acción a 27,8 RMB, esto implica un potencial alcista del 35%. El recorte refleja un reajuste de múltiplos —un PER mínimo de 25 veces sobre las ganancias estimadas para 2029—, no un desplome de la demanda.
- GS divide los proyectos de centros de datos de EE. UU. en construcción (87 GW para 2030, el 155% de los 56 GW actuales), anunciados con alta probabilidad (148 GW) y con baja probabilidad (213 GW). El escenario base excluye la última categoría, por lo que el equilibrio del sector se alcanza en 2029, un año antes.
- El detonante: victorias demócratas en las elecciones a gobernador y campañas estatales para endurecer las normas sobre centros de datos. Incluso en el escenario bajista de GS —proyectos de alta probabilidad retrasados un año y entre un 10% y un 40% cancelados—, la caída potencial es de solo un 11%.
- El respaldo: los contratos a largo plazo con Siemens Energy y Baker Hughes cubren aproximadamente el 18% de los ingresos y se extienden hasta 2028–2032. Además, la empresa acaba de superar las expectativas: ingresos de 1.113 millones de RMB en el tercer trimestre de 2026, un 51% más interanual; beneficio neto de 150 millones de RMB, un 42% más interanual.
La opinión de Unhidea: la acción ha caído un 66% desde su máximo; el mercado ya ha descontado el retraso. Lo que no ha descontado es que las palas de turbina son el cuello de botella: los fabricantes de equipos originales tienen toda su producción vendida, y Yingliu cuenta con menos del <1% de la cuota mundial, con margen para captar la demanda excedente.
La opinión de Unhidea: hay que vigilar la combinación energética, no el ciclo de los chips. GS prevé que los centros de datos de IA de EE. UU. obtengan hasta aproximadamente el 60% de su energía de turbinas de gas. Si los retrasos se prolongan, la pregunta es quién conservará los pedidos.
Riesgos: moratorias estatales en EE. UU., cancelaciones de pedidos y costes de materias primas que presionen los márgenes.
Fuente: Goldman Sachs, 19 de noviembre de 2026. Noticias posteriores al informe: NVIDIA superó las expectativas del tercer trimestre fiscal: ingresos de 115.800 millones de dólares frente a los aproximadamente 109.000 millones previstos; previsión para el cuarto trimestre de aproximadamente 130.000 millones (CNBC). Esto no constituye asesoramiento financiero.