

Nvidia superó las expectativas de Wall Street, ofreció previsiones por encima del consenso y, aun así, terminó la jornada a la baja. Las acciones subieron al principio tras conocerse el informe, pero luego cambiaron de rumbo. Las actas de tono agresivo de la Reserva Federal y la salida a bolsa de Anthropic, cuyo precio se fijó después del cierre del mercado, dejaron al resto del mercado con resultados dispares y volátiles.
Las actas de la reunión de la Fed del 27 y 28 de octubre indicaron que casi todos los participantes consideraban que probablemente sería apropiado seguir subiendo las tasas, y el dólar alcanzó un máximo de 19 meses. Después del cierre, Anthropic fijó el precio de su oferta en 83 dólares por acción, por encima del rango de entre 70 y 78 dólares que había anunciado. La operación ronda los 81.000 millones de dólares, lo que la convierte en la mayor salida a bolsa registrada. Los inversores siguen pidiendo pruebas de que la apuesta por la IA tiene recorrido, y esta semana recibieron indicios que respaldan ambas respuestas.
Una sesión mixta, con un lastre en el Dow
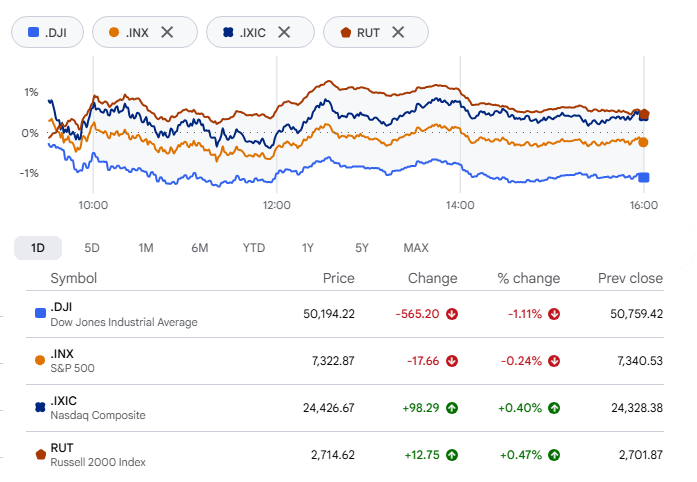
El Dow Jones Industrial Average perdió 561,25 puntos, o un 1,11%, y cerró en 50.198,17, su nivel de cierre más bajo en unos tres meses. El S&P 500 cayó un 0,23%, hasta 7.323,63. Así sumó cinco sesiones consecutivas a la baja, la racha más larga desde junio. El Nasdaq Composite subió un 0,42%, hasta 24.429,88, y el Russell 2000 avanzó aproximadamente medio punto porcentual.
Nvidia supera las expectativas, pero luego retrocede
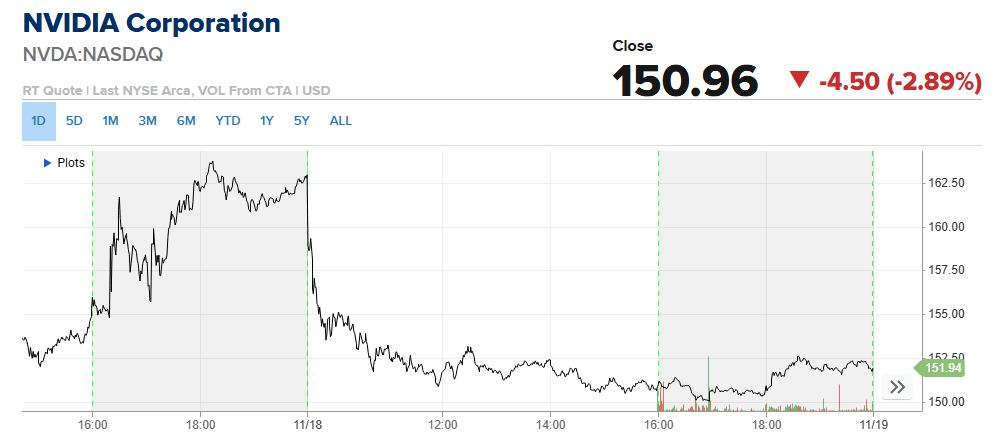
Los ingresos del tercer trimestre fueron de 115.800 millones de dólares, un 103% más que un año antes y muy por encima de la estimación de 109.100 millones de LSEG. Nvidia proyectó ingresos de 130.000 millones de dólares para el cuarto trimestre, con un margen de más o menos el 3%, frente a los 125.100 millones previstos por consenso. Aun así, la acción cerró con una caída del 2,89%, a 150,96 dólares.
El liderazgo también forma parte de la historia. Jensen Huang renunció como CEO el 12 de noviembre, y la directora financiera Colette Kress dirige la empresa de manera interina mientras el consejo busca a un sucesor. Los analistas citados por CNBC esperan que esa incertidumbre persista incluso después de un trimestre sólido.
Las apuestas indirectas por Anthropic se revalorizan
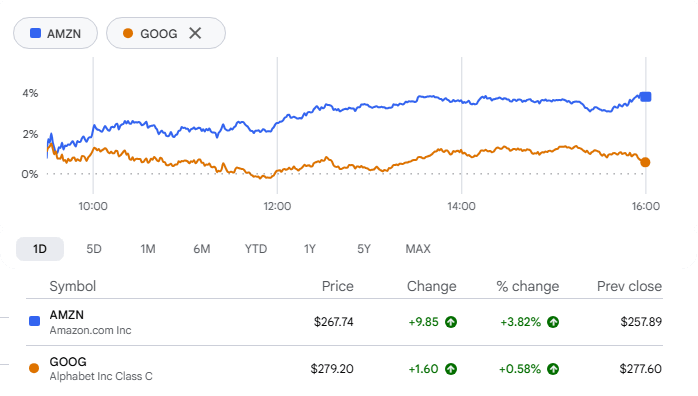
Las empresas vinculadas a Anthropic atrajeron compradores antes del debut. Amazon subió un 3,82%, hasta 267,74 dólares, y las acciones de clase A de Alphabet (GOOGL) avanzaron un 0,58%, hasta 282,44 dólares. Ambas empresas tienen participaciones directas a través de sus propias inversiones. Amazon acordó en abril invertir hasta 25.000 millones de dólares, y Google se comprometió a aportar hasta 40.000 millones días después.
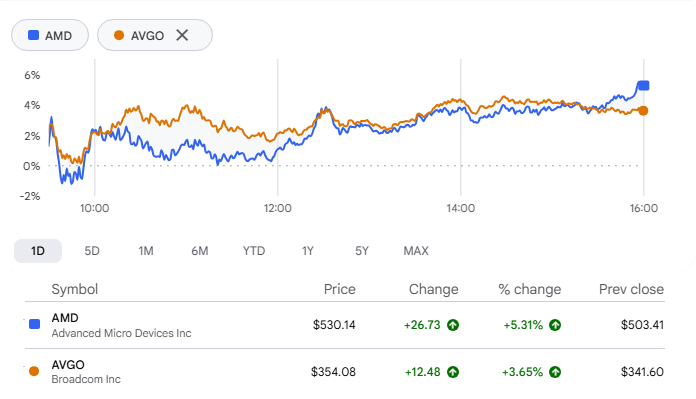
AMD avanzó aproximadamente un 5% y Broadcom cerca de un 3,7%, mientras que el grupo de semiconductores en general cerró con resultados mixtos. El vínculo de Broadcom con Anthropic es concreto. A finales de octubre, Bank of America, Blackstone, Citi y Morgan Stanley comprometieron 63.000 millones de dólares para un vehículo de inversión de propósito especial que compra chips y equipos de redes de Broadcom y los arrienda a Anthropic.
Una advertencia federal impulsa las acciones de ciberseguridad
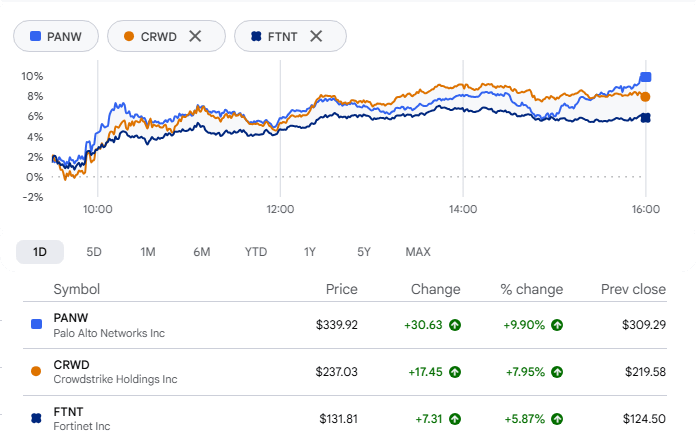
Las empresas de ciberseguridad estuvieron entre las mayores ganadoras del Nasdaq después de que la Agencia de Ciberseguridad y Seguridad de las Infraestructuras instara a las organizaciones a corregir una vulnerabilidad crítica de Java. El fallo, apodado Java4Shell, puede permitir que un atacante ejecute código de forma remota sin iniciar sesión. Palo Alto Networks (PANW) se disparó casi un 10%, CrowdStrike (CRWD) subió cerca de un 8% y Fortinet (FTNT) avanzó aproximadamente un 6%. Palo Alto publicó sus resultados después del cierre y elevó su previsión anual, por lo que la subida se produjo antes de conocerse las cifras.
Apoyo discreto, pequeñas empresas con grandes movimientos
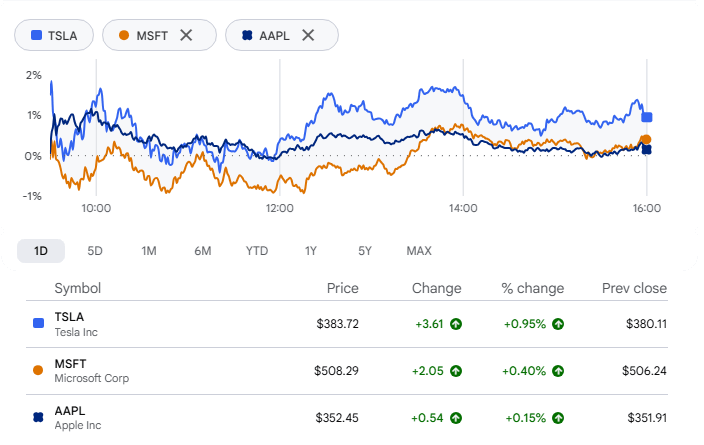
Las megaempresas amortiguaron el retroceso de la infraestructura de IA. Tesla (TSLA) subió un 0,95%, hasta 383,72 dólares; Microsoft (MSFT) avanzó un 0,40%, hasta 508,29 dólares; y Apple (AAPL) ganó un 0,15%, hasta 352,45 dólares.
Las empresas de menor capitalización registraron movimientos más pronunciados. Midera Food Processing (MFP), fabricante de equipos para la industria alimentaria escindido de Middleby en julio, subía cerca de un 11,5% al mediodía, según Benzinga, después de que Baird elevara su precio objetivo de 40 a 43 dólares y mantuviera una recomendación neutral. La empresa había superado las expectativas del tercer trimestre y elevado su previsión para todo el año el día anterior.
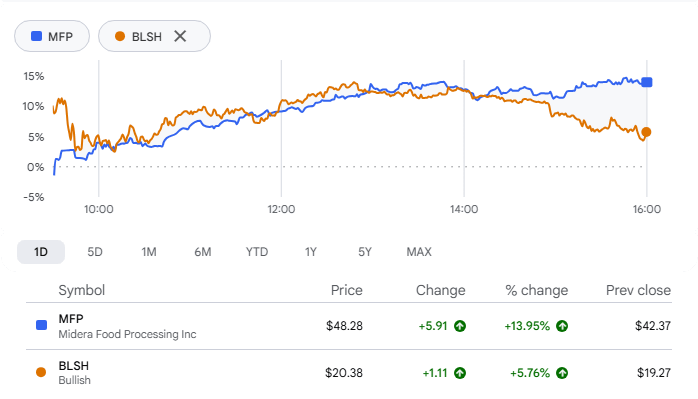
Bullish (BLSH) subió alrededor de un 5%, hasta cerca de 21 dólares al mediodía. Sus ingresos ajustados del tercer trimestre, de 84,4 millones de dólares, superaron las estimaciones. Además, el consejo aprobó una recompra de acciones de hasta 300 millones de dólares.
Target recupera el tráfico de clientes
Target (TGT) cerró con un alza del 4,01%, a 165,93 dólares, después de dispararse hasta un 7% durante la sesión. Las ventas netas del tercer trimestre aumentaron un 7,1%, hasta 27.070 millones de dólares, el mayor crecimiento del minorista desde el cuarto trimestre de 2021. Las ventas comparables subieron un 5,6%, impulsadas por un aumento del 5% en el tráfico comparable.
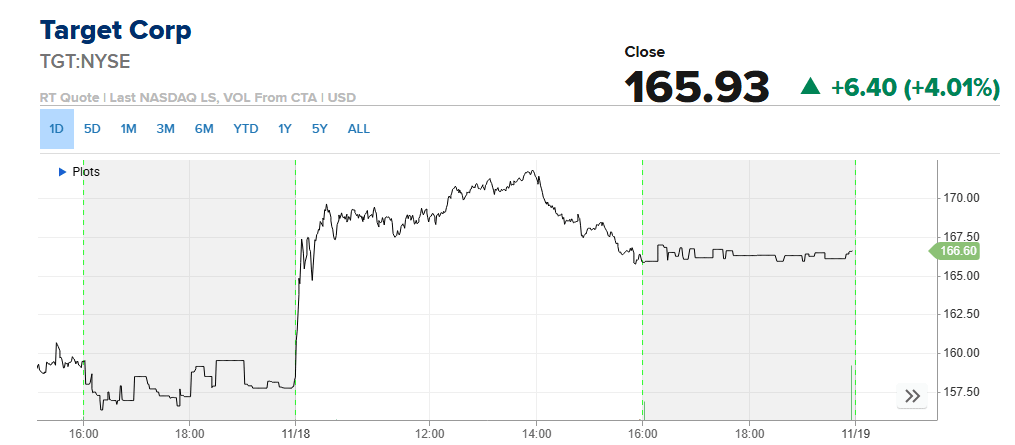
Los recortes de precios ayudaron. Target bajó los precios de casi 2.000 artículos más durante el trimestre y elevó su previsión de crecimiento de ventas para todo el año a cerca del 6%, un punto más que en su previsión anterior. Una salvedad sobre los beneficios: unos 50 centavos de los 2,65 dólares por acción provinieron de reembolsos arancelarios.
Take-Two cotiza ante el lanzamiento
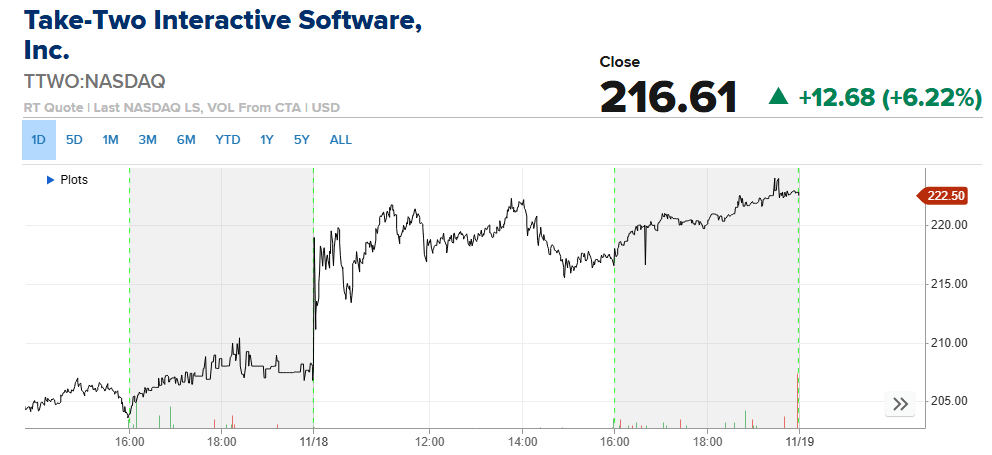
Take-Two Interactive (TTWO) subió un 6,22%, hasta cerrar en 216,61 dólares, cuando se publicaron las primeras reseñas de Grand Theft Auto VI antes de su lanzamiento el 19 de noviembre. Los críticos fueron elogiosos y las estimaciones sitúan las reservas digitales por encima de los 1.500 millones de dólares. Aun así, la acción acumula una caída de alrededor del 15% en el año tras una racha de retrasos y volatilidad.
UnitedHealth arrastra al Dow a la baja
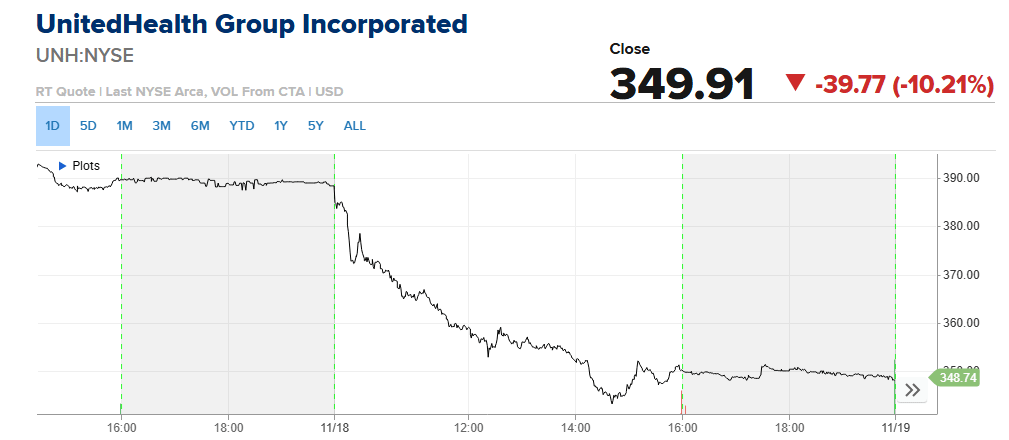
UnitedHealth cayó alrededor de un 10% el miércoles, su segunda bajada consecutiva, después de que los Centros de Servicios de Medicare y Medicaid propusieran auditorías más estrictas para las aseguradoras de Medicare Advantage. En un índice ponderado por precio en el que la acción representa aproximadamente un 4,3% del peso, eso tiene un impacto considerable. Caterpillar perdió más de un 2%.
El petróleo baja y arrastra a las acciones de energía
Los futuros del WTI cayeron más de un 4%, hasta 82,19 dólares por barril, en las operaciones de la tarde, y el Brent retrocedió más de un 2%, hasta 90,83 dólares. Los enfrentamientos entre Estados Unidos e Irán y los ataques a buques cerca del estrecho de Ormuz impidieron que la caída fuera aún mayor.
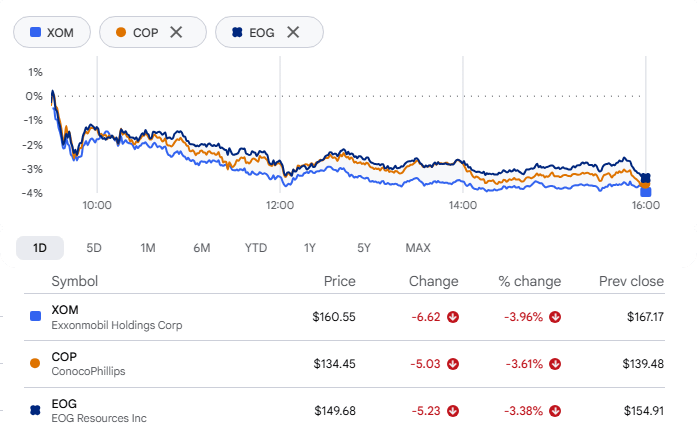
ExxonMobil y Chevron cayeron más de un 3% cada una en las operaciones de la tarde, mientras que ConocoPhillips y EOG Resources perdieron más de un 2%. El petróleo también bajó después de que la EIA informara de aumentos mayores de lo previsto en las reservas de crudo y gasolina de Estados Unidos.
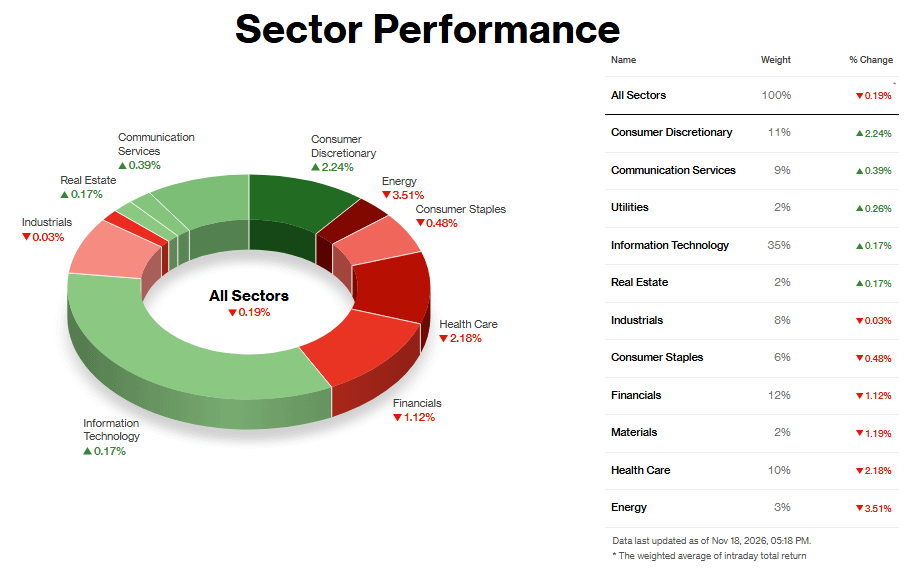
Resumen del desempeño sectorial
Sectores con mejor desempeño
Cinco de los 11 sectores del S&P 500 cerraron al alza, y Consumo discrecional lideró con una subida del 2,24%, impulsada por los resultados de los minoristas. Las ventas comparables de Target aumentaron un 5,6%, frente al 3,8% previsto, gracias al tráfico y no a los precios; además, TJX elevó su previsión de ventas comparables para todo el año y sus acciones se dispararon al inicio de la sesión.
Servicios de comunicación (+0,39%) y Servicios públicos (+0,26%) avanzaron ligeramente, sin que hubiera un factor dominante. Disney prolongó su subida tras superar las expectativas de beneficios el martes, y el ligero descenso de los rendimientos de los bonos del Tesoro dio un pequeño impulso a los servicios públicos, sensibles a los tipos de interés.
Sectores con peor desempeño
Energía cayó un 3,51%, el mayor descenso, debido al petróleo crudo. El WTI cerró con una caída del 3,2%, cerca de los 83 dólares, después de que los datos de inventarios alimentaran las expectativas de un excedente de oferta; Chevron perdió casi un 4%. Fue un movimiento de las materias primas que afectó a todo el sector, no una noticia sobre una empresa en particular.
Atención sanitaria cayó un 2,18% y, con un peso del 10%, borró la mayor parte de la contribución de Consumo discrecional. El detonante fue la propuesta antifraude CRUSH de CMS, publicada el 16 de noviembre y orientada a lograr casi 90.000 millones de dólares en ahorros federales. La propuesta reactivaría auditorías extrapoladas de Medicare Advantage que se remontarían a 2018. UnitedHealth, que ya había caído alrededor de un 5% el martes, perdió otro 10% y representó casi la mitad del descenso en puntos del Dow.
Materiales cayó un 1,19%, ya que los metales se debilitaron ante un dólar más firme. El oro, que ya se encontraba en mínimos de un año por los rendimientos y la fortaleza del dólar, siguió retrocediendo cuando el índice del dólar tocó un máximo de 19 meses y también bajaron el cobre y la plata.
El jueves llega la siguiente prueba. Anthropic comenzará a cotizar en el Nasdaq con el símbolo ANT tras fijar un precio por encima del rango previsto, y la Fed volverá a reunirse el 15 y 16 de diciembre, con una subida de tipos claramente sobre la mesa. Un debut sólido daría a la apuesta por la IA las nuevas pruebas que buscaba esta semana. Uno débil haría que el retroceso de Nvidia pareciera una señal de alerta temprana.