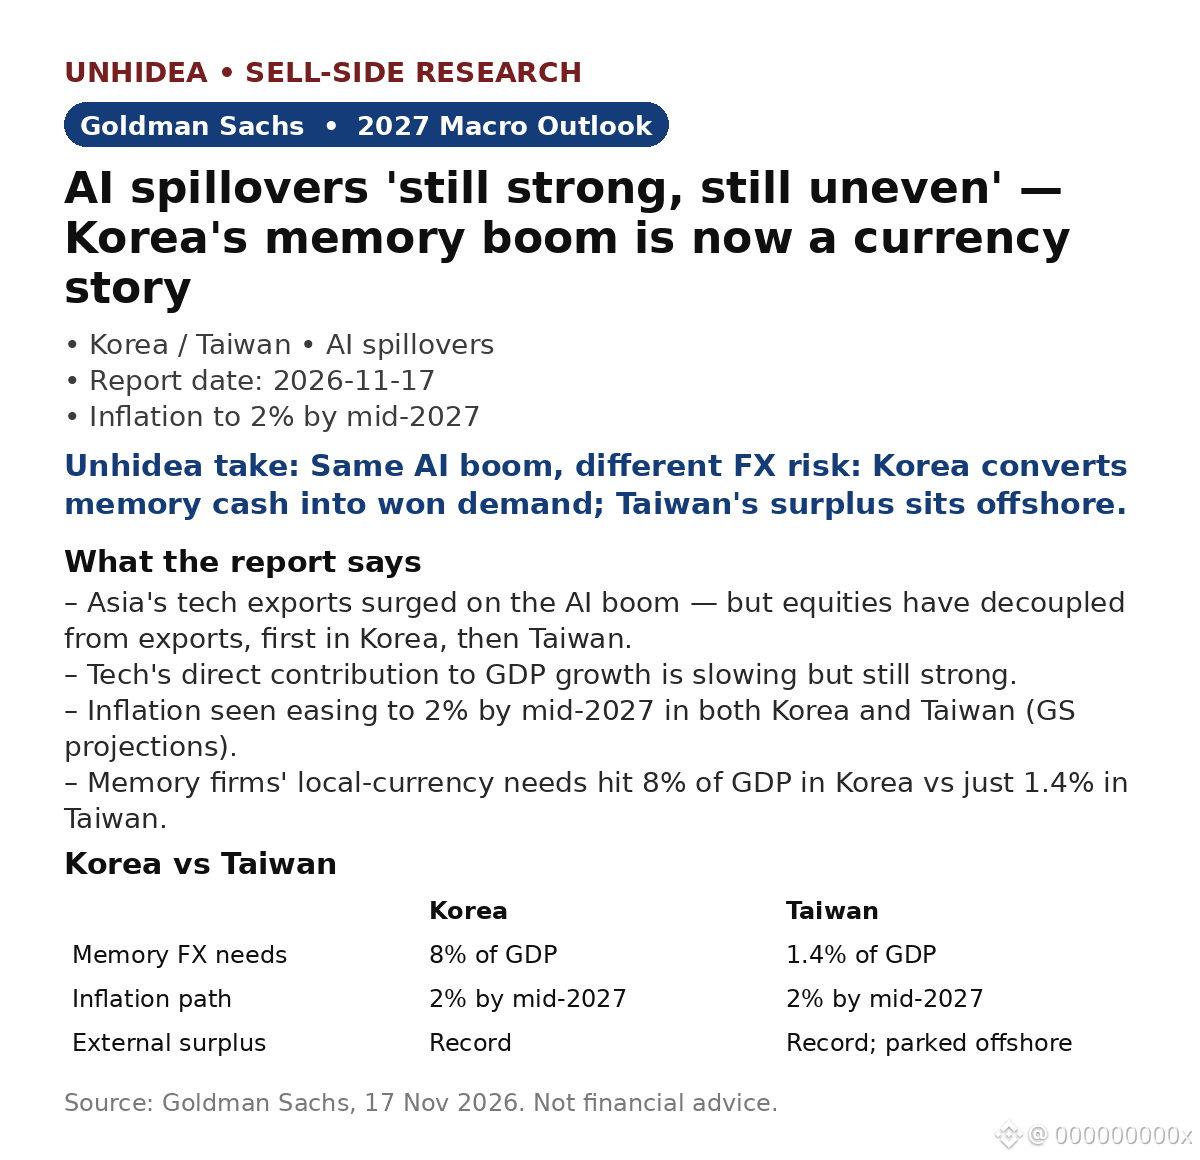
Los efectos indirectos de la IA «siguen siendo fuertes, pero desiguales»: perspectivas de Goldman Sachs para Corea y Taiwán en 2027 — la bonanza de Samsung en el sector de la memoria ahora es una historia cambiaria
- Las exportaciones tecnológicas de Asia se dispararon gracias al auge de la IA, pero las acciones se han desacoplado de las exportaciones: primero en Corea y luego en Taiwán. El índice ya no refleja fielmente el ciclo exportador.
- La contribución directa de la tecnología al crecimiento del PIB se está desacelerando, pero sigue siendo sólida. Se prevé que la inflación baje al 2% a mediados de 2027 tanto en Corea como en Taiwán (proyecciones de GS).
- Las necesidades de moneda local de las empresas de memoria alcanzan el 8% del PIB en Corea, frente a apenas el 1,4% en Taiwán. Corea convierte el auge en demanda de wones; el superávit récord de Taiwán permanece en el extranjero.
- Noticias del mercado tras el informe: los ingresos de Nvidia en el tercer trimestre fiscal fueron de 115.840 millones de dólares, un 103% más interanual, frente a los aproximadamente 109.000 millones esperados. La empresa prevé unos 130.000 millones, frente a los aproximadamente 125.000 millones previstos; tras la publicación de resultados, Samsung y SK Hynix subieron en Corea.
La lectura de Unhidea: el desacoplamiento es la señal; ahora las acciones de Corea y Taiwán cotizan en función del relato de la IA y los precios de la memoria, no de los volúmenes de exportación. Un dato débil de exportaciones ya no implica un índice débil, ni viceversa.
La lectura de Unhidea: la brecha entre el 8% y el 1,4% es la verdadera oportunidad. El won coreano se enfrenta a una demanda estructural derivada de la conversión a efectivo de las ganancias del sector de la memoria, mientras que el superávit taiwanés permanece en el extranjero: mismo auge de la IA, presión cambiaria opuesta. Hay que vigilar el KRW, no solo el KOSPI.
Riesgos: recortes en el gasto de capital en IA, reversión de los precios de la memoria, volatilidad cambiaria, controles estadounidenses a las exportaciones hacia China.
Fuente: Goldman Sachs, 17 de noviembre de 2026. Esto no constituye asesoramiento financiero.
- Las exportaciones tecnológicas de Asia se dispararon gracias al auge de la IA, pero las acciones se han desacoplado de las exportaciones: primero en Corea y luego en Taiwán. El índice ya no refleja fielmente el ciclo exportador.
- La contribución directa de la tecnología al crecimiento del PIB se está desacelerando, pero sigue siendo sólida. Se prevé que la inflación baje al 2% a mediados de 2027 tanto en Corea como en Taiwán (proyecciones de GS).
- Las necesidades de moneda local de las empresas de memoria alcanzan el 8% del PIB en Corea, frente a apenas el 1,4% en Taiwán. Corea convierte el auge en demanda de wones; el superávit récord de Taiwán permanece en el extranjero.
- Noticias del mercado tras el informe: los ingresos de Nvidia en el tercer trimestre fiscal fueron de 115.840 millones de dólares, un 103% más interanual, frente a los aproximadamente 109.000 millones esperados. La empresa prevé unos 130.000 millones, frente a los aproximadamente 125.000 millones previstos; tras la publicación de resultados, Samsung y SK Hynix subieron en Corea.
La lectura de Unhidea: el desacoplamiento es la señal; ahora las acciones de Corea y Taiwán cotizan en función del relato de la IA y los precios de la memoria, no de los volúmenes de exportación. Un dato débil de exportaciones ya no implica un índice débil, ni viceversa.
La lectura de Unhidea: la brecha entre el 8% y el 1,4% es la verdadera oportunidad. El won coreano se enfrenta a una demanda estructural derivada de la conversión a efectivo de las ganancias del sector de la memoria, mientras que el superávit taiwanés permanece en el extranjero: mismo auge de la IA, presión cambiaria opuesta. Hay que vigilar el KRW, no solo el KOSPI.
Riesgos: recortes en el gasto de capital en IA, reversión de los precios de la memoria, volatilidad cambiaria, controles estadounidenses a las exportaciones hacia China.
Fuente: Goldman Sachs, 17 de noviembre de 2026. Esto no constituye asesoramiento financiero.