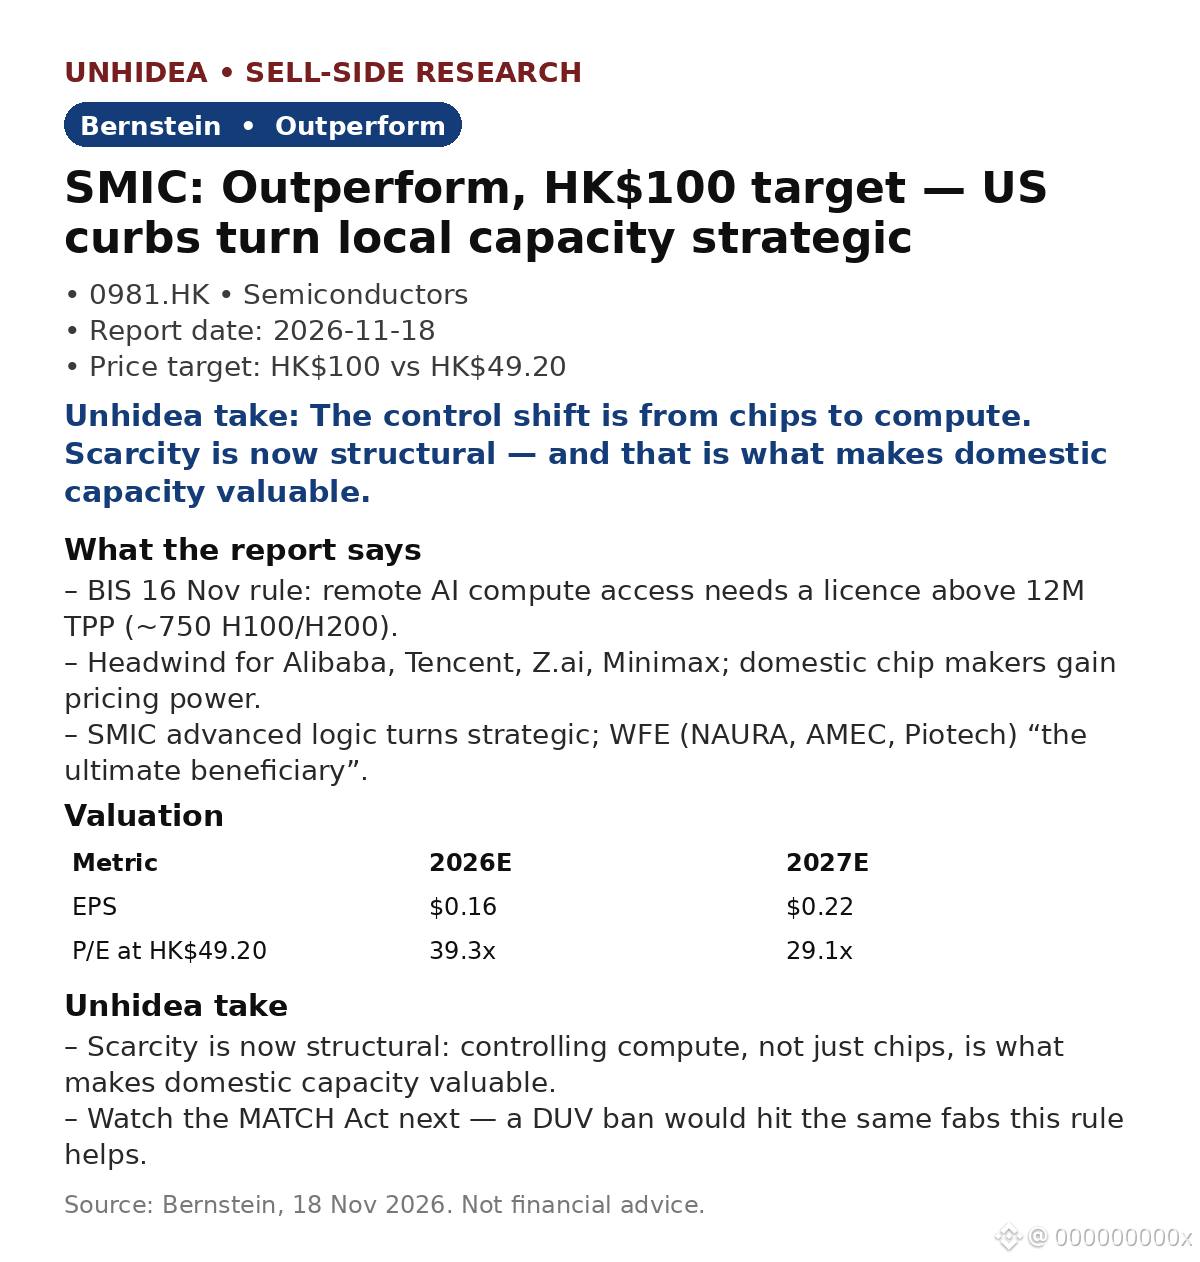
$0981.HK: EE. UU. acaba de cerrar la última gran laguna en los controles a las exportaciones de IA, y Bernstein afirma que los fabricantes chinos de chips salen ganando. Sobreponderar; precio objetivo de HK$100 frente a HK$49.20 citado (17 nov.).
La norma del BIS del 16 nov. amplía los controles: ya no solo abarcan el envío de chips, sino también el acceso remoto a capacidad de cómputo para IA. Los centros de datos en el extranjero que ofrezcan más de 12M TPP (~750 H100/H200) a usuarios vinculados con China ahora necesitan una licencia.
Bernstein: esto supone un obstáculo para los hiperescaladores y laboratorios de IA de China: la capacidad de cómputo de frontera será más cara y escasa. Los fabricantes nacionales de chips ganan poder de fijación de precios: primero Cambricon y Hygon, a través de los precios de venta promedio (ASP) y los márgenes de 2027, no de los volúmenes, a medida que la oferta de HBM se vuelve restrictiva. La lógica avanzada de SMIC adquiere importancia estratégica; NAURA, AMEC y Piotech son «los principales beneficiarios».
Valoración: SMIC-H cotiza a 39.3x el BPA estimado de 2026 ($0.16) y a 29.1x el de 2027 ($0.22); el precio objetivo de HK$100 implica una subida potencial de ~103%.
La lectura de Unhidea: el cambio va de los chips a la capacidad de cómputo; la escasez ahora es estructural, lo que hace valiosa la capacidad nacional.
La lectura de Unhidea: hay que vigilar la ley MATCH: una prohibición de DUV afectaría a las mismas fábricas; es el principal riesgo señalado por Bernstein, y un «alto el fuego» entre EE. UU. y China es el desenlace final más probable.
Riesgos: ley MATCH, represalias de China con tierras raras, más controles. Fuente: Bernstein, 18 nov. 2026. Esto no constituye asesoramiento financiero.
La norma del BIS del 16 nov. amplía los controles: ya no solo abarcan el envío de chips, sino también el acceso remoto a capacidad de cómputo para IA. Los centros de datos en el extranjero que ofrezcan más de 12M TPP (~750 H100/H200) a usuarios vinculados con China ahora necesitan una licencia.
Bernstein: esto supone un obstáculo para los hiperescaladores y laboratorios de IA de China: la capacidad de cómputo de frontera será más cara y escasa. Los fabricantes nacionales de chips ganan poder de fijación de precios: primero Cambricon y Hygon, a través de los precios de venta promedio (ASP) y los márgenes de 2027, no de los volúmenes, a medida que la oferta de HBM se vuelve restrictiva. La lógica avanzada de SMIC adquiere importancia estratégica; NAURA, AMEC y Piotech son «los principales beneficiarios».
Valoración: SMIC-H cotiza a 39.3x el BPA estimado de 2026 ($0.16) y a 29.1x el de 2027 ($0.22); el precio objetivo de HK$100 implica una subida potencial de ~103%.
La lectura de Unhidea: el cambio va de los chips a la capacidad de cómputo; la escasez ahora es estructural, lo que hace valiosa la capacidad nacional.
La lectura de Unhidea: hay que vigilar la ley MATCH: una prohibición de DUV afectaría a las mismas fábricas; es el principal riesgo señalado por Bernstein, y un «alto el fuego» entre EE. UU. y China es el desenlace final más probable.
Riesgos: ley MATCH, represalias de China con tierras raras, más controles. Fuente: Bernstein, 18 nov. 2026. Esto no constituye asesoramiento financiero.