
#DBSAndCirclePartnerToExpandAsianInstitutionsUSDCAccess
1. Qué ocurrió (actualización del mercado) 📰
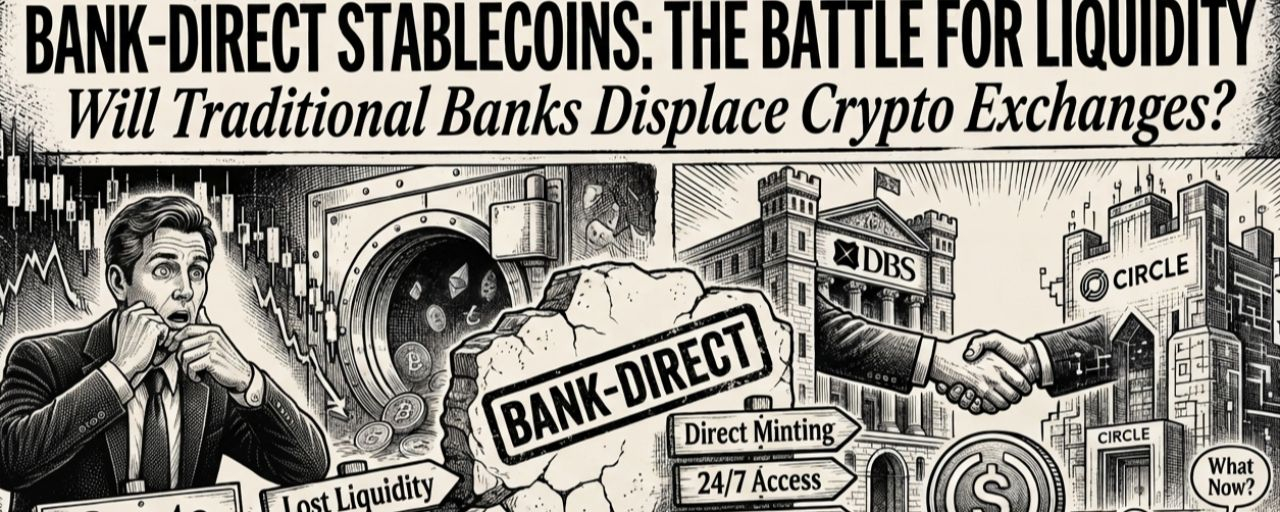
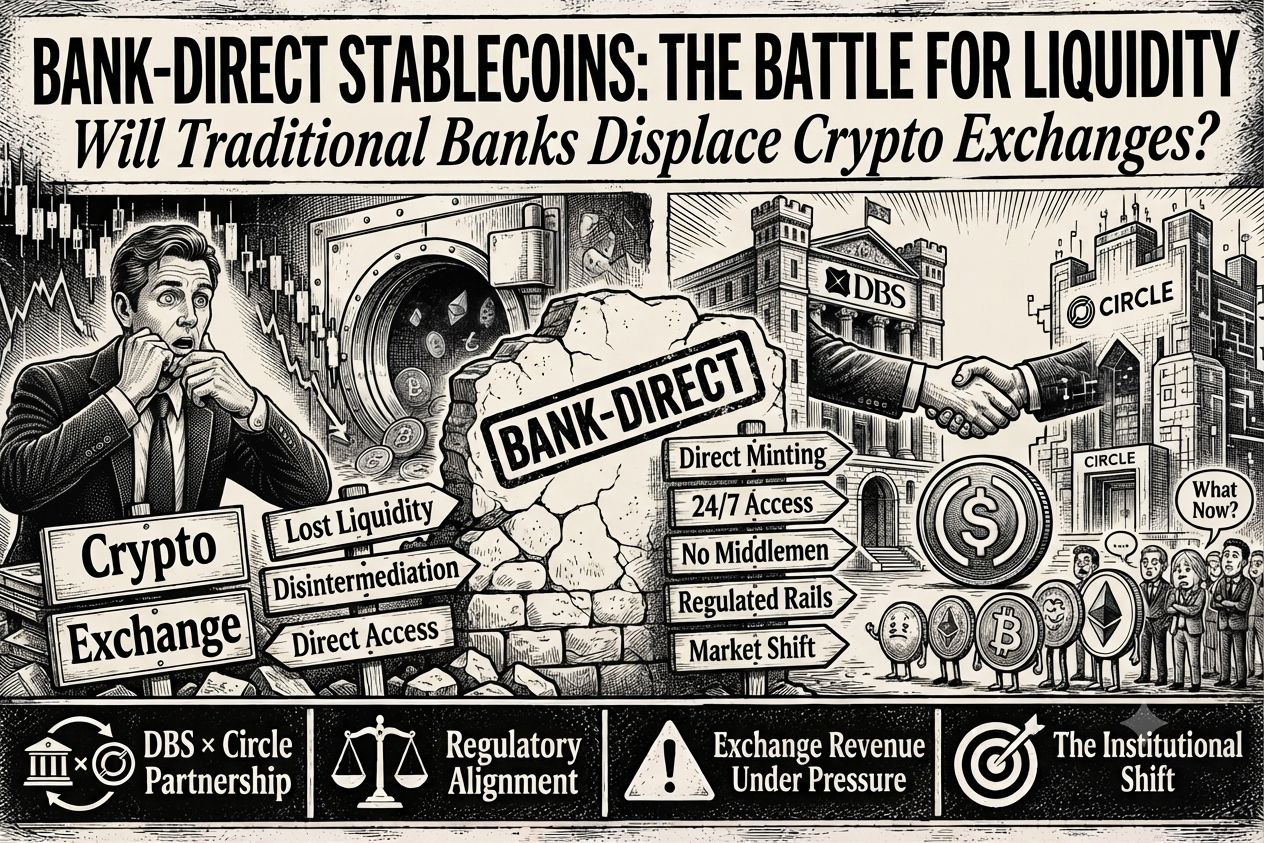
El 18 de noviembre de 2026, DBS, el banco más grande de Singapur, anunció una alianza con Circle. Los clientes institucionales elegibles ya pueden emitir y canjear USDC directamente a través de DBS, sin necesidad de acudir a un exchange o una mesa OTC. Las liquidaciones están disponibles las 24 horas, los 7 días de la semana, y son casi instantáneas, sin límites de horario bancario. Esto forma parte del Proyecto Bloom, una iniciativa de dinero tokenizado de la Autoridad Monetaria de Singapur (MAS). 🏦🤝🌐
2. Impacto en el precio de USDC — Absolutamente ninguno 💵🛡️
USDC está diseñado para mantener una paridad de 1:1 con el USD. Datos del 13 de noviembre de 2026: precio de $0.99958, capitalización de mercado de $69.43B, volumen en 24 h de $12.95B y puesto #5. La emisión y el rescate directos de DBS refuerzan aún más esta paridad; no hacen que el precio se mueva. Lo que podría verse afectado es la prima o el descuento en el mercado secundario: las grandes instituciones ya no tienen que pagar de más en los exchanges para comprar USDC en una emergencia, por lo que la «prima por escasez» del exchange podría disminuir. 📉✅
3. Impacto en el mercado de exchanges de criptomonedas: presión estructural, no un shock inmediato⚠️🏗️
Esta decisión no supone un «golpe» directo para los exchanges, pero sin duda representa un cambio estructural gradual. Antes, cuando las grandes instituciones necesitaban USDC, tenían que acudir a plataformas como Binance, Coinbase u OKX, y los exchanges obtenían ingresos mediante diferenciales y comisiones. Ahora DBS ofrece un canal mayorista directo que permite a los grandes clientes prescindir de los exchanges. Para estos, esto significa que podrían perder a un importante «cliente de liquidez». 🚶♂️💸
Sin embargo, el impacto inmediato es limitado: (a) solo está disponible para clientes institucionales que cumplan los requisitos, no para clientes minoristas; (b) DBS se centra en Asia y los flujos globales siguen pasando por los exchanges; (c) los exchanges tienen otras fuentes de ingresos, como el trading, los derivados y los productos de rendimiento. Los datos recientes sobre los flujos de los exchanges también son mixtos: en los últimos 7 días, Binance registró entradas de +$935M, mientras que MEXC registró salidas de -$738M. El mercado sigue estando centrado en los exchanges, pero el canal bancario directo está creando una nueva alternativa. ⚖️📊
4. Por qué DBS y Circle necesitaban hacer esto 🤔💡
Por parte de DBS: demanda de clientes institucionales. Las empresas están adoptando el dinero tokenizado y necesitaban un canal de USDC a nivel bancario, sin riesgo de contraparte de los exchanges. También era necesario poner en práctica el Proyecto Bloom. 🏢📈
Por parte de Circle: ampliar los canales de distribución. CPN (Circle Payments Network) de Circle está ampliando sus operaciones; el volumen anualizado de transacciones alcanzó los $8.3B en marzo de 2026. Al añadir un canal bancario de primer nivel como DBS, Circle busca reducir su dependencia de los socios de intercambio y captar el mercado institucional. El director de cumplimiento normativo de Circle afirma claramente que las instituciones necesitan una «forma fiable» de acceder a las stablecoins. 🚀🔗
5. Confirmación de la tendencia: no solo USDC, todo el modelo bancario directo está ganando terreno🌊🏦
RLUSD (Ripple) lanzó Ripple Mint en julio de 2026, con servicios institucionales de emisión y rescate mediante API. En octubre, Cross River Bank integró RLUSD, con BNY y Standard Chartered a cargo de la custodia. PYUSD (PayPal/Paxos) se emite a través de una licencia fiduciaria regulada por la OCC, lo que representa una infraestructura de nivel bancario. USDtb/USAT es emitida directamente por Anchorage Digital Bank. Esto significa que DBS y Circle no están solos: el modelo de «bancos como puerta de entrada a las stablecoins» se está convirtiendo en una tendencia de todo el sector. 🔄🏛️
6. Conclusión para los exchanges🎯🔮
El precio de USDC no se moverá, pero la posición de los exchanges como «intermediarios de liquidez» está siendo cuestionada gradualmente. Para las grandes instituciones, el canal bancario directo se está convirtiendo en una alternativa creíble. Los exchanges tendrán que replantearse su propuesta de valor y centrarse no solo en la distribución de USDC, sino también en la flexibilidad multicadena, la infraestructura de trading y la integración con DeFi. Para los exchanges que eran simplemente un «lugar para comprar stablecoins», la señal es clara: el banco está llegando y ofrece tarifas mayoristas. 🏁🔔


#Binance #BTC #NvidiaBeatsEstimatesWith$130BQ4Outlook #DBSAndCirclePartnerToExpandAsianInstitutionsUSDCAccess