
Solo cuando «compre lo que compre, todo baja» se volvió la norma entendí el verdadero significado de la inversión periódica y la asignación de activos
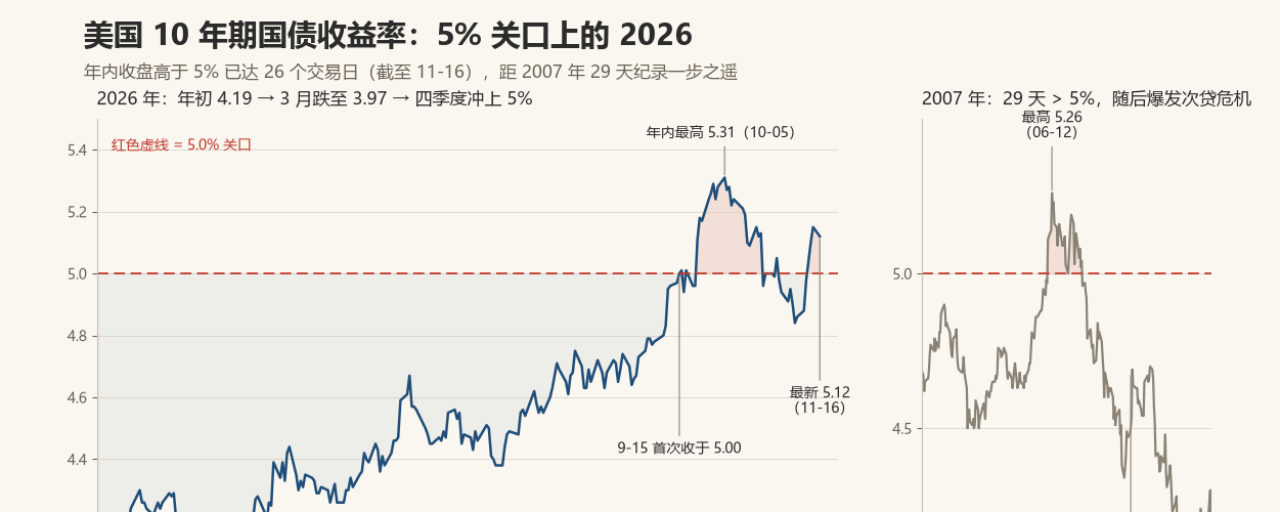
En la segunda semana de noviembre, abrí tres cuentas: la cartera simulada del mercado cripto acumulaba pérdidas no realizadas del 49 %, el CSI 300 había vuelto a su mínimo de un año y, para colmo, el valor liquidativo de los productos bancarios de inversión R2 también empezaba a caer. Las acciones bajaban, las criptomonedas bajaban e incluso las inversiones «prudentes» bajaban. Mi primera reacción fue: «¿Será que tengo muy mala suerte?». Solo después me di cuenta de que había entendido mal la idea de no poner todos los huevos en la misma cesta: no era que hubiera un problema con un activo en particular, sino que había cambiado el ancla de valoración. El mundo de «tipos de interés bajos y dinero barato» al que nos habíamos acostumbrado durante los últimos diez años está llegando a su fin, y es evidente que todavía no he aprendido a manejar estas nuevas reglas.
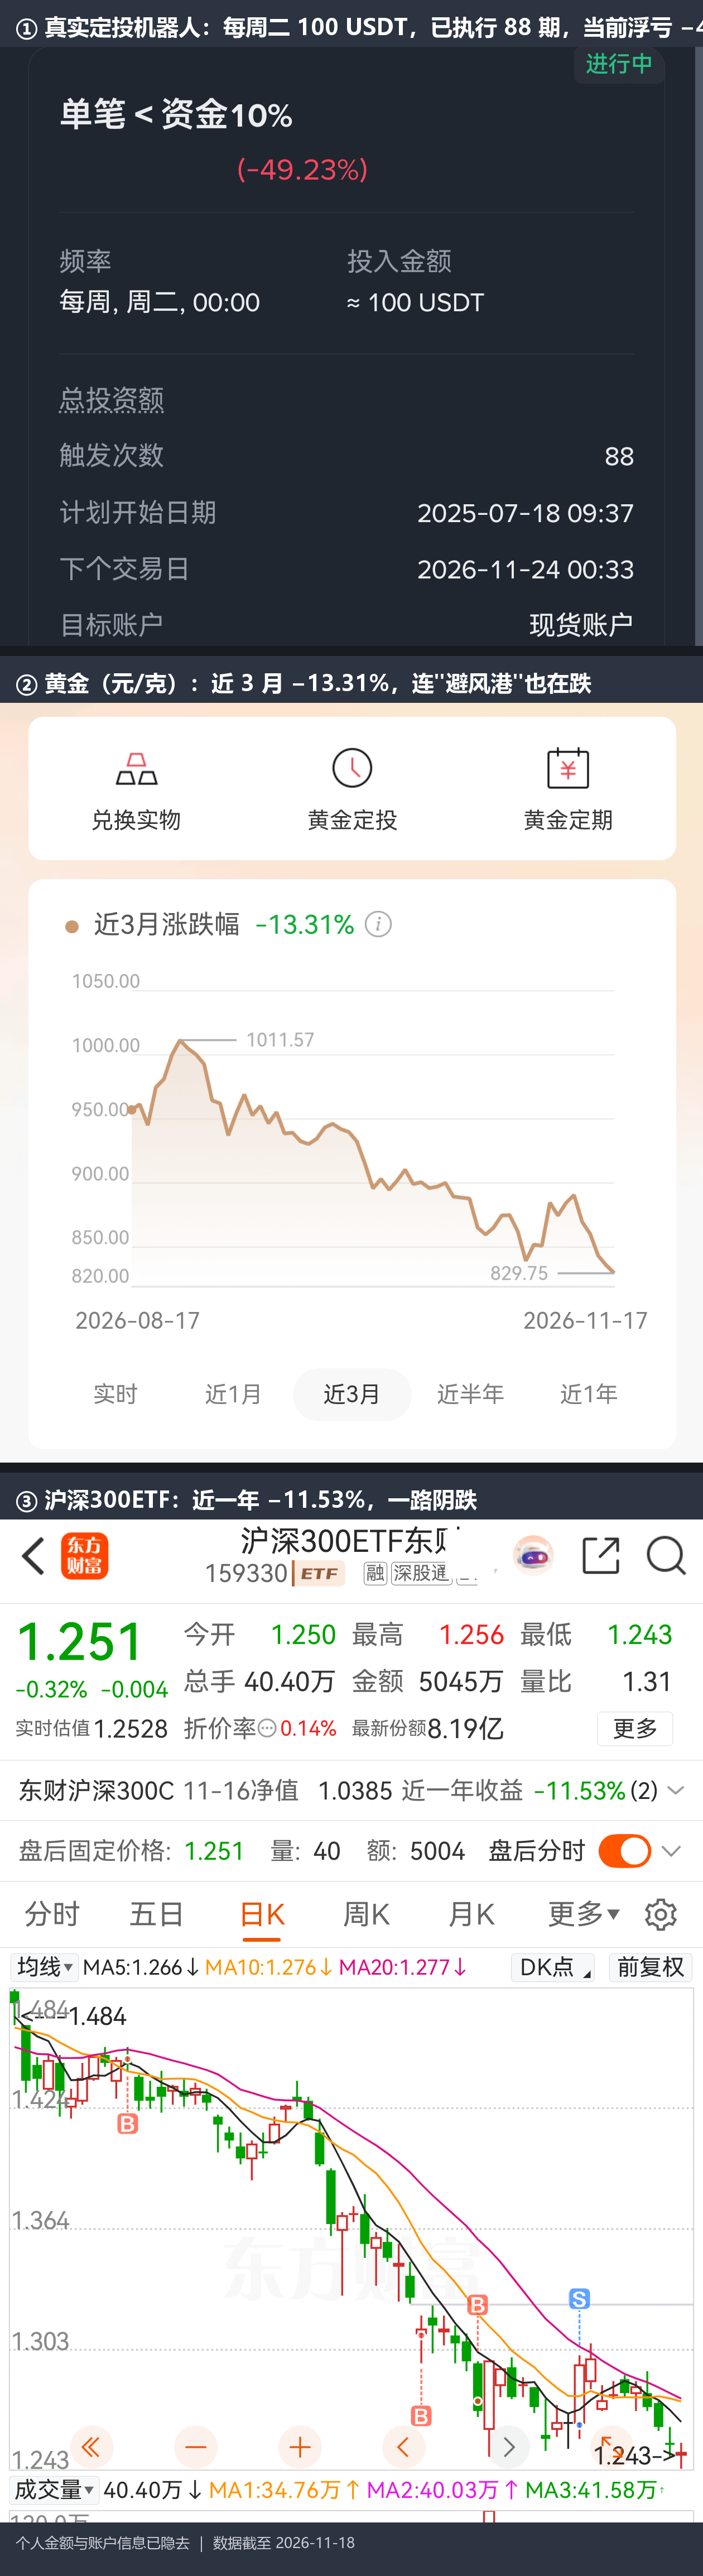
¿Por qué ahora "todo lo que compras baja"?
En definitiva, esta caída no se debe a que los activos hayan empeorado, sino a que el dinero ha encontrado un destino más sencillo: los bonos del Tesoro estadounidense.
I. Un rendimiento sin riesgo del 5% lo cambia todo
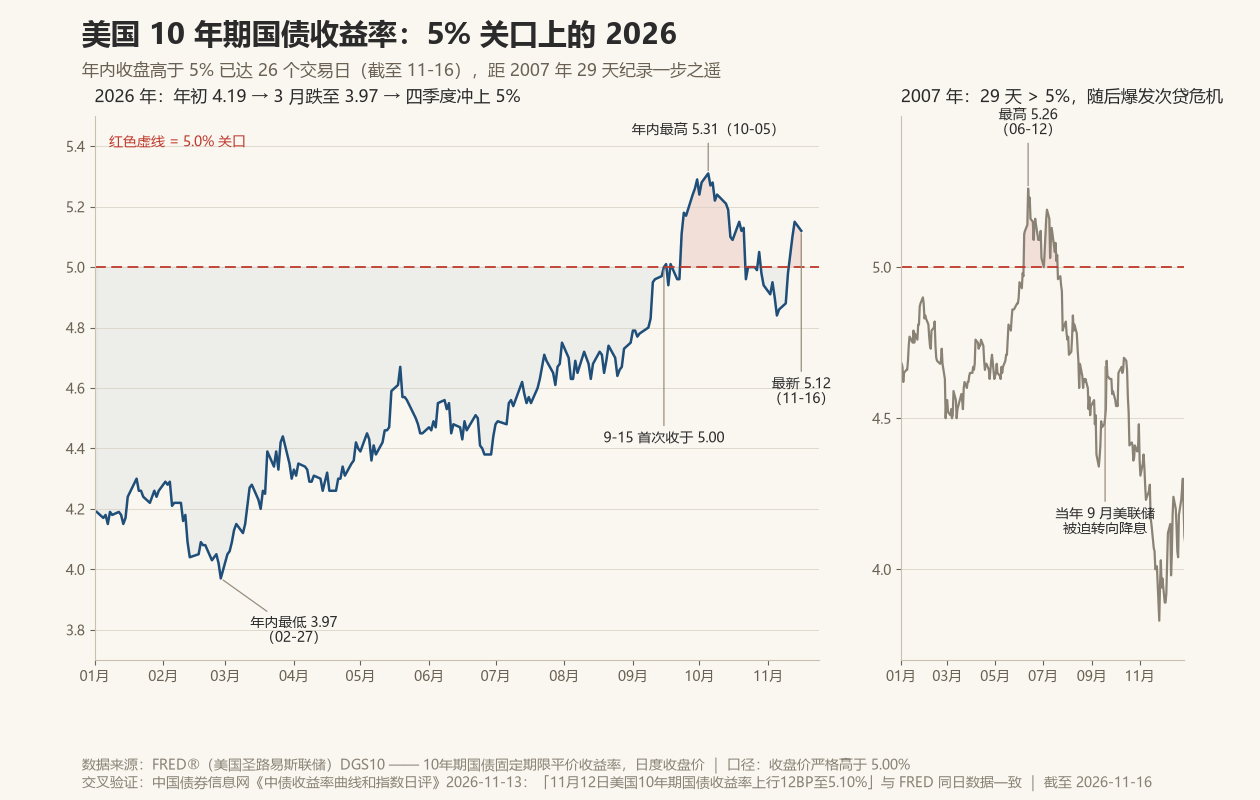
Esta semana, el rendimiento de los bonos del Tesoro estadounidense a 10 años ha fluctuado cerca de máximos, en torno al 5,10%. Desde comienzos de año, ha cerrado por encima del 5% durante 27 jornadas bursátiles, a solo dos días del récord histórico de 29 jornadas establecido en 2007. El 7 de octubre llegó a tocar el 5,36% durante la sesión, el nivel más alto en horario habitual de negociación desde 2002. Desde mediados de septiembre, las tasas hipotecarias a 30 años se han mantenido por encima del 7%.
Más importante aún es la orientación de la política monetaria. El IPC subyacente de octubre aumentó un 0,3% intermensual, por encima de lo previsto. El mercado ya descuenta una probabilidad cercana al 100% de que los tipos suban 25 puntos básicos en la reunión del 9 de diciembre, y ha elevado de golpe de 50 a más de 80 puntos básicos la previsión de subidas acumuladas hasta septiembre de 2027. Waller, miembro de la Junta de Gobernadores de la Reserva Federal, incluso declaró públicamente que consideraría una subida de 50 puntos básicos de una sola vez si la inflación subyacente siguiera avanzando a un ritmo superior al 0,3%.
El dinero vota con los pies. Desde comienzos de año, las entradas de capital en fondos de inversión y ETF estadounidenses de renta fija han alcanzado un récord histórico. Un gestor de fondos lo expresó sin rodeos: "Los bonos están recuperando su función defensiva tradicional en la asignación de activos".
En pocas palabras: antes se compraban bonos para protegerse del riesgo; ahora, los bonos ofrecen por sí mismos un rendimiento atractivo.
II. Todos los activos tienen que compararse con el 5%
En esencia, el precio de cualquier activo se calcula descontando sus flujos de caja futuros a un determinado tipo de interés. Cuando el tipo sin riesgo sube del 1% al 5%, aumenta el denominador y el valor teórico de todos los activos disminuye, especialmente el de aquellos que no generan flujos de caja y cuyo precio depende por completo de "historias sobre el futuro".
Hagamos las cuentas con #沪深300 : la relación precio-beneficio actual es de unas 13 veces, lo que implica una rentabilidad de los beneficios de aproximadamente el 7,7%. Si restamos el rendimiento sin riesgo del 5%, la prima de riesgo restante es de apenas 2,7 puntos porcentuales, mientras que históricamente esa diferencia suele situarse entre 4 y 6 puntos. En otras palabras, las acciones A chinas no están ahora "tan baratas como para comprarlas con los ojos cerrados"; su atractivo relativo frente a los bonos del Tesoro ha caído a niveles bajos.
Bitcoin$BTC es aún más extremo. No genera ningún flujo de caja; su precio depende por completo de la liquidez y del apetito por el riesgo, por lo que es uno de los activos más sensibles a los tipos de interés. Por eso vemos que:
El punto de referencia de los activos ha cambiado
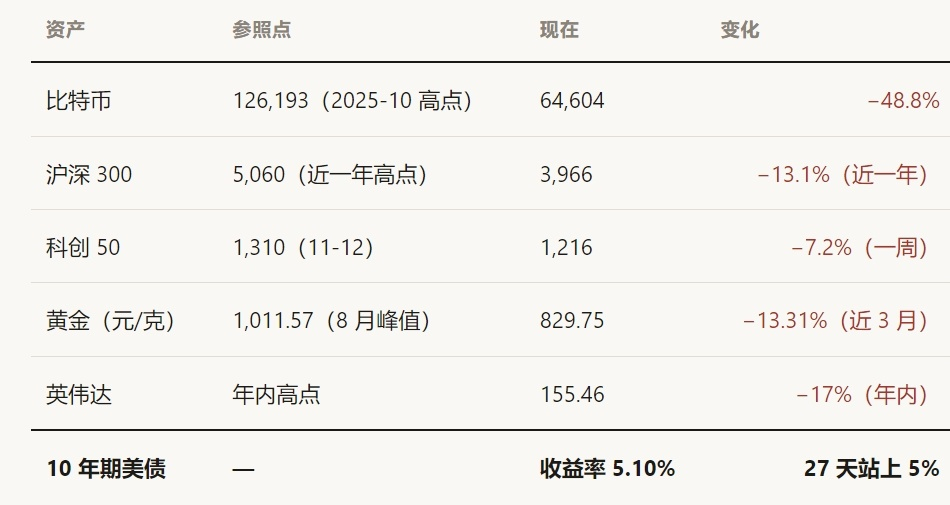
El contraste de #英伟达Q3财报 merece una mirada más atenta: Nvidia acaba de presentar unos resultados casi perfectos: ingresos trimestrales de 115.800 millones de dólares, el doble que el año anterior; un aumento del 110% en los ingresos de centros de datos, y una previsión de 130.000 millones para el próximo trimestre, también por encima de lo esperado. Sin embargo, sus acciones solo subieron un 4% después del cierre. En un mundo de rendimientos del 5%, las empresas ya no tienen el poder de poner precio a las buenas noticias.
Por eso, que "todo lo que compras baja" no es una ilusión. En este mundo de rendimientos sin riesgo del 5%, se está revisando el precio de todos los activos de riesgo. No necesitas decidir qué empresa es mejor; basta con tener bonos del Tesoro al 5%.
No tienes que hacer nada: obtienes un 5% en un año.
Cuando "no hacer nada" te da un 5%, hay que descontar el valor de los activos que requieren relatos, espera y fe.
III. ¿Qué le depara el mercado a 2027?
Si los bonos del Tesoro estadounidense al 5% se mantienen, #黄金跌破200日均线进入熊市 , a corto plazo tampoco parece que haya que esperar un cambio de tendencia. ¿Por qué iba a elegir el gran capital los riesgos extremos y las bruscas fluctuaciones del mundo cripto en vez de un rendimiento seguro? ¿Pueden los inversores minoristas impulsar el mercado cripto? ¡Es evidente que no!
Pero también es evidente que los bonos del Tesoro estadounidense al 5% no podrán mantenerse así durante mucho tiempo. Por eso, la cuestión clave es determinar cuándo se producirá ese punto de inflexión. Este año lo he aprendido de primera mano: no hay que confiar únicamente en la estrategia sencilla de invertir periódicamente, sino también saber cuándo comprar y cuándo vender.