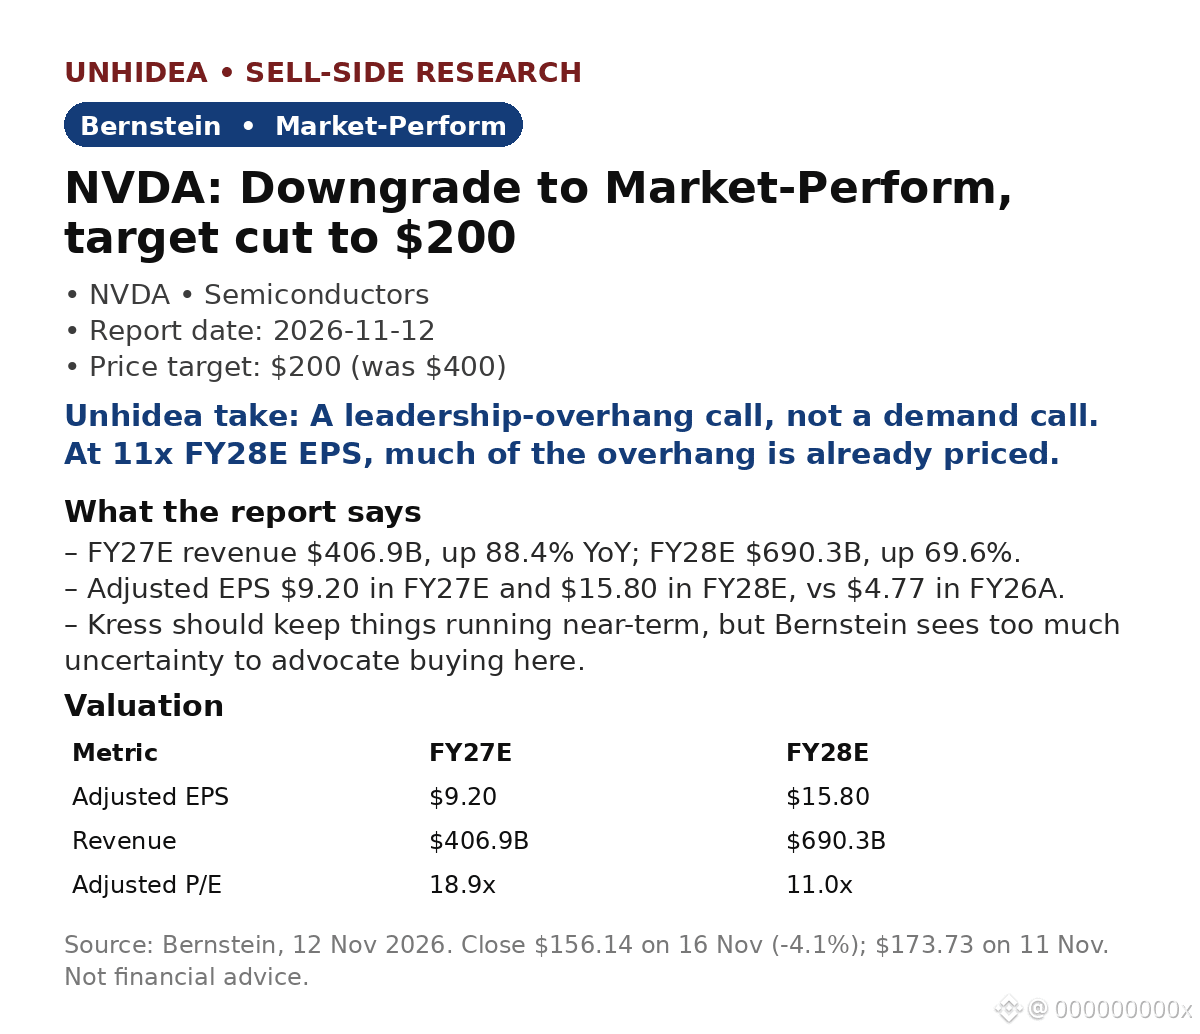
$NVDA: Bernstein rebaja a rendimiento en línea con el mercado y reduce a la mitad el precio objetivo, a $200
Bernstein rebajó la calificación de NVIDIA a rendimiento en línea con el mercado y redujo su precio objetivo de $400 a $200, después de que el director ejecutivo Jensen Huang dimitiera el 11 de noviembre. Colette Kress es la directora ejecutiva interina. Los resultados se publicarán el 17 de noviembre, sin anuncio previo.
- Ingresos estimados para el ejercicio fiscal 2027: $406.9B, un aumento interanual del 88.4%; para el ejercicio fiscal 2028: $690.3B, un aumento del 69.6%.
- Se prevé un BPA ajustado de $9.20 en el ejercicio fiscal 2027 y de $15.80 en el ejercicio fiscal 2028, frente a $4.77 en el ejercicio fiscal 2026.
- Valoración: un múltiplo de 11x el BPA promedio estimado para los ejercicios fiscales 2028-2029, de $19.04, sustenta el precio objetivo de $200; las acciones cerraron a $156.14 el 16 de noviembre, con una caída del 4.1% ese día, lo que implica un potencial alcista de ~28% (frente a ~15% al cierre del 11 de noviembre, a $173.73).
- Bernstein: Kress debería mantener las operaciones en marcha a corto plazo, pero la incertidumbre sobre nuevas noticias y sobre quién será el nuevo director ejecutivo que ocupará el lugar de Huang es demasiado alta como para recomendar comprar ahora.
Opinión de Unhidea: esta es una valoración afectada por la incertidumbre sobre el liderazgo, no por la demanda: la oportunidad en centros de datos sigue describiéndose como enorme.
Opinión de Unhidea: con un múltiplo de 11x el BPA estimado para el ejercicio fiscal 2028, gran parte de ese lastre ya está reflejado en el precio; los resultados del 17 de noviembre serán la próxima prueba real.
Riesgos: nuevas noticias, menor crecimiento, competencia, desarrollo de chips propios y controles a las exportaciones.
Fuente: Bernstein, 12 de noviembre de 2026. Esto no constituye asesoramiento financiero.
Bernstein rebajó la calificación de NVIDIA a rendimiento en línea con el mercado y redujo su precio objetivo de $400 a $200, después de que el director ejecutivo Jensen Huang dimitiera el 11 de noviembre. Colette Kress es la directora ejecutiva interina. Los resultados se publicarán el 17 de noviembre, sin anuncio previo.
- Ingresos estimados para el ejercicio fiscal 2027: $406.9B, un aumento interanual del 88.4%; para el ejercicio fiscal 2028: $690.3B, un aumento del 69.6%.
- Se prevé un BPA ajustado de $9.20 en el ejercicio fiscal 2027 y de $15.80 en el ejercicio fiscal 2028, frente a $4.77 en el ejercicio fiscal 2026.
- Valoración: un múltiplo de 11x el BPA promedio estimado para los ejercicios fiscales 2028-2029, de $19.04, sustenta el precio objetivo de $200; las acciones cerraron a $156.14 el 16 de noviembre, con una caída del 4.1% ese día, lo que implica un potencial alcista de ~28% (frente a ~15% al cierre del 11 de noviembre, a $173.73).
- Bernstein: Kress debería mantener las operaciones en marcha a corto plazo, pero la incertidumbre sobre nuevas noticias y sobre quién será el nuevo director ejecutivo que ocupará el lugar de Huang es demasiado alta como para recomendar comprar ahora.
Opinión de Unhidea: esta es una valoración afectada por la incertidumbre sobre el liderazgo, no por la demanda: la oportunidad en centros de datos sigue describiéndose como enorme.
Opinión de Unhidea: con un múltiplo de 11x el BPA estimado para el ejercicio fiscal 2028, gran parte de ese lastre ya está reflejado en el precio; los resultados del 17 de noviembre serán la próxima prueba real.
Riesgos: nuevas noticias, menor crecimiento, competencia, desarrollo de chips propios y controles a las exportaciones.
Fuente: Bernstein, 12 de noviembre de 2026. Esto no constituye asesoramiento financiero.