
La posible ventaja de IREN frente a CoreWeave no radica en su escala actual, sino en su capacidad para conservar una mayor parte de la cadena de beneficios.
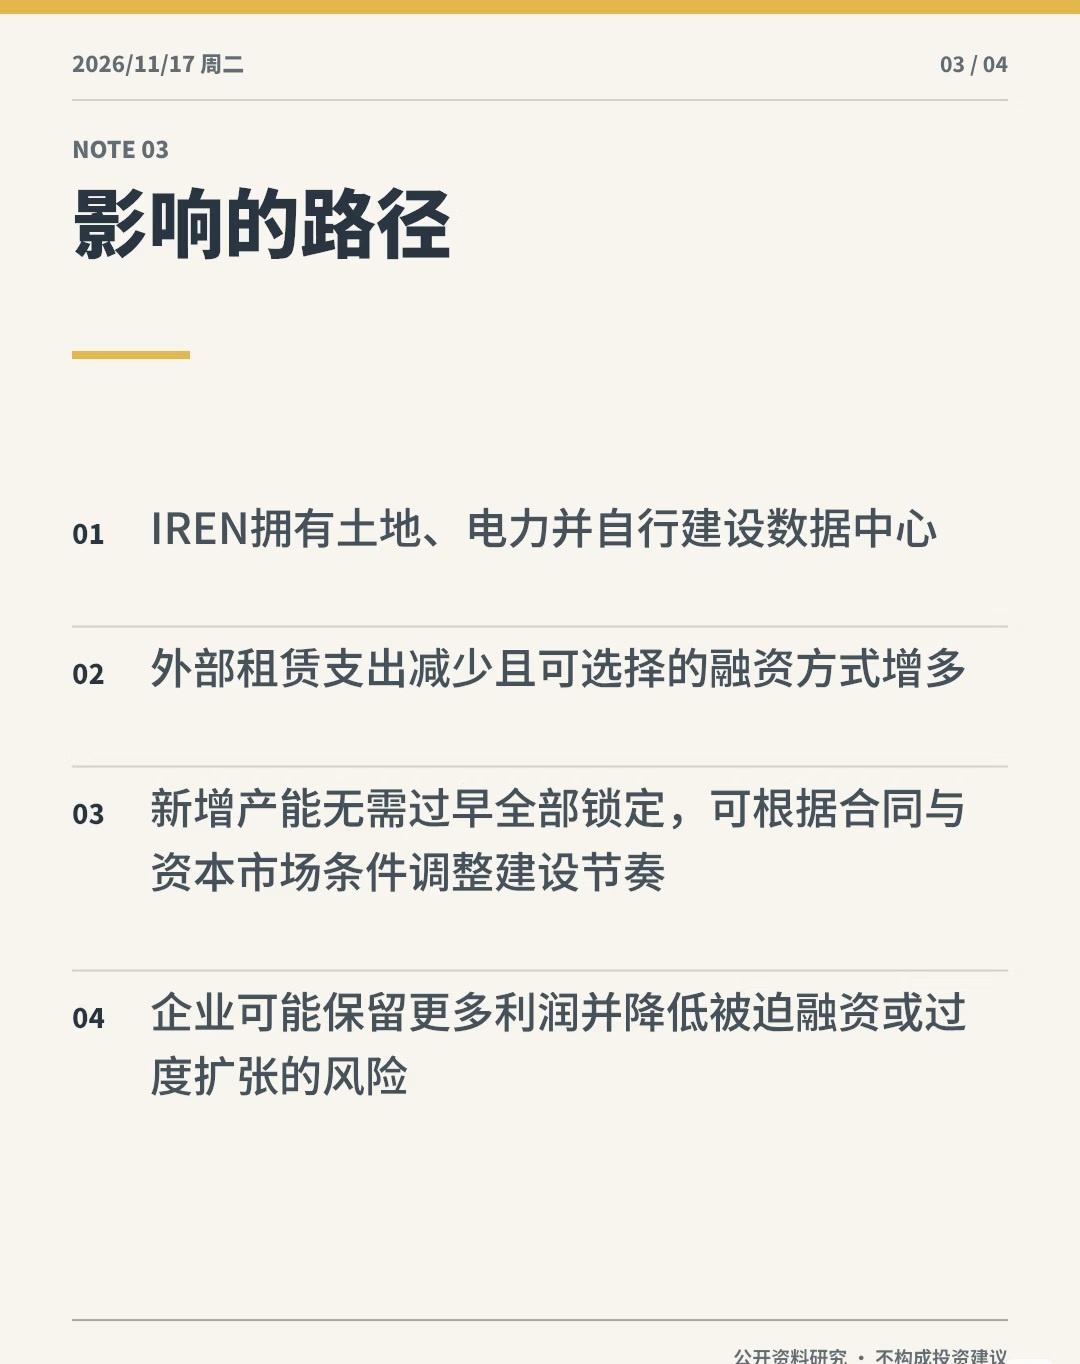
CoreWeave alquila principalmente la estructura de centros de datos desarrollada por terceros. Incluso después de aumentar sus ingresos, sigue teniendo que asumir los costes de alquiler, la depreciación de activos intensivos en capital y los intereses.
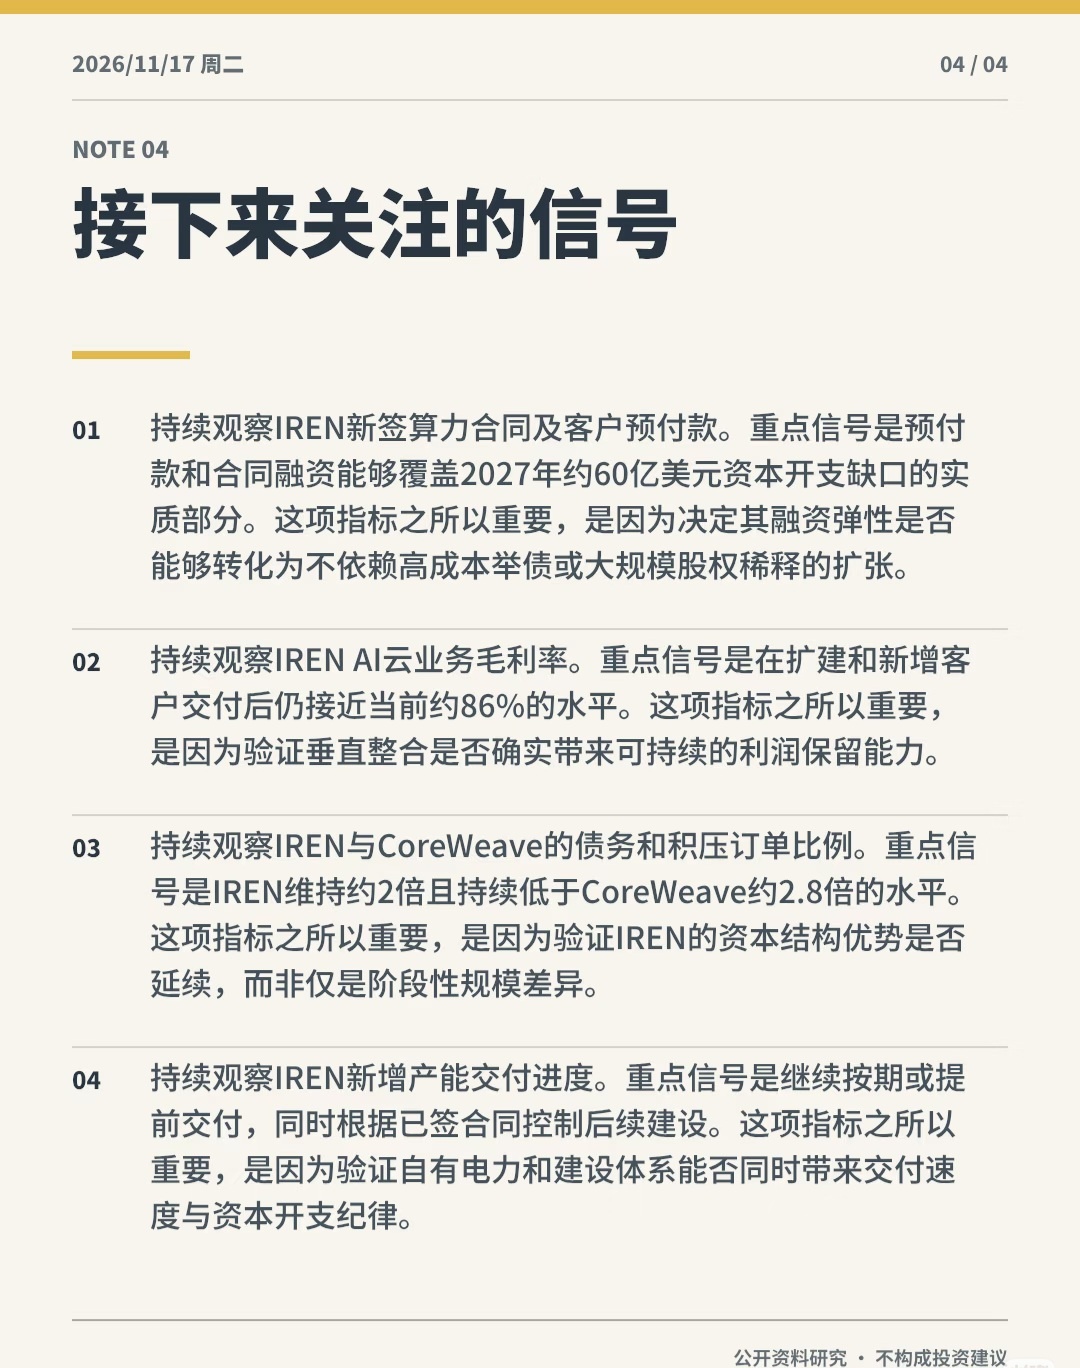
IREN posee terrenos y suministro eléctrico, y construye sus propios centros de datos. Por ello, podría reducir la parte de los beneficios que comparte con propietarios externos y contar con más opciones que la financiación respaldada únicamente por garantías de GPU. Un margen bruto de aproximadamente el 86 % en su negocio de nube de IA, unas pérdidas recientes por acción menores y una proporción de deuda respecto a la cartera de pedidos de aproximadamente 2 veces, frente a unas 2,8 veces, respaldan conjuntamente la tesis de esta ventaja estructural.
La fuerte demanda de CoreWeave no ha eliminado las limitaciones de capital. La demanda equivale a unas diez veces la oferta disponible, y la capacidad de producción a corto plazo ya se ha vendido por adelantado de forma agresiva; sin embargo, reservar con antelación la capacidad de 2027 también podría limitar la capacidad de reajustar los precios más adelante. Mientras tanto, se prevé que el servicio de la deuda aumente hasta unos 1.000 millones de dólares por trimestre, y que en 2027 siga habiendo un déficit de financiación de unos 5.000 millones de dólares. Se prevé que los ingresos recurrentes anuales a finales de 2026 puedan cubrir las obligaciones correspondientes, y la cartera de pedidos también respalda la deuda. Por tanto, el desacuerdo fundamental no es si CoreWeave puede sobrevivir, sino si sus márgenes podrían seguir bajo presión durante más tiempo debido a los costes de financiación y arrendamiento.
IREN tampoco se ha librado de los riesgos de una expansión intensiva en capital. Su déficit de financiación para los gastos de capital de 2027 es de unos 6.000 millones de dólares, incluso superior al déficit divulgado por CoreWeave; la cuestión clave sigue siendo si podrá cubrirlo con anticipos de clientes y contratos posteriores. Un margen bruto segmentado de alrededor del 86% tampoco sustituye a un cálculo completo de la rentabilidad para los accionistas que incluya la depreciación, los intereses y la dilución derivada de la nueva financiación.
IREN es más pequeña y las bases de comparación de sus indicadores no están del todo unificadas. Sin datos sobre valoración, precios contractuales y flujo de caja libre a lo largo de todo el ciclo, la conclusión más prudente es que su modelo de propiedad y su ritmo de expansión son más flexibles, no que sus acciones sean necesariamente más atractivas.

