Perspectivas antes de la apertura del lunes: dos acontecimientos importantes durante el fin de semana; esta noche, al abrir el mercado, hay que fijarse primero en estos dos frentes.
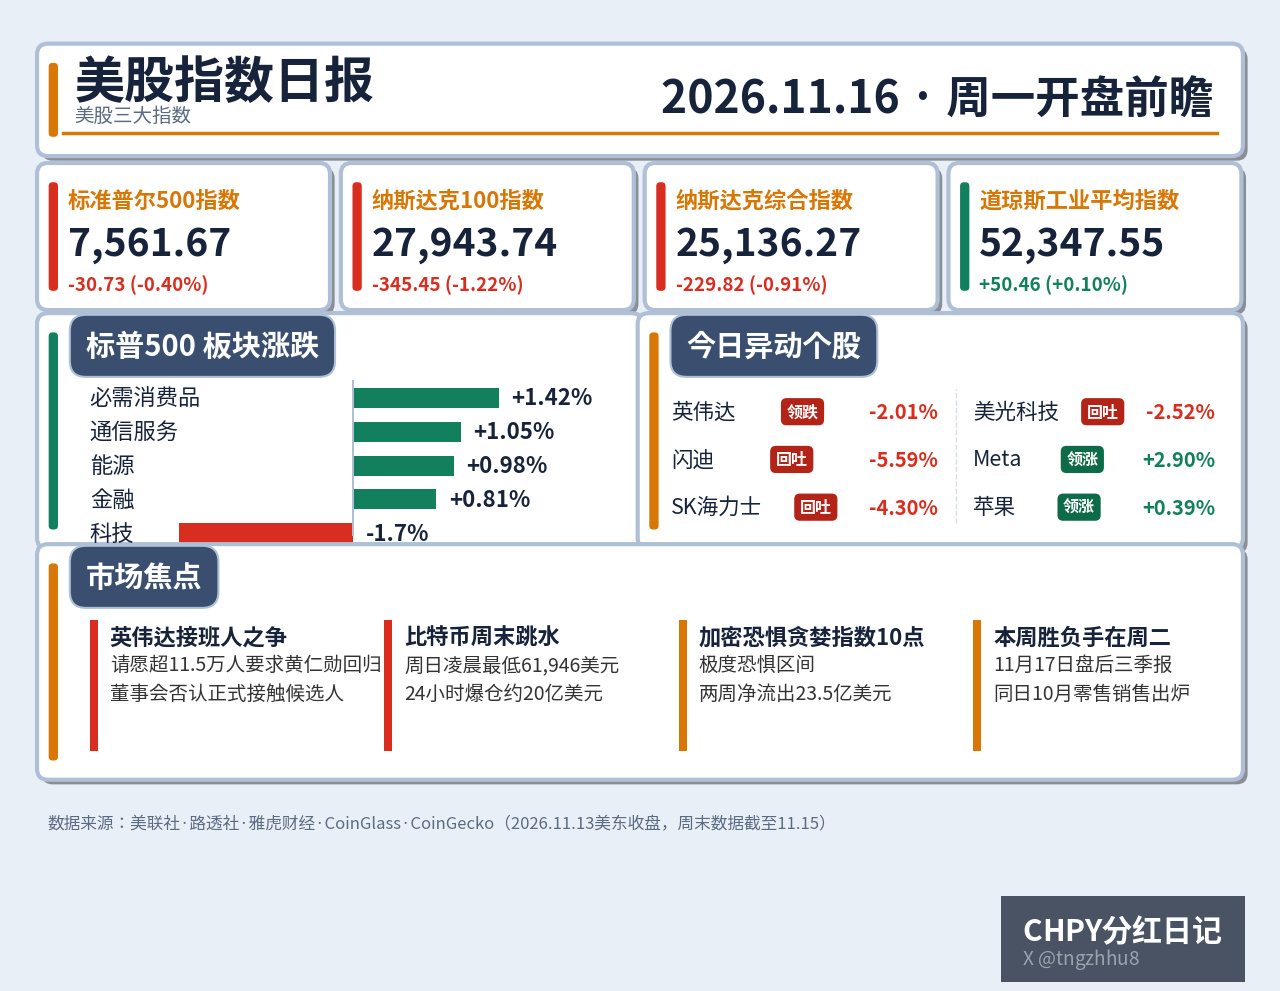
Primero, tomemos como referencia el cierre del viernes pasado. El S&P 500 cerró en 7,561.67 puntos, con una caída del 0.40%; el Nasdaq 100 cerró en 27,943.74 puntos, con una caída del 1.22%; el Nasdaq Composite cerró en 25,136.27 puntos, con una caída del 0.91%; y el Dow Jones Industrial Average cerró en 52,347.55 puntos, con una subida del 0.10%. El viernes fue un día bajista, pero los tres índices terminaron la semana al alza: el S&P 500 subió un 2.51% en la semana, el Nasdaq Composite un 2.27% y el Dow Jones Industrial Average un 2.07%. Fue la mejor semana desde principios de agosto. Desde el punto de vista técnico, el S&P 500 cerró por debajo de sus medias móviles de 20 y 50 días. El índice de fuerza relativa de 14 días marcó 44.9, aún sin llegar a territorio de sobreventa, pero los alcistas perdieron las medias móviles de corto plazo. Unos minutos antes del cierre, la Administración Federal de Aviación de Estados Unidos ordenó suspender todos los vuelos en el país, sumando otro episodio caótico al cierre del viernes.
El primer acontecimiento del fin de semana: la pugna por la sucesión en Nvidia tira en dos direcciones. El Financial Times informó que el consejo de administración se había puesto en contacto con el director ejecutivo de Arm, Rene Haas, como posible sucesor de Jensen Huang. Poco después, el consejo lo negó a CNBC y afirmó que no se había puesto en contacto formalmente con ningún candidato, que aún estaba seleccionando una empresa de búsqueda de ejecutivos y que era demasiado pronto para hablar de nombres concretos. Por otro lado, durante el fin de semana la petición para que Huang regresara superó las 115,000 firmas. El sitio web de la petición afirma que unos 5,965 empleados actuales participaron en la firma; entre ellos figura también el director ejecutivo de Tesla, Elon Musk. Dos grandes inversores escribieron al consejo para pedirle que mantuviera abierta la posibilidad del regreso de Huang. En los mercados de predicción, el favorito es actualmente el ingeniero interno Ian Buck, con alrededor del 33%. Nvidia volvió a caer el viernes, un 2.01%, y cerró en 162.85 dólares. Perdió un 12.75% en la semana y encadenó su sexta semana consecutiva a la baja, la racha más larga desde 2012. Su capitalización bursátil cayó por debajo de los 4 billones de dólares.
El segundo acontecimiento del fin de semana: desplome del bitcoin. Al cierre de la bolsa estadounidense el viernes, el bitcoin cotizaba alrededor de los 68,839 dólares. Siguió cayendo durante el sábado y tocó un mínimo de 61,946 dólares en la madrugada del domingo, cerca de un 10% por debajo del cierre del viernes. El domingo por la tarde se recuperó hasta unos 64,500 dólares. En las últimas 24 horas se liquidaron posiciones por unos 2,000 millones de dólares en todo el mercado, de los cuales 1,680 millones correspondieron a posiciones largas. El índice de miedo y codicia de las criptomonedas marcó apenas 10 puntos el domingo, dentro de la zona de miedo extremo. Los fondos cotizados en bolsa de bitcoin al contado registraron salidas netas de 2,350 millones de dólares en dos semanas. El bitcoin ya cayó por debajo de su media móvil de 200 días, situada en torno a los 73,000 dólares. Los flujos de fondos de los ETF el lunes serán la primera prueba para medir la solidez de este rebote.
En realidad, estos dos acontecimientos son el mismo impulso: se tambalea la narrativa de la inteligencia artificial, las expectativas de subidas de tipos presionan y el apetito por el riesgo empieza a retirarse de los lugares más vulnerables. El índice de precios al consumidor de octubre subió un 0.40% intermensual, por encima del 0.30% previsto; el índice de precios al productor de octubre aumentó un 6.50% interanual. La herramienta FedWatch de CME muestra una probabilidad de alrededor del 87% de que la Reserva Federal suba los tipos 25 puntos básicos en diciembre, y el rendimiento de los bonos del Tesoro a 10 años superó el 5.10%. Pero vale la pena recordar un detalle del viernes pasado: aunque los índices cayeron, más del 60% de los componentes del S&P 500 cerraron al alza. El capital está rotando, no retirándose.
Cuatro cosas que seguir esta semana: el lunes al mediodía, discurso del presidente de la Reserva Federal, Warsh; el martes se publican las ventas minoristas de octubre, con una previsión de subida intermensual del 0.20%. Ese mismo día, tras el cierre, Nvidia publica sus resultados del tercer trimestre: el mercado espera unos ingresos de alrededor de 108,000 millones de dólares, y el mercado de opciones descuenta un movimiento de entre el 8% y el 9% en la cotización. El miércoles se publican las actas de la reunión de octubre del Comité Federal de Mercado Abierto; el jueves, resultados de Walmart antes de la apertura y se espera que Anthropic salga a bolsa.
Las dos noticias preocupantes del fin de semana no borran los cimientos del rebote de la semana pasada, pero han concentrado toda la incertidumbre en el martes. ¿Podrán los resultados de Nvidia mantener viva la narrativa de la inteligencia artificial? ¿Las ventas minoristas echarán más leña al fuego de las subidas de tipos? Solo cuando se resuelvan estas dos cuestiones se conocerá la dirección de esta semana.
#美股 #Bitcoin
$NVDA $QQQ $SPY
Primero, tomemos como referencia el cierre del viernes pasado. El S&P 500 cerró en 7,561.67 puntos, con una caída del 0.40%; el Nasdaq 100 cerró en 27,943.74 puntos, con una caída del 1.22%; el Nasdaq Composite cerró en 25,136.27 puntos, con una caída del 0.91%; y el Dow Jones Industrial Average cerró en 52,347.55 puntos, con una subida del 0.10%. El viernes fue un día bajista, pero los tres índices terminaron la semana al alza: el S&P 500 subió un 2.51% en la semana, el Nasdaq Composite un 2.27% y el Dow Jones Industrial Average un 2.07%. Fue la mejor semana desde principios de agosto. Desde el punto de vista técnico, el S&P 500 cerró por debajo de sus medias móviles de 20 y 50 días. El índice de fuerza relativa de 14 días marcó 44.9, aún sin llegar a territorio de sobreventa, pero los alcistas perdieron las medias móviles de corto plazo. Unos minutos antes del cierre, la Administración Federal de Aviación de Estados Unidos ordenó suspender todos los vuelos en el país, sumando otro episodio caótico al cierre del viernes.
El primer acontecimiento del fin de semana: la pugna por la sucesión en Nvidia tira en dos direcciones. El Financial Times informó que el consejo de administración se había puesto en contacto con el director ejecutivo de Arm, Rene Haas, como posible sucesor de Jensen Huang. Poco después, el consejo lo negó a CNBC y afirmó que no se había puesto en contacto formalmente con ningún candidato, que aún estaba seleccionando una empresa de búsqueda de ejecutivos y que era demasiado pronto para hablar de nombres concretos. Por otro lado, durante el fin de semana la petición para que Huang regresara superó las 115,000 firmas. El sitio web de la petición afirma que unos 5,965 empleados actuales participaron en la firma; entre ellos figura también el director ejecutivo de Tesla, Elon Musk. Dos grandes inversores escribieron al consejo para pedirle que mantuviera abierta la posibilidad del regreso de Huang. En los mercados de predicción, el favorito es actualmente el ingeniero interno Ian Buck, con alrededor del 33%. Nvidia volvió a caer el viernes, un 2.01%, y cerró en 162.85 dólares. Perdió un 12.75% en la semana y encadenó su sexta semana consecutiva a la baja, la racha más larga desde 2012. Su capitalización bursátil cayó por debajo de los 4 billones de dólares.
El segundo acontecimiento del fin de semana: desplome del bitcoin. Al cierre de la bolsa estadounidense el viernes, el bitcoin cotizaba alrededor de los 68,839 dólares. Siguió cayendo durante el sábado y tocó un mínimo de 61,946 dólares en la madrugada del domingo, cerca de un 10% por debajo del cierre del viernes. El domingo por la tarde se recuperó hasta unos 64,500 dólares. En las últimas 24 horas se liquidaron posiciones por unos 2,000 millones de dólares en todo el mercado, de los cuales 1,680 millones correspondieron a posiciones largas. El índice de miedo y codicia de las criptomonedas marcó apenas 10 puntos el domingo, dentro de la zona de miedo extremo. Los fondos cotizados en bolsa de bitcoin al contado registraron salidas netas de 2,350 millones de dólares en dos semanas. El bitcoin ya cayó por debajo de su media móvil de 200 días, situada en torno a los 73,000 dólares. Los flujos de fondos de los ETF el lunes serán la primera prueba para medir la solidez de este rebote.
En realidad, estos dos acontecimientos son el mismo impulso: se tambalea la narrativa de la inteligencia artificial, las expectativas de subidas de tipos presionan y el apetito por el riesgo empieza a retirarse de los lugares más vulnerables. El índice de precios al consumidor de octubre subió un 0.40% intermensual, por encima del 0.30% previsto; el índice de precios al productor de octubre aumentó un 6.50% interanual. La herramienta FedWatch de CME muestra una probabilidad de alrededor del 87% de que la Reserva Federal suba los tipos 25 puntos básicos en diciembre, y el rendimiento de los bonos del Tesoro a 10 años superó el 5.10%. Pero vale la pena recordar un detalle del viernes pasado: aunque los índices cayeron, más del 60% de los componentes del S&P 500 cerraron al alza. El capital está rotando, no retirándose.
Cuatro cosas que seguir esta semana: el lunes al mediodía, discurso del presidente de la Reserva Federal, Warsh; el martes se publican las ventas minoristas de octubre, con una previsión de subida intermensual del 0.20%. Ese mismo día, tras el cierre, Nvidia publica sus resultados del tercer trimestre: el mercado espera unos ingresos de alrededor de 108,000 millones de dólares, y el mercado de opciones descuenta un movimiento de entre el 8% y el 9% en la cotización. El miércoles se publican las actas de la reunión de octubre del Comité Federal de Mercado Abierto; el jueves, resultados de Walmart antes de la apertura y se espera que Anthropic salga a bolsa.
Las dos noticias preocupantes del fin de semana no borran los cimientos del rebote de la semana pasada, pero han concentrado toda la incertidumbre en el martes. ¿Podrán los resultados de Nvidia mantener viva la narrativa de la inteligencia artificial? ¿Las ventas minoristas echarán más leña al fuego de las subidas de tipos? Solo cuando se resuelvan estas dos cuestiones se conocerá la dirección de esta semana.
#美股 #Bitcoin
$NVDA $QQQ $SPY