En el informe de estabilidad financiera que la Reserva Federal publicó el viernes pasado, el 87 % de los encuestados señaló la IA como el principal riesgo.
Ese 87 % son veinte de veintitrés personas.
La muestra fue de solo veintitrés contactos y la encuesta se realizó en septiembre y octubre.
Al convertir el porcentaje de nuevo en personas, la advertencia adquiere otro peso. Pero hay otro conjunto de cifras en el informe que tampoco pierde fuerza al convertirlo en personas.
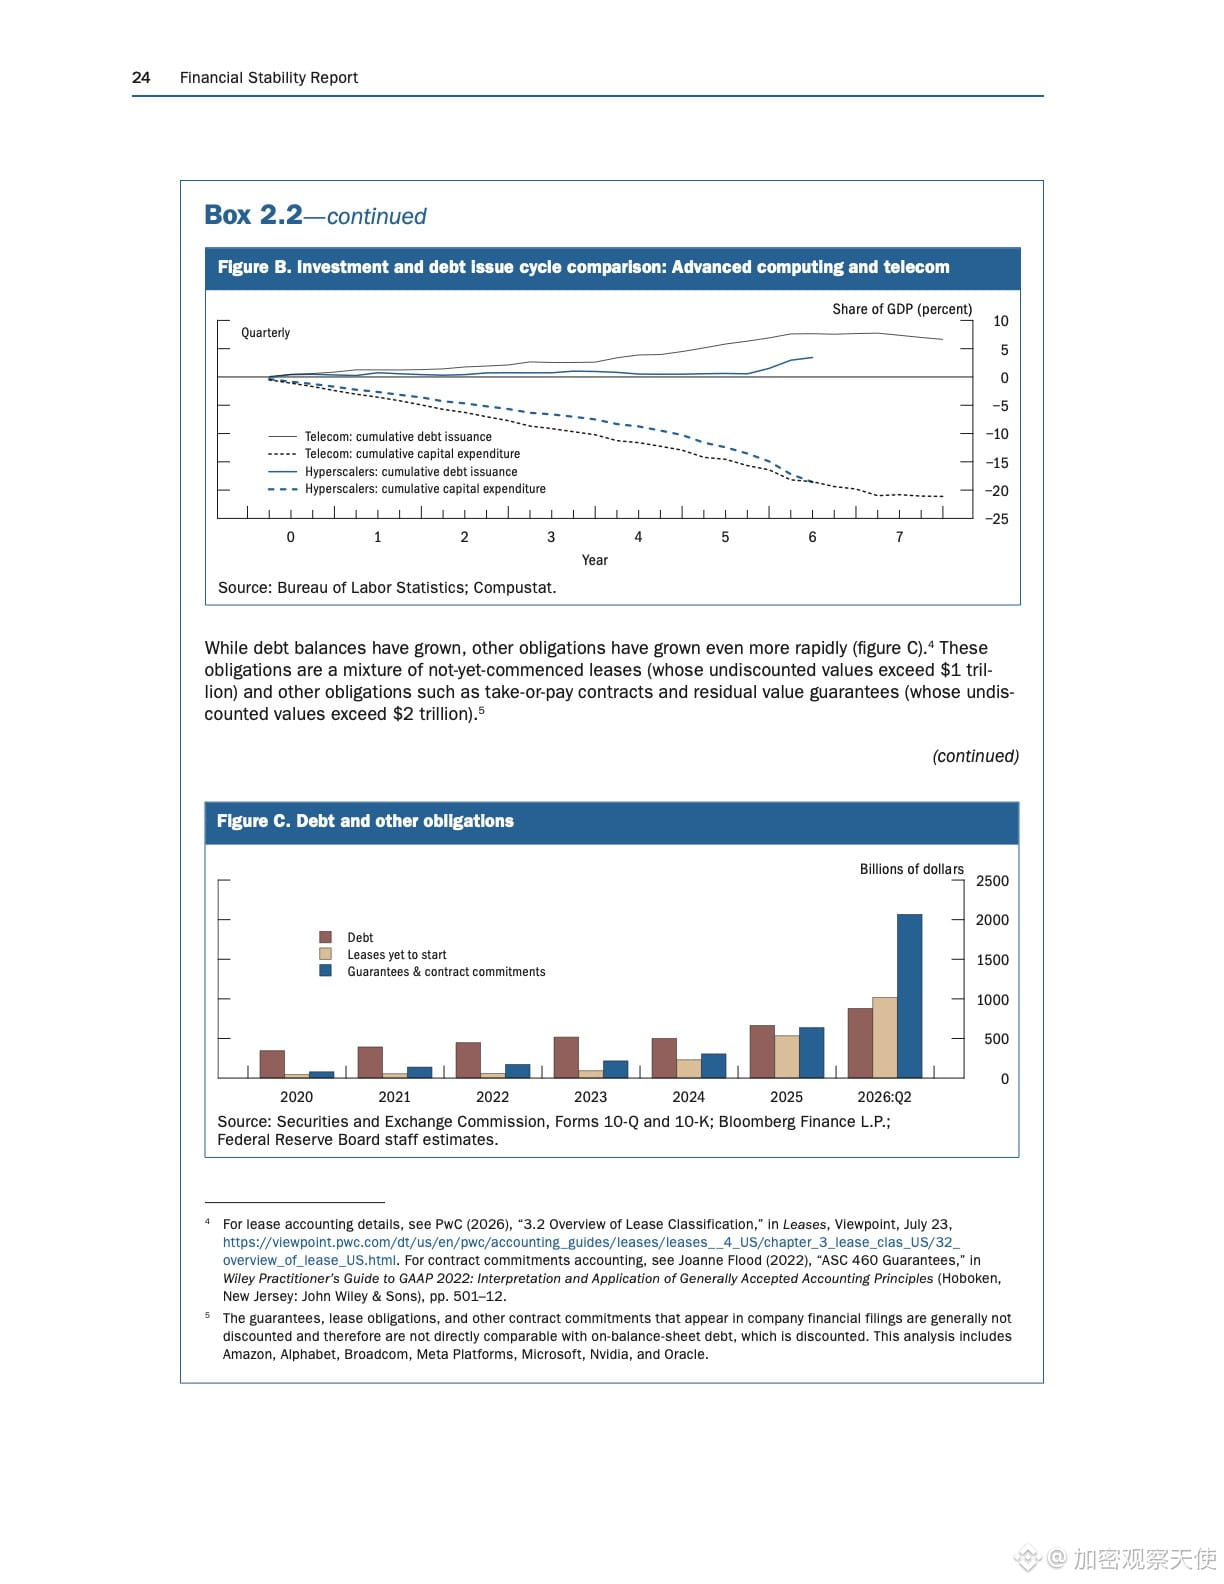
Hasta octubre, la emisión de deuda relacionada con la computación avanzada superó los 680.000 millones de dólares, cinco veces el total de todo 2023.
La proporción de este tipo de préstamos en la emisión de bonos corporativos de grado de inversión de empresas no financieras pasó de menos del 6 % a alrededor del 31 %.
Se estima que la deuda emitida en mercados públicos y aún pendiente supera los 1,1 billones de dólares.
Hay una partida aún más cuantiosa fuera del balance.
Los arrendamientos que todavía no han comenzado superan el billón de dólares en valor no descontado. Si se añaden los contratos take-or-pay y las garantías de valor residual, se superan los 2 billones más.
La nota al pie del informe lo deja muy claro: estas cifras no están descontadas y no se pueden sumar directamente a la deuda que figura en el balance.
Así que 1,1 billones y 3 billones pertenecen a dos cajones distintos. Sumarlos sin más equivale a contabilizar como una sola partida «cuánto se ha pedido prestado» y «a qué se ha comprometido uno».
$NVDAB y $MSFTB aparecen en la lista de esas siete empresas y ambos cotizan en Binance las 24 horas del día.
También hay que tener en cuenta las fechas. Los datos llegan hasta el 28 de octubre y el informe se publicó el 13 de noviembre.
En esos tres días, del 10 al 13 de noviembre, el rendimiento de los bonos a diez años subió del 4,98 al 5,15, mientras que Bitcoin cayó de 73796 a 68314.
Así que decir que «la Fed advirtió de esta caída» invierte el orden temporal. Advirtió de una situación de valoración que ya existía.
Lo que no tengo claro es si estos arrendamientos llegarán realmente a convertirse en pasivos. Firmar contratos por quince años e instalar equipos a lo largo de tres, mientras la demanda prevista cambia pero el compromiso permanece, es una explicación plausible, aunque imposible de verificar.
Lo que de verdad merece la pena recordar es esta discrepancia.
Toda empresa que incorpore su expansión a los arrendamientos en vez de a los gastos de capital acabará dejando la partida más cuantiosa en las notas al pie de sus estados financieros.
El balance registra el dinero gastado; las notas al pie, el dinero que aún no se ha gastado, pero que habrá que gastar.
A las nueve y media de la mañana, el rendimiento de los bonos a diez años seguía en el 5,15; el token de Nvidia, en 157.80, un 3,1 % por debajo del cierre del viernes.
¿Crees que estos 3 billones deberían incluirse en la valoración o en la prima de riesgo?
Criterio: el informe es el PDF oficial de la Reserva Federal; las cifras proceden del texto original del recuadro 2.2, están expresadas en términos no descontados y los datos llegan hasta el 28 de octubre.
Lo anterior recopila información pública e incluye análisis personal; no constituye asesoramiento de inversión.
Ese 87 % son veinte de veintitrés personas.
La muestra fue de solo veintitrés contactos y la encuesta se realizó en septiembre y octubre.
Al convertir el porcentaje de nuevo en personas, la advertencia adquiere otro peso. Pero hay otro conjunto de cifras en el informe que tampoco pierde fuerza al convertirlo en personas.
Hasta octubre, la emisión de deuda relacionada con la computación avanzada superó los 680.000 millones de dólares, cinco veces el total de todo 2023.
La proporción de este tipo de préstamos en la emisión de bonos corporativos de grado de inversión de empresas no financieras pasó de menos del 6 % a alrededor del 31 %.
Se estima que la deuda emitida en mercados públicos y aún pendiente supera los 1,1 billones de dólares.
Hay una partida aún más cuantiosa fuera del balance.
Los arrendamientos que todavía no han comenzado superan el billón de dólares en valor no descontado. Si se añaden los contratos take-or-pay y las garantías de valor residual, se superan los 2 billones más.
La nota al pie del informe lo deja muy claro: estas cifras no están descontadas y no se pueden sumar directamente a la deuda que figura en el balance.
Así que 1,1 billones y 3 billones pertenecen a dos cajones distintos. Sumarlos sin más equivale a contabilizar como una sola partida «cuánto se ha pedido prestado» y «a qué se ha comprometido uno».
$NVDAB y $MSFTB aparecen en la lista de esas siete empresas y ambos cotizan en Binance las 24 horas del día.
También hay que tener en cuenta las fechas. Los datos llegan hasta el 28 de octubre y el informe se publicó el 13 de noviembre.
En esos tres días, del 10 al 13 de noviembre, el rendimiento de los bonos a diez años subió del 4,98 al 5,15, mientras que Bitcoin cayó de 73796 a 68314.
Así que decir que «la Fed advirtió de esta caída» invierte el orden temporal. Advirtió de una situación de valoración que ya existía.
Lo que no tengo claro es si estos arrendamientos llegarán realmente a convertirse en pasivos. Firmar contratos por quince años e instalar equipos a lo largo de tres, mientras la demanda prevista cambia pero el compromiso permanece, es una explicación plausible, aunque imposible de verificar.
Lo que de verdad merece la pena recordar es esta discrepancia.
Toda empresa que incorpore su expansión a los arrendamientos en vez de a los gastos de capital acabará dejando la partida más cuantiosa en las notas al pie de sus estados financieros.
El balance registra el dinero gastado; las notas al pie, el dinero que aún no se ha gastado, pero que habrá que gastar.
A las nueve y media de la mañana, el rendimiento de los bonos a diez años seguía en el 5,15; el token de Nvidia, en 157.80, un 3,1 % por debajo del cierre del viernes.
¿Crees que estos 3 billones deberían incluirse en la valoración o en la prima de riesgo?
Criterio: el informe es el PDF oficial de la Reserva Federal; las cifras proceden del texto original del recuadro 2.2, están expresadas en términos no descontados y los datos llegan hasta el 28 de octubre.
Lo anterior recopila información pública e incluye análisis personal; no constituye asesoramiento de inversión.