
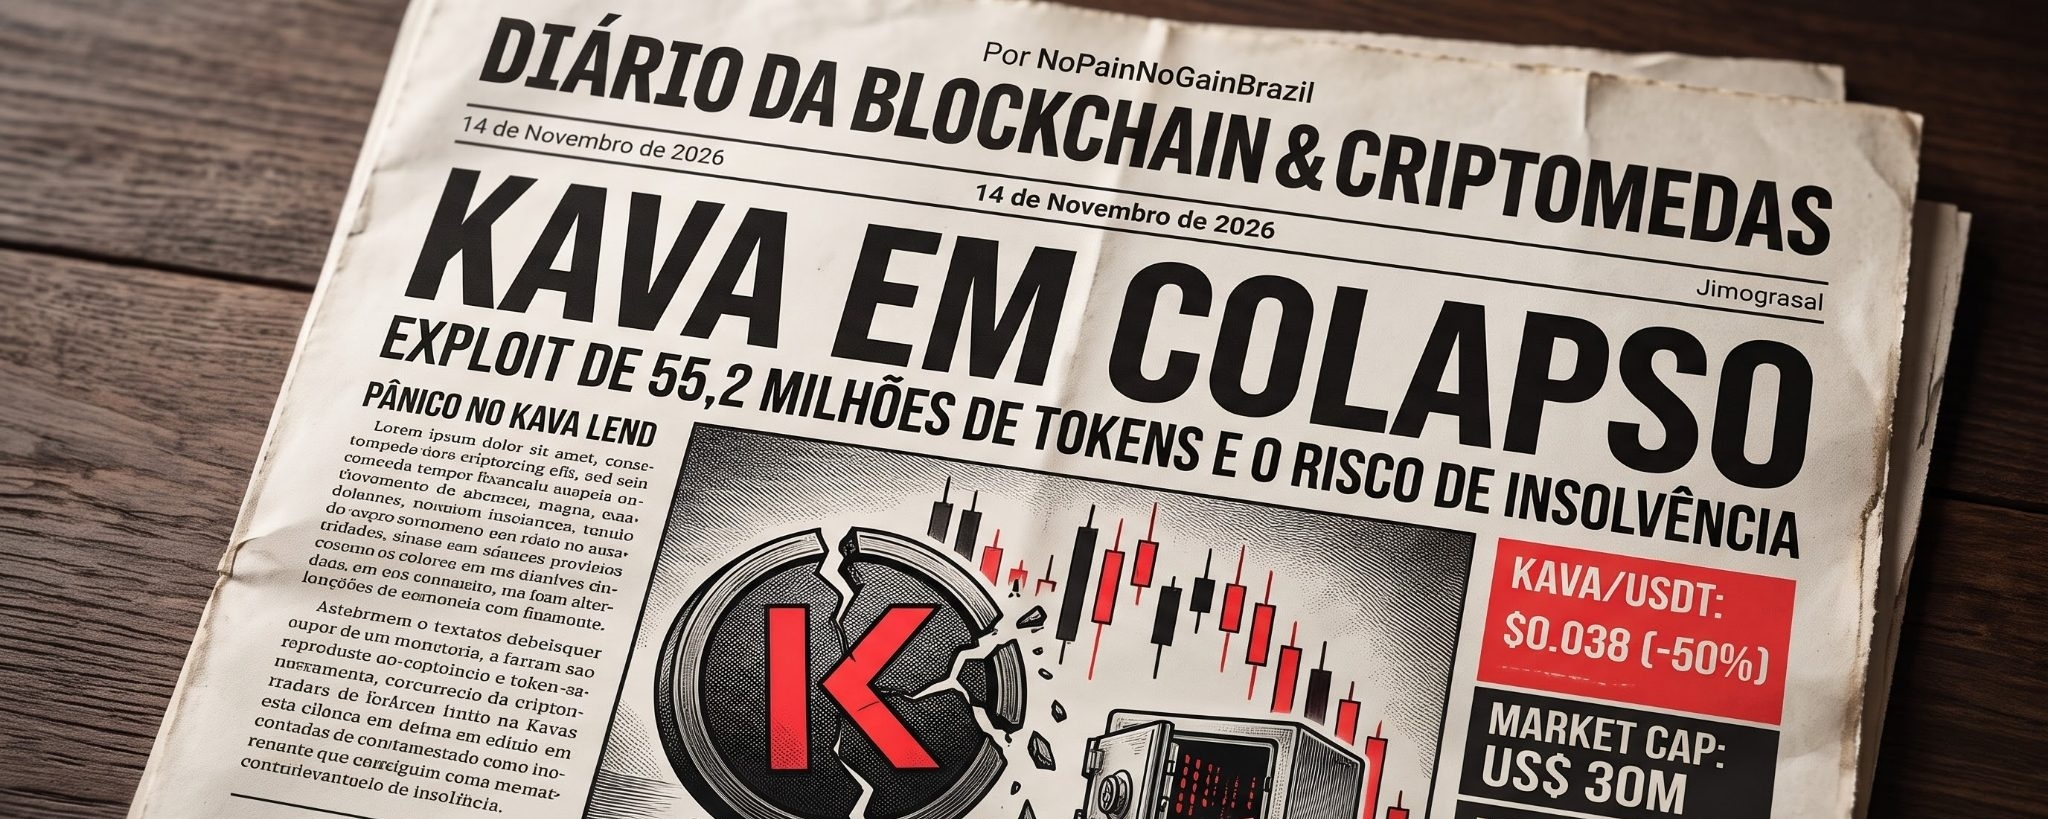
Cuando un activo de capa 1 (Layer-1) pierde casi la mitad de su valor en menos de una hora y ve cómo su capitalización de mercado se desploma hasta el rango de 30 a 42 millones de dólares, la pregunta deja de ser sobre el «punto de entrada» y pasa a ser sobre la supervivencia estructural.
Un análisis desapasionado de los datos on-chain y de las matemáticas financieras detrás del incidente de este sábado (14 de noviembre de 2026) muestra un escenario crítico que todo inversor debe afrontar sin romanticismos.
1. La anatomía matemática del choque de oferta
Contrariamente a lo que se difundió en los rumores iniciales, la blockchain principal de Kava no sufrió una emisión infinita de monedas (infinite mint). El colapso se originó dentro del protocolo Kava Lend, donde unos atacantes explotaron un fallo de redondeo/división en un pool inactivo de BUSD:
* Al reducir la oferta líquida del pool a una fracción residual, el algoritmo de intereses multiplicó el índice de colateral por 243.000 en apenas tres minutos.
* Con una garantía artificialmente inflada, dos carteras drenaron 55,2 millones de KAVA en 127 préstamos sucesivos, reduciendo el saldo del módulo de 55,33 millones a apenas 0,19 KAVA.
* Entre 48,4 y 49,2 millones de KAVA —el equivalente a aproximadamente entre el 4,5 % y el 5,1 % de toda la oferta circulante de la red— se enviaron mediante un puente a BNB Smart Chain y se volcaron en DEX sin profundidad de libro, generando apenas 2,09 millones de dólares en la venta y haciendo caer la cotización de la franja de 0,068 dólares a entre 0,036 y 0,041 dólares.
2. ¿Técnicamente, Kava va a quebrar?
Para responder con precisión técnica, es necesario separar la infraestructura de la solvencia económica:
* En el código (Layer-1): Una blockchain descentralizada no se acoge a un concurso de acreedores ni «cierra sus puertas» mientras haya validadores ejecutando nodos. Técnicamente, la red sigue produciendo bloques.
* En la economía (el efecto «Zombie Chain»): En la práctica financiera, un proyecto con una capitalización de entre 30 y 40 millones de dólares se enfrenta a una ecuación casi insoluble:
* Un agujero proporcionalmente enorme: La deuda incobrable que dejó Kava Lend (55,2 millones de KAVA) representa más del 5 % de todo el valor de mercado de la red.
* La trampa de la oferta fija: Como Kava puso su inflación a cero con el modelo Tokenomics 2.0, la fundación no puede simplemente emitir nuevos tokens para cubrir las pérdidas de los acreedores. Reembolsar el pool exige quemar reservas propias de tesorería, que acaban de perder casi la mitad de su poder adquisitivo en dólares.
* Asfixia de liquidez y riesgo de exclusión de cotización: Las casas de cambio surcoreanas (Upbit, Bithumb y Coinone), que concentraban una parte vital del volumen real de negociación de KAVA, congelaron los depósitos y los retiros. Upbit puso el token en una lista de seguimiento para una posible exclusión de cotización, y Binance añadió alertas de riesgo.
Conclusión realista
Incluso con el bloqueo de unos 612.000 dólares en el puente Relay, el daño institucional ya está hecho. Sin una inyección externa e inmediata de capital por parte de la fundación para cubrir íntegramente los 55,2 millones de KAVA drenados, y sin un informe post mortem que convenza a las grandes casas de cambio de no excluir el activo de cotización, KAVA corre un grave riesgo de entrar en una espiral de irrelevancia: seguirá operando como una red técnicamente activa, pero financieramente muerta por falta de liquidez, confianza y flujo de capital.
> Aviso legal (DYOR): Este contenido tiene un carácter estrictamente informativo y analítico, y se basa en datos on-chain y de mercado disponibles en el momento de su publicación. No constituye una recomendación de compra, venta o mantenimiento de activos digitales. Las criptomonedas de baja capitalización conllevan un riesgo extremo de pérdida total del capital. Investigue por su cuenta (DYOR).