
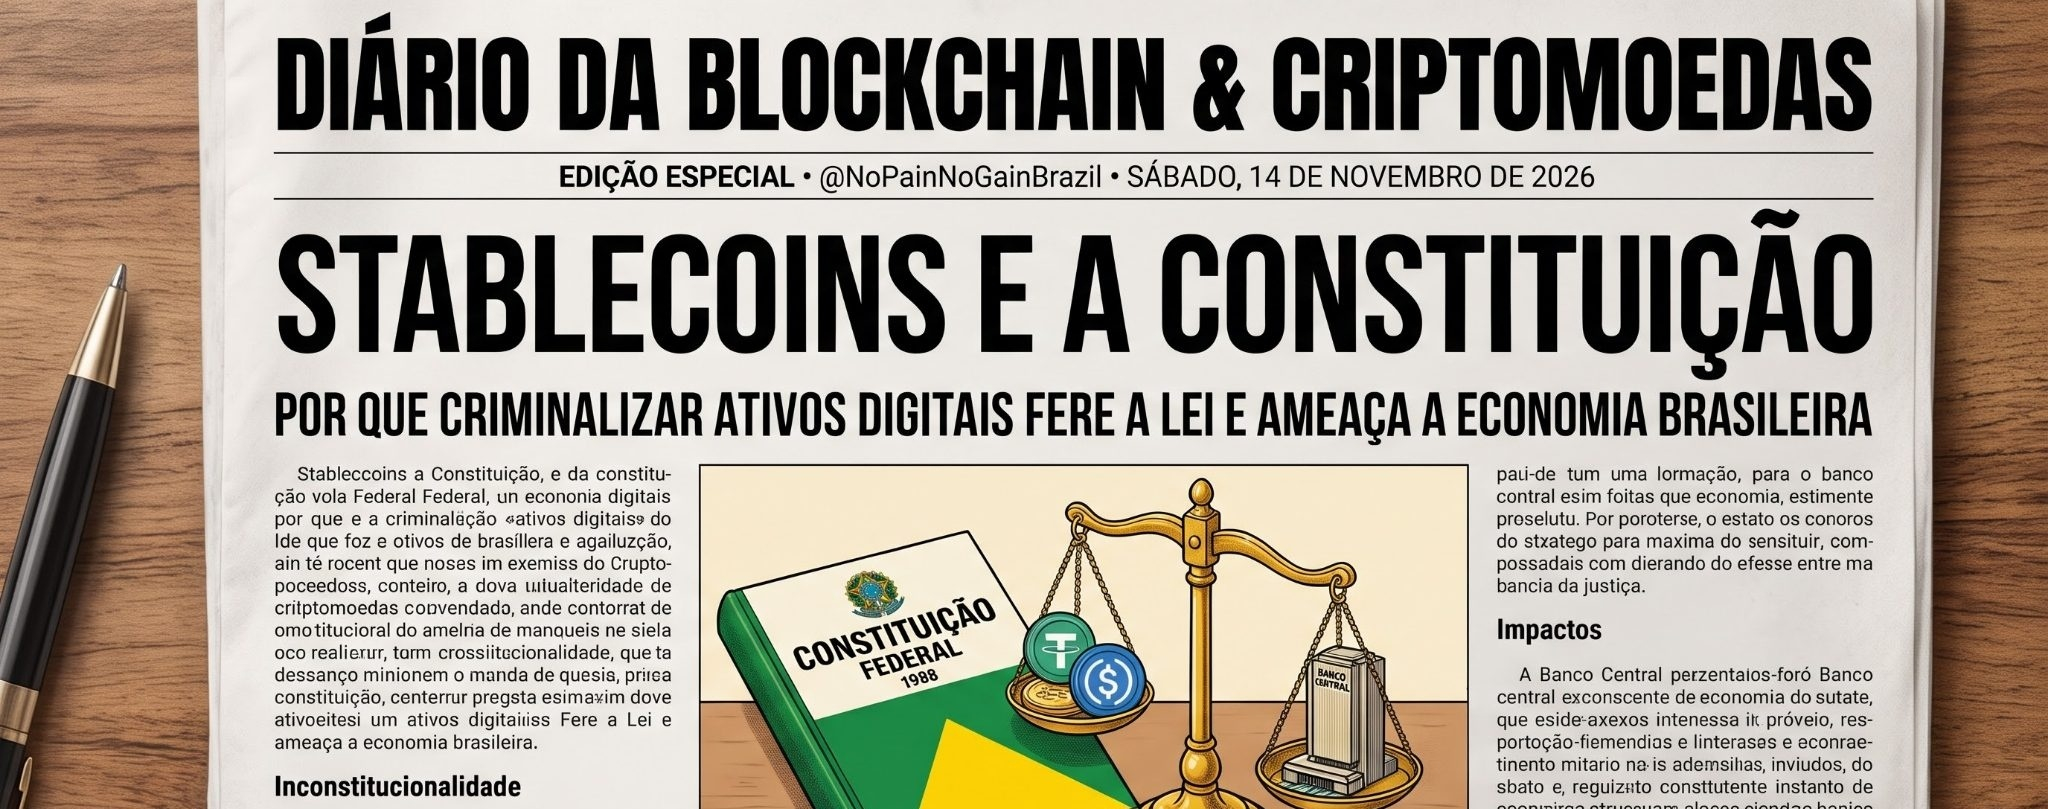
Los debates regulatorios sobre la posibilidad de que el Banco Central de Brasil (BCB) endurezca el cerco contra las stablecoins —hasta el punto de asociar su uso generalizado con el lavado de dinero o la ilegalidad— encendieron una alerta roja en el mercado cripto y jurídico nacional.
📰 El origen de la alerta: qué se dijo entre bastidores
El detonante de esta discusión salió a la luz tras un reportaje publicado por el portal Livecoins, que reveló declaraciones hechas durante una reunión a puerta cerrada para la prensa por Gerson Romantini, jefe de división del Banco Central de Brasil, en un evento de Exchange Informática con empresas del sector. Según el relato, el representante de la institución afirmó que, incluso cuando el capital de un ciudadano tiene un origen perfectamente lícito («dinero bueno»), el simple hecho de convertirlo y hacerlo circular por el mercado de las stablecoins le daría a esos recursos una «marca de dinero malo», lo que pasaría a caracterizarse como lavado de dinero. Además, comparó el sector con una evolución del «dólar cabo» y señaló posibles restricciones para que las fintech operen en este mercado.
Aunque el tema todavía está siendo objeto de debates técnicos y consultas públicas sobre las normas cambiarias y la prevención del lavado de dinero y la financiación del terrorismo (PLD/FT), la mera posibilidad de tratar las stablecoins como ilícitas por naturaleza choca con sólidas barreras constitucionales y acarrea profundas consecuencias económicas.
⚖️ 1. ¿Por qué sería inconstitucional esta medida?
En el ordenamiento jurídico brasileño, un organismo regulador no tiene poder ilimitado para crear prohibiciones penales ni presumir la existencia de delitos sin respaldo legal:
• Principio de legalidad (art. 5, II, de la Constitución Federal de 1988): La Constitución establece que «nadie estará obligado a hacer o dejar de hacer algo sino en virtud de la ley». Solo una ley formal aprobada por el Congreso Nacional puede tipificar delitos o declarar ilegal un activo; nunca una norma infralegal ni una resolución administrativa del Banco Central.
• Presunción de inocencia y proporcionalidad (art. 5, LVII): Tratar a millones de ahorradores, inversores y trabajadores que utilizan stablecoins respaldadas por dólares como sospechosos automáticos de lavado de dinero invierte la carga de la prueba y castiga indistintamente a ciudadanos de buena fe por posibles infracciones cometidas por una minoría.
• Libre iniciativa y derecho de propiedad (art. 1, IV; art. 5, XXII; y art. 170): El orden económico brasileño se basa en la libre iniciativa y la protección de la propiedad privada. Impedir que los ciudadanos custodien o intercambien activos digitales lícitos vulnera la libertad económica.
• Conflicto con el Marco Legal de las Criptomonedas (Ley n.º 14.478/2022): La legislación vigente ya reconoce los activos virtuales como legítimos en Brasil y asigna al BCB la función de supervisar y autorizar a los proveedores de servicios de activos virtuales (VASPs), no la de prohibir ni criminalizar la tecnología en sí.
🏛️ 2. ¿Por qué el Banco Central se plantearía esta vía?
Para entender la postura del regulador, es necesario tener en cuenta tanto los argumentos institucionales como los incentivos macroeconómicos que subyacen a la decisión:
• Control cambiario y recaudación: Los datos de la propia Receita Federal y del BCB muestran que las stablecoins (como USDT y USDC) representan la mayor parte del volumen de criptoactivos negociado en el país. En la práctica, funcionan como una vía rápida para dolarizarse fuera del sistema bancario tradicional, sin pagar de inmediato el IOF ni los elevados diferenciales bancarios.
• Prevención del lavado de dinero (PLD) y estándares internacionales: El BCB busca alinear a Brasil con las directrices del GAFI (Grupo de Acción Financiera Internacional), exigir trazabilidad (Travel Rule) y limitar las transferencias a monederos de autocustodia, con el argumento de combatir los delitos financieros y la evasión de divisas.
• Protección del monopolio monetario y del Drex: La adopción masiva de dólares digitales privados debilita la demanda del real en momentos de incertidumbre fiscal y genera competencia directa para la infraestructura estatal de Pix y del futuro Drex (la moneda digital del Banco Central).
📉 3. ¿Cómo influiría esto en la economía brasileña?
Si se aplicara una restricción severa o una criminalización de facto, las consecuencias para Brasil serían inmediatas:
1. Efecto contrario en la transparencia (migración a la informalidad): En lugar de acabar con el uso de stablecoins, las prohibiciones en las plataformas reguladas empujan a los usuarios hacia redes P2P informales y protocolos descentralizados en el extranjero, lo que dificulta mucho más el rastreo de actividades ilícitas por parte de las propias autoridades.
2. Fuga de capital e innovación: Las fintechs, las startups de Web3 y los inversores institucionales trasladarían sus operaciones y liquidez a jurisdicciones con seguridad jurídica, lo que reduciría el empleo cualificado y la recaudación tributaria del país.
3. Aumento de los costos para trabajadores y empresas: Los exportadores de servicios, los trabajadores autónomos que reciben pagos del exterior y los importadores que utilizan stablecoins para reducir costos y tiempos de liquidación volverían a depender exclusivamente de remesas tradicionales más caras y lentas.
4. Pérdida de protección patrimonial para los pequeños ahorradores: Para los pequeños ahorradores brasileños, las stablecoins son la forma más democrática y accesible de protegerse frente a las fluctuaciones cambiarias, la inflación y la devaluación del real. Restringirlas limitaría el acceso al dólar a los grupos de mayores ingresos.
📌 Conclusión
Combatir el lavado de dinero es un deber legítimo del Estado, pero el camino constitucional pasa por una supervisión inteligente y la cooperación con plataformas reguladas, nunca por criminalizar toda una tecnología. En una economía cada vez más digital, intentar bloquear el flujo de valor por decreto solo aísla al país de la innovación global.
⚠️ Aviso legal (DYOR): Este contenido tiene un carácter exclusivamente informativo, educativo y analítico, y no constituye una recomendación de inversión ni asesoramiento jurídico. Investiga por tu cuenta (DYOR — Do Your Own Research) antes de tomar cualquier decisión financiera.
#BancoCentral #EconomiaBrasil #Criptomoedas #Stablecoins #USDT