La Reserva Federal acaba de publicar un informe contundente que califica directamente la fiebre de Wall Street por la capacidad de cómputo para la IA como el mayor riesgo financiero de Estados Unidos.
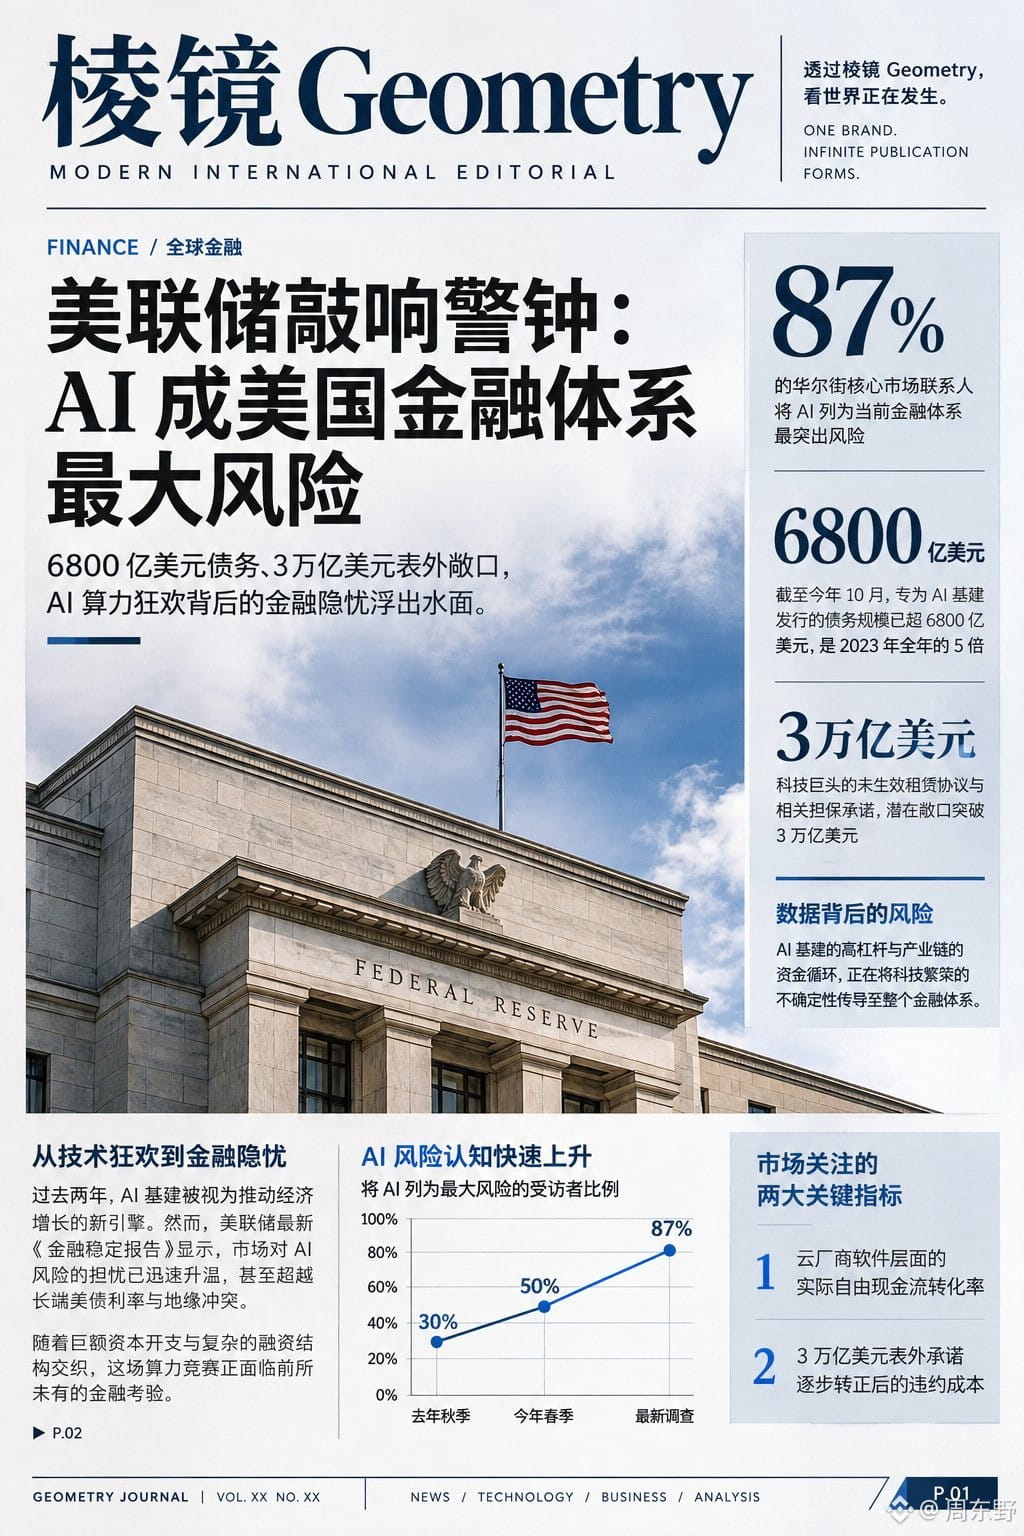
En el último Informe de Estabilidad Financiera de la Reserva Federal, nada menos que el 87 % de los participantes del mercado encuestados señaló la IA como la principal amenaza para el sistema financiero, un fuerte aumento frente al 50 % registrado en primavera.
El informe deja al descubierto el elevado apalancamiento que se esconde tras los aparentes abundantes flujos de caja de los gigantes tecnológicos: hasta octubre, las emisiones de deuda relacionadas con la infraestructura de IA ya superaban los 680.000 millones de dólares, cinco veces el total de todo 2023 y casi un tercio de la deuda corporativa de grado de inversión de empresas no financieras.
Aún más difícil de detectar son los compromisos de arrendamiento y garantías fuera de balance, por valor de más de 3 billones de dólares, que todavía no han entrado en vigor. Si la demanda de capacidad de cómputo de los clientes finales no alcanza las expectativas, estas exposiciones ocultas podrían convertirse en un auténtico agujero negro de deuda.
Más preocupante aún es el juego de financiación circular dentro de la cadena de suministro. Los gigantes de los chips venden aceleradores a empresas emergentes y proveedores de servicios en la nube, y al mismo tiempo invierten directamente en esos compradores e incluso garantizan el valor de los chips que adquieren.
Este circuito cerrado en el que cada parte se financia a sí misma hace que resulte muy difícil distinguir si los ingresos proceden de una demanda comercial real o de capital que circula entre los actores principales. Mientras tanto, la exposición de los grandes bancos estadounidenses a los gigantes tecnológicos y a los instrumentos de financiación de centros de datos se acerca ya al billón de dólares, el apalancamiento de los fondos de cobertura ha alcanzado su nivel más alto desde 2013 y la proporción del PIB destinada a inversiones de capital por parte de las empresas de hiperescala se aproxima a la burbuja de las telecomunicaciones de finales de los años noventa.
La fibra óptica desplegada entonces terminó beneficiando a la era de internet, pero, antes de que el modelo comercial demostrara su viabilidad, el apalancamiento crediticio excesivo provocó un brusco ajuste de las valoraciones.
Para determinar si el relato de la IA puede mantenerse, no bastará con fijarse en las puntuaciones de los modelos o en el volumen de chips enviados. También habrá que vigilar de cerca la conversión real en flujo de caja libre del negocio de software de los proveedores de servicios en la nube, así como el riesgo de impago cuando esos 3 billones de dólares en compromisos fuera de balance entren en vigor. Cuando el mercado deje de pagar únicamente por promesas a largo plazo, los eslabones más vulnerables de la cadena de financiación suelen ser los primeros en notar el frío.
#ReservaFederal
En el último Informe de Estabilidad Financiera de la Reserva Federal, nada menos que el 87 % de los participantes del mercado encuestados señaló la IA como la principal amenaza para el sistema financiero, un fuerte aumento frente al 50 % registrado en primavera.
El informe deja al descubierto el elevado apalancamiento que se esconde tras los aparentes abundantes flujos de caja de los gigantes tecnológicos: hasta octubre, las emisiones de deuda relacionadas con la infraestructura de IA ya superaban los 680.000 millones de dólares, cinco veces el total de todo 2023 y casi un tercio de la deuda corporativa de grado de inversión de empresas no financieras.
Aún más difícil de detectar son los compromisos de arrendamiento y garantías fuera de balance, por valor de más de 3 billones de dólares, que todavía no han entrado en vigor. Si la demanda de capacidad de cómputo de los clientes finales no alcanza las expectativas, estas exposiciones ocultas podrían convertirse en un auténtico agujero negro de deuda.
Más preocupante aún es el juego de financiación circular dentro de la cadena de suministro. Los gigantes de los chips venden aceleradores a empresas emergentes y proveedores de servicios en la nube, y al mismo tiempo invierten directamente en esos compradores e incluso garantizan el valor de los chips que adquieren.
Este circuito cerrado en el que cada parte se financia a sí misma hace que resulte muy difícil distinguir si los ingresos proceden de una demanda comercial real o de capital que circula entre los actores principales. Mientras tanto, la exposición de los grandes bancos estadounidenses a los gigantes tecnológicos y a los instrumentos de financiación de centros de datos se acerca ya al billón de dólares, el apalancamiento de los fondos de cobertura ha alcanzado su nivel más alto desde 2013 y la proporción del PIB destinada a inversiones de capital por parte de las empresas de hiperescala se aproxima a la burbuja de las telecomunicaciones de finales de los años noventa.
La fibra óptica desplegada entonces terminó beneficiando a la era de internet, pero, antes de que el modelo comercial demostrara su viabilidad, el apalancamiento crediticio excesivo provocó un brusco ajuste de las valoraciones.
Para determinar si el relato de la IA puede mantenerse, no bastará con fijarse en las puntuaciones de los modelos o en el volumen de chips enviados. También habrá que vigilar de cerca la conversión real en flujo de caja libre del negocio de software de los proveedores de servicios en la nube, así como el riesgo de impago cuando esos 3 billones de dólares en compromisos fuera de balance entren en vigor. Cuando el mercado deje de pagar únicamente por promesas a largo plazo, los eslabones más vulnerables de la cadena de financiación suelen ser los primeros en notar el frío.
#ReservaFederal