
""Unos datos de fuerte crecimiento pueden hacer subir los rendimientos de los bonos, porque es posible que tanto la demanda como la inflación se mantengan firmes. Pero si la inflación se modera junto con el crecimiento, la reacción del mercado puede ser más equilibrada.""
'No entendí este punto. Explícamelo otra vez: ¿cómo funciona y de qué manera ocurre? ¿Qué papel desempeña?'
Volvamos a entenderlo mediante un juego de roles. Claro: vamos a entenderlo con una representación de roles.
Imagina que la economía es un mercado, y que el mercado de bonos observa ese mercado para decidir qué rendimiento quiere a cambio de prestarle dinero al gobierno. Ese rendimiento se llama yield.
Escenario 1: el crecimiento es fuerte y la inflación también se está acelerando
Se publican los datos:
las fábricas producen más,
la gente compra más,
mejoran el empleo y los salarios.
Economía: «La demanda es fuerte. La gente está gastando».
Empresas: «Tenemos muchos clientes; podemos subir los precios».
Inflación: «Existe el riesgo de que los precios suban rápidamente».
Banco central: «Puede que tengamos que mantener los tipos de interés altos o subirlos para controlar la inflación».
Inversor en bonos: «Si los tipos de interés se mantienen altos en el futuro, los bonos antiguos con intereses bajos serán menos atractivos. Necesito un rendimiento mayor para comprar un bono nuevo».
Resultado: puede que los vendedores de bonos tengan que aceptar un precio más bajo para atraer compradores.
Baja el precio del bono → sube el rendimiento.
Es decir, cuando el fuerte crecimiento también impulsa la inflación, el mercado cree que los tipos podrían mantenerse altos durante más tiempo. Por eso, los rendimientos pueden empezar a subir.
Escenario 2: el crecimiento es fuerte, pero la inflación es moderada
Ahora supongamos que se da el mismo crecimiento fuerte —el empleo, la producción y el gasto están bien—, pero los precios no suben rápidamente.
Economía: «El crecimiento continúa».
Inflación: «Estoy bajo control; los precios no están subiendo muy rápido».
Banco central: «El crecimiento es bueno, pero la inflación está calmada. No necesariamente tenemos que subir más los tipos».
Inversor en bonos: «El crecimiento es alto, pero el riesgo de subidas de tipos o de que se mantengan muy altos durante mucho tiempo no está tan claro».
Resultado:
Los rendimientos pueden subir un poco, porque la economía es fuerte y la demanda de crédito podría ser alta;
o pueden mantenerse estables, porque el riesgo de inflación y de una política más restrictiva es bajo;
a veces también pueden bajar, si el mercado considera que el crecimiento es sostenible y que la inflación futura se mantendrá controlada.
Por eso calificó esta reacción de equilibrada: por un lado, el crecimiento es una señal positiva, pero la inflación moderada puede impedir que el banco central adopte una postura agresiva.
Una analogía sencilla: el coche y el acelerador
Crecimiento = velocidad del coche
Inflación = temperatura del motor
Tipos de interés del banco central = freno
Si el coche va rápido y el motor se está sobrecalentando, el conductor puede pisar más el freno.
Aquí: crecimiento fuerte + inflación alta → riesgo de subidas de tipos/tipos altos → suben los rendimientos.
Si el coche va rápido, pero la temperatura del motor es normal, el conductor no necesita frenar bruscamente.
Aquí: crecimiento fuerte + inflación moderada → menor riesgo de subidas de tipos → reacción de los rendimientos limitada o mixta.
La relación entre el precio de los bonos y su rendimiento
Un ejemplo sencillo:
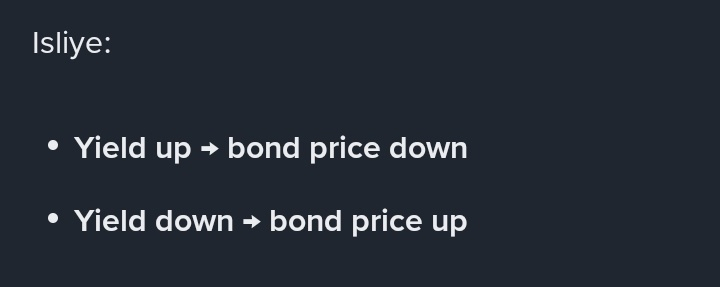
Un bono antiguo cuesta ₹100 y paga ₹5 de interés cada año.
Su rendimiento es de aproximadamente un 5%.
Si el mercado cree que los tipos de interés serán más altos en el futuro, un bono que paga ₹5 de interés no parecerá tan atractivo. Su precio, por ejemplo, baja a ₹95.
Ahora esos mismos ₹5 de interés se reciben por un precio de ₹95: el rendimiento efectivo para el comprador aumenta.
Por eso bajó el precio y subió el rendimiento.
Lo contrario también es cierto: si hay una fuerte demanda de bonos, su precio sube y su rendimiento baja.
Una regla sencilla para recordarlo
Crecimiento fuerte + inflación persistente/alta → preocupación por tipos de interés oficiales más altos → presión al alza sobre los rendimientos.
Crecimiento fuerte + inflación moderada → menor preocupación por un endurecimiento de la política monetaria → movimiento de los rendimientos más moderado o mixto.
Crecimiento débil + inflación moderada → expectativas de recortes de tipos/demanda de activos refugio → los rendimientos pueden verse sometidos a una presión a la baja.
No es una regla fija, porque el endeudamiento público, la liquidez del RBI, el petróleo crudo, los rendimientos de los bonos del Tesoro de EE. UU. y los flujos de inversión extranjera también influyen en los rendimientos al mismo tiempo.