

Si tienes o planeas tener tokens de acciones, este capítulo responde tres preguntas. ¿Es justo el precio que pagas? ¿Adónde fueron los dividendos? ¿Y aporta información el precio en cadena durante los fines de semana?
Una conclusión a la que casi llegamos equivocadamente
El primer paso más natural para estudiar los tokens de acciones es comparar el precio en cadena con el precio de las acciones subyacentes. Comparamos las velas horarias de GeckoTerminal (el fondo de liquidez SPY/USDG) con las barras de SPY de 60 minutos de Yahoo Finance (incluidas las operaciones previas a la apertura y posteriores al cierre), y el primer resultado fue claro: el token SPY casi siempre era más caro que las acciones, con una mediana que se mantuvo en torno a +20 puntos básicos desde mediados de septiembre. Era más caro durante el horario de negociación, por la noche y los fines de semana, aproximadamente en la misma medida.
La conclusión parece clara: existe una prima persistente en cadena, y comprar tokens de acciones cuesta un 0,2 % adicional.
La conclusión es incorrecta. La vara de medir era incorrecta.
¿A cuántas acciones equivale un token?
Los contratos de tokens de acciones de Robinhood incluyen una función llamada uiMultiplier(). Devuelve un multiplicador: cuántas acciones subyacentes representa un token.
Al lanzarse, el multiplicador de todos los tokens era 1,0. Desde entonces, cada vez que la acción subyacente paga un dividendo, Robinhood no paga efectivo a los titulares de tokens. En su lugar, aumenta el multiplicador y reinvierte el dividendo. Usamos el RPC para consultar el multiplicador actual y todos los eventos de cambio de siete tokens importantes:
SPY: Multiplicador actual: 1.001718; Fecha de aplicación: 2026-09-18; Dividendo: $1.889; Dividendo ÷ precio de la acción: 24.79 pb; Aumento del multiplicador ÷ rendimiento por dividendo: 0.693
QQQ: Multiplicador actual: 1.000701; Fecha de aplicación: 2026-09-22; Dividendo: $0.751; Dividendo ÷ precio de la acción: 10.11 pb; Aumento del multiplicador ÷ rendimiento por dividendo: 0.693
NVDA: Multiplicador actual: 1.000775; Fecha de aplicación: 2026-09-10; Dividendo: $0.25; Dividendo ÷ precio de la acción: 11.18 pb; Aumento del multiplicador ÷ rendimiento por dividendo: 0.694
META: Multiplicador actual: 1.000541; Fecha de aplicación: 2026-09-21; Dividendo: $0.525; Dividendo ÷ precio de la acción: 7.85 pb; Aumento del multiplicador ÷ rendimiento por dividendo: 0.689
MU: Multiplicador actual: 1.000183; Fecha de aplicación: Dos veces: 24 de jul., 14 de oct.; Dividendo: $0.15 cada vez; Dividendo ÷ precio de la acción: 1.57 pb (octubre); Aumento del multiplicador ÷ rendimiento por dividendo: 0.690
GOOGL: Multiplicador actual: 1.000194; Fecha de aplicación: 2026-09-15; Dividendo: $0.22; Dividendo ÷ precio de la acción: —; Aumento del multiplicador ÷ rendimiento por dividendo: —
TSLA: Multiplicador actual: 1.0; Fecha de aplicación: Ninguna; Dividendo: Sin dividendos; Dividendo ÷ precio de la acción: —; Aumento del multiplicador ÷ rendimiento por dividendo: —
Así pues, después del 18 de septiembre, un token de SPY representa 1.001718 acciones de SPY. Multiplica el precio de la acción por este multiplicador antes de compararlos y la mayor parte de la «prima persistente» desaparece (Figura 2-3).
La última columna fue una bonificación inesperada. En los cinco tokens, el aumento del multiplicador equivale casi exactamente a 0.69 veces el rendimiento por dividendo. En otras palabras, se deduce aproximadamente el 31 % del dividendo antes de reinvertirlo. La explicación más probable es la retención fiscal estadounidense del 30 % sobre los dividendos pagados a personas no estadounidenses (los documentos de oferta de los tokens de acciones mencionan la retención fiscal y la Sección 871(m)), más alrededor de un 1 % en costes de procesamiento.
Para quienes mantienen posiciones a largo plazo, este es un coste real:
El rendimiento anual por dividendo de SPY es de alrededor del 1,0 %. En realidad, los titulares de tokens reciben aproximadamente un 0,69 %, es decir, unos 0,31 puntos porcentuales menos cada año.
Un inversor que abre una cuenta en un país con un tratado fiscal (retención del 15 %) y mantiene SPY directamente pierde solo unos 0,15 puntos porcentuales al año.
Las acciones que no pagan dividendos (TSLA) no se ven afectadas; las acciones con dividendos elevados son las más afectadas.
Los dividendos de los tokens de acciones no desaparecen. Se reducen aproximadamente un 30 % y luego se convierten discretamente en más acciones.
Tras la calibración: diferenciales ajustados durante el horario de negociación; prima solo los fines de semana
Tras corregir el multiplicador, recalculamos todos los datos horarios de siete tokens desde su lanzamiento hasta el 2 de noviembre (entre 1.600 y 2.800 horas por token, excluyendo las horas con menos de 500 $ de volumen) y agrupamos los datos en tres períodos:
Horario de negociación: horas en las que las acciones estadounidenses tienen cotizaciones, incluido el premercado y el horario posterior al cierre;
Noches entre semana: desde el cierre de EE. UU. hasta el premercado del día siguiente;
Fines de semana: desde el final del horario posterior al cierre del viernes hasta el inicio del premercado del lunes.
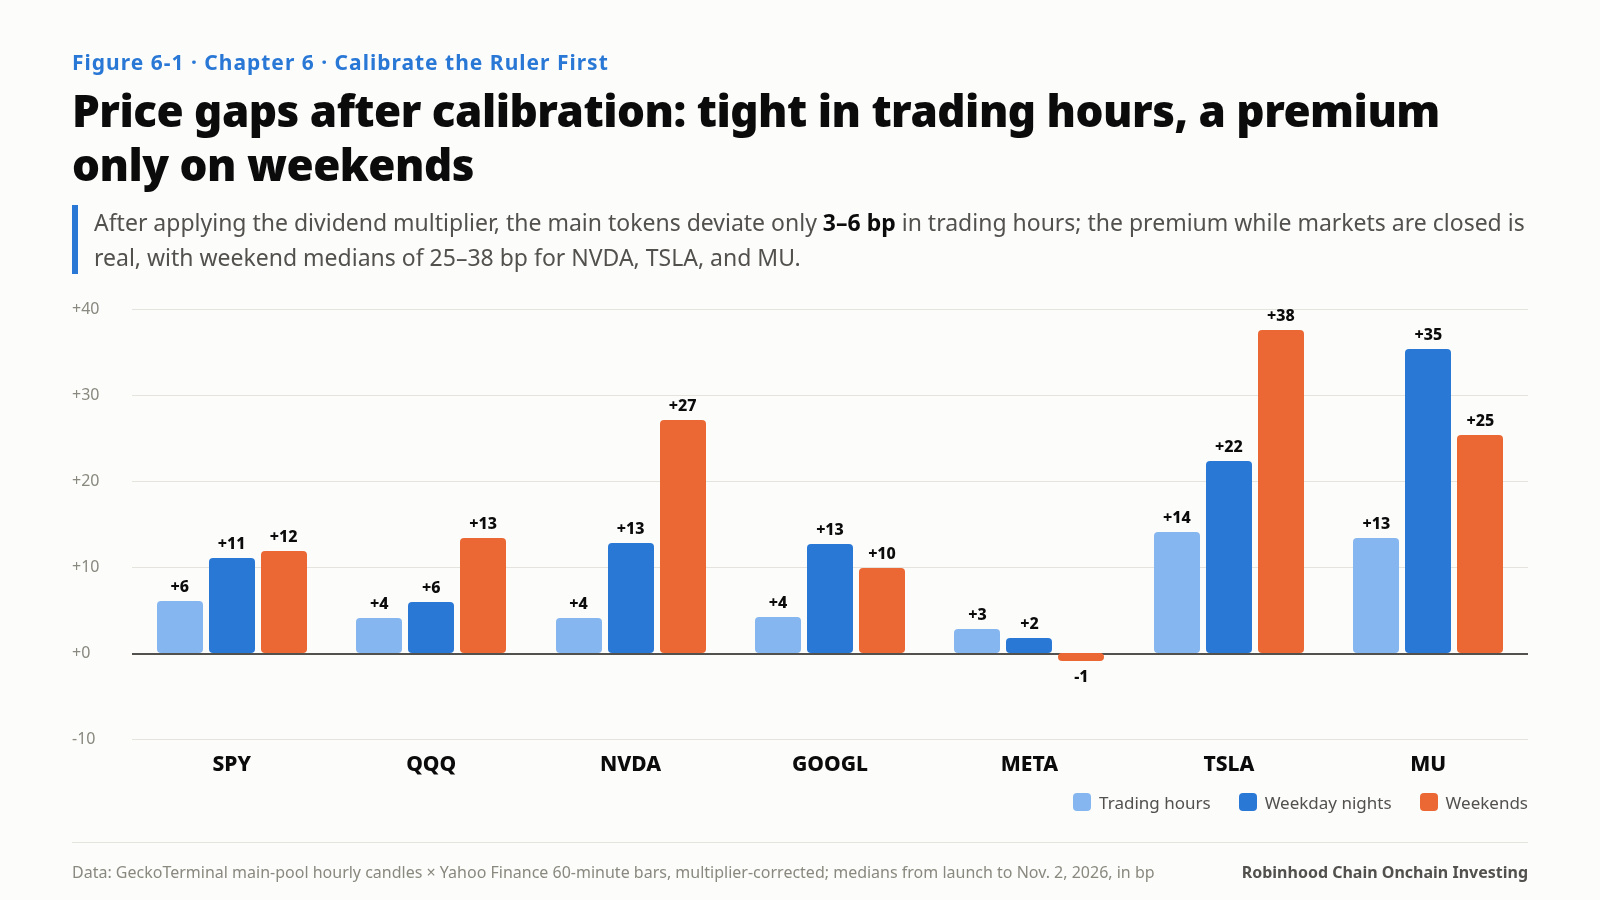
SPY (USDG 0,3 %): Horario de negociación: +6,0 pb; Noches entre semana: +11,0 pb; Fines de semana: +11,8 pb; P95 del fin de semana: 83 pb
QQQ (USDG 0,05 %): Horario de negociación: +4,0 pb; Noches entre semana: +5,9 pb; Fines de semana: +13,3 pb; P95 del fin de semana: 88 pb
NVDA (USDG 0,05 %): Horario de negociación: +4,0 pb; Noches entre semana: +12,7 pb; Fines de semana: +27,1 pb; P95 del fin de semana: 258 pb
GOOGL (USDG 0,05 %): Horario de negociación: +4,2 pb; Noches entre semana: +12,6 pb; Fines de semana: +9,8 pb; P95 del fin de semana: 143 pb
META (USDG 0,3 %): Horario de negociación: +2,8 pb; Noches entre semana: +1,7 pb; Fines de semana: −1,0 pb; P95 del fin de semana: 147 pb
TSLA (USDG 0,3 %): Horario de negociación: +14,0 pb; Noches entre semana: +22,3 pb; Fines de semana: +37,5 pb; P95 del fin de semana: 150 pb
MU (USDG 0,3 %): Horario de negociación: +13,3 pb; Noches entre semana: +35,3 pb; Fines de semana: +25,3 pb; P95 del fin de semana: 321 pb
(Los valores son las desviaciones medianas del precio del token respecto al de las acciones, después de corregir el multiplicador. P95 es el percentil 95 de la desviación absoluta).
Tres conclusiones:
1. Los diferenciales durante el horario de negociación son ajustados. Cuando las acciones estadounidenses tienen cotización, los principales tokens se desvían una mediana de apenas 3–6 pb, una fracción de la comisión del fondo de liquidez. Esto demuestra que los arbitrajistas están atentos: cuando se puede negociar con las acciones, los precios de los tokens se mantienen muy cerca de ellas. TSLA y MU presentan diferenciales algo mayores (unos 13–14 pb); sus principales fondos cobran un 0,3 %, lo que eleva el umbral para el arbitraje.
2. Hay una prima real mientras el mercado está cerrado. Tras la corrección, la prima de fin de semana se hace visible: unos 27 pb para NVDA, unos 38 pb para TSLA, unos 25 pb para MU y unos 12–13 pb para SPY y QQQ. META es la excepción, con una desviación mediana de fin de semana cercana a cero.
3. Las colas son amplias. El percentil 95 de la desviación de fin de semana es de unos 83 pb para SPY y más de 250 pb para NVDA y MU. En otras palabras, durante una de cada veinte horas del fin de semana, el precio se desvía más que esa cantidad.
¿Por qué hay una prima de fin de semana? La explicación más directa es una demanda unilateral. Cuando los mercados estadounidenses están cerrados, quien quiera comprar solo puede hacerlo en cadena, y pocos creadores de mercado pueden cubrir el riesgo (las acciones no se pueden negociar, así que la cobertura solo puede hacerse con contratos perpetuos o esperando hasta el lunes). Los creadores de mercado asumen el riesgo de precio de todo el fin de semana y, naturalmente, exigen una compensación. La prima es el precio de la liquidez durante el fin de semana.
¿Los precios del fin de semana contienen información?
Si los precios en cadena del fin de semana son solo ruido, la prima es un coste puro. Si contienen información, son una señal.
Hicimos una prueba. Para cada fin de semana, calculamos el movimiento del token desde la última cotización de las acciones del viernes hasta primera hora del lunes (unas 3 horas antes de que empiece el premercado de las acciones) y lo comparamos con la diferencia entre el cierre del viernes y la primera cotización de las acciones en el premercado del lunes.
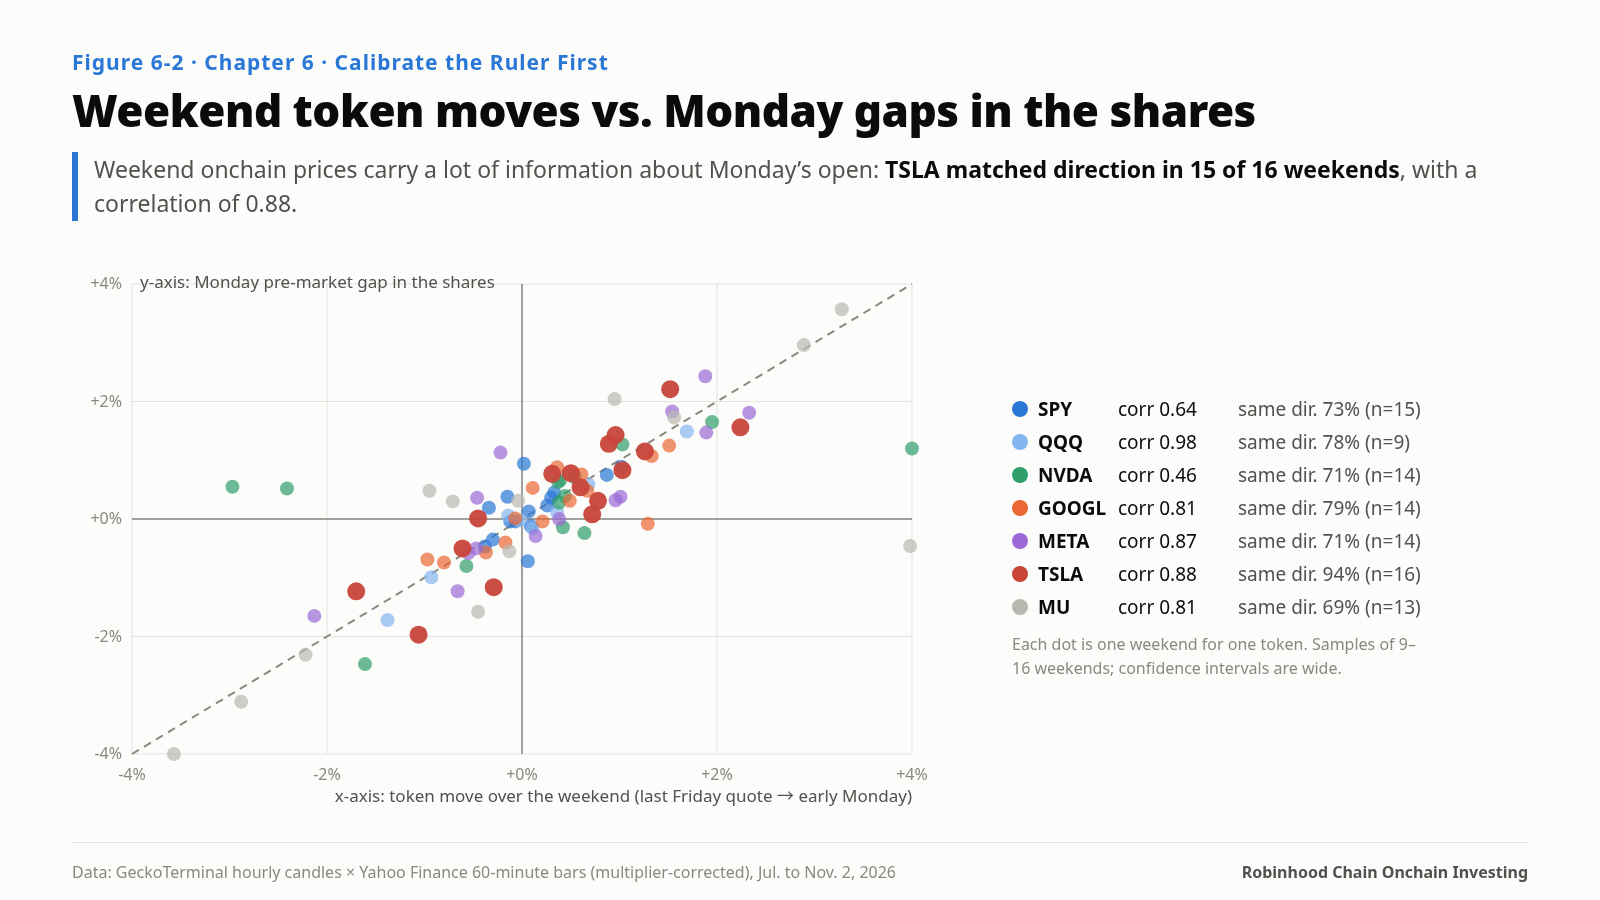
TSLA: Fines de semana: 16; Correlación: 0,88; Misma dirección: 94 %
QQQ: Fines de semana: 9; Correlación: 0,98; Misma dirección: 78 %
META: Fines de semana: 14; Correlación: 0,87; Misma dirección: 71 %
GOOGL: Fines de semana: 14; Correlación: 0,81; Misma dirección: 79 %
MU: Fines de semana: 13; Correlación: 0,81; Misma dirección: 69 %
SPY: Fines de semana: 15; Correlación: 0,64; Misma dirección: 73 %
NVDA: Fines de semana: 14; Correlación: 0,46; Misma dirección: 71 %
Los precios en cadena del fin de semana contienen mucha información sobre la apertura del lunes. TSLA es el caso más claro: en 15 de 16 fines de semana, la dirección del movimiento del token durante el fin de semana coincidió con la dirección de la brecha del lunes.
Hay que señalar dos limitaciones. Primero, las muestras abarcan solo entre 9 y 16 fines de semana, por lo que los intervalos de confianza de las correlaciones son amplios, especialmente en el caso de QQQ, con solo 9. Segundo, la prueba demuestra que «los precios del fin de semana reflejan las noticias del fin de semana», no que «los precios del fin de semana te permitan ganar dinero el lunes». Para cuando puedas negociar las acciones en el premercado del lunes, la brecha ya se habrá producido. Su utilidad está en otra parte (véase más abajo).
Qué significa esto para los titulares
Al combinar los tres hallazgos:
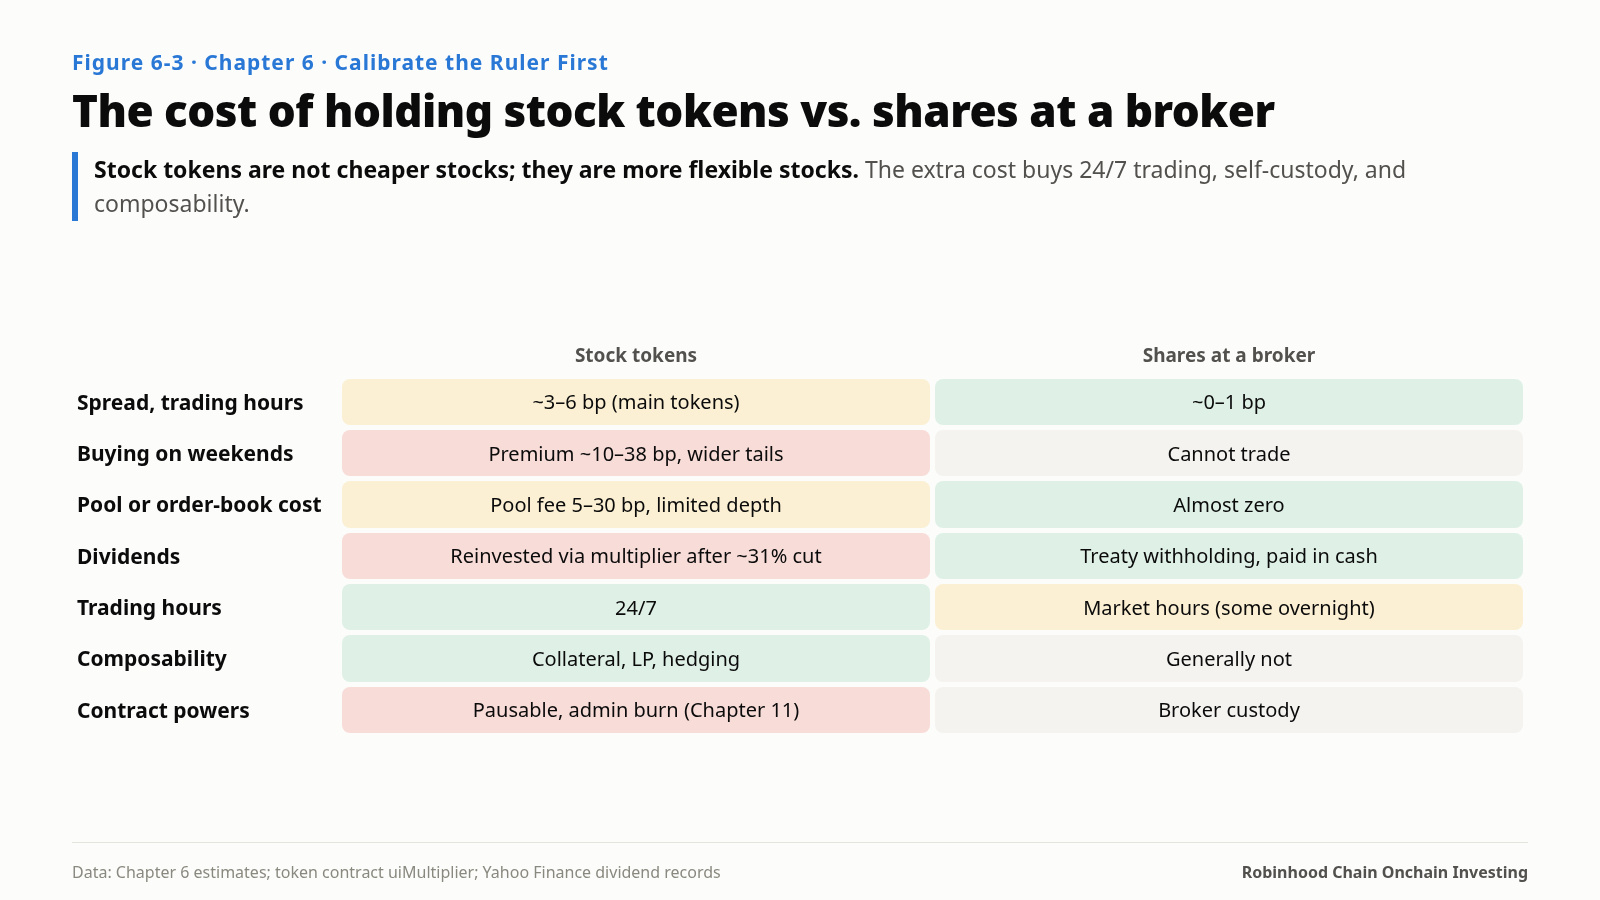
Diferencial al comprar durante el horario de negociación: Tokens de acciones: ~3–6 pb (tokens principales); Acciones en un bróker: ~0–1 pb
Prima al comprar los fines de semana: Tokens de acciones: ~10–38 pb, con colas más amplias; Acciones en un bróker: No se pueden negociar
Coste del fondo de liquidez o del libro de órdenes: Tokens de acciones: 5–30 pb (comisión del fondo), profundidad limitada; Acciones en un bróker: Casi cero
Dividendos: Tokens de acciones: Reinvertidos mediante el multiplicador, tras una deducción de ~31 %; Acciones en un bróker: Retenidos según el tratado fiscal y pagados en efectivo
Horario de negociación: Tokens de acciones: 24/7; Acciones en un bróker: Horario del mercado (algunas sesiones nocturnas)
Componibilidad: Tokens de acciones: Pueden usarse como garantía, incorporarse a fondos de liquidez y cubrirse; Acciones en un bróker: Por lo general, no
Los tokens de acciones no son acciones más baratas. Son acciones más flexibles. El coste adicional permite operar 24/7, tener autocustodia y componibilidad. Que valga la pena depende de si aprovechas esas ventajas.
Si negocias o mantienes tokens de acciones
Aplica siempre primero el multiplicador. Calibra todas las comparaciones de precios y todos los juicios sobre «primas» con uiMultiplier(). Los contratos son públicos; consultarlo requiere una sola llamada RPC.
No compres los fines de semana a menos que sea necesario. Las compras durante el fin de semana cuestan, en promedio, entre 10 y 38 pb adicionales. Si simplemente estás creando una posición, espera al horario de negociación de EE. UU.
Vender los fines de semana puede jugar a tu favor. La prima beneficia a los vendedores. Si tienes tokens y quieres reducir tu posición durante el fin de semana, la prima en cadena es una ganancia para ti.
Considera los precios del fin de semana como información, no como una oportunidad de negociación. Si el lunes vas a ajustar posiciones en una cuenta de corretaje, el movimiento del token durante el fin de semana es una señal más oportuna y cuantificable que los titulares.
Para las acciones con dividendos elevados, considera primero otras formas de mantenerlas. Una reducción del 31 % en los dividendos importa poco en algo como SPY, cuyo rendimiento es de alrededor del 1 %. En acciones con un rendimiento del 3–4 %, cuesta más de un punto porcentual al año.
Calibra la vara antes de leer las marcas: la «prima persistente» de los tokens de acciones es una ilusión creada por el multiplicador de dividendos. La prima real se da los fines de semana y es el precio de la liquidez 24/7.
Fuentes de este capítulo
Contratos de tokens de acciones (RPC de Robinhood Chain): valores actuales de uiMultiplier() y todos los eventos UIMultiplierUpdated(uint256,uint256,uint256) (2 de noviembre de 2026); lista de funciones del contrato (búsqueda en el código fuente de smarts: updateMultiplier, pause, adminBurn, pauseOracle)
GeckoTerminal: velas horarias de los principales fondos USDG de cada uno de los siete tokens (desde la creación del fondo hasta el 2 de noviembre de 2026)
Yahoo Finance: barras de 60 minutos (incluidos el premercado y el horario posterior al cierre) y registros de dividendos de las siete acciones subyacentes (de mayo a noviembre de 2026)
Tratamiento de dividendos y retención fiscal: descripciones del mecanismo multiplicador, la retención fiscal y la Sección 871(m) en materiales sobre tokens de acciones (según lo difundido por insights4.vc, datawallet y otros)
Método: cierres horarios alineados con la cotización más reciente de las acciones en esa misma hora; se excluyeron las horas con menos de 500 $ de volumen; los puntos con una desviación absoluta superior a 1.500 pb se consideraron datos erróneos y se excluyeron; se identificaron los fines de semana como intervalos de más de 40 horas entre la última cotización del viernes y la primera del lunes
—
Este es el capítulo 6 de 14 de mi nuevo libro Where the Yield Comes From, publicado en entregas de un capítulo al día. Solo con fines de investigación; no constituye asesoramiento de inversión.
Autor: Blue Lotus