#BitMineReports$6.3BNetLossForFiscal2026
⚖️ LA PÉRDIDA DE 6.300 MILLONES DE DÓLARES DE BITMINE: LA VERDADERA PRUEBA NO ES EL PRECIO DE ETH, SINO EL MODELO DE TESORERÍA
🏢 BitMine Immersion Technologies (BMNR) | Análisis financiero en profundidad del ejercicio fiscal de 2026 | 12 de noviembre de 2026
📉 El titular parece desastroso. Pero la historia de fondo es mucho más compleja.
BitMine informó de una pérdida neta de 6.313 millones de dólares en el ejercicio fiscal que terminó el 31 de agosto de 2026, tras haber obtenido un beneficio de 348,6 millones de dólares en el ejercicio fiscal de 2025.
Pero tras ese titular se esconde una pregunta mucho más importante para los inversores de Ethereum:
🧠 ¿Puede una empresa institucional seguir acumulando una enorme tesorería de ETH sin sacrificar el valor para los accionistas por la dilución, los costes de financiación y la caída de los precios de los activos?
Veamos más allá del titular.
━━━━━━━━━━━━━━━━━━━━
🔴 1. LA PÉRDIDA DE $6.3 MIL MILLONES: ¿IMPACTO CONTABLE O DIFICULTADES FINANCIERAS?
La distinción más importante es el origen de la pérdida.
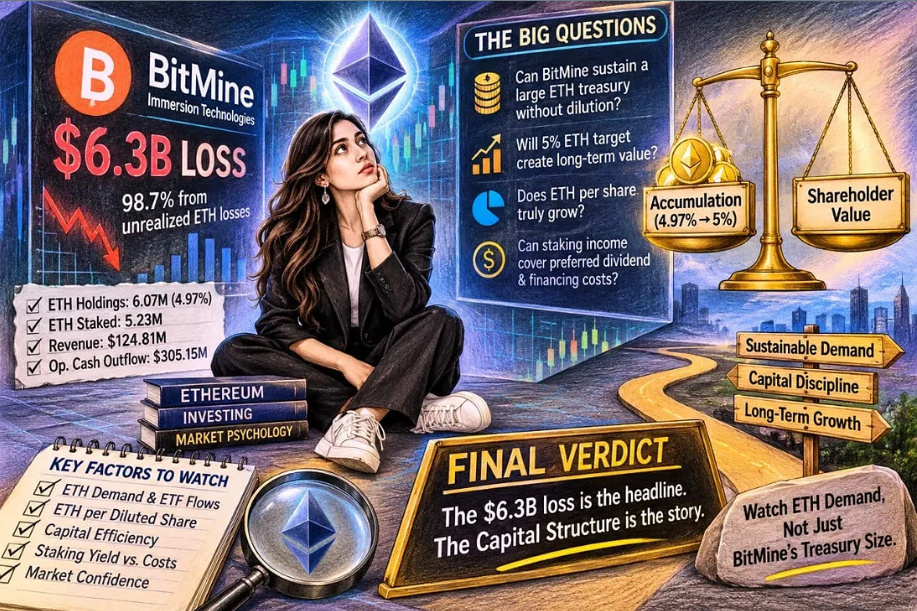
• 📉 Pérdida neta total: $6.313 mil millones
• 🧾 Pérdidas no realizadas en activos digitales: $6.229 mil millones
• 💰 Ingresos totales: $124.81 millones
• 🔐 Ingresos por staking y validación: $121.36 millones
• 🏢 Gastos generales y administrativos: $376.90 millones
• 💸 Salida de efectivo operativa: $305.15 millones
Aproximadamente el 98.7% de la pérdida neta declarada corresponde a pérdidas no realizadas por valoración de activos digitales.
Con la contabilidad a valor razonable, la caída del precio de ETH se refleja directamente en los resultados declarados, incluso cuando las tenencias subyacentes siguen figurando en el balance.
Sin embargo, sería engañoso afirmar que toda la pérdida es inofensiva. BitMine sigue registrando un flujo de efectivo operativo negativo, gastos operativos sustanciales y una exposición considerable a la volatilidad de ETH.
🧠 La distinción: Una pérdida no realizada no significa automáticamente que haya desaparecido el efectivo, pero una base de activos en descenso puede acabar afectando la liquidez, la capacidad de financiación y la confianza de los accionistas.
━━━━━━━━━━━━━━━━━━━━
🎯 2. EL OBJETIVO DEL 5% DE ETH: EL PRÓXIMO CATALIZADOR IMPORTANTE
Aquí es donde la historia se vuelve especialmente interesante para los operadores de ETH.
Al 8 de noviembre, BitMine informó:
• 🪙 ETH en poder: 6,070,092 ETH
• 📊 Porcentaje de la oferta de ETH: 4.97%
• 🔒 ETH en staking: 5,227,037
• 🛒 Última compra semanal: 9,587 ETH
• 🎯 Distancia restante hasta el 5%: aproximadamente 40,000 ETH.
La empresa se acerca a su objetivo anunciado públicamente: la Alquimia del 5%.
Al ritmo de compra más reciente comunicado, la cantidad restante representa aproximadamente cuatro semanas de acumulación.
Pero hay una distinción importante: el 5% es un objetivo estratégico, no un límite de compra vinculante.
¿Por qué es importante?
BitMine ha sido un comprador institucional constante de ETH. Si alcanza su objetivo y reduce sus compras, una fuente de demanda recurrente podría debilitarse.
Sin embargo, no se debe exagerar el impacto en el mercado. Su última compra semanal fue de aproximadamente $21.4 millones, una cifra relativamente pequeña en comparación con el mercado total de ETH.
⚠️ El mayor impacto podría ser psicológico: los operadores podrían empezar a preguntarse de dónde vendrá el próximo comprador institucional sostenido.
━━━━━━━━━━━━━━━━━━━━
🏦 3. LA PRESIÓN OCULTA: LA DILUCIÓN DE LOS ACCIONISTAS
Podría decirse que esto es más importante para los accionistas de BMNR que la propia pérdida contable.
Durante el ejercicio fiscal de 2026:
• 📈 BitMine emitió aproximadamente 395.1 millones de acciones a través de su oferta «at-the-market».
• 💵 Los ingresos brutos fueron de aproximadamente $13.2 mil millones.
• 🔄 Recompró aproximadamente 20.8 millones de acciones a un precio promedio de $17.
La captación de capital ayudó a financiar su enorme acumulación de activos digitales.
Pero los accionistas deberían mirar más allá de la cantidad total de ETH en poder de la empresa.
La medida más significativa es la cantidad de ETH por acción diluida.
Si el número de acciones aumenta más rápido que la tesorería de ETH, la exposición proporcional de un inversor a ETH podría no crecer tan rápido como sugiere la cifra total de ETH en tesorería.
Esto crea una distinción fundamental entre poseer una reserva corporativa de ETH en crecimiento y tener un derecho cada vez más valioso sobre esa reserva.
⚖️ Una gran tesorería no se traduce automáticamente en rendimientos atractivos por acción.
━━━━━━━━━━━━━━━━━━━━
💳 4. EL DIVIDENDO PREFERENTE DEL 9.5%: UN DESAFÍO ESTRUCTURAL DE FINANCIACIÓN
Las acciones preferentes Serie A de BitMine, que cotizan con el símbolo BMNP, tienen una tasa de dividendo anual acumulativo del 9.50%.
Su informe del ejercicio fiscal de 2026 reveló:
• 🏦 Se emitieron 3.5 millones de acciones preferentes.
• 💰 Ingresos brutos de $280 millones.
• 💵 Ingresos netos de $271.48 millones.
• 📋 Preferencia de liquidación declarada de $100 por acción.
• ⚠️ Los derechos de los accionistas preferentes tienen prioridad sobre el capital ordinario.
• 📅 Se esperan aproximadamente $33.3 millones en dividendos en efectivo durante los próximos 12 meses, según la estructura de capital divulgada.
Compárese esto con el rendimiento de staking del 2.65% de los últimos siete días, informado el 8 de noviembre.
La diferencia merece atención.
La financiación preferente tiene una tasa declarada sustancialmente más alta que el rendimiento actual del staking.
Pero no es una comparación sencilla y directa: el dividendo preferente se aplica al capital preferente, mientras que los ingresos por staking se generan sobre una posición de ETH mucho mayor.
BitMine estima que obtendrá aproximadamente $309 millones en recompensas anualizadas por staking con su escala actual de staking.
Esto proporciona una fuente de ingresos, pero no elimina la carga financiera, los costos operativos ni el riesgo asociado al precio de ETH.
🧠 La verdadera pregunta: ¿Pueden los ingresos por staking, la revalorización de la tesorería y los servicios institucionales de staking respaldar en conjunto la estructura de capital de la empresa a lo largo del tiempo?
━━━━━━━━━━━━━━━━━━━━
🌊 5. IMPACTO EN EL MERCADO DE ETH: ¿QUIÉN REEMPLAZARÁ LAS COMPRAS DE BITMINE?
El contexto general del mercado hace que valga la pena seguir de cerca este acontecimiento.
Los ETF de ETH al contado registraron salidas netas de aproximadamente $365.3 millones durante la semana que terminó el 6 de noviembre, prolongando su racha negativa a seis semanas consecutivas.
Esto crea una combinación preocupante:
• 📉 La demanda institucional de ETF se está debilitando.
• 🎯 BitMine se acerca a su objetivo de acumulación.
• 🏦 Las empresas con ETH en tesorería enfrentan presiones de financiación y valoración.
• 🔐 Las recompensas por staking siguen siendo sensibles al precio de ETH y a los rendimientos de la red.
Sin embargo, los flujos de los ETF y las compras corporativas para tesorería no representan toda la demanda de ETH.
La actividad en cadena, el crecimiento de las monedas estables, la tokenización, la adopción de la red, la liquidez macroeconómica y el posicionamiento general de los inversores también influirán en la próxima dirección del mercado.
🌍 El mercado no necesita necesariamente otra BitMine. Necesita una demanda sostenible de múltiples fuentes.
━━━━━━━━━━━━━━━━━━━━
🧩 6. EL PANORAMA GENERAL: SE ESTÁ PONIENDO A PRUEBA EL MODELO DE TESORERÍA DE ACTIVOS DIGITALES
La situación de BitMine tiene implicaciones que van más allá de una sola empresa.
El modelo de tesorería de activos digitales (DAT) depende de varios factores interrelacionados:
🪙 La criptomoneda subyacente debe mantener o aumentar su valor a largo plazo.
💰 La empresa debe captar capital sin destruir el valor para los accionistas.
📈 El crecimiento de la tesorería debe traducirse en una mayor exposición por acción.
⚖️ Los costos de financiación deben mantenerse bajo control.
🤝 Las acciones de la empresa deben conservar suficiente confianza del mercado y liquidez.
Cuando las acciones cotizan por debajo del valor de sus activos subyacentes, emitir acciones adicionales puede resultar económicamente poco atractivo.
Cuando ETH baja, la tesorería se reduce en términos de dólares.
Cuando los costos de financiación siguen siendo elevados, la empresa debe esforzarse más para justificar su valoración bursátil.
⚠️ Es aquí donde el modelo DAT puede pasar de ser una potente estrategia de acumulación a convertirse en un difícil ejercicio de asignación de capital.
━━━━━━━━━━━━━━━━━━━━
🔍 7. QUÉ DEBERÍAN VIGILAR A CONTINUACIÓN LOS OPERADORES Y LOS INVERSORES
📊 Para los operadores de ETH:
• Si BitMine continúa con sus compras semanales después de acercarse al 5%.
• Si las salidas de los ETF empiezan a estabilizarse.
• Si vuelve la demanda institucional al contado.
• Si ETH establece un soporte más sólido y recupera niveles de tendencia importantes.
• Si mejoran las condiciones generales de liquidez.
🏢 Para los accionistas de BMNR:
• ETH en poder por acción diluida.
• Emisión de acciones ordinarias frente a recompras.
• Cobertura del dividendo preferente.
• Ingresos por staking frente a costos operativos y de financiación.
• Valor neto de los activos en relación con la capitalización bursátil de BMNR.
Estos indicadores revelarán más sobre la salud financiera de la empresa que la cifra de pérdidas por sí sola.
━━━━━━━━━━━━━━━━━━━━
🧠 CONCLUSIÓN FINAL: LA PÉRDIDA DE $6.3 MIL MILLONES ES EL TITULAR. LA ESTRUCTURA DE CAPITAL ES LA HISTORIA.
BitMine no se ha convertido repentinamente en una tesorería de Ethereum fallida por una sola pérdida dominada por ajustes contables.
Su negocio de staking genera ingresos significativos, su posición en ETH sigue siendo enorme y su balance informó apenas $33.7 millones en pasivos al cierre del ejercicio fiscal.
Pero la tesis de inversión está cambiando.
La siguiente etapa ya no consiste simplemente en acumular tanto ETH como sea posible.
Se trata de convertir esa acumulación en valor sostenible para los accionistas.
En el caso de Ethereum, la posible reducción de las compras de BitMine merece atención, especialmente junto con las salidas de los ETF. Pero no constituye evidencia suficiente de un inminente colapso de la oferta y la demanda.
Para BMNR, la verdadera prueba es si la revalorización de ETH, la economía del staking y una financiación disciplinada pueden compensar la dilución y los costos del capital preferente.
🎯 MI VISIÓN DEL MERCADO:
Vigila la demanda de ETH, no solo el tamaño de la tesorería de BitMine.
Vigila la cantidad de ETH por acción, no solo las tenencias totales de ETH.
Vigila la eficiencia del capital, no solo los anuncios de acumulación.
Y nunca confundas la convicción de una empresa en un activo con una garantía de rendimientos para sus accionistas.
El próximo capítulo de la inversión institucional en tesorerías de Ethereum se decidirá por la eficiencia del capital, no por los titulares sobre acumulación. ⚖️