

Duan Yongping: ¿qué vio cuando NetEase cayó a 1 dólar?
En 2002, NetEase estaba en un estado lamentable.
La acción cayó por debajo de 1 dólar y rondaba el borde de la exclusión de Nasdaq. La burbuja de internet había estallado en 2001 y sus cadáveres aún no se habían enfriado. Además, NetEase se vio envuelta en una polémica por sus auditorías, y el mercado la trató directamente como si fuera una estafadora.
Quien se acercara, moría. Ese era el consenso de entonces.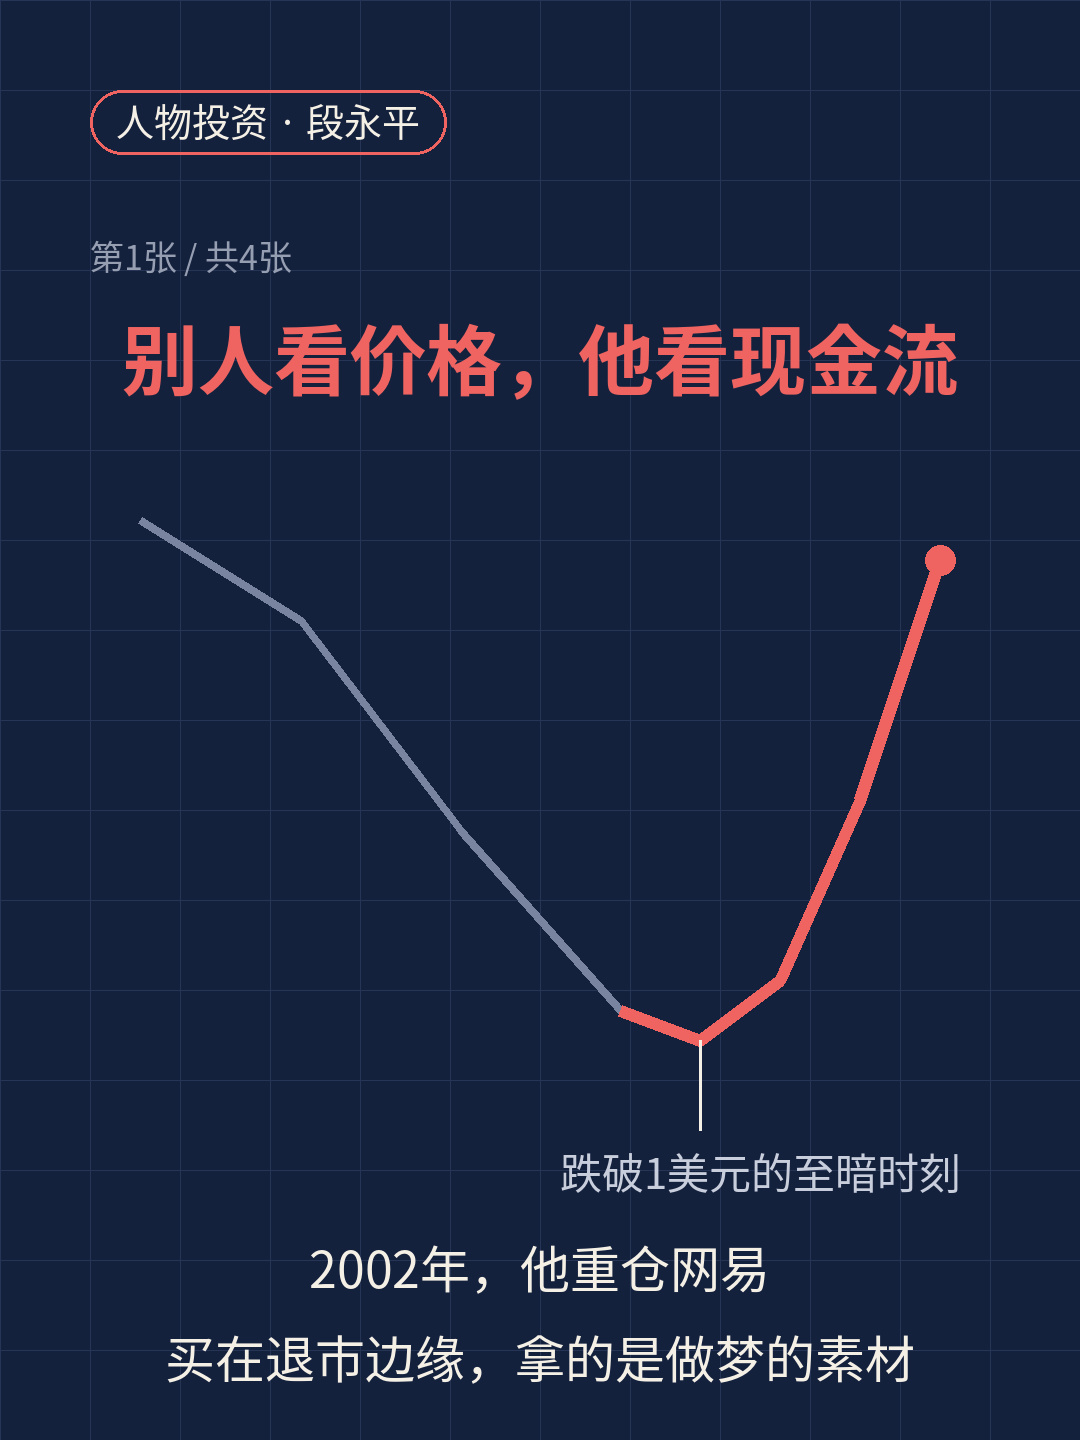
Justo en ese momento, Duan Yongping invirtió una gran parte de su capital.
¿Qué vio?
Los demás veían el precio: 1 dólar, una acción basura, a punto de valer cero. Él veía el negocio: el efectivo que tenía esta empresa en sus cuentas, dividido por acción, superaba el precio de la acción.
Haz las cuentas. Con el dinero que costaba comprar papel usado, compró una caja llena de efectivo y, además, le regalaron un negocio de videojuegos en línea que empezaba a despegar.
En 2002, NetEase acababa de encontrarle el truco al negocio gracias a la serie (Una odisea china). ¿Qué clase de negocio son los videojuegos? Un servidor, decenas de miles de cuentas y el dinero entrando a raudales. El costo marginal es casi cero. En aquel entonces, nadie entendía ese negocio: «¿Qué futuro puede tener una empresa de videojuegos?»
A Duan Yongping no le importaba todo ese ruido. Creía en un principio sencillo: mal precio ≠ mal negocio. El mercado amplifica las emociones y, cuando cunde el pánico, puede hundir a las buenas empresas en el barro.
Lo que vino después parece una leyenda, pero en realidad es el interés compuesto del sentido común.
El negocio de los videojuegos despegó y (Una odisea china 2) hizo que el flujo de caja de NetEase alzara el vuelo. La acción partió de 1 dólar y no dejó de subir. Duan Yongping la mantuvo durante años y obtuvo un rendimiento de varias decenas de veces su inversión. Mientras tanto, NetEase dividió sus acciones y se transformó, pero él apenas hizo nada. La lógica no había cambiado: los videojuegos generaban dinero, los usuarios aumentaban y el flujo de caja se fortalecía.
A menudo se pone esta inversión en el mismo nivel que la compra de Coca-Cola por parte de Buffett. Y hay que reconocerlo: la lógica es exactamente la misma.
Para comprar un buen negocio en horas bajas hacen falta dos cosas: que el negocio sea realmente bueno y que el precio sea realmente barato. Lo primero requiere buen ojo; lo segundo, esperar a tener suerte. NetEase, en 2002, cumplía ambas condiciones.
¿Qué es lo difícil? Cuando todos gritan «¡estafa, basura, exclusión de bolsa!», ¿te atreves a hacer los cálculos o te sumas a los gritos?
Duan Yongping dijo algo parecido: no invierte en lo que no entiende; cuando entiende algo y los demás entran en pánico, él es codicioso. Todo el mundo sabe repetir esa frase. Pero cuando NetEase está a 1 dólar, pocos mantienen firme la mano.
Hay otro detalle: después de comprar, no se pasaba el día pendiente de la bolsa. Quienes tienen un negocio entienden esto: ¿has visto a algún dueño valorar su empresa tres veces al día?
Que una buena empresa se venda a precio de saldo es un bug del mercado, no de la empresa. Tarde o temprano, el bug se corrige. Lo que tienes que hacer es subirte antes de que lo arreglen y abrocharte el cinturón.
Hoy, al mirar atrás, NetEase a 1 dólar es, por supuesto, una leyenda. Pero en aquel momento, todo eran cristales rotos. La diferencia entre una leyenda y un loco está en si después subió o no.
La inversión no tiene espejo retrovisor. Cuando abundan las gangas, los que se atreven a agacharse siempre son una minoría.
