


El exdirector de tecnología de Ripple, David Schwartz, ha rechazado la idea de que se deba esperar que el papel de XRP en el pago de las comisiones por transacción de #XRP Ledger impulse sustancialmente su precio, mientras los titulares frustrados siguen preguntándose cómo el crecimiento de la red acaba generando valor para XRP.
El último intercambio se produjo después de que se pidiera a Ripple que creara un caso de uso más sólido para XRP, comparable al papel que desempeña BNB en todo el ecosistema de Binance.
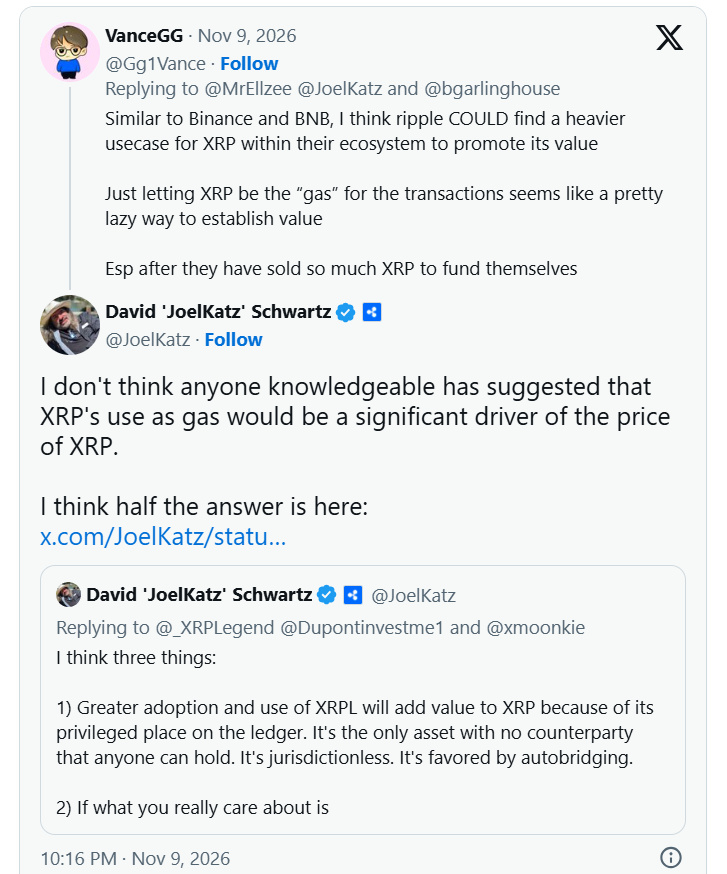
El titular de XRP VanceGG argumentó que Ripple podría encontrar un caso de uso más sólido para XRP dentro de su ecosistema y añadió que depender principalmente del papel de XRP en las comisiones por transacción parece insuficiente para establecer un valor significativo para el token.
Schwartz discrepó de la premisa de que alguna vez se esperara que la demanda de gas fuera un catalizador importante del precio de XRP.
«No creo que nadie con conocimientos haya sugerido que el uso de XRP como gas fuera un factor significativo para impulsar su precio», dijo Schwartz.
Su respuesta redirige el debate hacia una pregunta más amplia: si no se espera que las comisiones por transacción impulsen sustancialmente el precio de XRP, ¿qué lo hará?
Schwartz señala la posición privilegiada de XRP en XRPL
Schwartz respondió a esa pregunta retomando una explicación de tres partes que publicó originalmente en noviembre de 2025.
Su primer argumento es que una mayor adopción de XRP Ledger puede añadir valor a XRP porque este ocupa una posición única dentro de la red.
A diferencia de los activos emitidos en XRPL, XRP no tiene contraparte, no está vinculado a una jurisdicción concreta y cuenta con el respaldo del mecanismo de puente automático de XRPL, que puede usar XRP como activo intermediario para mejorar la liquidez entre pares de negociación que, de otro modo, estarían desconectados.
Esta no es una postura nueva. The Crypto Basic ya detalló el argumento de Schwartz de que XRP cumple funciones importantes en XRPL más allá de actuar como token de gas.
También ha sostenido que una mayor adopción de XRP Ledger debería aumentar, en última instancia, el valor de XRP, aunque esa relación no es necesariamente inmediata ni proporcional.
El precio de XRP a corto plazo quizá no dependa de su utilidad
El segundo punto de Schwartz es más importante para los titulares centrados en el precio.
Dijo que no está convencido de que la utilidad sea especialmente importante para el comportamiento del precio a corto o mediano plazo, más allá de garantizar que XRP funcione en una red estable y siga siendo escaso, fungible, resistente a la censura y fácil de transferir.
Esa postura separa dos ideas que suelen tratarse como intercambiables en la comunidad de XRP: el aumento de la utilidad y el aumento del precio del token.
La actividad de XRPL puede crecer sin generar un aumento equivalente en la demanda de XRP. A la inversa, XRP puede experimentar movimientos especulativos importantes en su precio sin que se produzca un aumento comparable en el uso subyacente de la red.
Esta distinción cobra especial relevancia ahora que XRP cotiza en torno a los 1,09 dólares, con una caída de más del 20 % durante el último mes.
XRPL nunca se diseñó para hacer subir el precio de XRP
El tercer punto de Schwartz es el más directo.
«XRPL no se diseñó para hacer subir el precio de XRP», dijo en la publicación anterior.
En cambio, XRP Ledger se diseñó para ofrecer un activo nativo rápido y económico, un exchange descentralizado y una infraestructura de pagos.
The Crypto Basic informó sobre esas declaraciones cuando Schwartz recalcó por primera vez que XRPL no se creó para que el precio de XRP se revalorizara.
Eso no significa que Schwartz no vea ninguna conexión entre el éxito de XRPL y el valor de XRP. Su argumento es que el valor surgiría de las ventajas estructurales de XRP y de una adopción más amplia de la red, no simplemente de que los usuarios quemen pequeñas cantidades de XRP para pagar comisiones por transacción.
La frustración de los titulares se centra cada vez más en la captura de valor de XRP
Las críticas de VanceGG llegan justo después de que otro titular pidiera a Schwartz y Brad Garlinghouse que explicaran el «verdadero plan» de Ripple para XRP.
Schwartz respondió que Ripple no tiene ningún plan secreto para XRP que aún no haya revelado.
Por tanto, el último debate lleva la discusión un paso más allá.
La pregunta ya no es simplemente si Ripple ha comunicado sus planes. Se trata de si el crecimiento de la actividad en XRPL, los pagos, las monedas estables, la tokenización y las finanzas institucionales generará suficiente demanda directa o indirecta de XRP como para afectar sustancialmente a su valor.
La respuesta de Schwartz sigue siendo la misma: es poco probable que las comisiones por transacción, por sí solas, lo consigan. El argumento más amplio se basa en que XRP conserve un papel privilegiado en materia de liquidez a medida que crezca la adopción de XRPL.