


Autor: Chainalysis
Traducción: Luffy, Foresight News
La firma de investigación de datos del sector cripto Chainalysis publicó su Informe sobre la adopción global de las criptomonedas de 2026. El capítulo dedicado a Europa occidental señala que, pese a la caída del mercado cripto mundial, la economía cripto de la región, valorada en 2,08 billones de dólares, mantuvo su resiliencia y registró un ligero crecimiento positivo.
El panorama dentro de la región presenta marcadas diferencias: el mercado británico se contrajo; en Francia, debido a las presiones fiscales, los usuarios optaron por stablecoins de autocustodia; y los exchanges españoles atrajeron una gran cantidad de capital transfronterizo europeo. Las tenencias de stablecoins en Europa occidental se dispararon, aumentó la proporción del euro en las operaciones con criptomonedas y el sector está pasando de la especulación a la institucionalización. A continuación, presentamos la traducción al chino del capítulo del informe dedicado a Europa occidental:
Al entrar el mercado mundial de criptomonedas en una fase bajista, Europa occidental mostró una notable resistencia. Durante el periodo analizado (de julio de 2025 a junio de 2026), la economía cripto de Europa occidental alcanzó un tamaño total de 2,08 billones de dólares, el segundo mayor del mundo, y creció ligeramente un 1,2%. A escala mundial, solo África subsahariana, América Latina y Europa occidental registraron un crecimiento positivo.
Las nuevas políticas regulatorias, la continua entrada de capital institucional y la creciente integración con las finanzas tradicionales están transformando el mercado cripto de esta región. Sin embargo, las trayectorias de desarrollo varían mucho entre países. La adopción de las monedas estables, el creciente papel del euro en las operaciones con criptomonedas y la expansión transfronteriza de los exchanges son tendencias comunes.
Christopher Beck, codirector ejecutivo de BS Digital, uno de los principales proveedores de infraestructura cripto de Europa, valoró así los cambios de esta etapa: «La adopción institucional está acelerándose. Los criptoactivos están dejando poco a poco de ser una clase de activos especulativos emergentes y se están convirtiendo en productos financieros convencionales».
Pero todo esto ocurre en un contexto de incertidumbre sobre las perspectivas económicas generales de Europa y de cambios continuos en las preferencias de los usuarios, factores que determinan directamente los flujos de capital cripto y el centro de gravedad del mercado.
Seis mercados representan dos tercios de la economía cripto de Europa occidental
El Reino Unido sigue siendo el mayor mercado cripto de Europa occidental, con un tamaño de 424.500 millones de dólares, equivalente al 20% del total de la región. Como centro financiero mundial consolidado, cuenta con mercados de capitales y un sector bancario maduros; su mercado cripto parece una extensión natural de los servicios financieros nacionales. Sin embargo, durante el periodo analizado, el mercado se contrajo un 8%, principalmente debido a la caída del volumen de operaciones en los exchanges descentralizados (DEX).
Alemania ocupa el segundo puesto, con 288.800 millones de dólares, y Francia el tercero, con 215.800 millones. El mercado alemán se contrajo ligeramente, también por la reducción de las operaciones en DEX; el francés se mantuvo prácticamente estable. España (156.100 millones de dólares) y Suiza (132.800 millones) crecieron, sobre todo gracias al aumento de la actividad en los exchanges centralizados (CEX).
Si se añade a los Países Bajos (207.800 millones de dólares), estos seis países representan en conjunto cerca de dos tercios del valor total de la economía cripto de Europa occidental, lo que muestra la elevada concentración de la actividad en los principales mercados de la región.
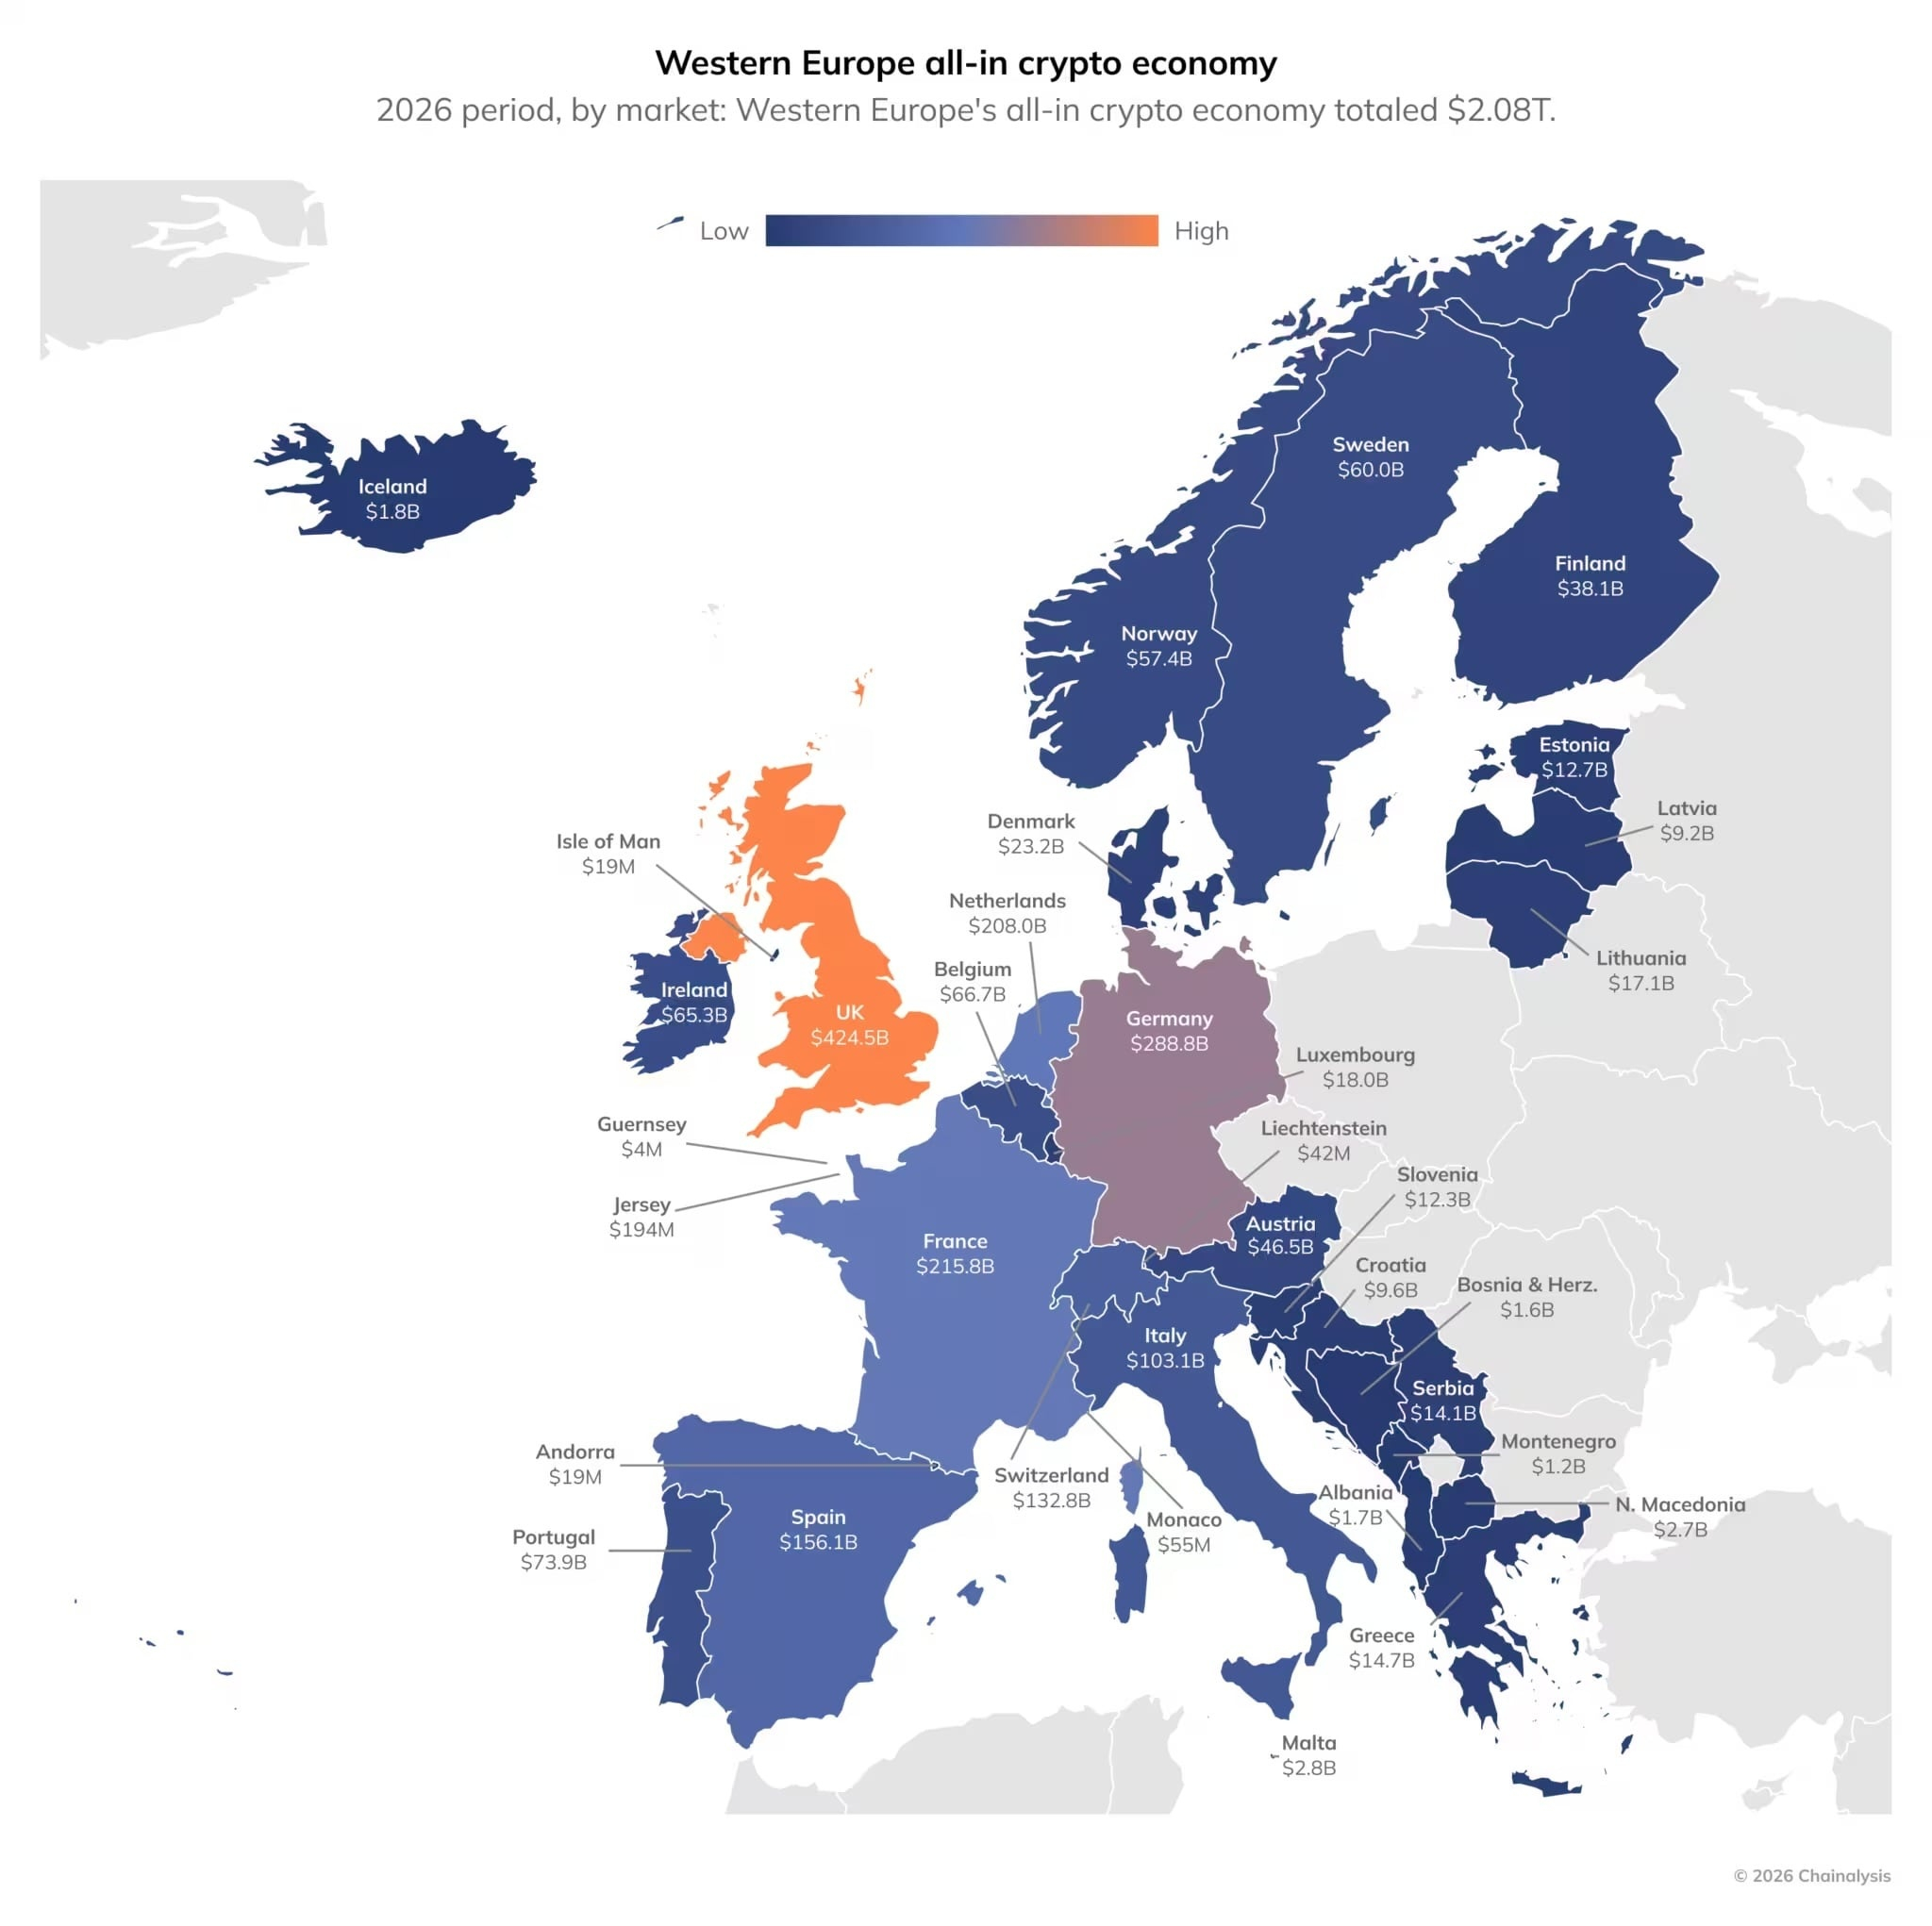
Gráfico: Mapa del tamaño de las economías cripto de Europa occidental
Los expertos del sector consultados coinciden en general en que la industria cripto europea ha dejado atrás el crecimiento desenfrenado y ha entrado en una nueva etapa de desarrollo maduro. Faustine Fleuret, responsable de asuntos públicos globales de Morpho, una infraestructura de crédito descentralizado, señaló este cambio:
«Podemos ver claramente una transformación: la gente ya no se limita a experimentar con criptomonedas, sino que integra la cadena de bloques en las principales operaciones financieras. Poco a poco, los bancos, las gestoras de activos y las empresas fintech se dan cuenta de que las finanzas en cadena no son un sistema paralelo que compite con las finanzas tradicionales, sino una nueva tecnología de base sobre la que pueden construir sus negocios».
El euro gana peso en el mercado cripto
El creciente papel del euro es uno de los indicadores de la madurez del mercado cripto de Europa occidental y refleja el que ya desempeña en el mercado tradicional de divisas.
Según datos del Banco de Pagos Internacionales (BIS), el euro participó en el 28,9% de las operaciones mundiales de divisas en abril de 2025. Las estadísticas de los libros de órdenes cripto se basan en pares de negociación por un solo lado (euros frente a tokens), a diferencia de las estadísticas bilaterales del mercado de divisas; por ello, el artículo toma la mitad de esa cifra, es decir, el 14,5%, como referencia.
Los datos de Chainalysis muestran que el euro se está convirtiendo cada vez más en una vía de acceso al mercado cripto para la gente corriente. Al cierre del periodo analizado, las operaciones en euros representaban el 11,8% de las transacciones con criptomonedas denominadas en las 33 principales monedas fiduciarias del mundo. La proporción ha aumentado claramente y se acerca al nivel de referencia del mercado de divisas.
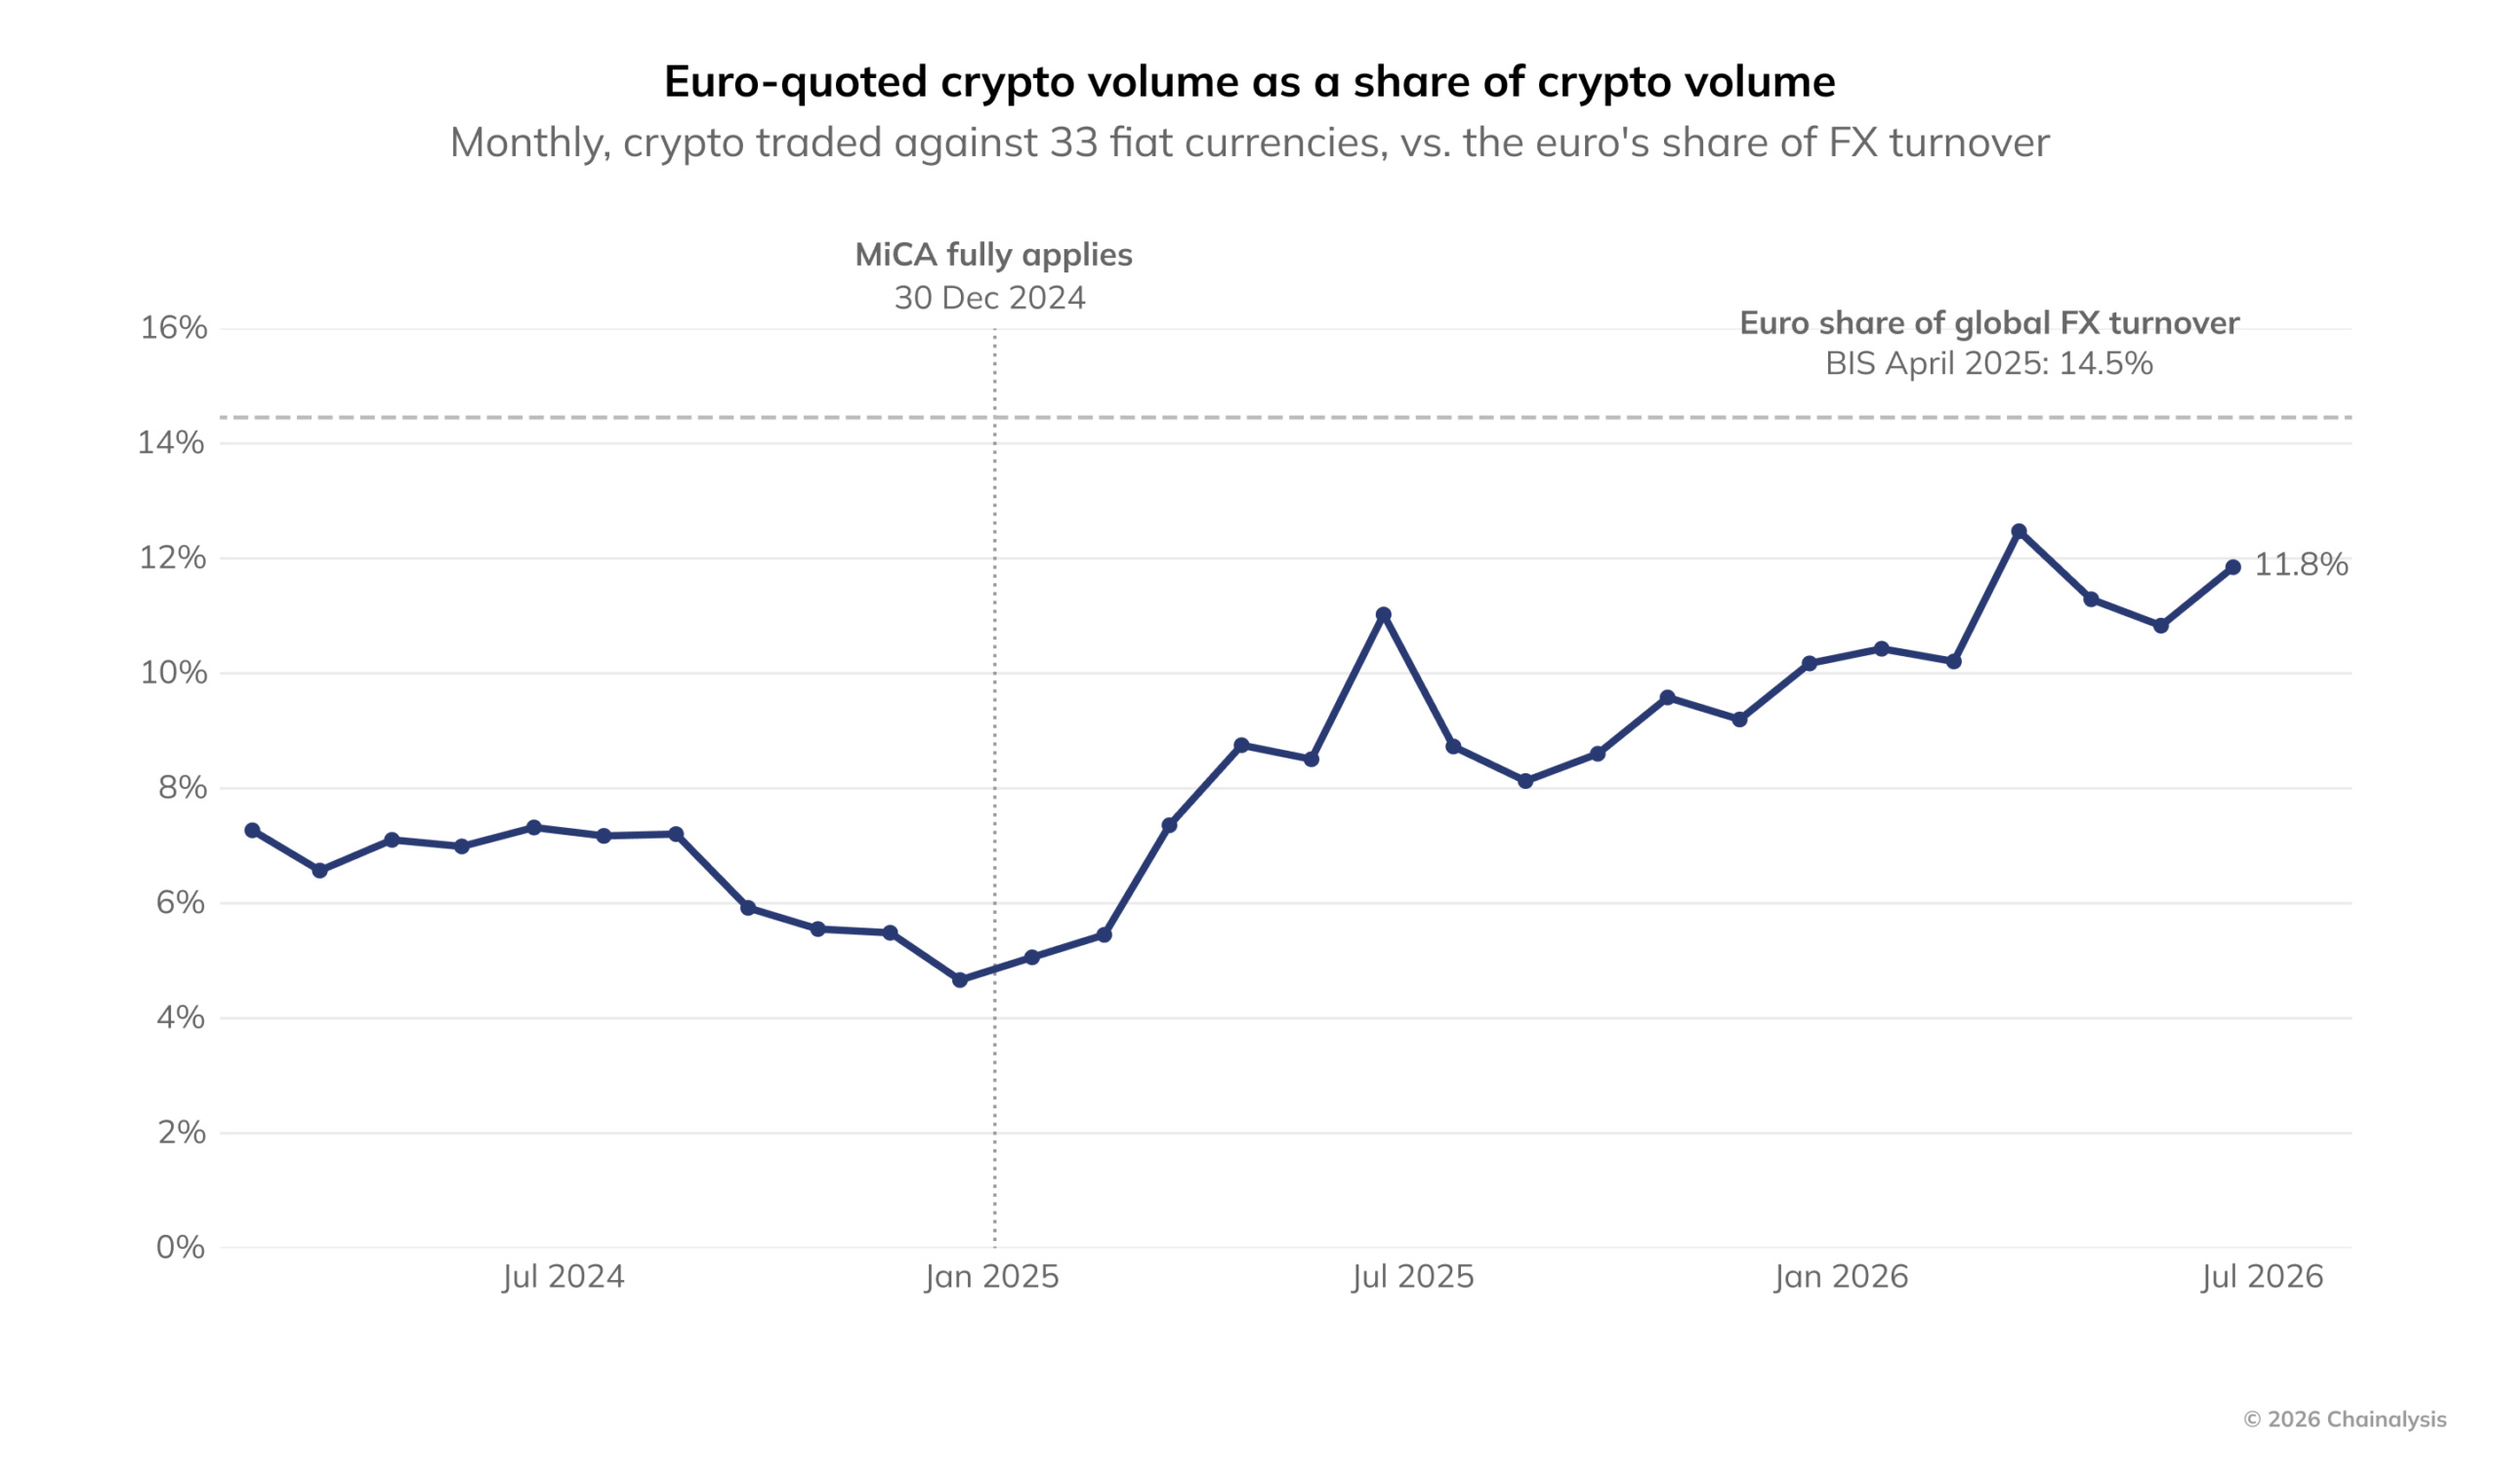
Gráfico: Proporción del volumen de operaciones con criptomonedas denominado en euros respecto al volumen total de operaciones con criptomonedas
Este ciclo alcista coincidió con la entrada en vigor de la normativa MiCA de la UE. MiCA establece un marco regulatorio unificado para todos los emisores y proveedores de servicios de criptoactivos dentro de la UE, reduce la incertidumbre de los inversores y permite que los proveedores autorizados operen en todos los países de la UE.
Aunque los datos no pueden demostrar directamente que exista una relación causal entre ambos fenómenos, es probable que el aumento de la proporción de operaciones en euros se beneficie de la estabilidad del mercado que aporta la regulación unificada, así como de la expansión general del mercado cripto de la UE.
Laurynas Spangevičius, director general de Robinhood para Europa, valoró así el impacto de MiCA: «El cambio regulatorio con mayor impacto en la industria cripto europea ha sido la plena aplicación de MiCA. La incertidumbre regulatoria ha dado paso a reglas claras, lo que permite que los inversores convencionales tengan confianza para entrar en el mercado a largo plazo».
Las tenencias de monedas estables en Europa occidental crecen mucho más rápido que en otras regiones del mundo
El estudio muestra que las monedas estables están adquiriendo cada vez más peso en las carteras de activos digitales de los residentes de Europa occidental. Los saldos de monedas estables en las carteras personales aumentaron en todos los países analizados.
Este cambio es importante. A medida que se generalizan las monedas estables, Europa debe responder a una pregunta fundamental: cómo integrar estos dólares digitales o euros digitales en el sistema financiero actual.
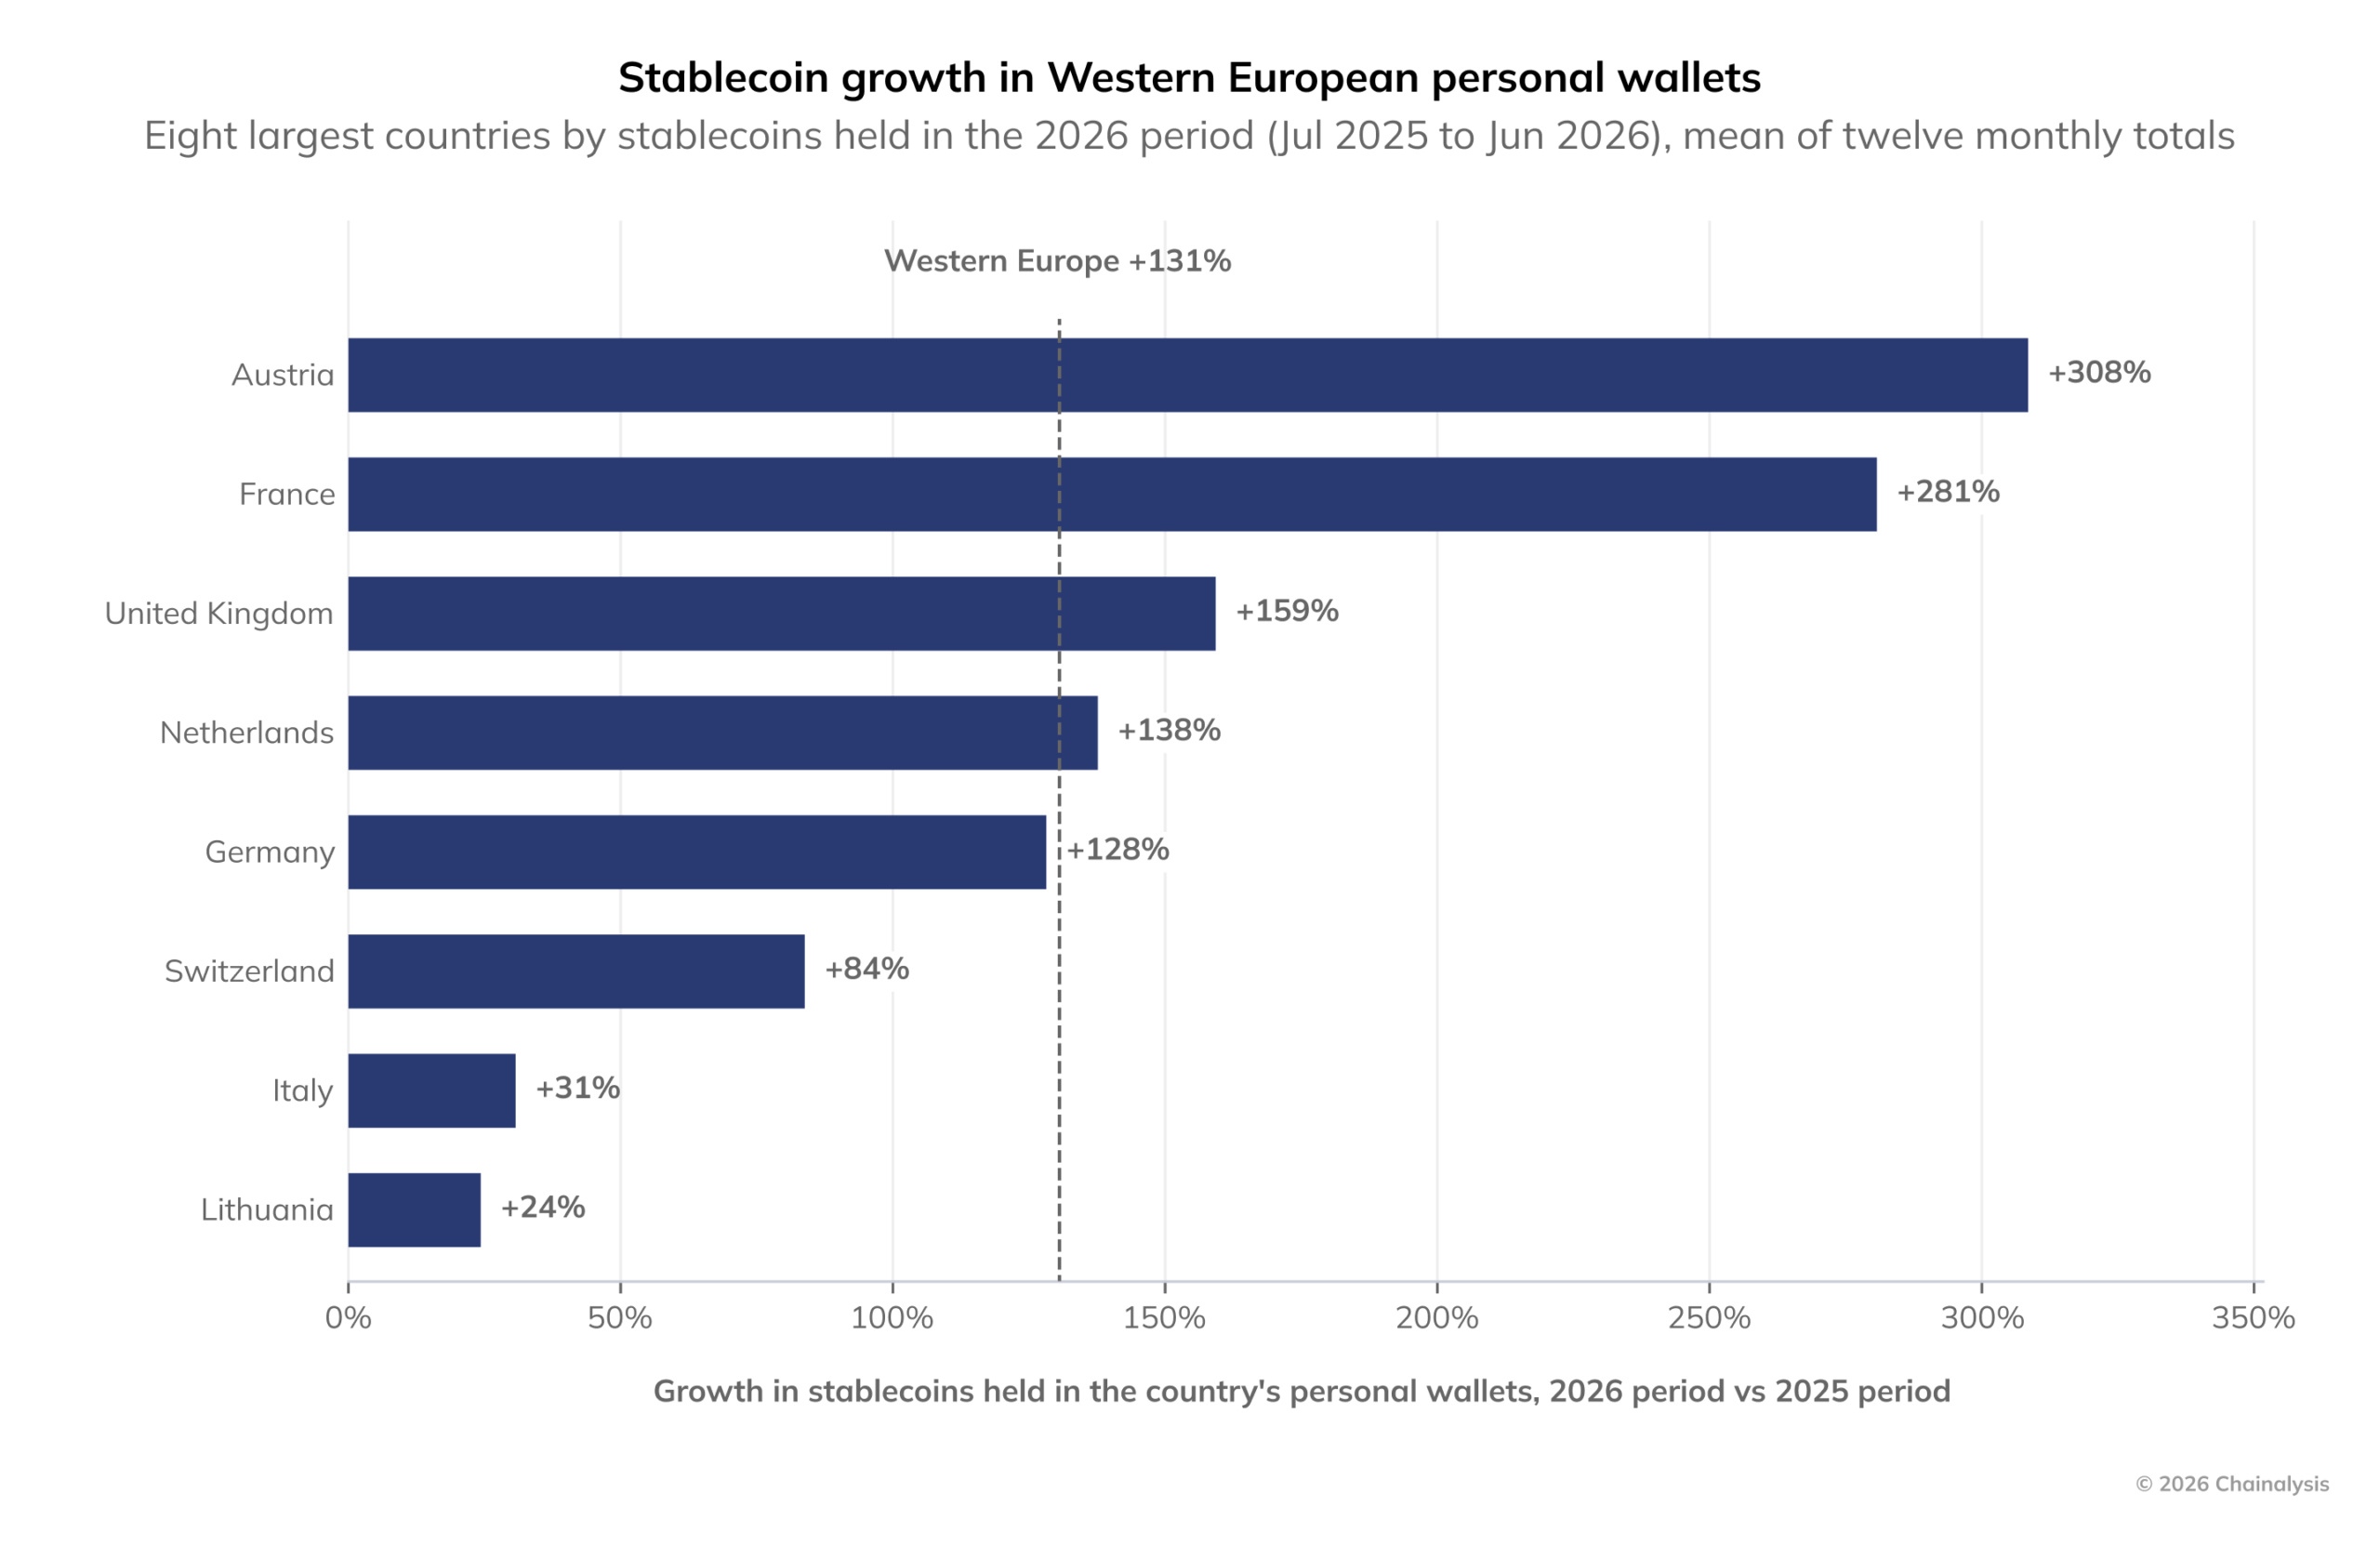
Gráfico: Crecimiento de las tenencias de monedas estables en carteras personales de Europa occidental
Las tenencias totales de monedas estables en las carteras personales de Europa occidental se dispararon un 131%, muy por encima del crecimiento mundial del 52%. Austria y Francia registraron los mayores aumentos. Este crecimiento elevó la cuota de Europa occidental en el total mundial de monedas estables del 3,4% al 5,1%.
El crecimiento se debe a varios factores: los europeos quieren más opciones para guardar y transferir valor, y MiCA ha establecido requisitos claros para los emisores de monedas estables en euros, impulsando así ese sector. La rápida adopción de las monedas estables en Europa hace imposible ignorar su posible impacto en el sistema financiero.
El debate relacionado ya ha comenzado. En septiembre de 2026, el Banco Central Europeo y los bancos centrales de los países de la UE se opusieron públicamente a una norma sobre las reservas de las monedas estables incluida en MiCA: según las reglas actuales, los emisores de monedas estables ordinarias deben mantener al menos el 30% de sus reservas en depósitos bancarios europeos; en el caso de las monedas estables de importancia sistémica, el porcentaje es del 60%. Los bancos centrales temen que, si se produce una oleada de reembolsos a gran escala, pueda haber una fuga repentina de depósitos bancarios y desencadenarse riesgos financieros.
Las instituciones financieras tradicionales también están entrando en el sector. Jan-Oliver Sell, CEO de Qivalis, un proyecto de moneda estable respaldado por un consorcio y que cumple los requisitos de MiCA, señaló que las monedas estables en euros conformes ya tienen casos de uso concretos: sirven como efectivo en cadena para liquidar activos tokenizados y permiten pagos programables sujetos a condiciones, como el pago contra entrega entre empresas.
Un portavoz de CaixaBank, banco multinacional español, afirmó que otra razón para apostar por este tipo de negocio es que Europa quiere evitar depender por completo de las monedas estables vinculadas al dólar.
En conjunto, las monedas estables en euros podrían convertirse en un elemento importante de la infraestructura financiera digital europea, pero los reguladores y los bancos siguen sopesando los riesgos que plantean para la estabilidad financiera y la soberanía monetaria.
Los cambios en el rendimiento de los bonos en euros influyen en las operaciones con bitcoin y oro tokenizado en la UE
El estudio también encontró un patrón: cuando el rendimiento de la deuda pública de la eurozona sube en relación con el de los bonos del Tesoro de EE. UU., también aumenta la proporción de operaciones con bitcoin y oro tokenizado denominadas en euros.
Este fenómeno se produce en un contexto de creciente preocupación del mercado por las finanzas públicas europeas y de debate sobre el riesgo de deuda soberana. Los elevados niveles de endeudamiento durante años, los sucesivos choques económicos y el débil crecimiento han ido dejando al descubierto las vulnerabilidades fiscales.
Francia es el centro de atención del mercado: su elevada deuda y el estancamiento político están perturbando el mercado de bonos. En octubre de 2026, el rendimiento de los bonos franceses a 10 años superó el 5,14%, su máximo en 20 años, lo que refleja la preocupación de los inversores por las finanzas públicas y la situación política del país.
A partir de datos semanales de julio de 2025 a junio de 2026, Chainalysis comparó los rendimientos de los bonos de la eurozona con alta calificación y de los bonos del Tesoro de EE. UU., así como las operaciones con bitcoin y oro tokenizado, y encontró un patrón claro.
Cuando los rendimientos en euros suben en relación con los de los bonos del Tesoro de EE. UU., aumenta la proporción de operaciones con bitcoin y oro tokenizado denominadas en euros frente a las denominadas en dólares; cuando se estrecha el diferencial de rendimiento, disminuye la actividad de las operaciones en euros.
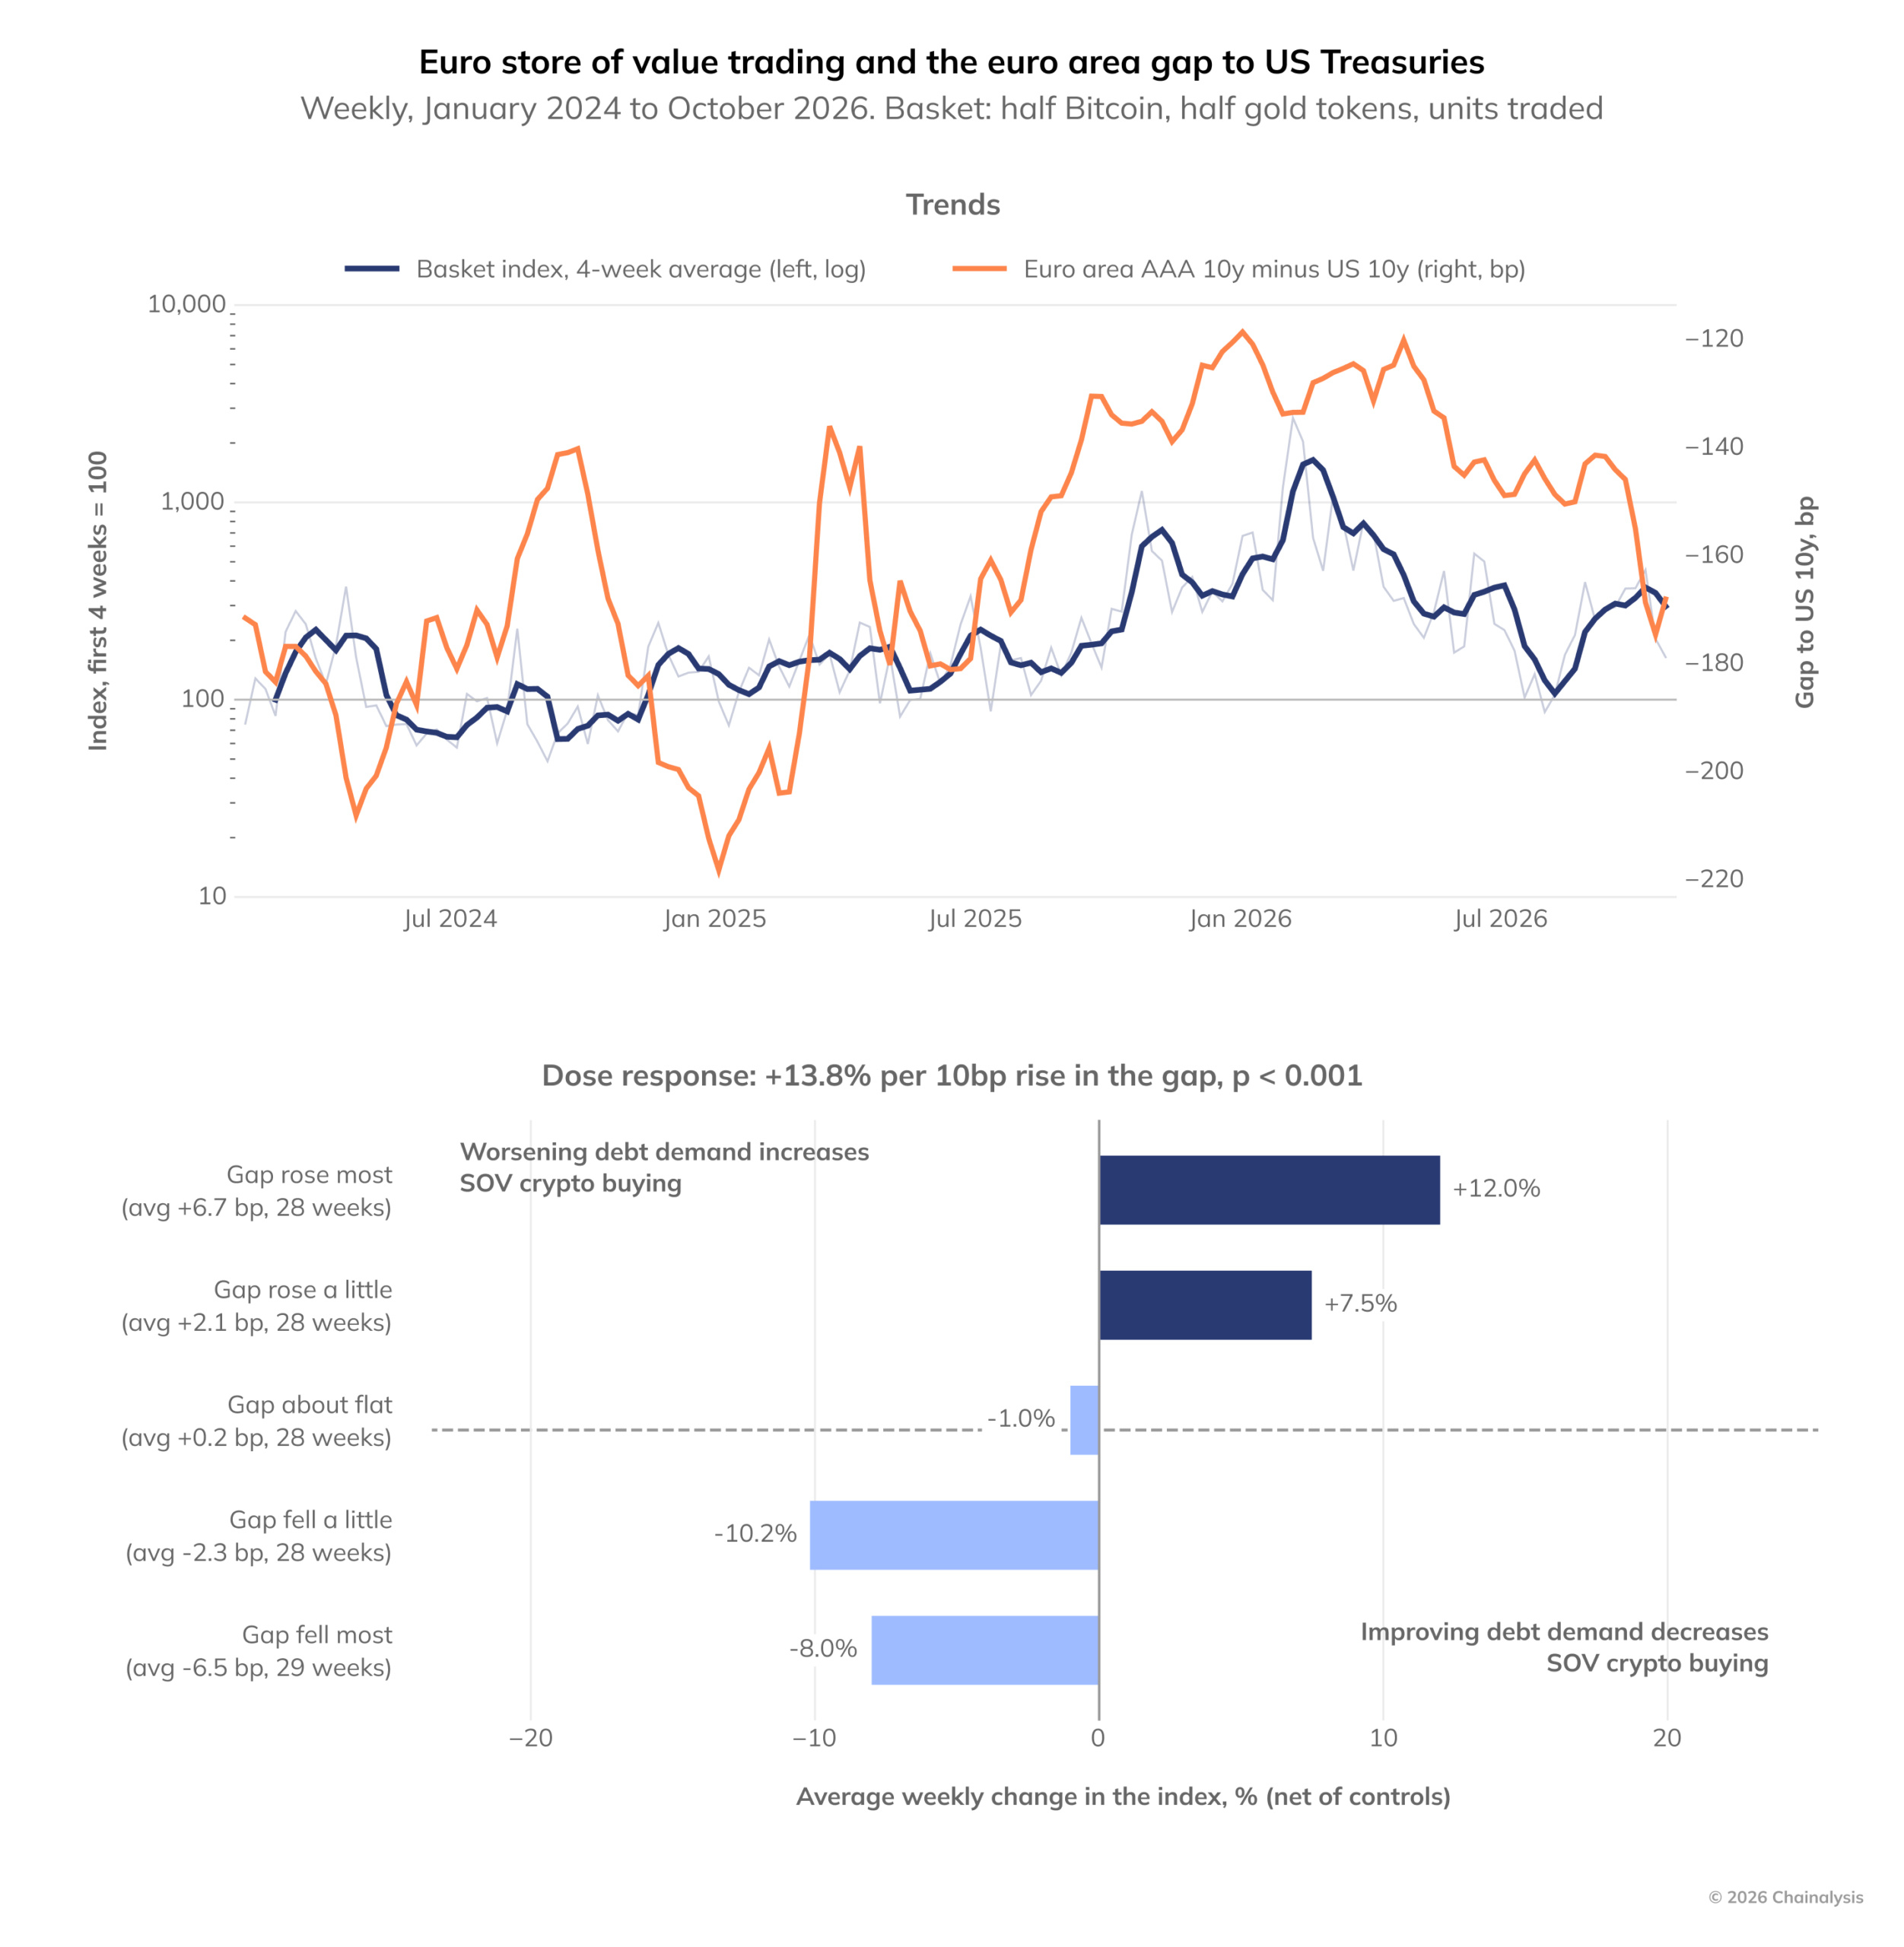
Gráfico: Relación entre las operaciones con criptomonedas utilizadas como reserva de valor en la eurozona y el diferencial de rendimiento entre los bonos de la eurozona con alta calificación y los bonos del Tesoro de EE. UU.
También hay una correlación en la magnitud de los cambios. Cuando los rendimientos en euros suben unos 2 puntos básicos frente a los estadounidenses, las operaciones denominadas en euros superan en alrededor de un 7,5% a las denominadas en dólares; si suben 7 puntos básicos, la diferencia llega al 12%. Cuando los rendimientos en euros bajan en relación con los estadounidenses, el volumen de operaciones en euros cae entre un 8% y un 10%.
Una posible interpretación es que, cuando se cuestionan las perspectivas fiscales de la eurozona, los operadores incorporan bitcoin y oro tokenizado a sus carteras como activos alternativos de refugio. Los datos posteriores de Francia también apuntan a esta tendencia, aunque los datos solo muestran una correlación y no pueden demostrar una relación causal directa.
Mercados de predicción: los usuarios europeos apuestan por acontecimientos geopolíticos y prefieren los desenlaces negativos
Los mercados de predicción han ampliado el uso de los criptoactivos más allá de la especulación con criptomonedas: los usuarios pueden apostar por conflictos geopolíticos y resultados económicos. Chainalysis analizó la actividad de las carteras europeas en contratos sobre acontecimientos geopolíticos.
Los datos de este análisis se recopilaron antes de la nueva normativa de julio de 2026 de la Autoridad Europea de Valores y Mercados (ESMA): esta considera que dichos contratos sobre acontecimientos son opciones binarias minoristas, prácticamente prohibidas en toda la UE, lo que restringe los mercados de predicción. El Reino Unido también cuenta con una prohibición al respecto, y el análisis tiene en cuenta que el entorno regulatorio sigue cambiando.
Los datos muestran que, durante el periodo analizado, el 74% de los fondos de las carteras europeas en los mercados de predicción binaria relacionados con EE. UU. e Irán apostaron por un desenlace negativo (frente a una media global del 49%). Sin embargo, en promedio, las posiciones que apostaban por un resultado negativo rindieron menos que las que apostaban por uno positivo.
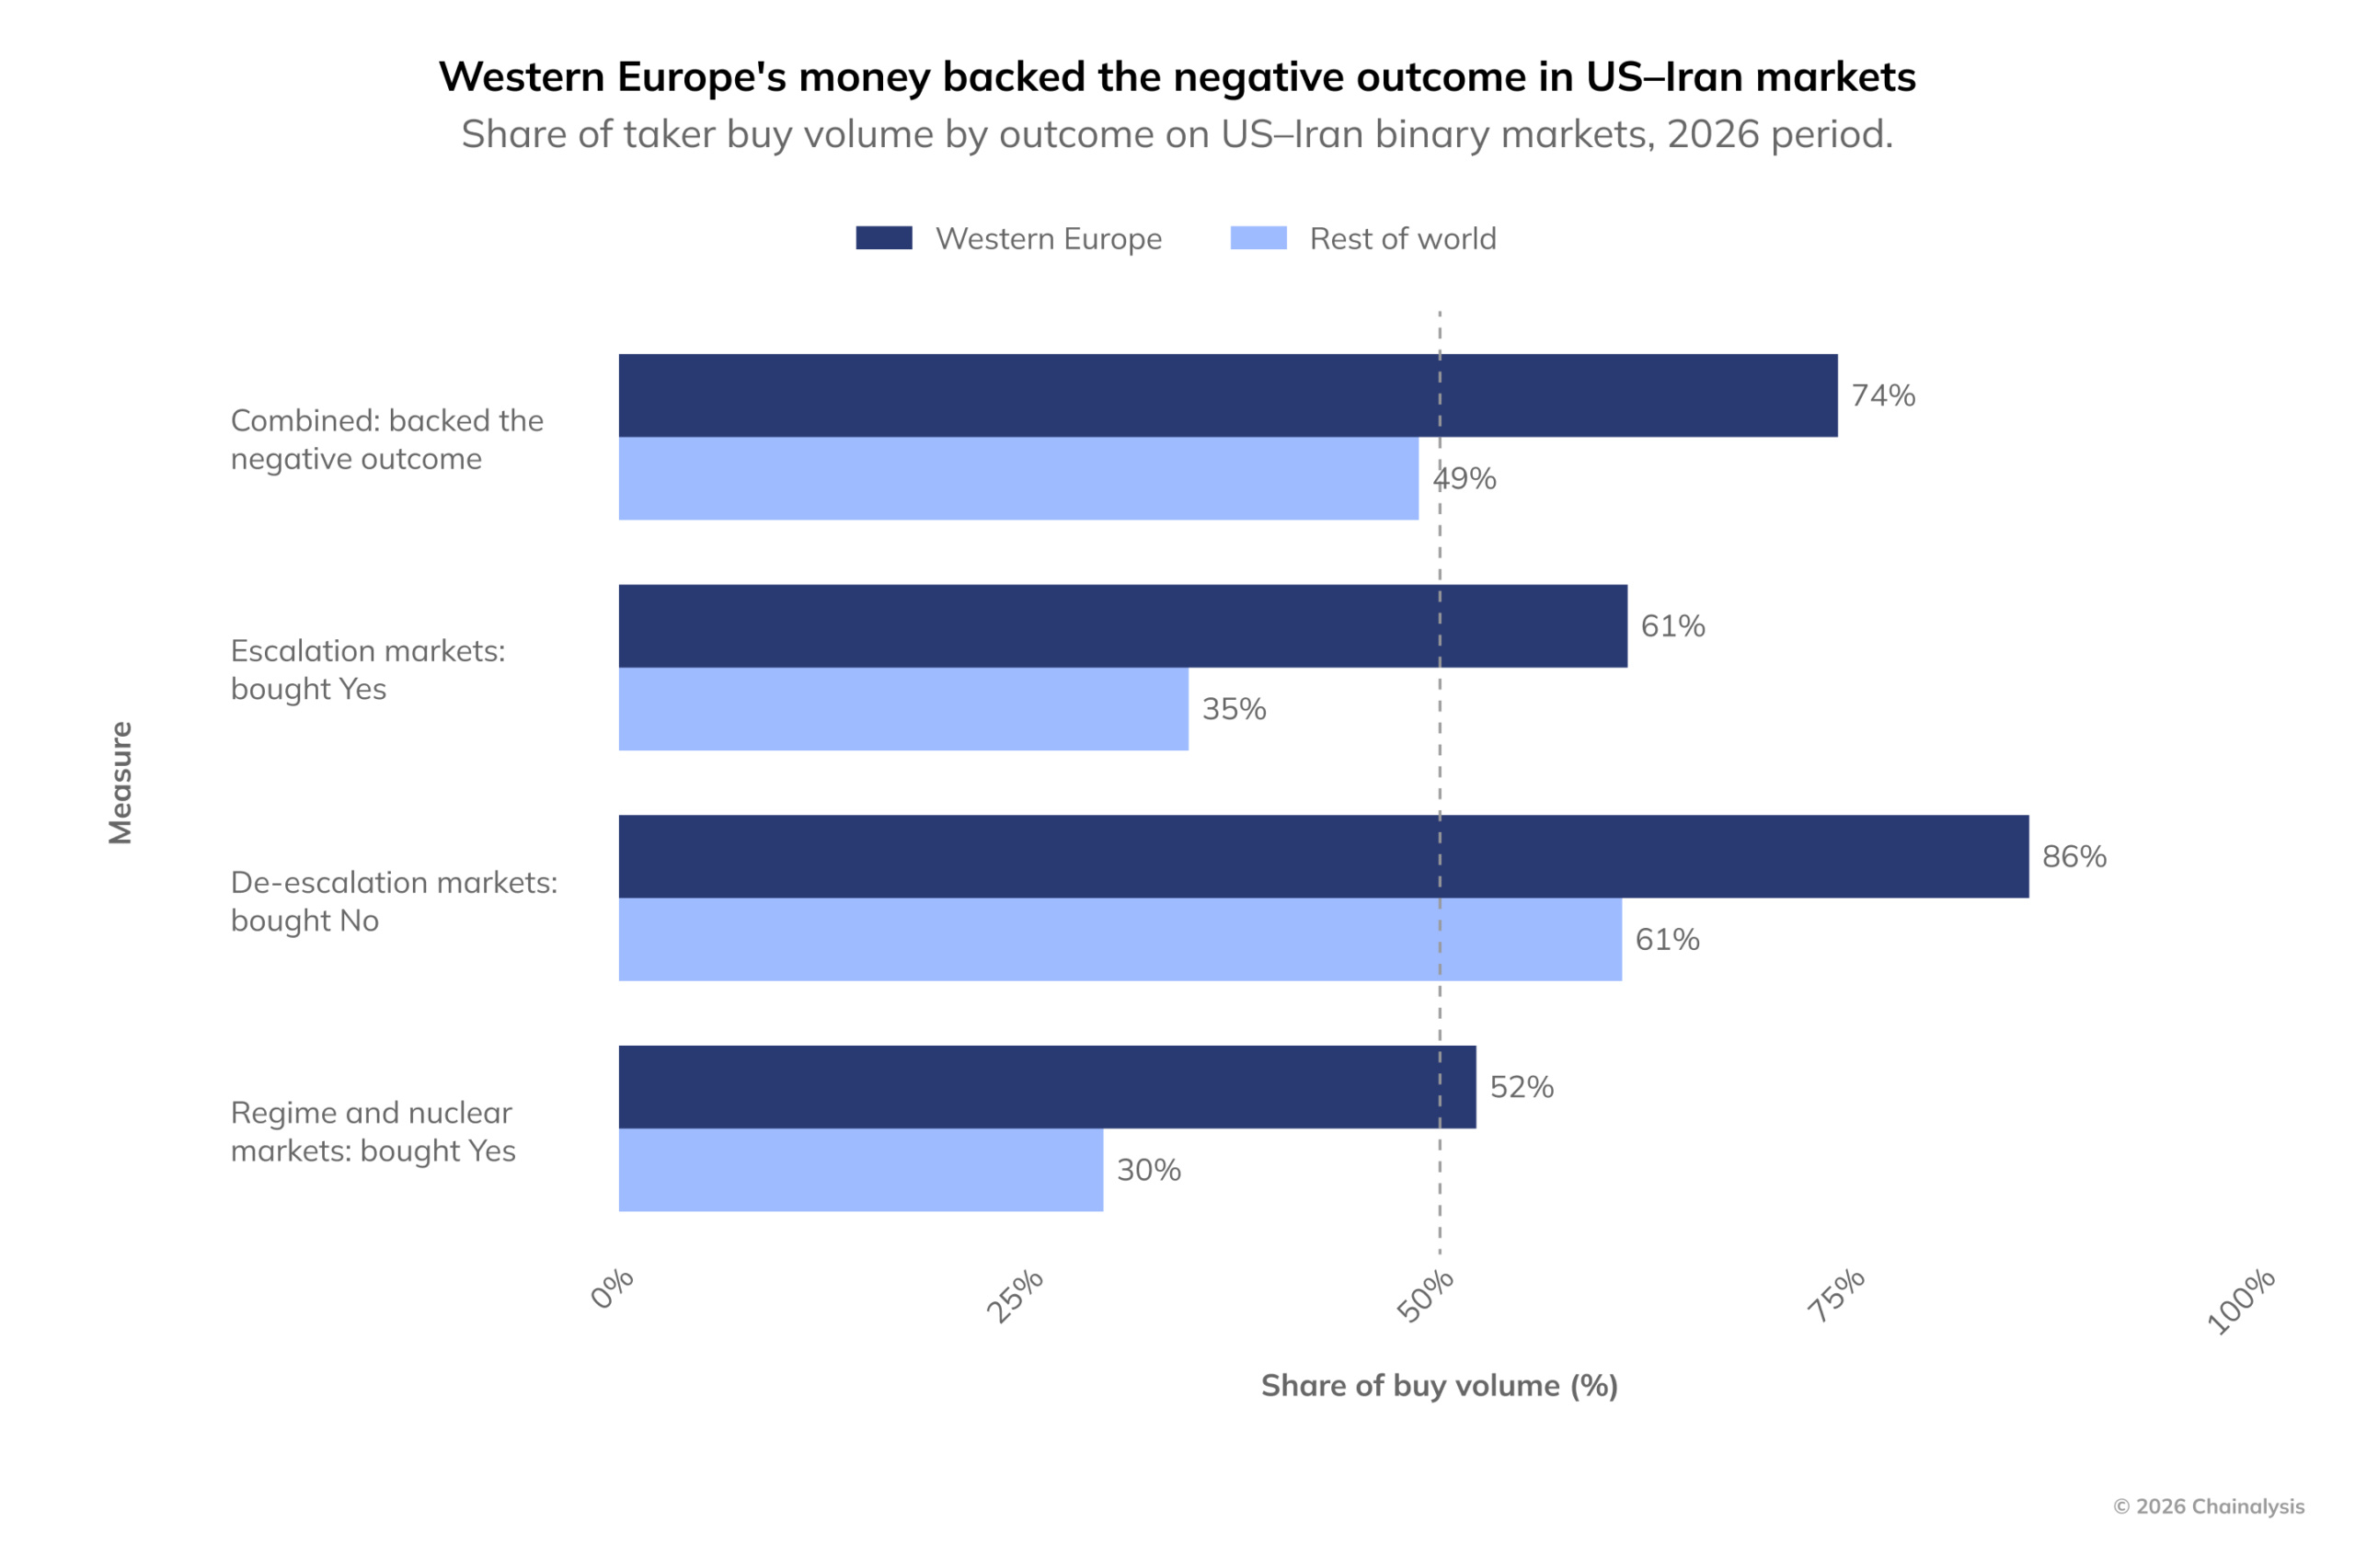
Gráfico: En Europa occidental, los fondos apostaron mayoritariamente por un desenlace negativo en la situación entre EE. UU. e Irán
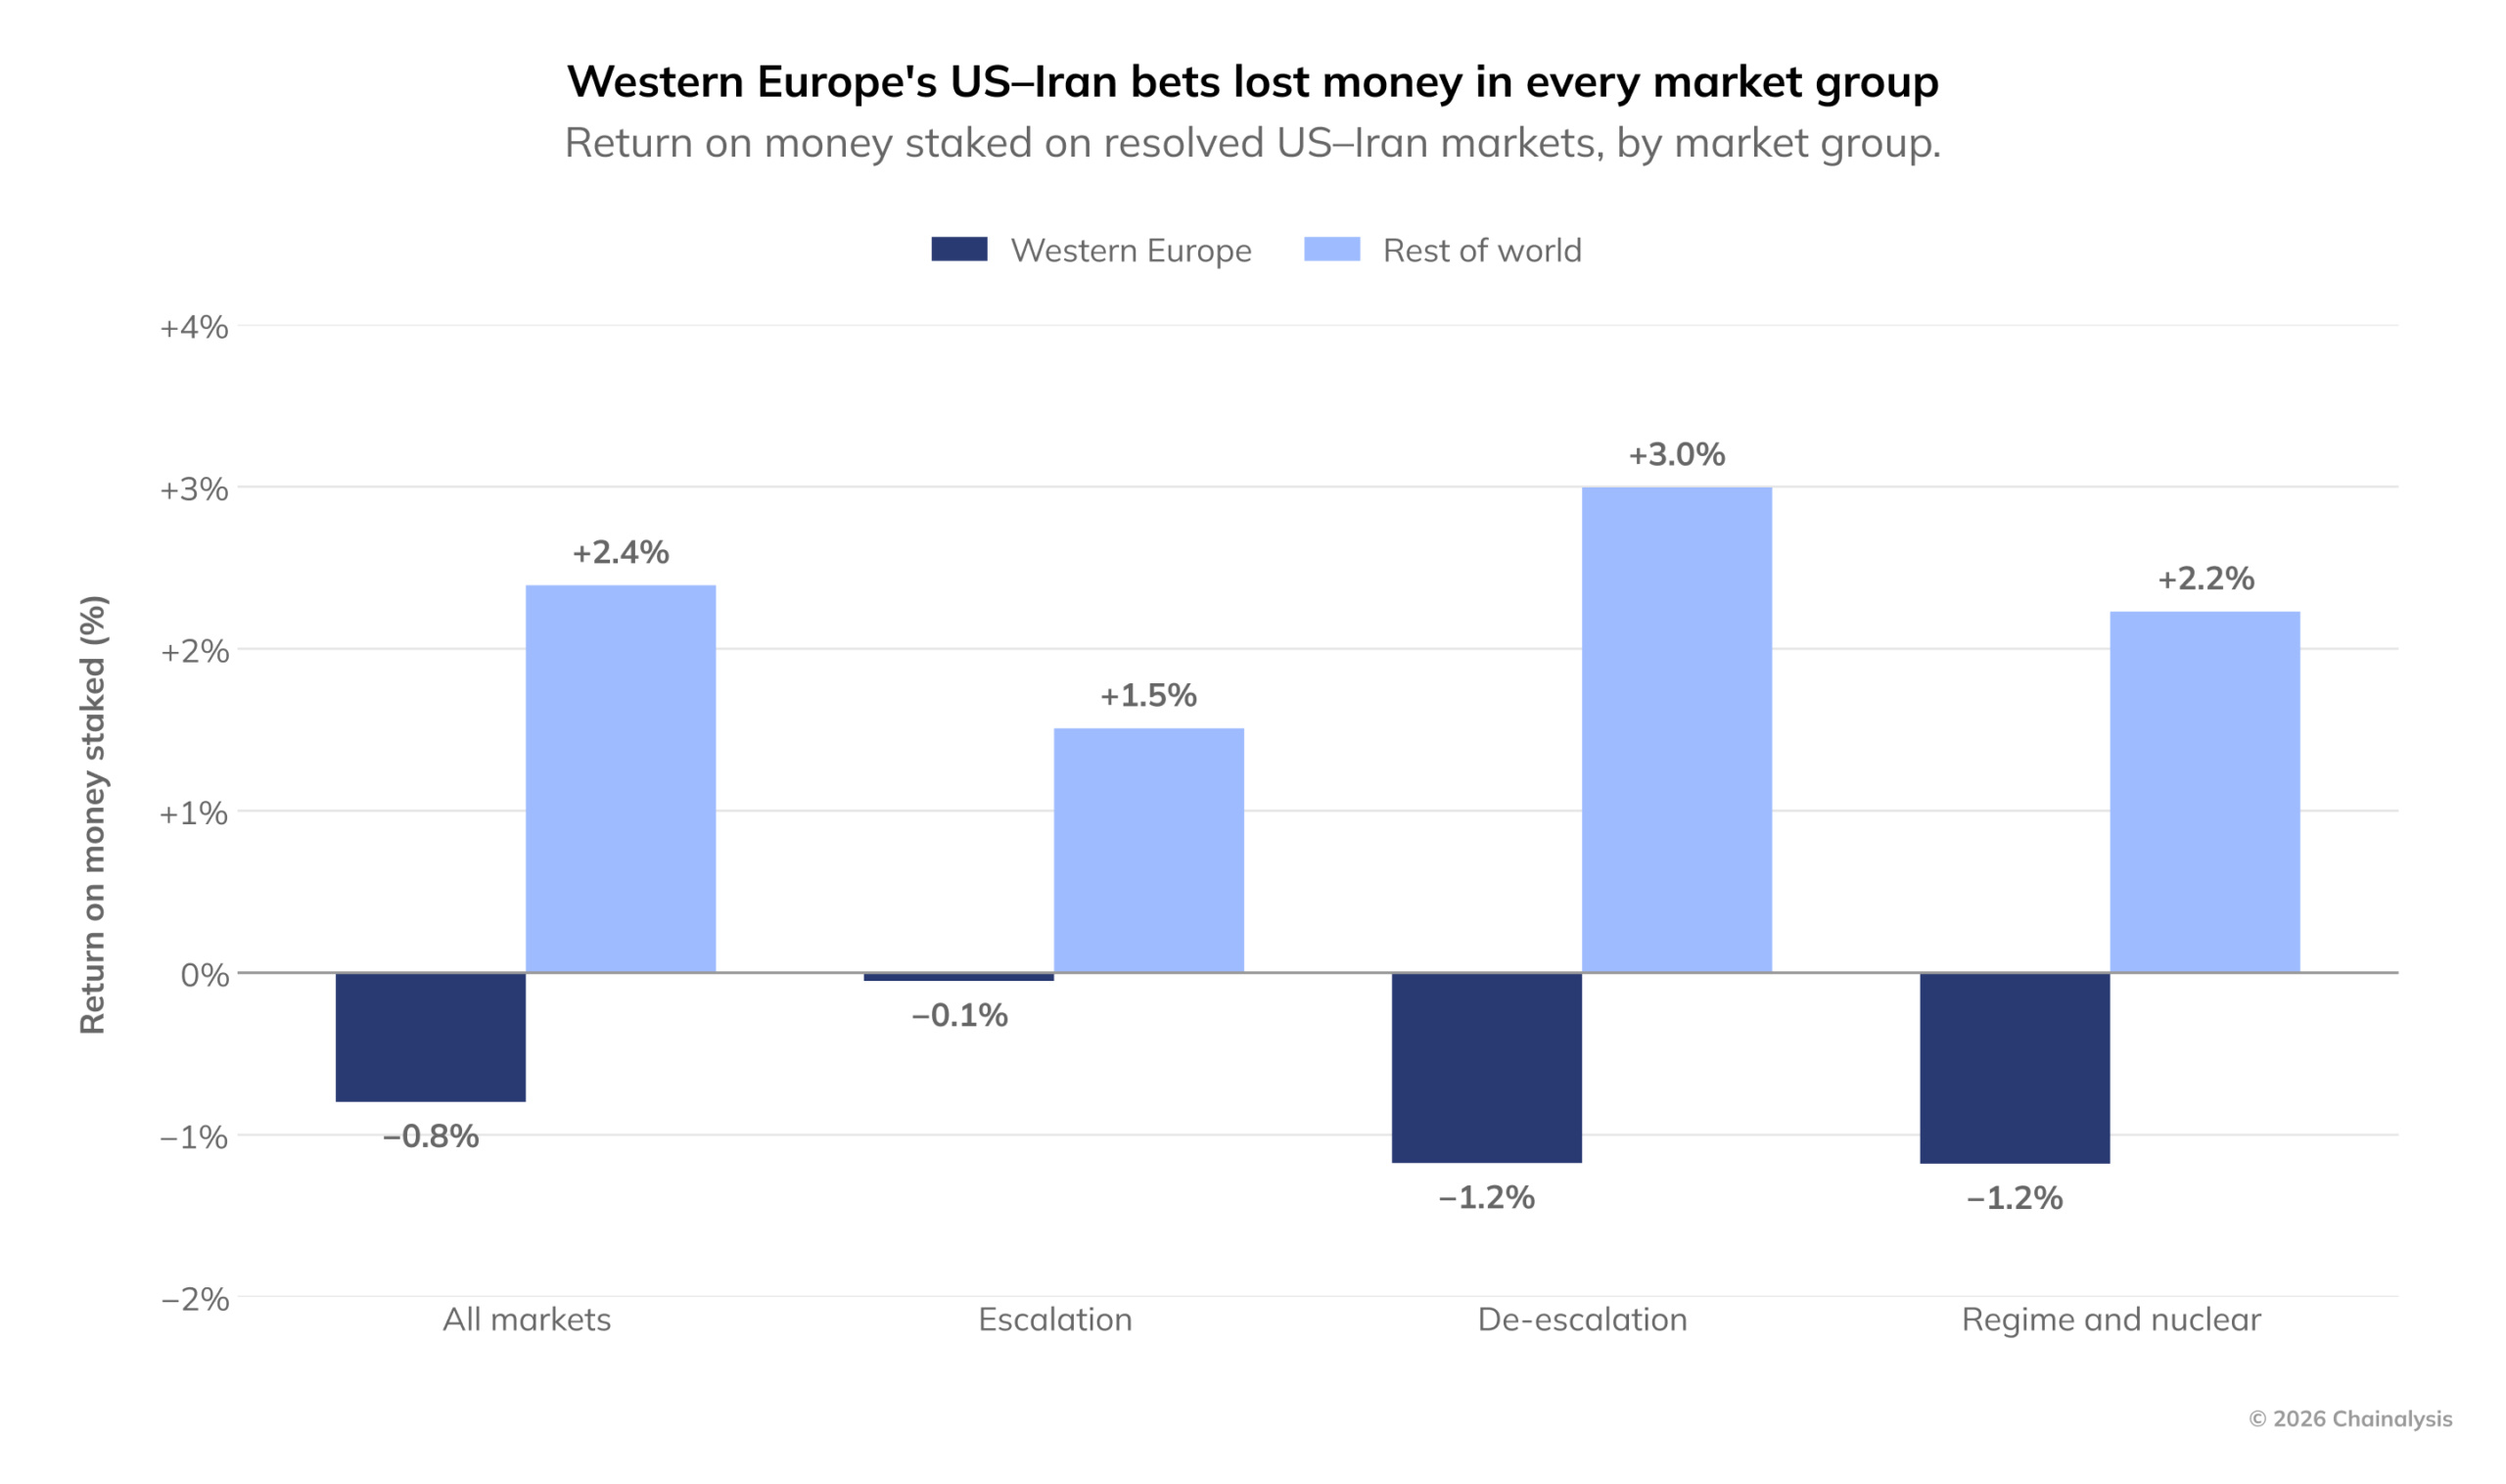
Gráfico: En los mercados de predicción relacionados con EE. UU. e Irán, los fondos de Europa occidental registraron pérdidas en todas las categorías
Esto demuestra que los mercados de predicción no solo sirven para anticipar el desenlace de los acontecimientos, sino que también se han convertido en un canal para que los usuarios expresen sus opiniones geopolíticas. Sin embargo, los flujos de fondos y los resultados financieros no coinciden: la gente prevé que habrá problemas, pero le cuesta ganar dinero con esa previsión.
El mercado británico pasa del crecimiento a la caída, mientras la UE sigue expandiéndose
Durante varios años, el mercado de criptomonedas del Reino Unido creció más rápido que los de otros países de Europa occidental, pero la situación se ha invertido. El Reino Unido sigue siendo el mayor mercado de Europa occidental, aunque su tamaño ha caído un 8%; el resto de Europa occidental creció un 3,8% en conjunto, mientras que la UE registró un aumento del 2,2%.
Esta divergencia plantea dos preguntas: ¿por qué creció tan rápido el Reino Unido antes? ¿Y por qué la UE resiste mejor las caídas ahora?
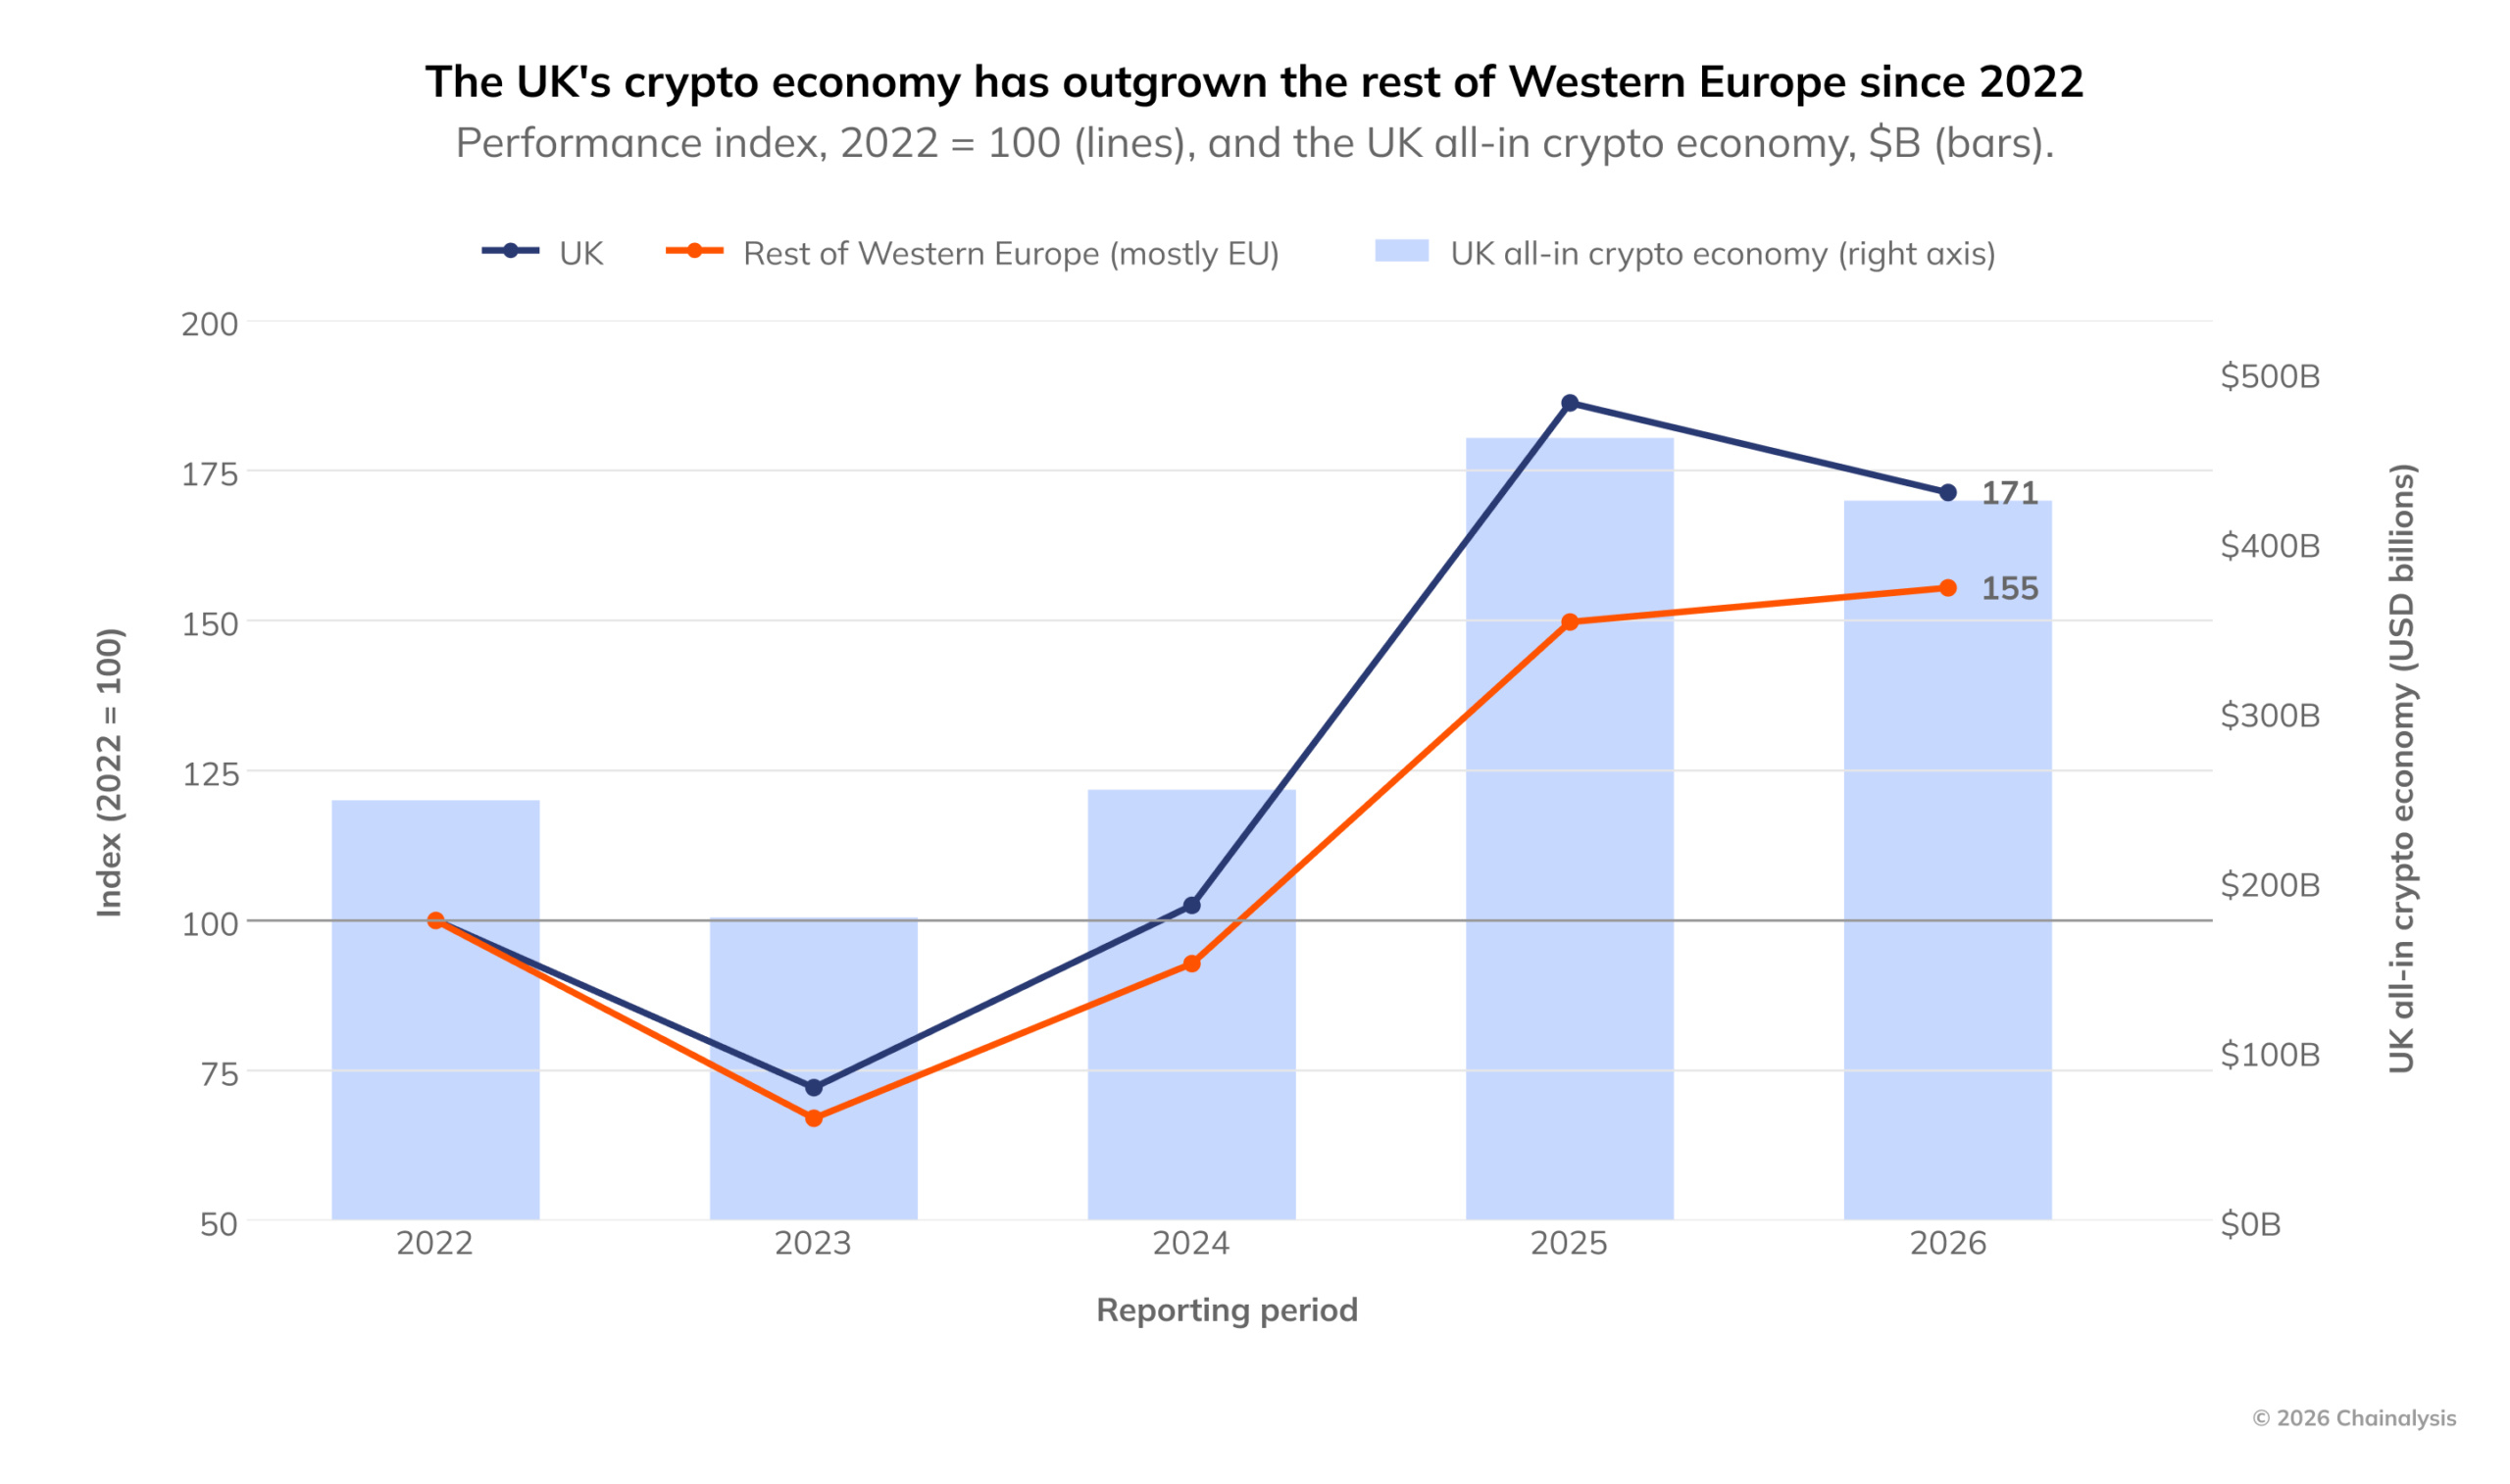
Gráfico: Desde 2022, la economía cripto del Reino Unido ha crecido más rápido que la del resto de Europa occidental
El impacto de MiCA es una pista importante. MiCA entró en su fase inicial de aplicación en diciembre de 2024; el aumento de los costes de cumplimiento y la incertidumbre normativa frenaron el crecimiento a corto plazo. Una vez que los proveedores de servicios completaron la transición y obtuvieron sus licencias en julio de 2026, empezaron a materializarse los beneficios de MiCA: los proveedores autorizados pueden operar directamente en todos los países de la UE sin tener que solicitar una licencia en cada uno.
Por tanto, MiCA primero frenó y después impulsó la expansión del mercado de la UE. Esta expansión se produjo durante un mercado bajista en el que la capitalización global de las criptomonedas se redujo a la mitad.
El Reino Unido, en cambio, no cuenta con un marco regulatorio unificado que amortigüe el ciclo bajista. La desaceleración del mercado también coincide con la puesta en marcha, en septiembre, de un régimen de autorización para las criptomonedas por parte de la Autoridad de Conducta Financiera británica (FCA), ante el que muchos participantes optaron por esperar y ver qué ocurría.
Por supuesto, los datos no demuestran que todo esto se deba a la regulación. Los factores del mercado también son complejos y no es posible aislar el efecto de MiCA; simplemente, la coincidencia temporal es muy marcada.
Novedades sobre las monedas estables en el Reino Unido: de herramienta transfronteriza a medio principal para transferencias nacionales
El uso de las monedas estables en el Reino Unido está cambiando: el volumen de transferencias de monedas estables entre carteras dentro del país ha aumentado considerablemente. Ya no se usan únicamente para remesas transfronterizas; la demanda de transferencias de fondos nacionales está creciendo rápidamente.
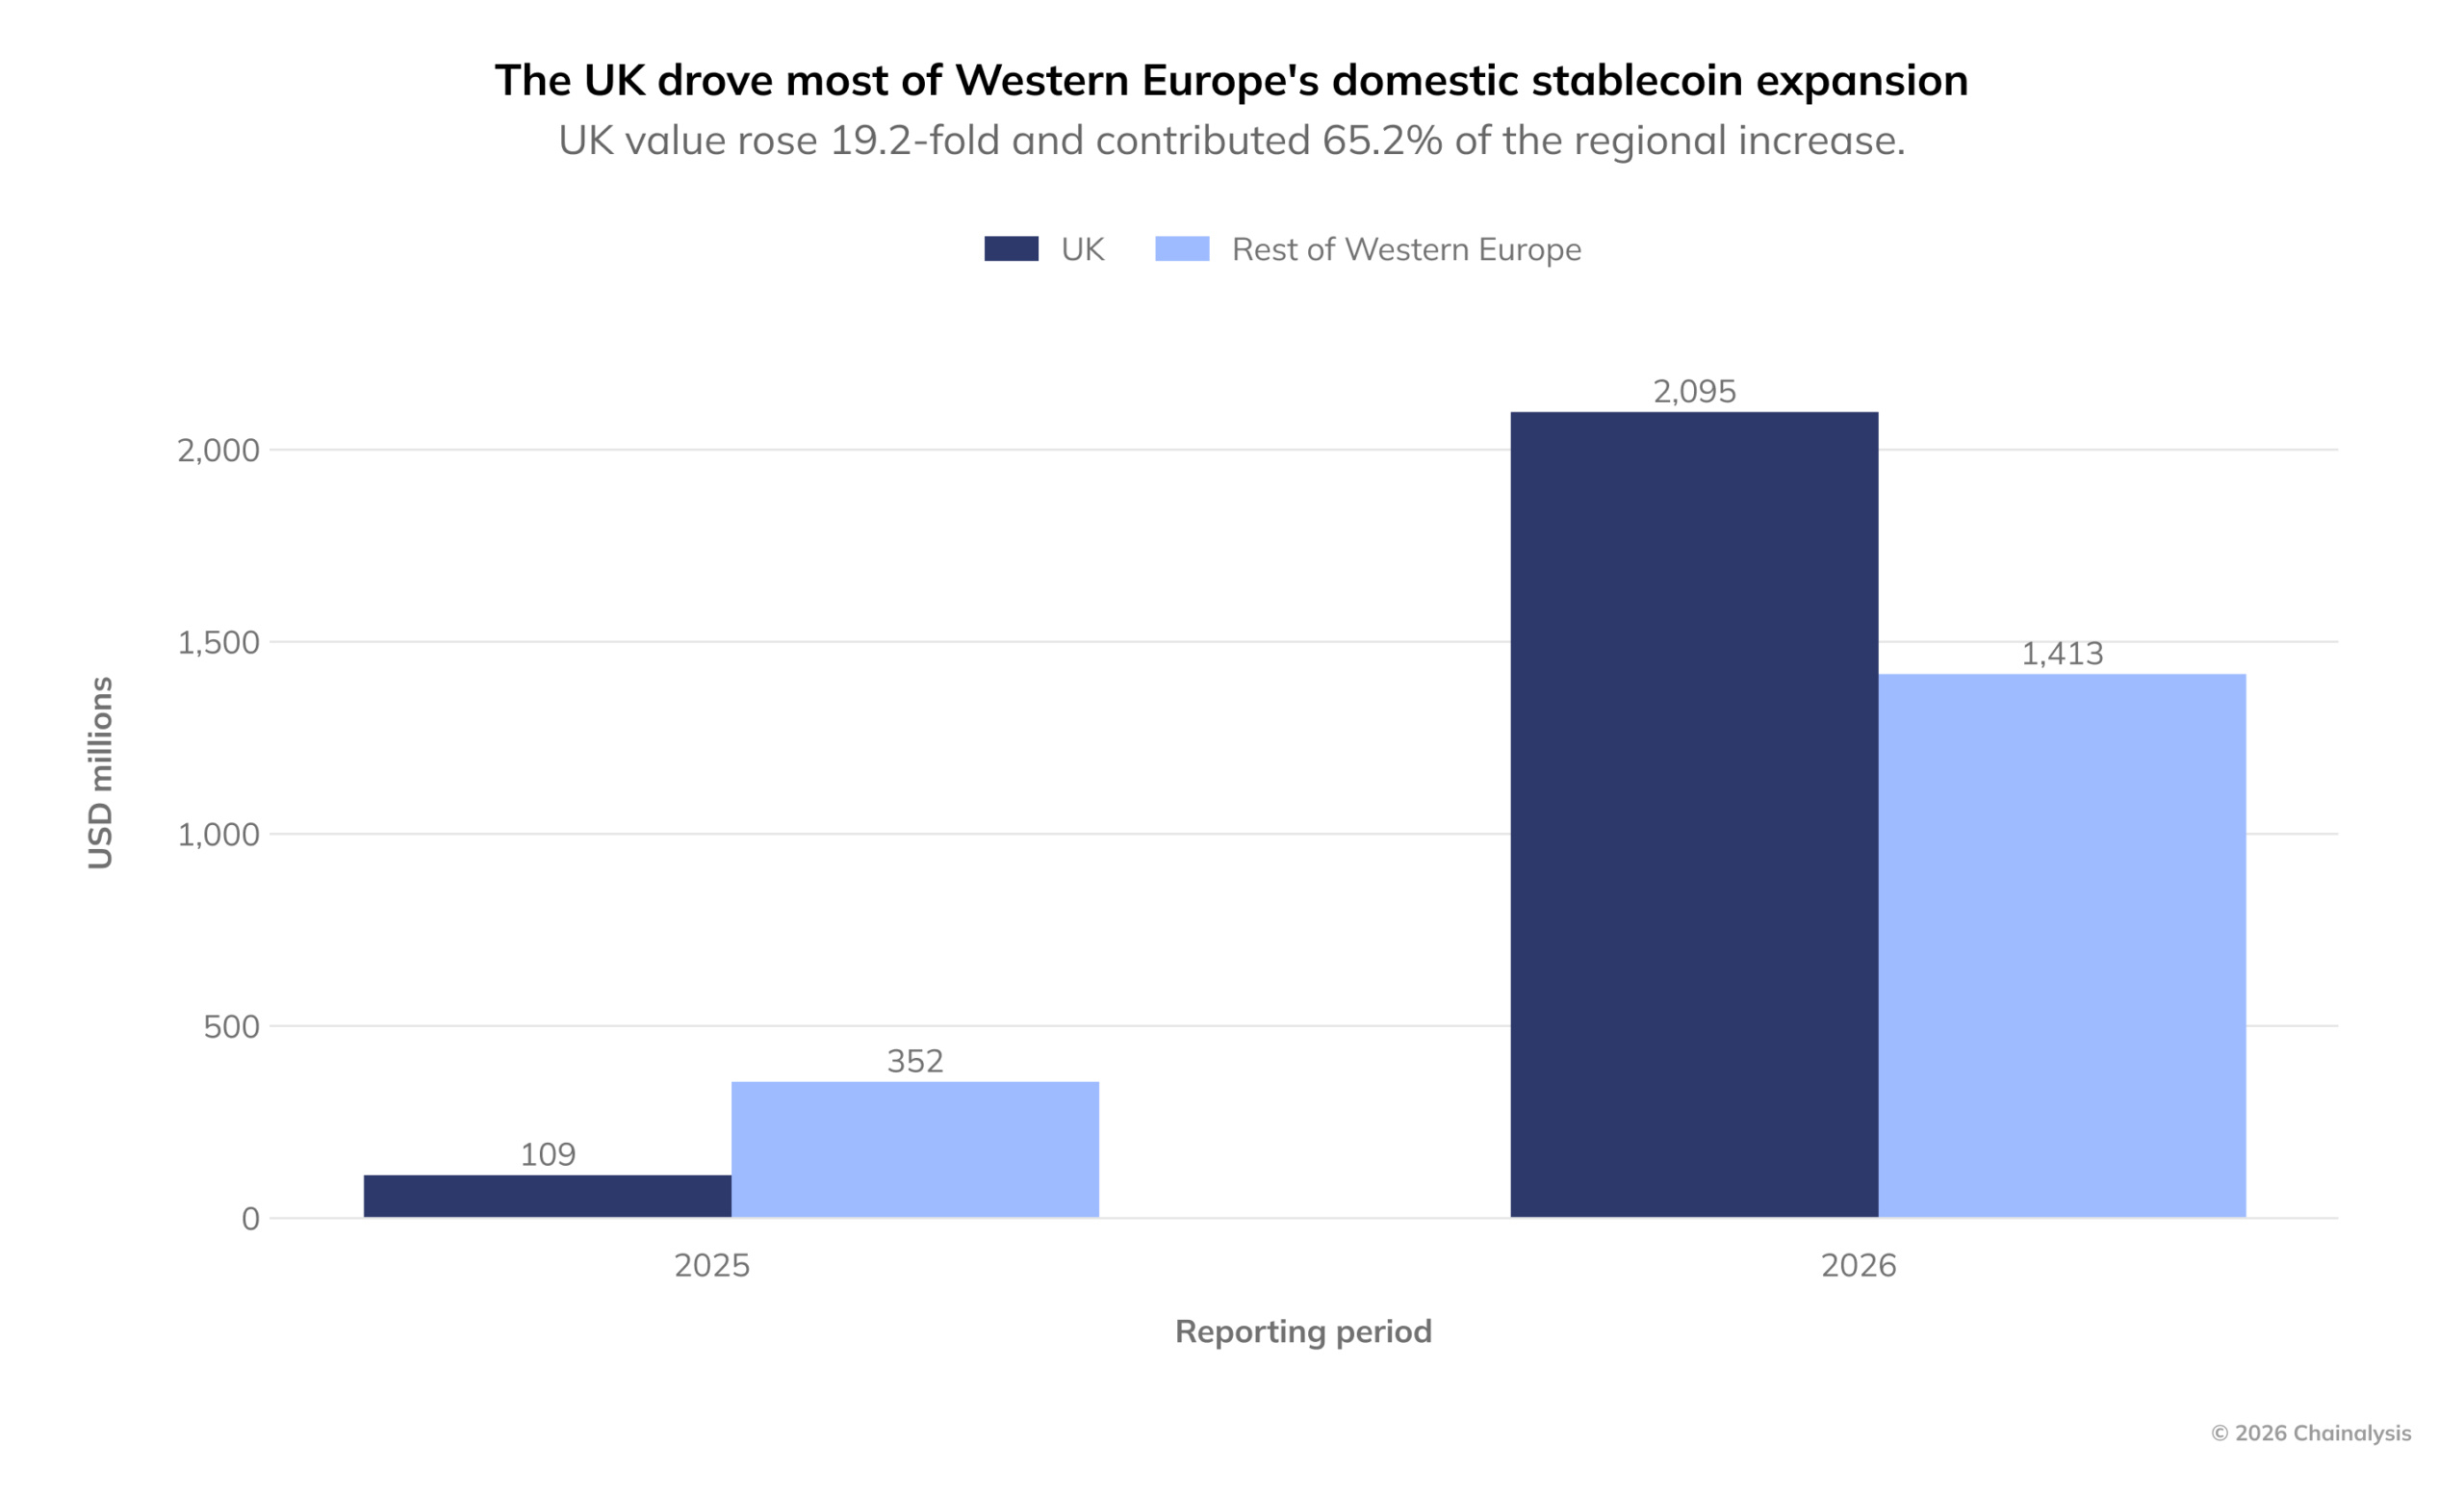
Gráfico: El Reino Unido lidera la expansión del volumen de monedas estables para uso nacional en Europa occidental
Durante el periodo analizado, las transferencias de monedas estables entre particulares dentro del Reino Unido alcanzaron los 2.090 millones de dólares, frente a solo 109 millones en el mismo periodo del año anterior. El crecimiento del volumen de monedas estables nacionales del Reino Unido representó el 65,2% del aumento total de Europa occidental, y el valor total de las operaciones supuso el 60% de las transferencias nacionales de la región.
La diferencia con otros lugares de Europa es notable. El importe de las transferencias nacionales en el Reino Unido es 1,32 veces el de las transferencias P2P transfronterizas y las realizadas a través de proveedores de servicios; en el resto de Europa occidental, el volumen de las operaciones transfronterizas es 4,38 veces el de las nacionales.
Los reguladores británicos también han incluido los pagos con monedas estables entre sus prioridades para 2026. En junio de 2026, el Banco de Inglaterra publicó un borrador de política regulatoria para las monedas estables sistémicas, con el fin de establecer normas para los pagos de monedas estables a gran escala.
El Banco de Inglaterra también estableció límites de tenencia para particulares. Cada persona podrá tener un máximo de 20.000 libras en una moneda estable sistémica denominada en libras. Esta norma determinará el papel de las monedas estables en las finanzas personales de los residentes. Los datos en cadena ya muestran una tendencia: cada vez más usuarios particulares británicos utilizan las monedas estables para guardar fondos, y no solo como activos de paso para operar.
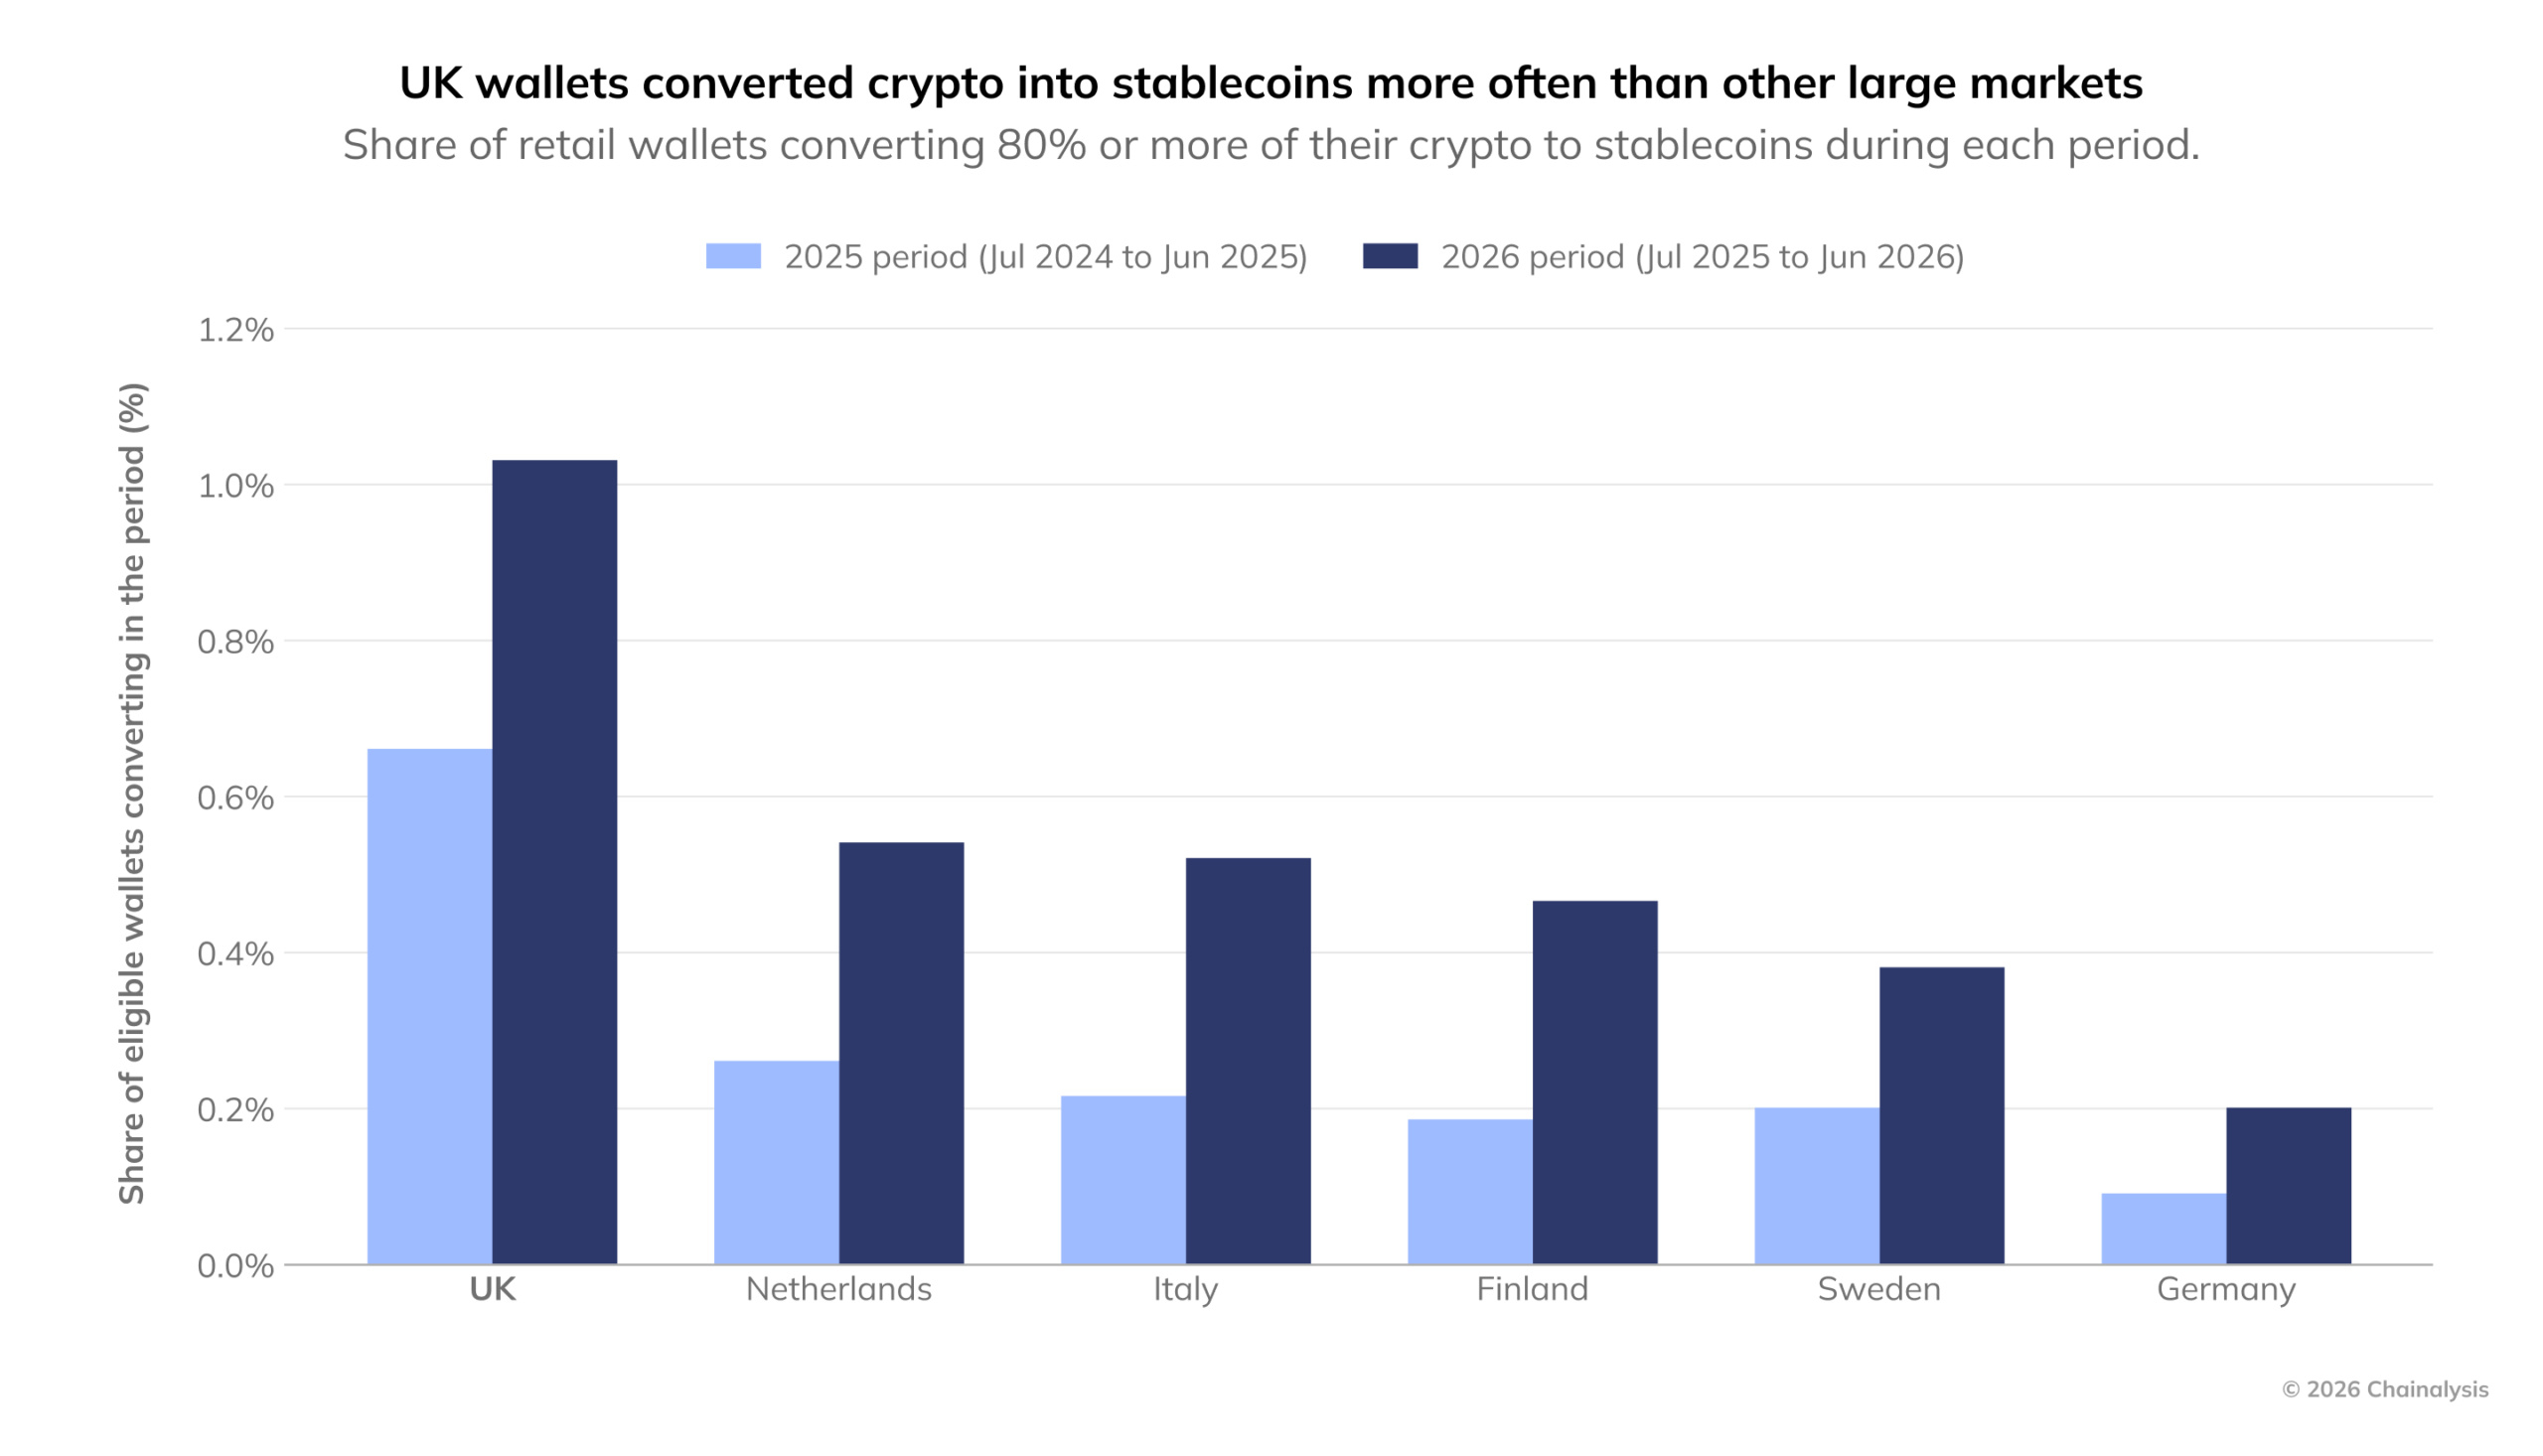
Gráfico: La proporción de carteras de inversores minoristas británicos que convierten la gran mayoría de sus criptoactivos en monedas estables supera la de otros mercados importantes de Europa occidental
Durante el periodo analizado, el 1,03% de las carteras de inversores minoristas británicos que cumplían los requisitos convirtió al menos el 80% de sus criptoactivos en monedas estables; el año anterior, la proporción era del 0,66%, la más alta de los seis principales mercados de Europa occidental. En los Países Bajos fue del 0,54%; en Italia, del 0,52%; en Finlandia, del 0,46%; en Suecia, del 0,38%; y en Alemania, del 0,20%.
La proporción aumentó en los seis países. Italia y Alemania registraron los mayores incrementos relativos (2,5 veces en Italia y 2,3 veces en Alemania, frente a 1,6 veces en el Reino Unido), pero la ventaja del Reino Unido en términos absolutos sigue ampliándose.
Hay otro dato clave: el pico de esta conversión se produjo entre julio y septiembre de 2025, antes del máximo de bitcoin en octubre. Esto indica que no se trataba simplemente de una maniobra de refugio ante un mercado bajista, sino de un cambio gradual y a largo plazo en los hábitos de los usuarios. El equipo siguió observando estas carteras y descubrió que, cuando los precios cayeron posteriormente, muchos usuarios optaron por seguir manteniendo monedas estables.
Ante la presión fiscal en Francia, los usuarios recurren a monedas estables bajo autocustodia
Francia es el epicentro de las tensiones fiscales europeas. La elevada deuda, la división parlamentaria y las dificultades para impulsar políticas de reducción del gasto y control del déficit han generado protestas contra la austeridad. Los proyectos presupuestarios han tenido que superar repetidos obstáculos y la confianza del mercado en las finanzas públicas francesas se ha debilitado.
En un contexto de creciente incertidumbre económica y política, los datos en cadena revelan tres señales claras de que los usuarios franceses están empezando a utilizar monedas estables bajo autocustodia a gran escala para gestionar sus activos: aumenta la proporción de retiradas de exchanges centralizados, crece el número de carteras personales que tienen monedas estables y los saldos de las carteras siguen aumentando. Los usuarios quieren controlar sus propios activos.
En tres años, Francia pasó del décimo al primer puesto entre los principales mercados de Europa occidental por la proporción de retiradas relacionadas con monedas estables. Durante el periodo analizado, estas retiradas representaron el 54,2% del total de los fondos que los usuarios franceses retiraron de los exchanges, por encima de Alemania. El volumen total de fondos transferidos desde exchanges a carteras francesas aumentó un 12%, frente a una media del 7% en el resto de Europa occidental, lo que indica que cada vez más activos se mantienen bajo autocustodia en cadena.
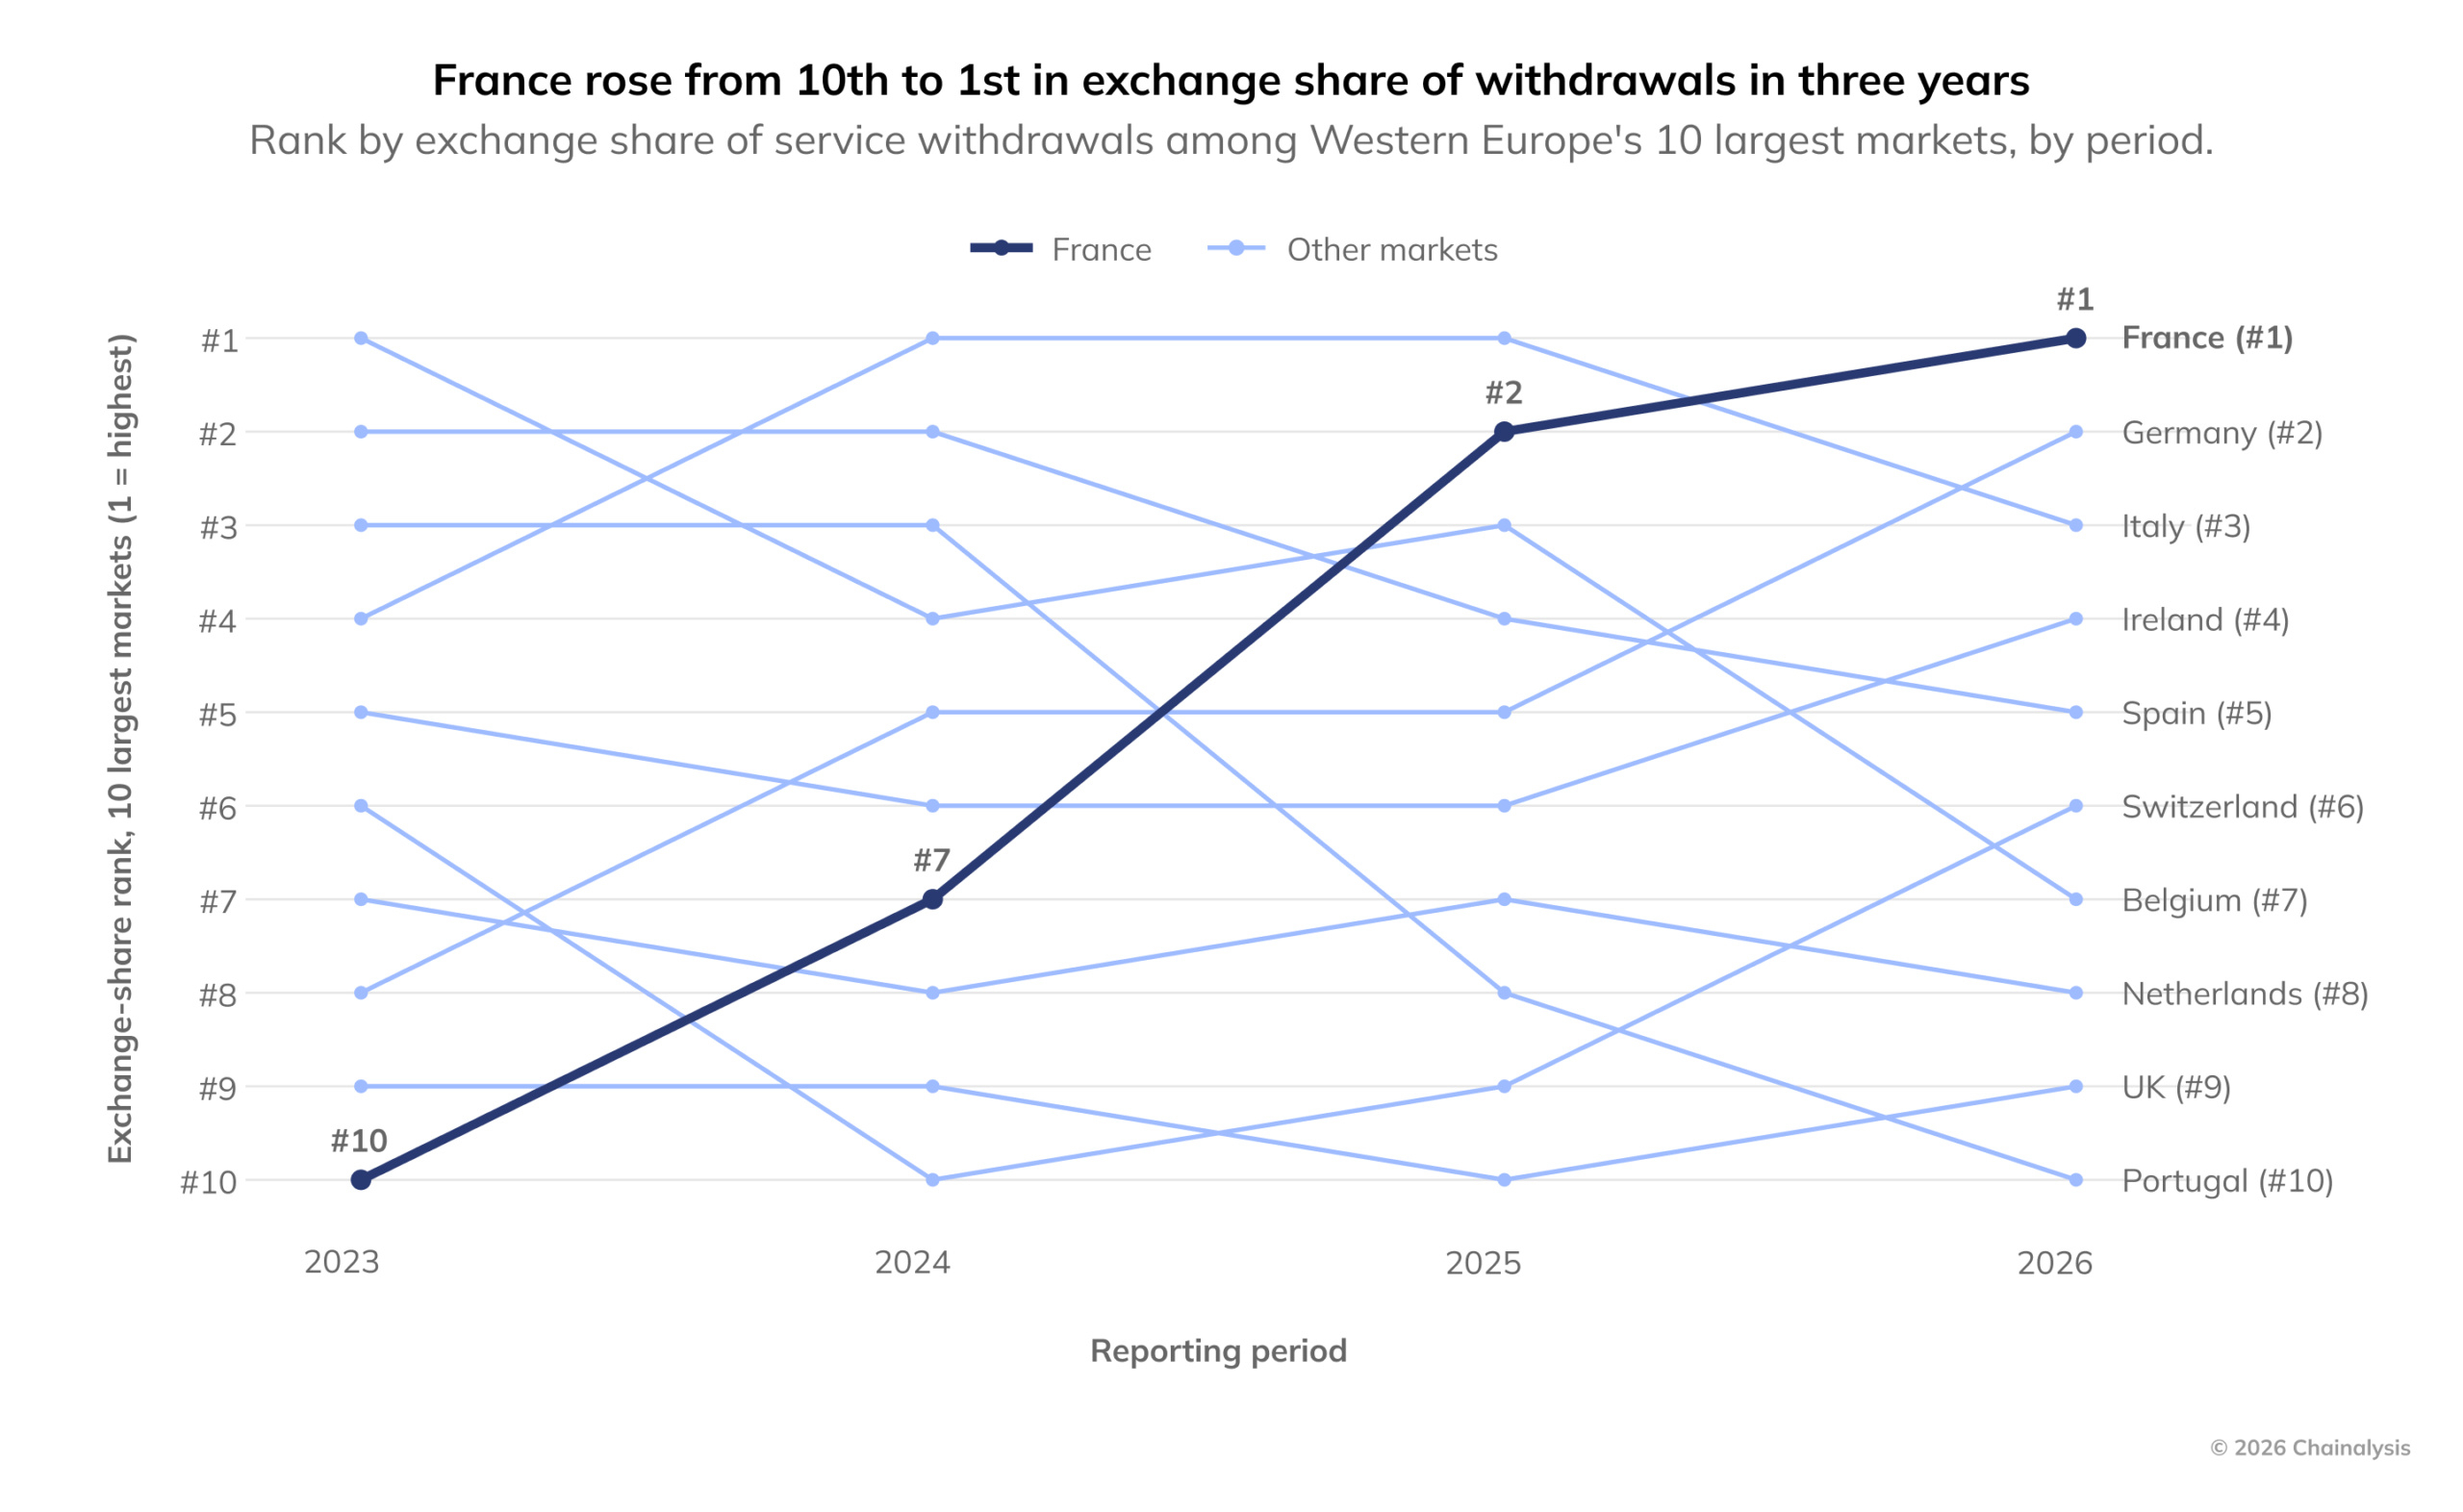
Gráfico: En tres años, Francia pasó del décimo puesto al primero de Europa occidental en la proporción de retiradas de exchanges
El número de carteras personales francesas que tienen monedas estables sigue creciendo: pasó de 3.577 en junio de 2025 a 12.255 en junio de 2026, un aumento de 3,4 veces. En el resto de Europa occidental, la media fue de solo 1,7 veces.
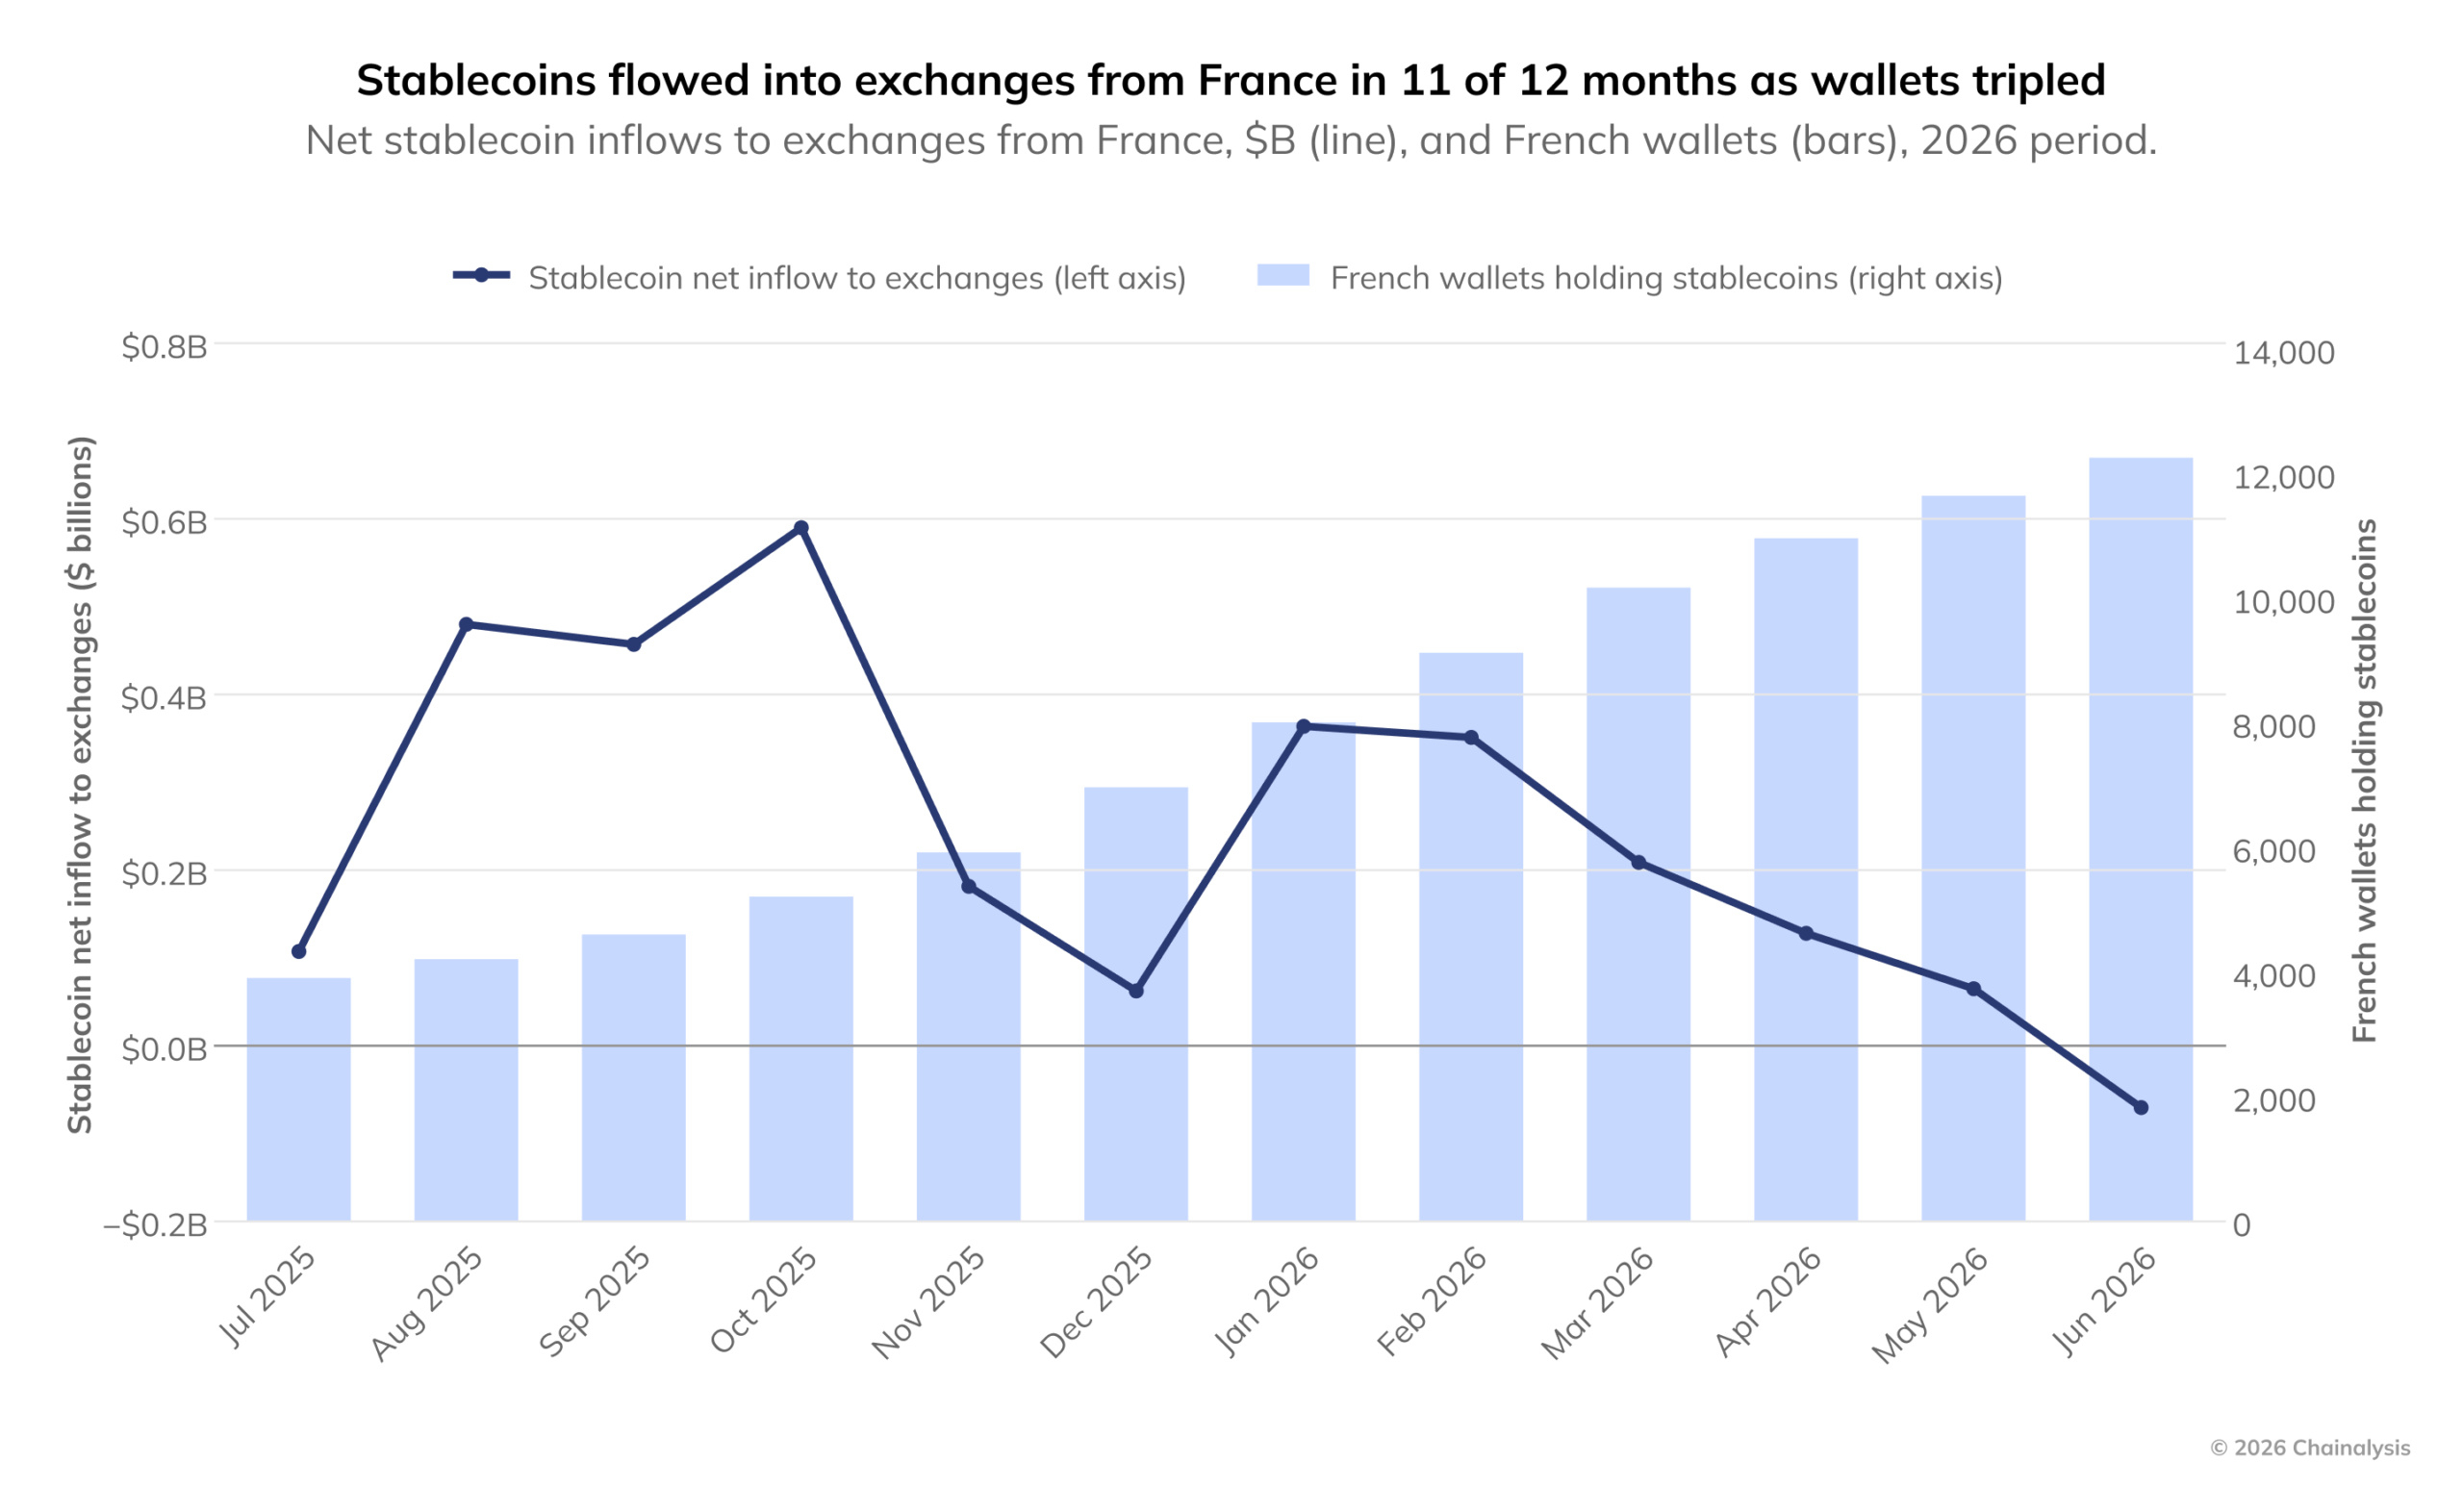
Gráfico: El número de carteras francesas con monedas estables se triplicó y hubo entradas netas de monedas estables en exchanges durante 11 de los 12 meses
El ritmo de crecimiento de las carteras coincidió con la presión en el mercado de bonos. A mediados de 2025, el crecimiento mensual rondaba el 6%; tras las turbulencias en el mercado de bonos en otoño, alcanzó el 18% en un solo mes a finales de año. Cuando se calmaron los ánimos del mercado, bajó al 5% en junio de 2026. El informe abarca datos hasta junio, por lo que no incluye la nueva sacudida del mercado de bonos de octubre y, de momento, no permite observar sus efectos posteriores.
Durante el periodo analizado, los saldos de monedas estables bajo autocustodia de los usuarios franceses aumentaron un 192%; en el mismo periodo, los depósitos bancarios franceses solo crecieron un 2%. Aunque el volumen de monedas estables sigue siendo muy pequeño en comparación con el ahorro tradicional, su crecimiento destaca claramente.
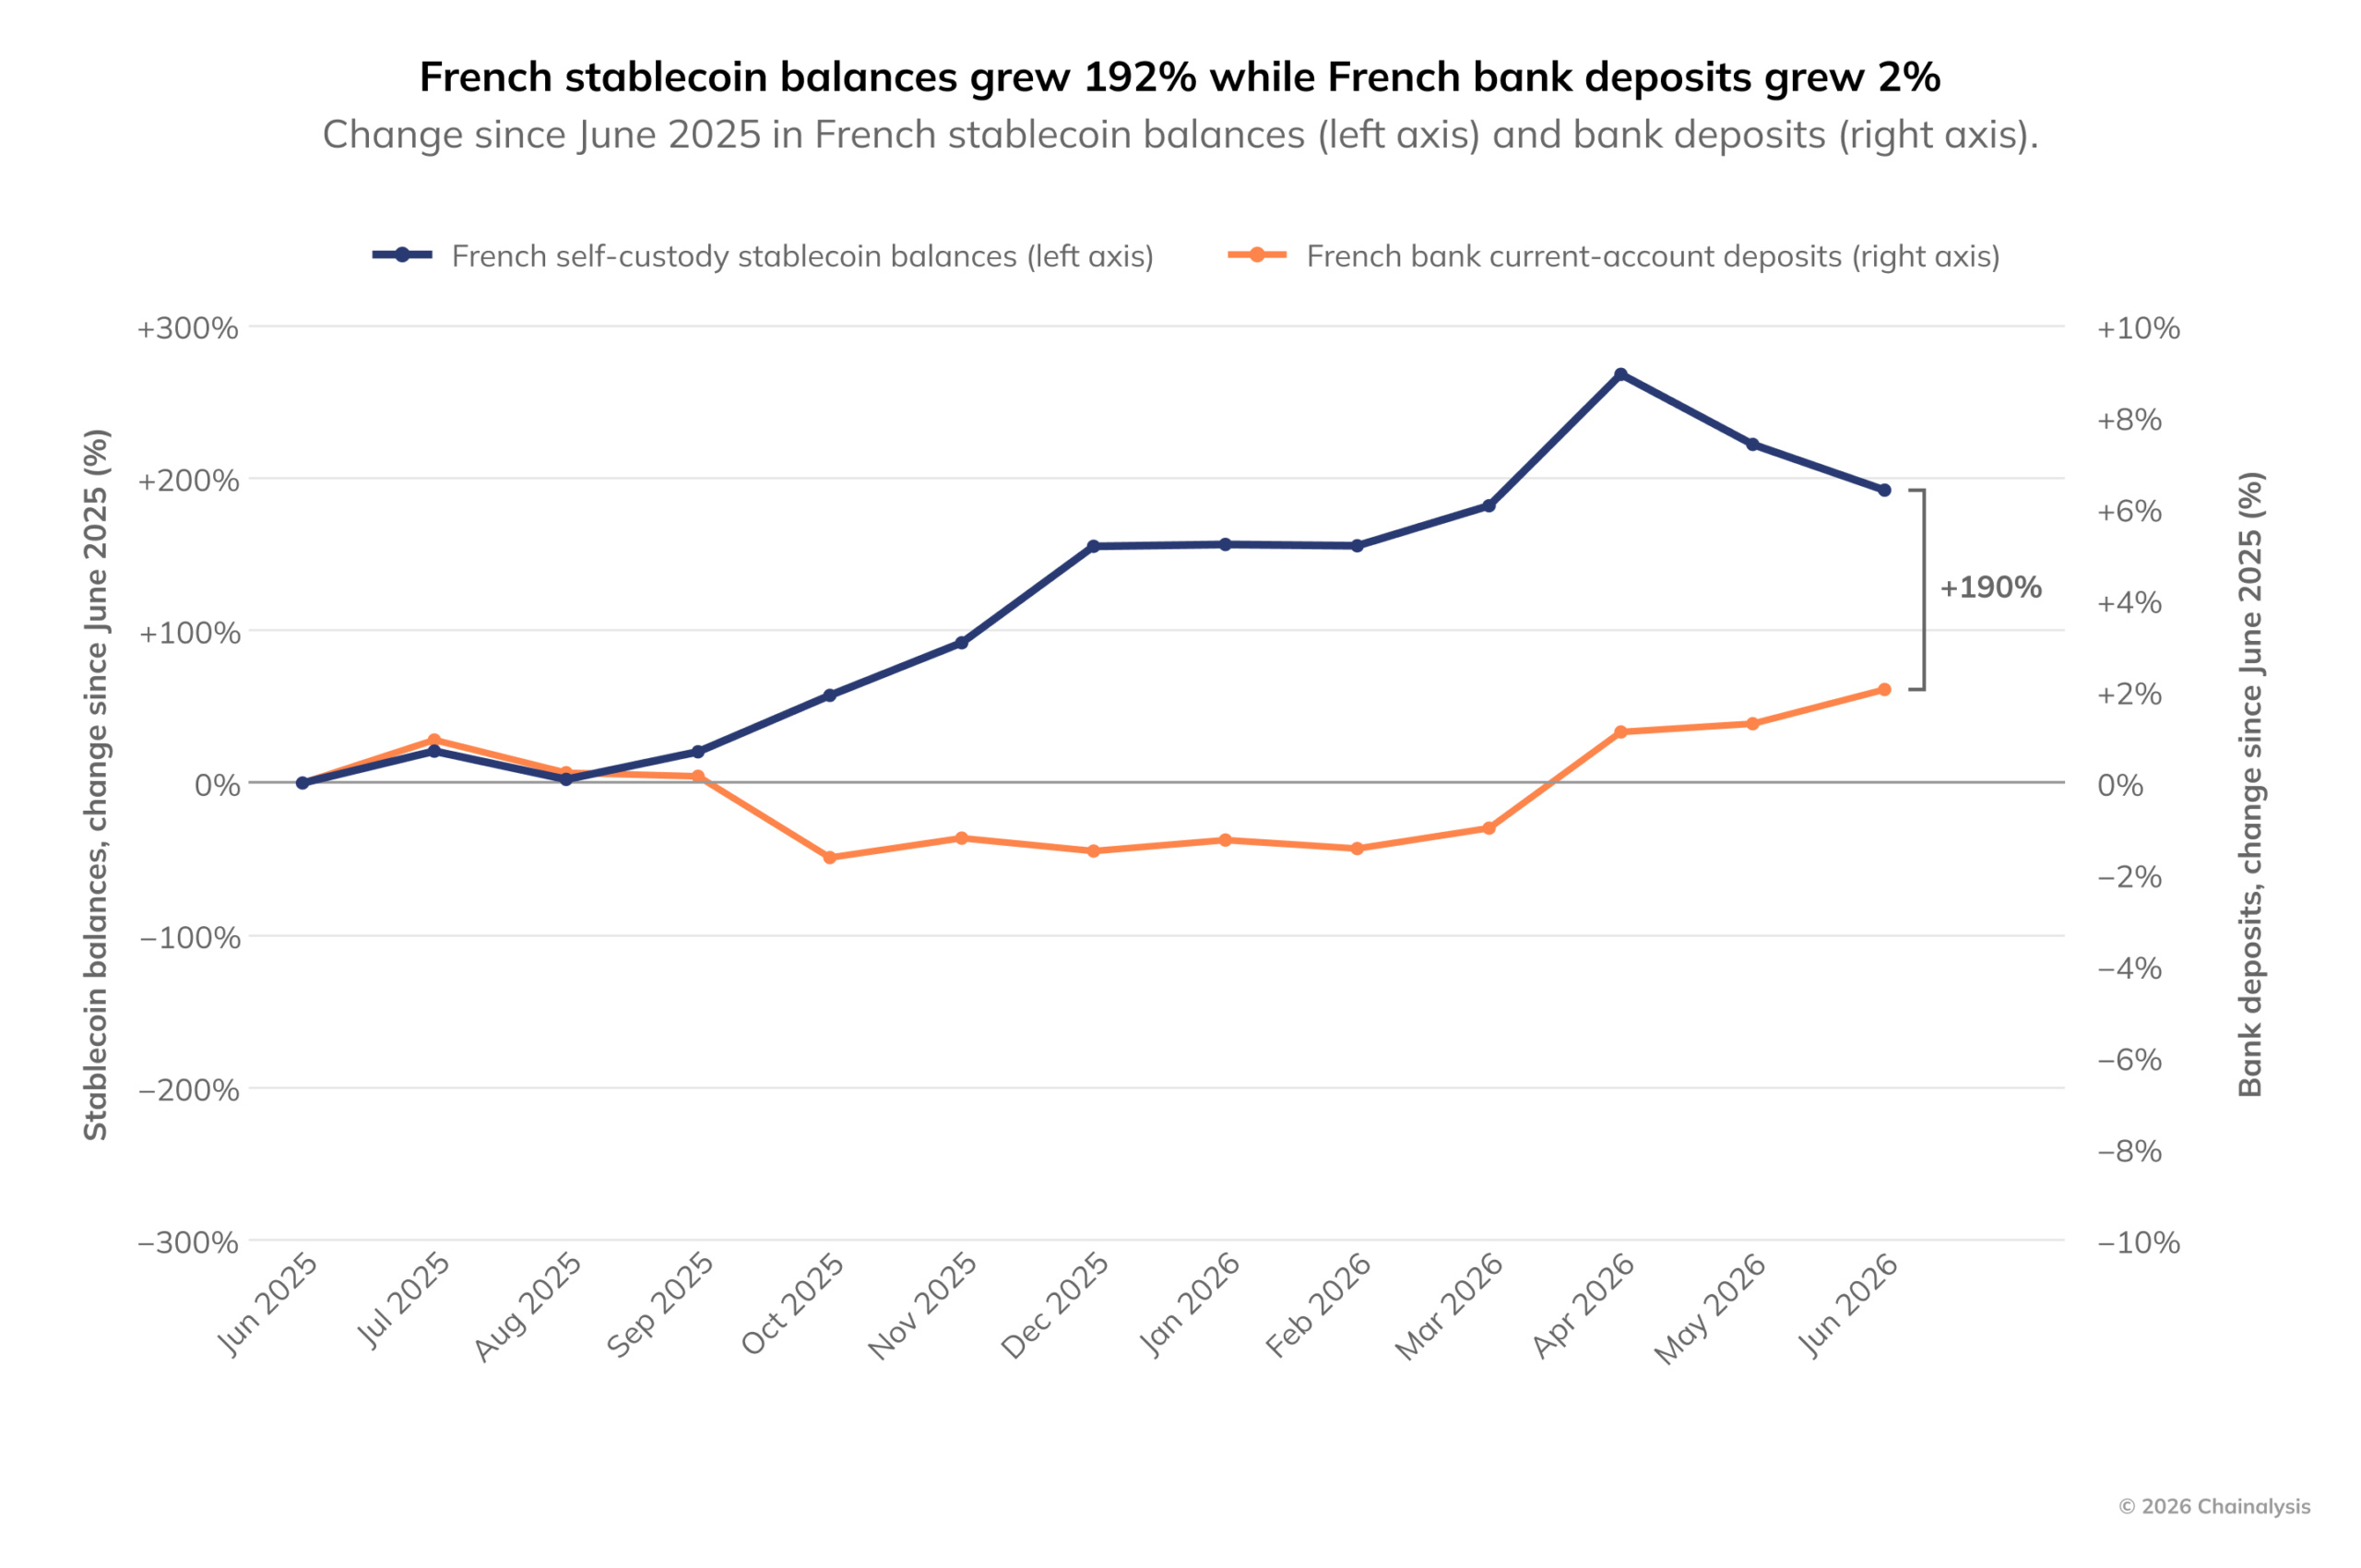
Gráfico: Los saldos de monedas estables bajo autocustodia en Francia aumentaron un 192%, mientras que los depósitos bancarios solo crecieron un 2%
Esta serie de tendencias refleja que los residentes franceses buscan canales alternativos para guardar sus activos en un contexto de incertidumbre. No significa que hayan perdido la confianza en el euro; responde más bien a una decisión de diversificar sus carteras.
Los exchanges españoles atraen a usuarios de toda Europa
Las entradas de fondos en los exchanges de criptomonedas españoles ya no proceden principalmente de usuarios nacionales. Los usuarios de otros países europeos aportan más fondos que los locales, y España se está convirtiendo en un centro paneuropeo de operaciones con criptomonedas.
Desde 2024, han aumentado tanto las entradas nacionales como las transfronterizas en los exchanges españoles, pero las transfronterizas han crecido mucho más rápido. Durante el periodo analizado, las entradas procedentes de otros países europeos superaron las de los usuarios españoles.
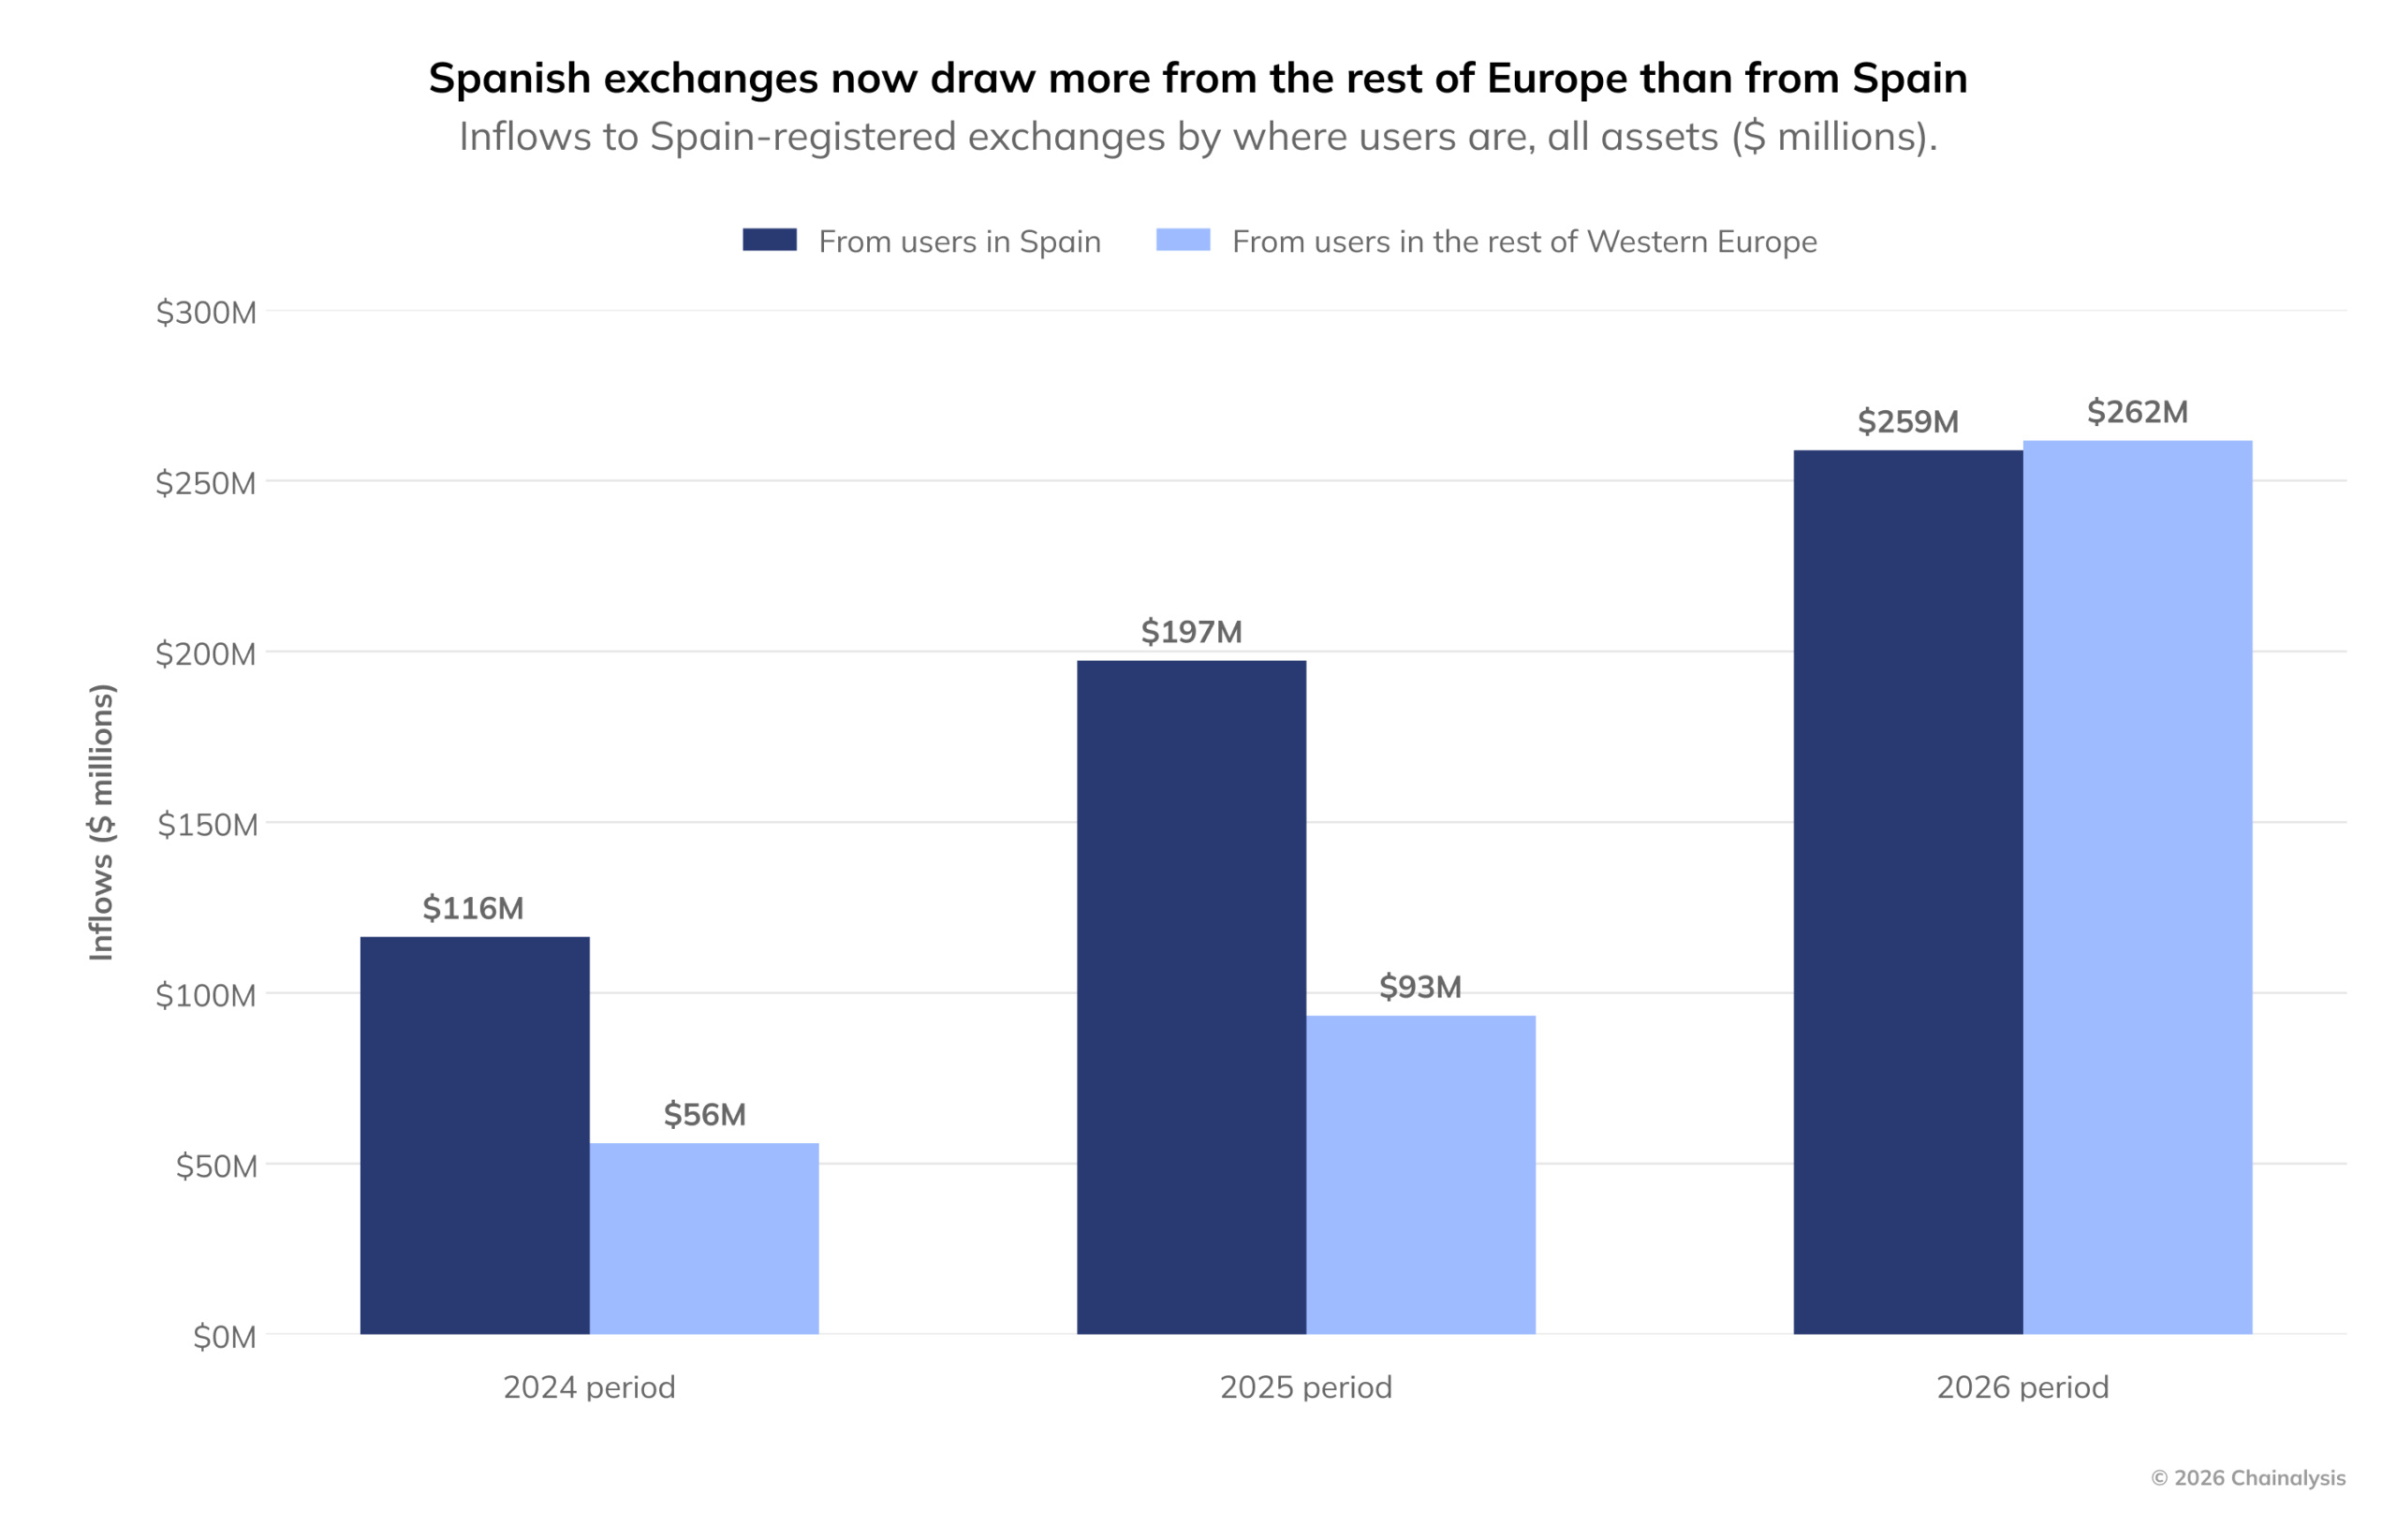
Gráfico: Origen de los fondos que entran en los exchanges españoles: los usuarios de Europa occidental de otros países ya superan a los usuarios españoles
El crecimiento de las entradas transfronterizas es generalizado: los fondos procedentes de países que el año anterior transfirieron más de 100.000 dólares a exchanges españoles aumentaron una media del 198% durante el periodo analizado, frente al 100% del año anterior. La tasa de crecimiento mediana pasó del 82% al 162%. Italia y Portugal son los principales países de origen de los fondos: el crecimiento de los fondos italianos se disparó del 22% al 329%, mientras que el de los portugueses pasó del 36% al 751%.
Las entradas de fondos de otros países europeos en los exchanges españoles aumentaron un 79,1%, mientras que la economía cripto española en su conjunto solo creció un 24,6%. Desde julio de 2023, los usuarios de Europa occidental transfirieron un total de 984 millones de dólares a exchanges españoles, de los cuales 521 millones entraron durante el periodo analizado.
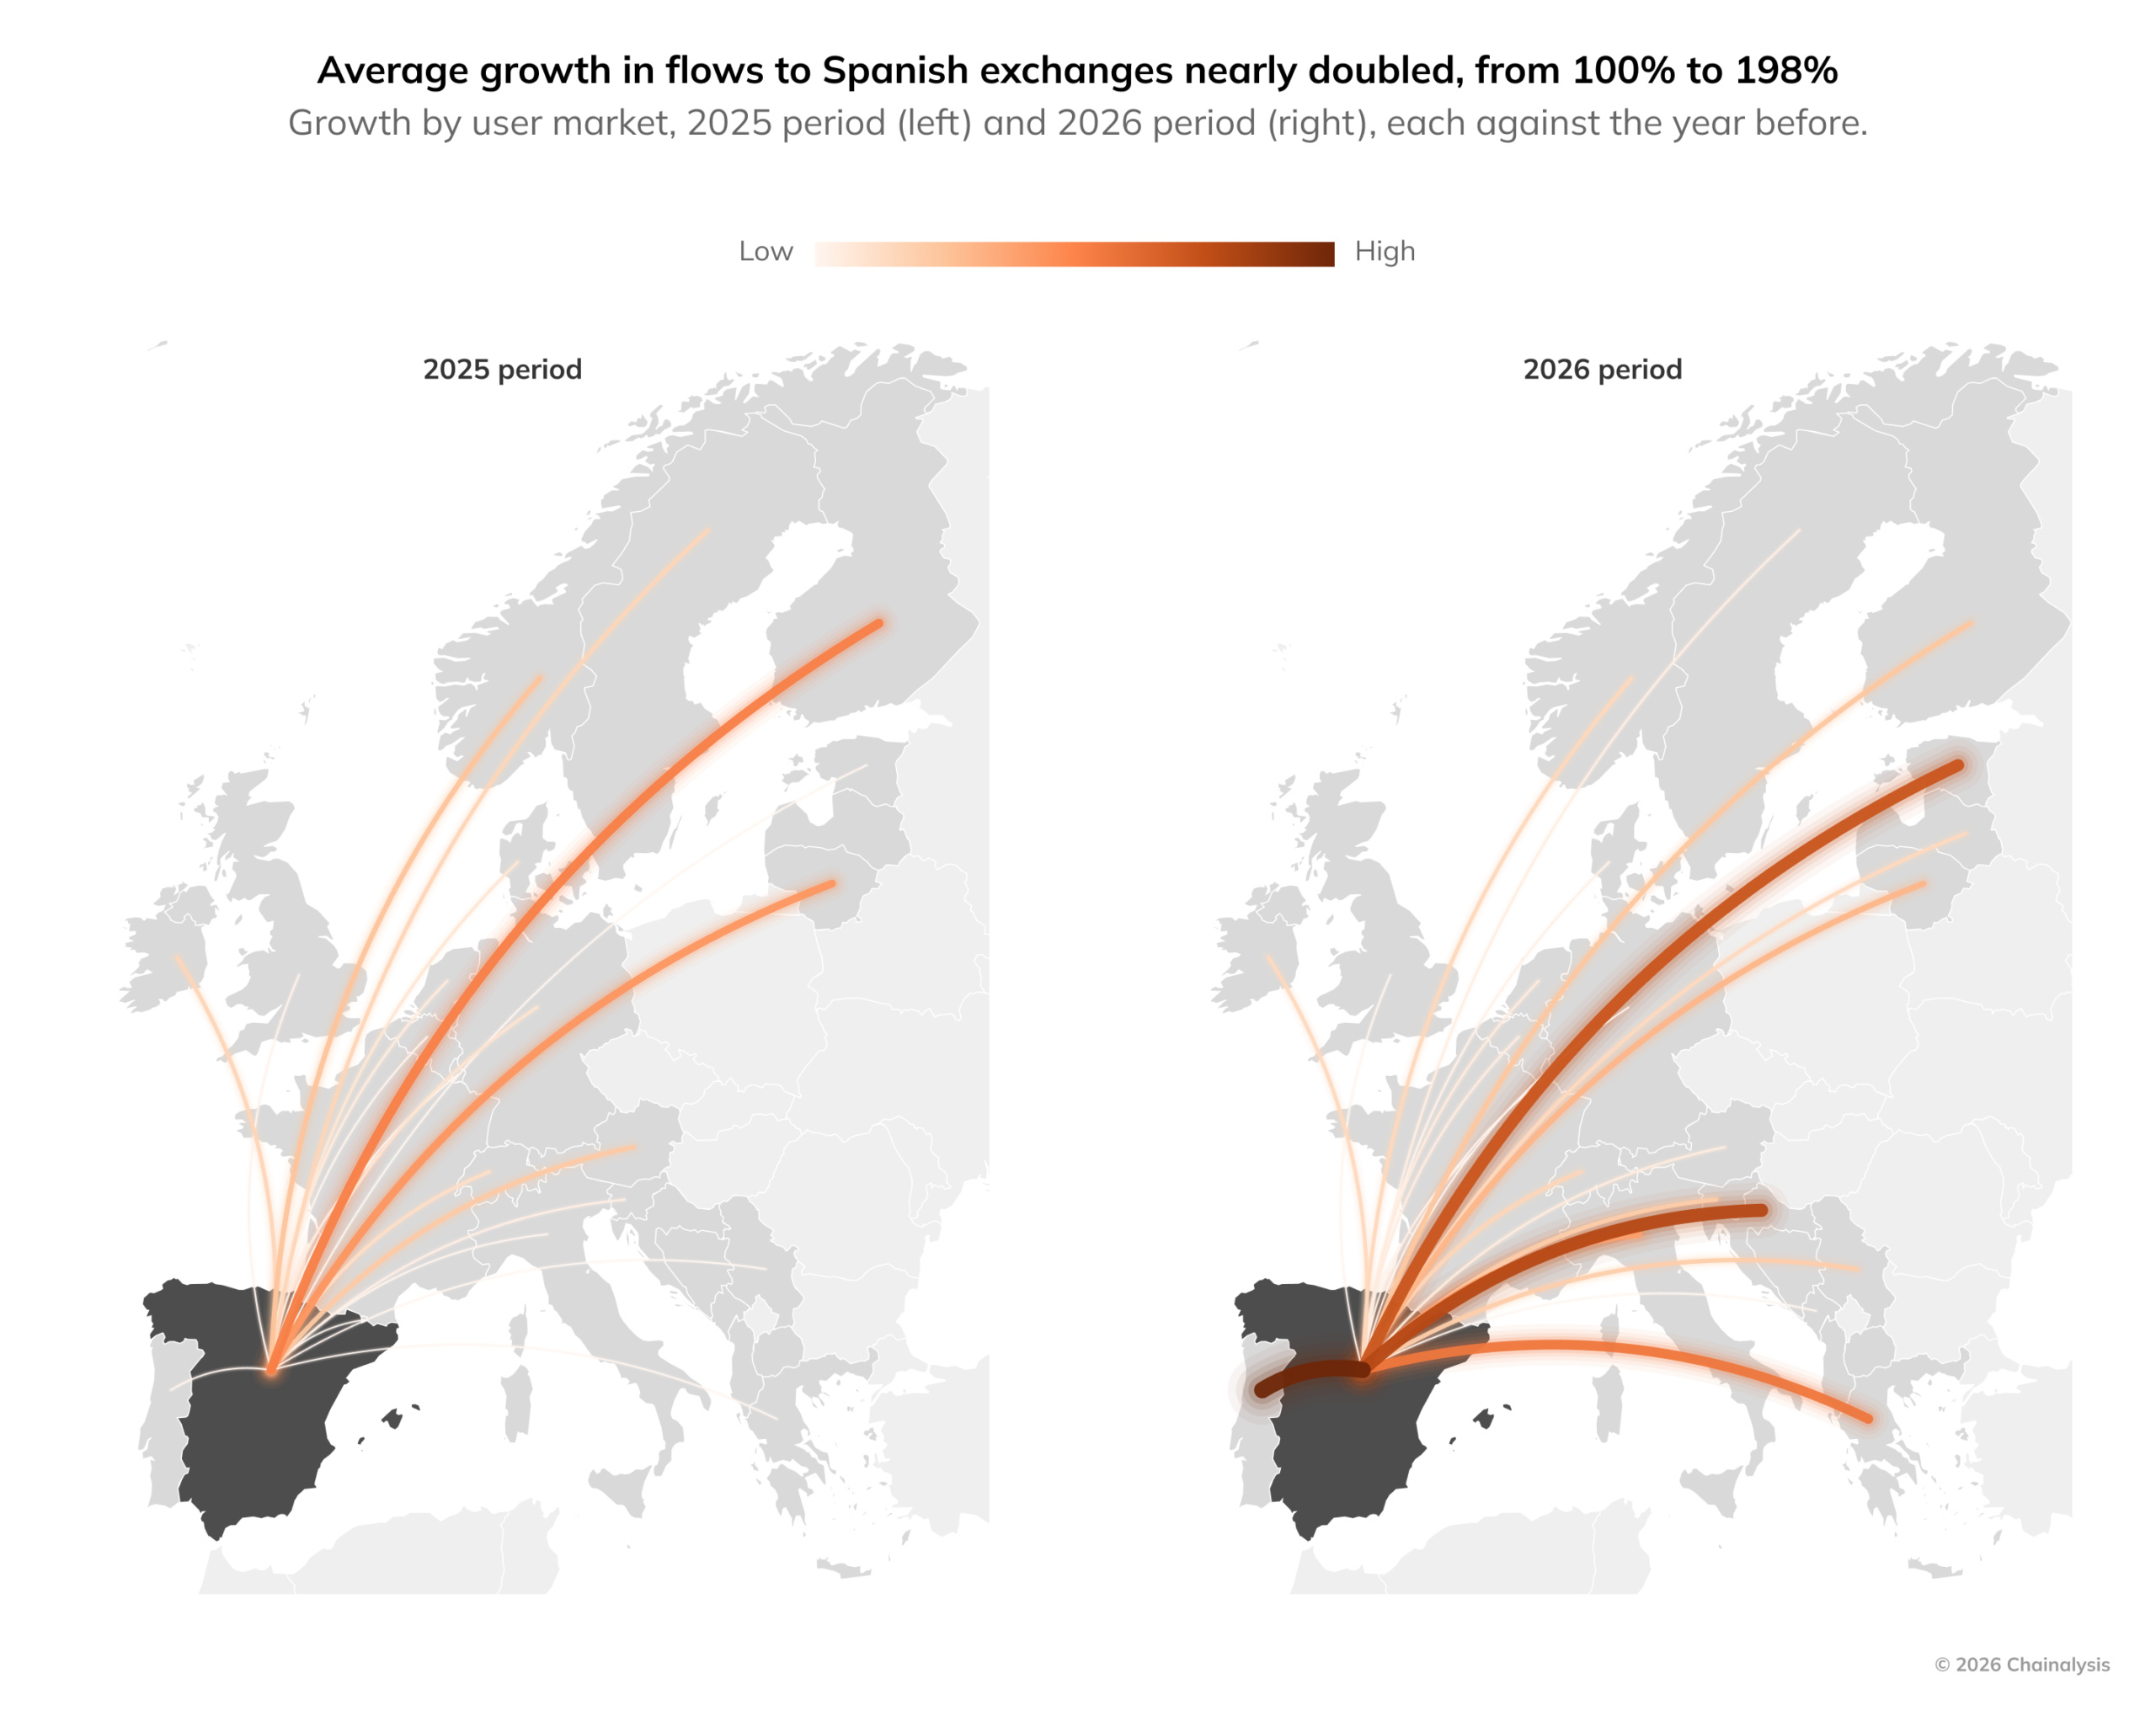
Gráfico: La tasa de crecimiento de las entradas de fondos en los exchanges españoles casi se duplicó, del 100% al 198%
Gabriel Ayala, director de API y banca del principal exchange español Bit2Me, explicó las razones: algunos países vecinos carecen de plataformas locales líderes. «Por el tamaño del mercado y las particularidades lingüísticas, es difícil que Portugal desarrolle una plataforma local de gran escala; la complejidad regulatoria y la fragmentación del mercado en Italia dificultan la creación de un gran exchange local».
Las plataformas españolas aprovecharon esta oportunidad y compiten en toda Europa gracias a su capacidad para cumplir las normas y a sus ventajas de escala. El marco regulatorio unificado de MiCA también reduce las barreras para operar en toda la UE. El auge de los exchanges españoles es un reflejo de la integración de los mercados de los distintos países europeos.
La industria cripto europea abre un nuevo capítulo
La adopción de las monedas estables, la desaceleración de las operaciones en DEX en algunos mercados y la captación de usuarios de distintos países por parte de los exchanges están transformando el mercado cripto de Europa occidental, junto con los cambios en los hábitos de los usuarios, sus preferencias de inversión y los factores macroeconómicos externos. Spangevičius, de Robinhood, resumió que la industria cripto europea ha pasado de la especulación dispersa en distintos mercados a una madurez estructural.
Los riesgos financieros, los acontecimientos geopolíticos y los cambios regulatorios están transformando las operaciones mundiales con activos digitales, y Europa es el escenario más claro para observar estos cambios. La capacidad del sector para seguir avanzando no solo dependerá de que continúe entrando capital institucional, sino también de cómo se adapten sus participantes a un entorno financiero y unas normas regulatorias en constante cambio.
A medida que aumenta la participación institucional, la protección de los consumidores, la armonización de las normas regulatorias y la interacción entre el mercado cripto y el sistema bancario tradicional se convertirán en cuestiones clave para determinar la evolución a largo plazo del sector.