NVDA a 176 dólares: ¿te atreves a comprar?
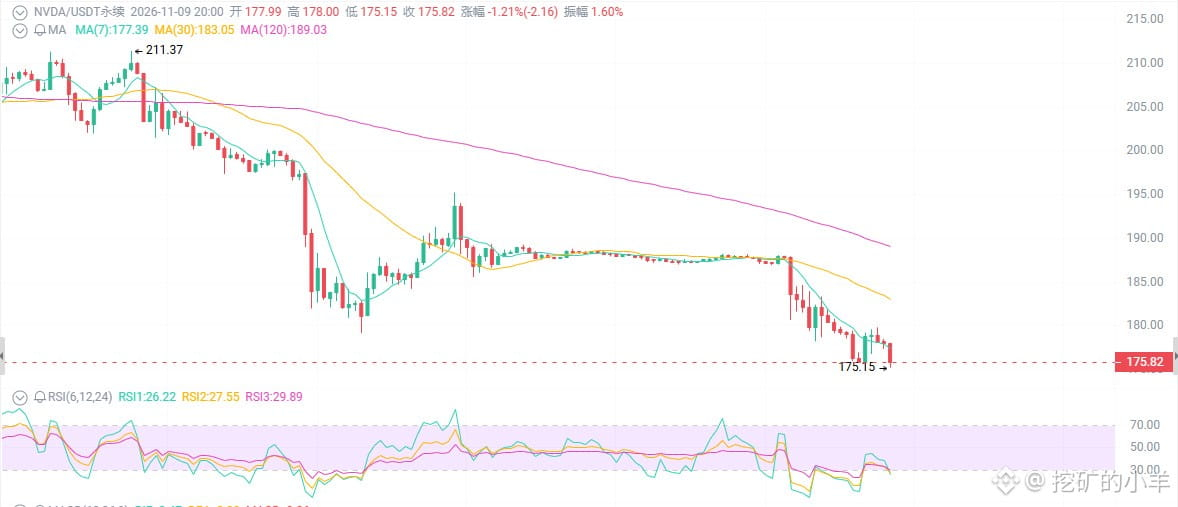
Una caída del 9 % en un solo día, 400.000 millones evaporados de su capitalización bursátil, rumores sobre el CEO por todas partes y la espada regulatoria pendiendo sobre su cabeza: todo el mundo grita que «la burbuja de la IA ha estallado». Hace apenas un momento, el precio cayó hasta cerca de 175, con el RSI en 25, zona de sobreventa, y faltan solo unos días para los resultados del 17 de noviembre. ¿Se acabó el mercado alcista o es una oportunidad de oro?
Primero, lo evidente: las malas noticias se acumulan y golpean la cotización; los alcistas están contra las cuerdas.
Desde el máximo de octubre, en 243, ha caído hasta 176: más de un 20 % en un mes. Ha perforado las medias de 50 y 200 días, el patrón semanal de cuña ascendente se ha roto y el MACD muestra una configuración bajista. Tras las elecciones de medio mandato, aumentaron las preocupaciones regulatorias; podrían endurecerse aún más los controles a la exportación, y los rumores sobre asuntos personales del CEO y una investigación del consejo presionaron la cotización antes de la apertura. El 5 de noviembre se desplomó un 9 % en un solo día y se evaporaron más de 400.000 millones de dólares de capitalización bursátil.
Primera cuestión: lo que cae es la cotización, no la capacidad de cálculo.
Últimos resultados: ingresos de 96.200 millones de dólares en el segundo trimestre, un 106 % más interanual; 89.000 millones en centros de datos, un 117 % más; margen bruto del 75 %. Previsión para el tercer trimestre: 108.000 millones. La estimación preliminar para el ejercicio fiscal 2028 apunta a un crecimiento de los ingresos de alrededor del 70 %. Ojo: esta cifra parte de una oferta limitada; la demanda real es aún mayor.
La plataforma Vera Rubin ya ha empezado a distribuirse y representará alrededor del 20 % de los ingresos de centros de datos el próximo trimestre. Grandes clientes como AWS siguen aumentando sus pedidos.
La demanda de IA no se ha desplomado, los pedidos no se han desplomado y el margen bruto no se ha desplomado. Lo único que se ha desplomado son tu apalancamiento y tu ánimo.
Segunda cuestión: a 176, el precio ya refleja muchas expectativas pesimistas.
El PER futuro ha bajado considerablemente; algunas estimaciones lo sitúan en la franja de las diez y tantas veces. La mayoría de los precios objetivo de Wall Street siguen entre 250 y más de 300.
Lo que el mercado está descontando ahora no es que «a NVDA ya no le vaya bien», sino que «NVDA ya no puede dispararse como antes». Son dos cosas distintas.
Los chips desarrollados por los propios clientes, la presión de los costes de memoria sobre el margen bruto —que lo llevaría al 71-73 %— y unos ingresos de China prácticamente nulos: todas estas malas noticias ya están reflejadas en el precio. Lo que temes ahora son cosas que ya deberías haber temido hace tres meses.
Tercera cuestión: técnicamente está sobrevendida y los resultados pueden marcar un punto de inflexión.
El RSI diario ha llegado a 25-30, zona de sobreventa. Entre 175 y 170 hay un soporte sólido; entre 164 y 165 está cerca del mínimo de 52 semanas. El aumento del volumen confirma las ventas, pero tras una sobreventa puede producirse un rebote técnico en cualquier momento.
Punto clave: los resultados del tercer trimestre, el 17 de noviembre.
Si las previsiones superan las expectativas y se confirma el crecimiento para el ejercicio fiscal 2028, un rebote en V no es un sueño.
Si los resultados o las previsiones decepcionan, o si se endurece aún más la regulación, podría volver a caer hasta 165 o incluso más.
Una caída del 9 % en un solo día, 400.000 millones evaporados de su capitalización bursátil, rumores sobre el CEO por todas partes y la espada regulatoria pendiendo sobre su cabeza: todo el mundo grita que «la burbuja de la IA ha estallado». Hace apenas un momento, el precio cayó hasta cerca de 175, con el RSI en 25, zona de sobreventa, y faltan solo unos días para los resultados del 17 de noviembre. ¿Se acabó el mercado alcista o es una oportunidad de oro?
Primero, lo evidente: las malas noticias se acumulan y golpean la cotización; los alcistas están contra las cuerdas.
Desde el máximo de octubre, en 243, ha caído hasta 176: más de un 20 % en un mes. Ha perforado las medias de 50 y 200 días, el patrón semanal de cuña ascendente se ha roto y el MACD muestra una configuración bajista. Tras las elecciones de medio mandato, aumentaron las preocupaciones regulatorias; podrían endurecerse aún más los controles a la exportación, y los rumores sobre asuntos personales del CEO y una investigación del consejo presionaron la cotización antes de la apertura. El 5 de noviembre se desplomó un 9 % en un solo día y se evaporaron más de 400.000 millones de dólares de capitalización bursátil.
Primera cuestión: lo que cae es la cotización, no la capacidad de cálculo.
Últimos resultados: ingresos de 96.200 millones de dólares en el segundo trimestre, un 106 % más interanual; 89.000 millones en centros de datos, un 117 % más; margen bruto del 75 %. Previsión para el tercer trimestre: 108.000 millones. La estimación preliminar para el ejercicio fiscal 2028 apunta a un crecimiento de los ingresos de alrededor del 70 %. Ojo: esta cifra parte de una oferta limitada; la demanda real es aún mayor.
La plataforma Vera Rubin ya ha empezado a distribuirse y representará alrededor del 20 % de los ingresos de centros de datos el próximo trimestre. Grandes clientes como AWS siguen aumentando sus pedidos.
La demanda de IA no se ha desplomado, los pedidos no se han desplomado y el margen bruto no se ha desplomado. Lo único que se ha desplomado son tu apalancamiento y tu ánimo.
Segunda cuestión: a 176, el precio ya refleja muchas expectativas pesimistas.
El PER futuro ha bajado considerablemente; algunas estimaciones lo sitúan en la franja de las diez y tantas veces. La mayoría de los precios objetivo de Wall Street siguen entre 250 y más de 300.
Lo que el mercado está descontando ahora no es que «a NVDA ya no le vaya bien», sino que «NVDA ya no puede dispararse como antes». Son dos cosas distintas.
Los chips desarrollados por los propios clientes, la presión de los costes de memoria sobre el margen bruto —que lo llevaría al 71-73 %— y unos ingresos de China prácticamente nulos: todas estas malas noticias ya están reflejadas en el precio. Lo que temes ahora son cosas que ya deberías haber temido hace tres meses.
Tercera cuestión: técnicamente está sobrevendida y los resultados pueden marcar un punto de inflexión.
El RSI diario ha llegado a 25-30, zona de sobreventa. Entre 175 y 170 hay un soporte sólido; entre 164 y 165 está cerca del mínimo de 52 semanas. El aumento del volumen confirma las ventas, pero tras una sobreventa puede producirse un rebote técnico en cualquier momento.
Punto clave: los resultados del tercer trimestre, el 17 de noviembre.
Si las previsiones superan las expectativas y se confirma el crecimiento para el ejercicio fiscal 2028, un rebote en V no es un sueño.
Si los resultados o las previsiones decepcionan, o si se endurece aún más la regulación, podría volver a caer hasta 165 o incluso más.