


A principios de agosto de 2026, el volumen semanal de operaciones de Meteora rondaba los 630 millones de dólares. A mediados de octubre se había recuperado hasta alcanzar aproximadamente los 1.500 millones: un repunte de 2,4 veces. En las últimas semanas, las memecoins representaron solo entre el 30 % y el 45 % de ese volumen, pero generaron más del 90 % de los ingresos del protocolo. Los operadores simplemente pagan comisiones más altas, basadas en la volatilidad, en los pares que más se mueven.
Meteora no cuenta con una plataforma de lanzamiento dominante. No capta la mayor parte del volumen inicial de operaciones entre participantes (PvP) que se dispara en cuanto se crea una nueva memecoin. En cambio, se ha convertido en uno de los principales centros de liquidez para los tokens que sobreviven a esa primera fase caótica. Los pools del creador de mercado de liquidez dinámica (DLMM) concentran el capital en intervalos de precios específicos y ajustan las comisiones según la volatilidad. Los proveedores de liquidez se quedan con el 90 % de las comisiones de negociación, una proporción superior al 84 % que ofrece el creador de mercado de liquidez concentrada (CLMM) de Raydium. El resultado es una ejecución competitiva y una liquidez más persistente una vez que un token ha dejado atrás la plataforma de lanzamiento y ha encontrado una demanda duradera.
MET, el token del protocolo, es en última instancia una apuesta a que la actividad de memecoins en Solana seguirá siendo lo bastante fuerte como para mantener activos esos pools posteriores al lanzamiento. A finales de octubre de 2026, con una FDV de unos 370 millones de dólares, el token cotizaba a un múltiplo de ingresos más cercano al de PUMP, de Pump.fun, que al de RAY, de Raydium. Está justificado cierto descuento: las memecoins siguen dominando los ingresos por comisiones. Sin embargo, la brecha parece amplia cuando entre el 55 % y el 70 % del volumen procede de otros activos y Meteora capta tokens exitosos independientemente de la plataforma de lanzamiento en la que se originaron.
Cómo DLMM captura volumen después del lanzamiento
Un creador de mercado automatizado estándar de producto constante distribuye la liquidez a lo largo de toda la curva de precios. La mayor parte de ese capital permanece inactiva lejos del precio actual. DLMM divide la curva en intervalos discretos. Los proveedores de liquidez eligen cuántos intervalos ocupar y cómo configurar su posición: al contado, en curva o de compra-venta. Solo los intervalos que atraviesa una operación generan comisiones. Cuando la volatilidad se dispara, aumenta un componente dinámico de las comisiones, con un límite del 10 %, para compensar a los proveedores de liquidez por el riesgo de aportar profundidad durante movimientos rápidos.
Esta estructura es especialmente adecuada para las memecoins que han superado la fase de lanzamiento puro. A menudo, la propia plataforma de lanzamiento con curva de vinculación o el AMM nativo de la plataforma que graduó el token (PumpSwap o Raydium) capta el volumen inicial. Cuando un token desarrolla un mercado secundario, los operadores y agregadores buscan los pools más profundos y eficientes en capital. El modelo de intervalos de Meteora permite a los proveedores de liquidez concentrarse alrededor del precio activo y, al mismo tiempo, ofrecer un rango lo bastante amplio para órdenes mayores. En 10 de los 12 pares examinados en el análisis de Blockworks/Messari de octubre, Meteora generó más volumen por dólar de TVL que los pools CLMM comparables de Raydium.
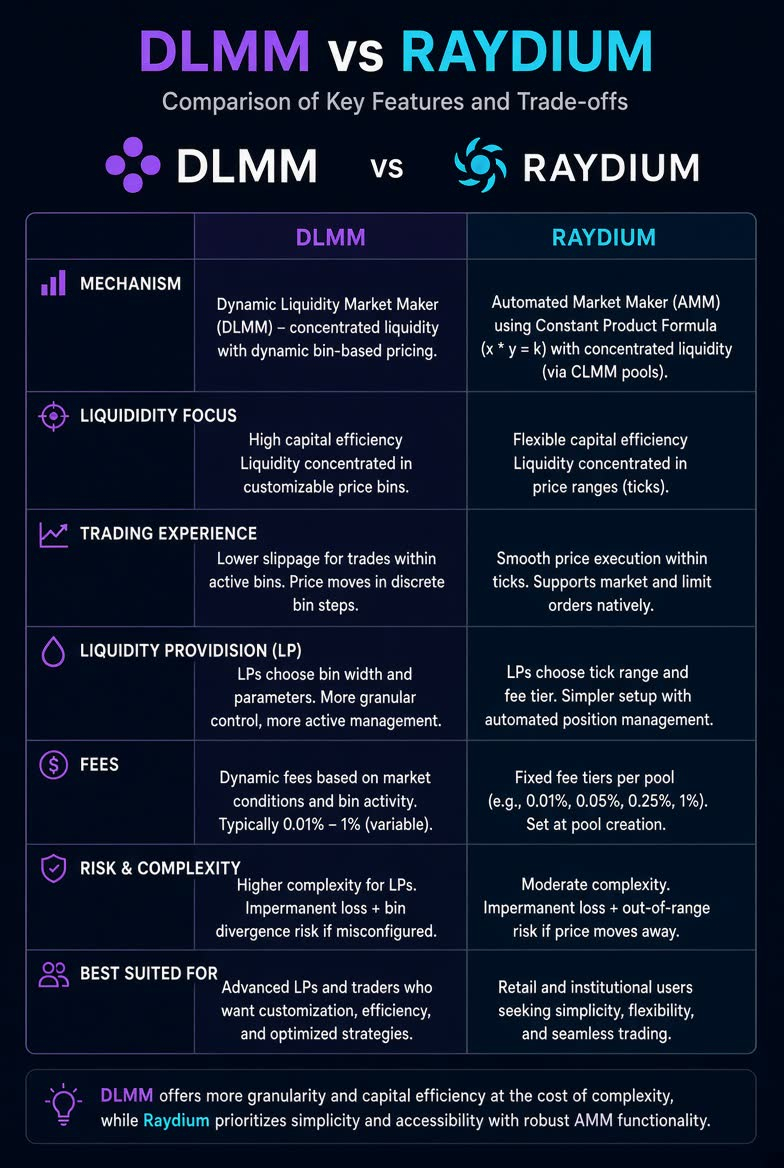
La mayor proporción de las comisiones para los proveedores de liquidez amplifica la ventaja. En un pool DLMM estándar, el protocolo se queda con el 10 % y los proveedores de liquidez reciben el 90 %. El CLMM de Raydium deja un 84 % a los proveedores de liquidez. Como la comisión efectiva de Meteora sigue siendo competitiva incluso después de considerar la parte de los proveedores de liquidez y la comisión dinámica, los agregadores siguen dirigiendo allí el flujo. El protocolo no necesita ganar la primera hora de un lanzamiento; necesita ganar los días y las semanas posteriores, cuando el volumen migra hacia la mejor liquidez disponible.
Canales de distribución: Fomo y Jupiter
Dos de los canales de distribución de memecoins más importantes de Solana envían flujo directamente a Meteora. Fomo, una aplicación de trading diseñada primero para móviles, dirige una parte considerable de su volumen de memecoins de Solana a través de los pools de Meteora: alrededor del 30 % en los periodos analizados. Jupiter, el agregador dominante, envía a Meteora entre el 25 % y el 35 % de sus flujos de memecoins. Ninguna de esas cifras representa una mayoría, pero ambas son lo bastante grandes como para hacer de MET una de las exposiciones líquidas más directas al crecimiento de esos canales.
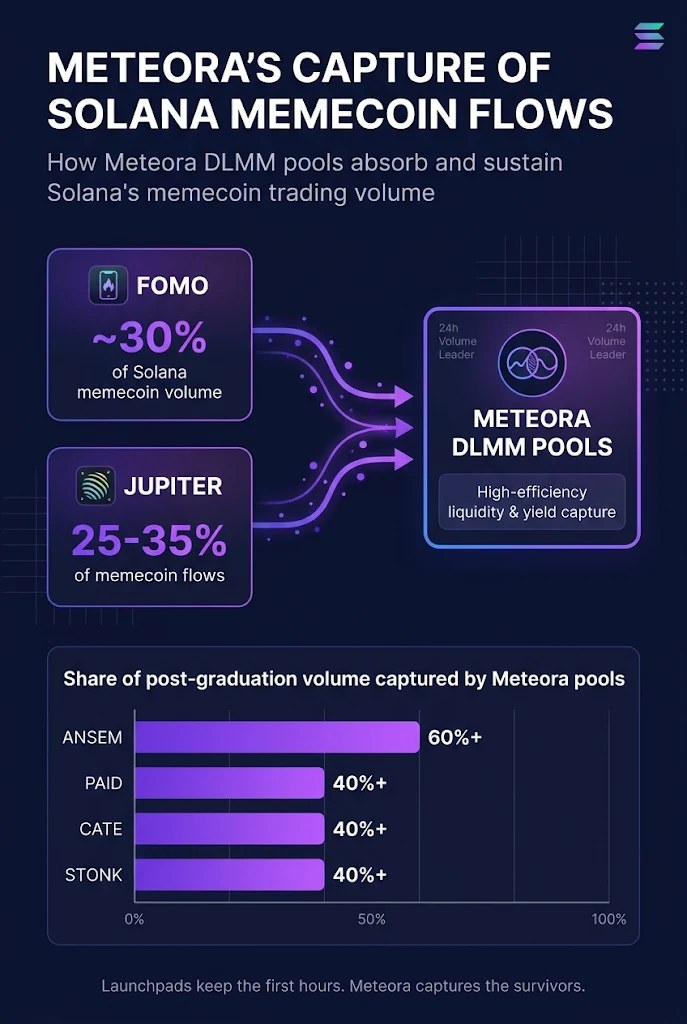
El patrón también se observa en tokens individuales. En varios nombres destacados que se graduaron en otras plataformas —ANSEM, PAID, CATE y STONK—, los pools de Meteora han representado el 40 % o más del volumen posterior y, en algunos casos, bastante más del 60 %. La plataforma de lanzamiento que creó el token conserva las comisiones iniciales de la curva de vinculación y la primera oleada de operaciones PvP. Cuando el token ya existe como un activo SPL normal y mantiene cierto interés, una parte significativa del volumen secundario acaba en los pools DLMM.
Por eso, la tesis se plantea como una apuesta por los supervivientes, no por los lanzamientos. El volumen de las plataformas de lanzamiento es volátil y se concentra mucho en las primeras horas o días. El volumen posterior a la graduación es menor en términos absolutos para cada token, pero se repite con todos los tokens que mantienen la atención. La cuota de Meteora de esa capa recurrente es lo que se refleja en las cifras de ingresos.
Cómo genera ingresos Meteora
Los ingresos del protocolo Meteora proceden principalmente de su parte de las comisiones de trading. En los pools DLMM, el protocolo retiene el 10 % de la comisión que paga el operador. Una parte de esa comisión del protocolo se destina a los participantes en staking y a quienes recomiendan usuarios a través del programa Referral Staking; el resto financia las operaciones y la tesorería. Como las comisiones dinámicas aumentan con la volatilidad, la tasa efectiva de comisión en los pares de memecoins es considerablemente mayor que en los pares de SOL con monedas estables o de tokens principales. Por eso, una cuota del 30–45 % del volumen puede generar más del 90 % de los ingresos.
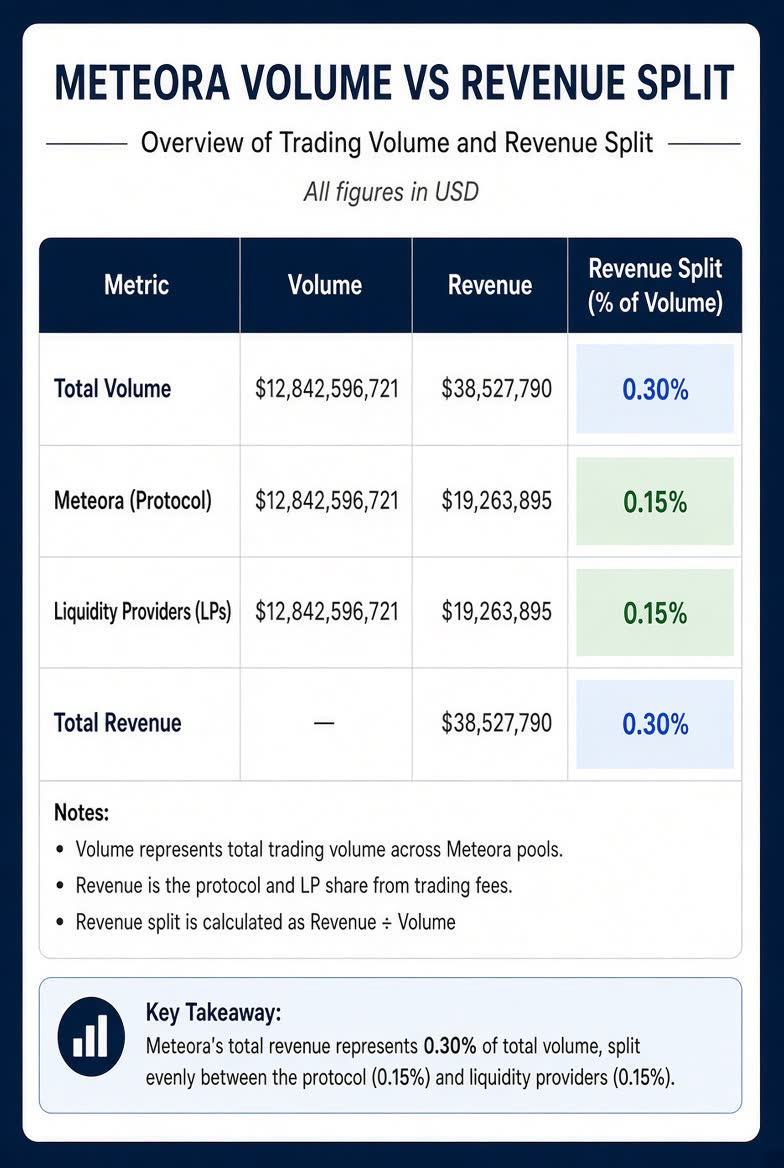
Las cuentas son sencillas. Un pool SOL-USDC de baja volatilidad podría cobrar una comisión efectiva de unos pocos puntos básicos. Un pool de memecoins volátil puede cobrar un 1 % o más cuando entra en juego el componente dinámico. Aunque el volumen nominal sea menor, los ingresos por comisiones son mayores. Los proveedores de liquidez siguen recibiendo la mayoría (90 %), por lo que se mantiene el incentivo para aportar liquidez. El protocolo simplemente percibe su porcentaje fijo de una comisión absoluta más elevada.
El staking se ha convertido en un sumidero de oferta visible. Según los datos de finales de octubre, se habían puesto en staking aproximadamente 128 millones de MET, o cerca del 23 % de la oferta circulante. Los participantes en staking obtuvieron un rendimiento anual estimado del 15 %, financiado en gran medida por los ingresos reales de DLMM y no por nuevas emisiones de tokens. El programa Referral Staking destina una parte de las comisiones del protocolo tanto a quienes participan en staking como a los usuarios que atraen nuevos proveedores de liquidez. Como las recompensas se pagan en USDC con comisiones reales, este sumidero no depende de emisiones inflacionarias.
Por qué MET tiene esta valoración
Con una valoración totalmente diluida (FDV) cercana a los 370 millones de dólares, el múltiplo de ingresos de MET se situaba más cerca del de PUMP que del de RAY. El negocio de Pump.fun depende mucho más directamente de la creación de memecoins y de la fase inicial de operaciones PvP. Raydium tiene una combinación más amplia de pares y una trayectoria operativa más larga. Meteora se sitúa entre ambos: sus ingresos por comisiones siguen dominados por las memecoins, pero entre el 55 % y el 70 % de su volumen procede de otros activos y también capta volumen secundario de tokens lanzados en otros lugares.
Por tanto, el descuento frente a un DEX generalista puro es comprensible. El volumen de memecoins es cíclico y puede contraerse rápidamente cuando disminuye el apetito por el riesgo. Al mismo tiempo, la brecha de múltiplos frente a Raydium parece amplia si se tienen en cuenta las tasas de captura posteriores al lanzamiento y la mejor economía para los proveedores de liquidez. Meteora no necesita ser propietaria de la plataforma de lanzamiento para seguir generando ingresos con los tokens que sobreviven. Cada token graduado con éxito de Pump, Raydium o cualquier otra plataforma que luego opere en DLMM contribuye a la base de ingresos.
Dos factores observables respaldan la valoración actual. Primero, la recuperación del volumen desde los mínimos de agosto demuestra que la actividad puede repuntar sin un nuevo lanzamiento impulsado por una narrativa. Segundo, la proporción en staking ha subido hasta aproximadamente una cuarta parte de la oferta circulante, lo que reduce la oferta líquida que el mercado debe absorber. Ambos son indicadores concretos en cadena, no proyecciones futuras.
Qué podría aumentar o reducir el valor
Varios indicadores a corto plazo podrían reforzar o debilitar el argumento a favor de MET.
Mantener un volumen por encima del nivel semanal reciente de 1.500 millones de dólares, sobre todo si las memecoins siguen aportando una proporción elevada de los ingresos, confirmaría que la capa posterior al lanzamiento sigue generando comisiones. Una caída sostenida hacia los mínimos de agosto reduciría los ingresos y presionaría el múltiplo. También conviene vigilar las tasas de captura de Fomo y Jupiter: si la cuota de Meteora en esos flujos cae por debajo del rango del 25–30 % durante varias semanas consecutivas, su ventaja de distribución se reduce.
El crecimiento del staking es importante como sumidero de oferta. Nuevos aumentos del porcentaje de MET circulante bloqueado, especialmente si el rendimiento anual sigue financiándose con comisiones y no con emisiones, reducen la presión de venta derivada de los desbloqueos. Por el contrario, una caída pronunciada del staking —ya sea por un menor rendimiento o por oportunidades competidoras— aumentaría la oferta líquida.
Las respuestas de la competencia son el riesgo externo más claro. Raydium u otra plataforma podrían mejorar la economía para los proveedores de liquidez o introducir su propio sistema de liquidez concentrada basado en intervalos. Las plataformas de lanzamiento también podrían modificar los mecanismos de graduación para retener más volumen secundario. Cualquiera de estos cambios reduciría la cuota de Meteora en la capa de supervivientes. Los riesgos regulatorios o de las plataformas relacionados con el trading de memecoins siguen siendo un lastre; una contracción generalizada de la actividad de memecoins en Solana afectaría a los ingresos independientemente de las ganancias de cuota de mercado.
Nada de esto constituye una predicción de precios. Son los factores observables que determinan si el múltiplo de ingresos actual se expande o se contrae. La variable central es la capacidad del protocolo para seguir ganando rutas de tokens que ya se han lanzado.
Desafíos y límites estructurales
El modelo de Meteora tiene límites claros. No capta la mayoría del volumen PvP de mayor intensidad en el momento del lanzamiento. Ese volumen tiene importancia económica para las plataformas de lanzamiento y para los operadores especializados en los primeros minutos. La fortaleza de DLMM parece manifestarse más tarde. Si el mercado general de memecoins se reduce hasta el punto de que pocos tokens sobrevivan a la ventana de lanzamiento, la capa posterior a la graduación se contraerá con él.
La competencia en comisiones es constante. Como el protocolo se queda con un porcentaje fijo, cualquier reducción sostenida de las comisiones efectivas —ya sea por una menor volatilidad o por la presión competitiva— reduce los ingresos absolutos incluso si el volumen se mantiene. El aumento de mayo de 2026, que elevó del 5 % al 10 % la parte de las comisiones DLMM correspondiente al protocolo, no provocó la salida de proveedores de liquidez en los datos posteriores, pero lo contrario siempre es posible si otras plataformas ofrecen mejores rendimientos netos.
Los desbloqueos de tokens seguirán durante varios años. Los aumentos mensuales de la oferta circulante crean una demanda de absorción continua. El programa de staking compensa parte de esa presión, pero no la elimina. La transparencia sobre la tesorería y la política de recompras también ha variado; en última instancia, los titulares dependen de las reglas de reparto de comisiones escritas en el protocolo, no de acciones discrecionales.
Perspectivas
El elemento duradero es la separación entre el volumen de lanzamiento y el volumen de los supervivientes. Mientras Solana siga siendo un espacio principal para crear memecoins y algunos de esos tokens desarrollen mercados secundarios, habrá un papel para una capa de liquidez optimizada para una provisión concentrada y consciente de la volatilidad. Meteora ha demostrado ese papel sin ser propietaria de las plataformas de lanzamiento. La recuperación del volumen de 2,4 veces, la contribución de más del 90 % de los ingresos procedente de una minoría del volumen y la captura cuantificable de los flujos de Fomo y Jupiter son factores coherentes con ese posicionamiento.
Que el múltiplo de ingresos reduzca la brecha con los de otros DEX más amplios depende de que esas tasas de captura y esos ingresos por comisiones se mantengan. Los datos disponibles hasta finales de octubre de 2026 muestran un protocolo que obtiene ingresos desproporcionados de los tokens que perduran, no de los que se lanzan. Esa es la base concreta de la valoración actual.
Si te interesa recibir investigaciones continuas sobre liquidez en Solana, economía de las comisiones y decisiones de diseño de tokens, suscríbete en https://cryptopress.substack.com/subscribe.
La publicación MET es una apuesta por los supervivientes, no por los lanzamientos apareció primero en Cryptopress.