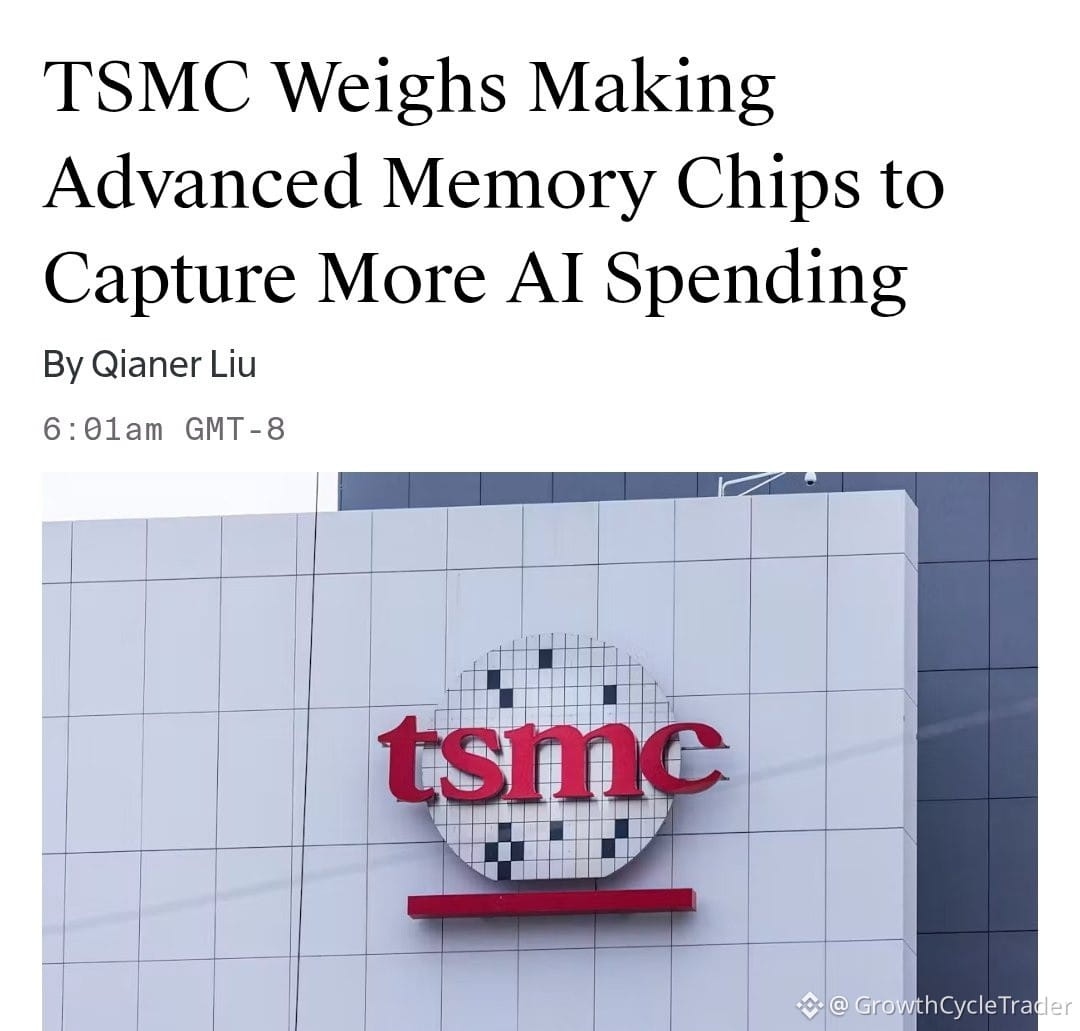
TSMC está evaluando planes para fabricar DRAM 3D a petición de $NVDA: un posible cambio que podría transformar la cadena de suministro de memoria.
A diferencia de la DRAM plana, la DRAM 3D apila celdas verticalmente para lograr una mayor densidad. El vicepresidente de empaquetado avanzado de TSMC está liderando la iniciativa. Aún no hay un calendario y TSMC afirma que la lógica sigue siendo la prioridad.
Pero este es el contexto: la demanda de IA ha provocado escasez de memoria. Los precios están subiendo. $NVDA quiere más proveedores. Si TSMC sigue adelante, competirá con Samsung, SK Hynix y $MU, las tres empresas que dominan este mercado y que también avanzan a toda velocidad en la DRAM 3D.
La verdadera pregunta no es si TSMC puede hacerlo, sino cuándo. ¿Con qué rapidez podrán empezar a operar las nuevas fábricas o las reconvertidas? ¿Y podrán los actores actuales asegurarse suficientes contratos de IA a largo plazo antes de que llegue un nuevo competidor?
Esta es la clásica tensión de la oferta en un ciclo marcado por un cuello de botella. Quien primero amplíe a gran escala su capacidad de DRAM 3D se llevará la próxima fase del gasto en infraestructura de IA. Habrá que ver cómo responden los tres gigantes de la memoria y si $NVDA empieza a diversificar sus pedidos antes incluso de que comience la producción.
A diferencia de la DRAM plana, la DRAM 3D apila celdas verticalmente para lograr una mayor densidad. El vicepresidente de empaquetado avanzado de TSMC está liderando la iniciativa. Aún no hay un calendario y TSMC afirma que la lógica sigue siendo la prioridad.
Pero este es el contexto: la demanda de IA ha provocado escasez de memoria. Los precios están subiendo. $NVDA quiere más proveedores. Si TSMC sigue adelante, competirá con Samsung, SK Hynix y $MU, las tres empresas que dominan este mercado y que también avanzan a toda velocidad en la DRAM 3D.
La verdadera pregunta no es si TSMC puede hacerlo, sino cuándo. ¿Con qué rapidez podrán empezar a operar las nuevas fábricas o las reconvertidas? ¿Y podrán los actores actuales asegurarse suficientes contratos de IA a largo plazo antes de que llegue un nuevo competidor?
Esta es la clásica tensión de la oferta en un ciclo marcado por un cuello de botella. Quien primero amplíe a gran escala su capacidad de DRAM 3D se llevará la próxima fase del gasto en infraestructura de IA. Habrá que ver cómo responden los tres gigantes de la memoria y si $NVDA empieza a diversificar sus pedidos antes incluso de que comience la producción.