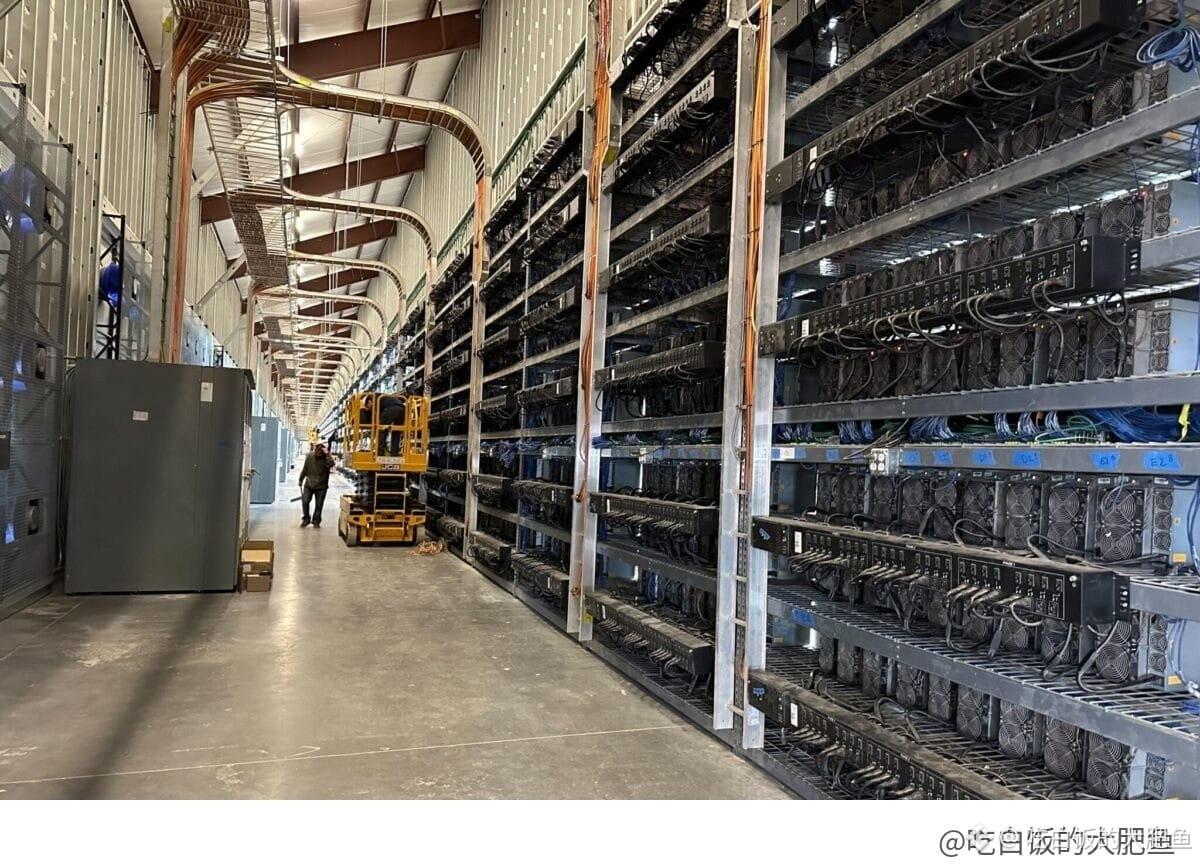
Una minera de bitcoin cuyos ingresos por minería se han reducido al 5 %: ¿sigue siendo una minera?
Core Scientific ($CORZ) presentó ayer sus resultados del tercer trimestre: ingresos totales de 232,9 millones de dólares, casi el doble que el año pasado y por encima de los 193 millones que esperaba el mercado. Pero lo interesante no es cuánto crecieron, sino de dónde vino el dinero:
Los ingresos por hosting de centros de datos para IA fueron de 215,4 millones de dólares, casi un 60 % más que el trimestre anterior y el 92,5 % de los ingresos totales. La minería propia apenas aportó 12,3 millones y la minería alojada, 5,2 millones. La capacidad facturable alcanzó los 485 megavatios, con 90 megavatios añadidos en un solo trimestre, y los ingresos anualizados por hosting ya superan los 700 millones de dólares.
El EBITDA ajustado fue de 133,6 millones de dólares, con un margen del 57 %, frente al 25 % del trimestre anterior. No te tomes en serio los 1.180 millones de dólares de beneficio neto contable: se deben principalmente a ganancias no monetarias por cambios en el valor razonable de los warrants. La dirección dijo que espera retirar los equipos de minería restantes antes de que termine el cuarto trimestre y empezar 2027 como proveedor de servicios de hosting. Ya tiene contratos firmados con ingresos superiores a los 24.000 millones de dólares, correspondientes a cerca de 1,1 gigavatios.
Mi lectura: no es la transformación de una sola empresa, sino un punto de inflexión para todo el sector minero. La electricidad y el espacio se destinan a la IA; minar $BTC pasa de «minar monedas» a «cobrar alquiler». La lógica ha cambiado, y el método de valoración también tendrá que cambiar. Pero también conviene mantener los pies en la tierra: el hosting es un negocio de mucho capital y ciclos largos. Solo en un trimestre invirtieron 985 millones de dólares; el tiempo que tarden en recuperar esa inversión dependerá por completo del ritmo de entrega. Por llamativa que sea esa cifra del 92 %, no es motivo para comprar a ciegas.
Core Scientific ($CORZ) presentó ayer sus resultados del tercer trimestre: ingresos totales de 232,9 millones de dólares, casi el doble que el año pasado y por encima de los 193 millones que esperaba el mercado. Pero lo interesante no es cuánto crecieron, sino de dónde vino el dinero:
Los ingresos por hosting de centros de datos para IA fueron de 215,4 millones de dólares, casi un 60 % más que el trimestre anterior y el 92,5 % de los ingresos totales. La minería propia apenas aportó 12,3 millones y la minería alojada, 5,2 millones. La capacidad facturable alcanzó los 485 megavatios, con 90 megavatios añadidos en un solo trimestre, y los ingresos anualizados por hosting ya superan los 700 millones de dólares.
El EBITDA ajustado fue de 133,6 millones de dólares, con un margen del 57 %, frente al 25 % del trimestre anterior. No te tomes en serio los 1.180 millones de dólares de beneficio neto contable: se deben principalmente a ganancias no monetarias por cambios en el valor razonable de los warrants. La dirección dijo que espera retirar los equipos de minería restantes antes de que termine el cuarto trimestre y empezar 2027 como proveedor de servicios de hosting. Ya tiene contratos firmados con ingresos superiores a los 24.000 millones de dólares, correspondientes a cerca de 1,1 gigavatios.
Mi lectura: no es la transformación de una sola empresa, sino un punto de inflexión para todo el sector minero. La electricidad y el espacio se destinan a la IA; minar $BTC pasa de «minar monedas» a «cobrar alquiler». La lógica ha cambiado, y el método de valoración también tendrá que cambiar. Pero también conviene mantener los pies en la tierra: el hosting es un negocio de mucho capital y ciclos largos. Solo en un trimestre invirtieron 985 millones de dólares; el tiempo que tarden en recuperar esa inversión dependerá por completo del ritmo de entrega. Por llamativa que sea esa cifra del 92 %, no es motivo para comprar a ciegas.