Que haya más compradores no significa necesariamente que el precio vaya a subir más rápido!!😀😀
Al hablar del oro tokenizado, la lógica que más fácilmente se aplica de forma equivocada es la de las altcoins: más usuarios, más capital y, por tanto, la moneda debería subir. Pero con PAXG no funciona así. Su objetivo es que el valor del token se aproxime al del oro que representa; una prima demasiado alta a largo plazo podría indicar fricciones en la negociación o el canje.
La idea original es muy práctica: el oro físico es difícil de fraccionar y transportar. ¿Se puede dividir el oro de una bóveda en pequeñas cantidades transferibles desde una billetera? Según el diseño de Paxos, cada PAXG corresponde a una onza troy de oro asignado. El token representa derechos sobre el oro; no son acciones de la empresa emisora ni una moneda de gobernanza que reparta dividendos mediante votaciones.
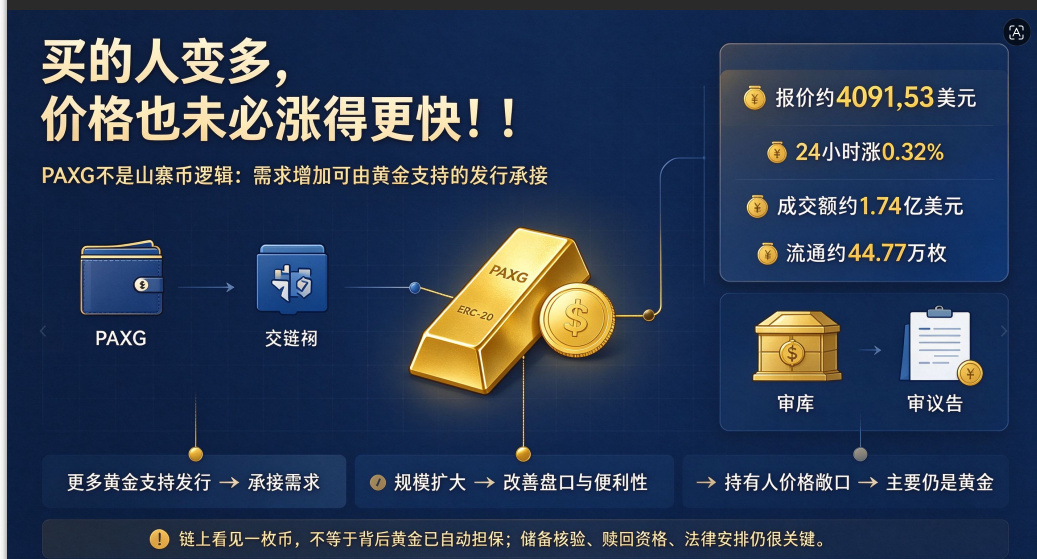
La tecnología resuelve la contabilidad, la fracción y la transferencia. ERC-20 permite que los derechos sobre el oro se integren en billeteras y aplicaciones de Ethereum, pero no traslada la bóveda a la cadena. La custodia, la verificación de las reservas, los requisitos de canje y los acuerdos legales siguen dependiendo de instituciones del mundo real. Ver un token en la cadena no sustituye la inspección del oro que lo respalda.
Actualmente, la página muestra una cotización de unos 4.091,53 dólares, una subida del 0,32 % en 24 horas, un volumen negociado de unos 174 millones de dólares y una oferta circulante de unas 447.700 unidades. El volumen negociado no equivale a nuevo capital comprador, y la oferta circulante tampoco indica cuántos titulares hay; aun así, permite observar la escala real de la emisión y la negociación. En este caso, el «respaldo de la comunidad» más valioso consiste en la actividad comercial sostenida y en la demanda de tenencia e integración, no en el número de personas que hacen recomendaciones en un grupo.
Paxos ya publicó el informe de atestación de reservas de finales de septiembre, emitido el 23 de octubre. El informe verifica una fecha concreta y no puede considerarse una garantía global y directa de todos los aspectos vigentes hoy.
La clave está aquí: una mayor demanda puede atenderse mediante más emisiones respaldadas por oro, sin que todo tenga que traducirse en una subida del precio de cada token. Al crecer la escala, lo primero que podría mejorar son la liquidez del libro de órdenes y la facilidad de uso. La principal exposición al precio para los titulares sigue siendo la del oro.
En los próximos tres a seis meses, si los informes de reservas siguen actualizándose, mejora la profundidad de mercado y se mantiene estable la diferencia respecto al oro, es más probable que PAXG se convierta en una herramienta útil para acceder al oro en la cadena. Si crece la escala, pero no mejoran los diferenciales de compra y venta ni las fricciones de canje, habrá que descontar parte de ese crecimiento.
Al estudiar los RWA, además de preguntar si un activo se ha llevado a la cadena, también hay que preguntarse qué derechos adicionales obtienen los titulares y qué riesgos asumen después de que el activo se tokenice.
#PAXG #RWA
Al hablar del oro tokenizado, la lógica que más fácilmente se aplica de forma equivocada es la de las altcoins: más usuarios, más capital y, por tanto, la moneda debería subir. Pero con PAXG no funciona así. Su objetivo es que el valor del token se aproxime al del oro que representa; una prima demasiado alta a largo plazo podría indicar fricciones en la negociación o el canje.
La idea original es muy práctica: el oro físico es difícil de fraccionar y transportar. ¿Se puede dividir el oro de una bóveda en pequeñas cantidades transferibles desde una billetera? Según el diseño de Paxos, cada PAXG corresponde a una onza troy de oro asignado. El token representa derechos sobre el oro; no son acciones de la empresa emisora ni una moneda de gobernanza que reparta dividendos mediante votaciones.
La tecnología resuelve la contabilidad, la fracción y la transferencia. ERC-20 permite que los derechos sobre el oro se integren en billeteras y aplicaciones de Ethereum, pero no traslada la bóveda a la cadena. La custodia, la verificación de las reservas, los requisitos de canje y los acuerdos legales siguen dependiendo de instituciones del mundo real. Ver un token en la cadena no sustituye la inspección del oro que lo respalda.
Actualmente, la página muestra una cotización de unos 4.091,53 dólares, una subida del 0,32 % en 24 horas, un volumen negociado de unos 174 millones de dólares y una oferta circulante de unas 447.700 unidades. El volumen negociado no equivale a nuevo capital comprador, y la oferta circulante tampoco indica cuántos titulares hay; aun así, permite observar la escala real de la emisión y la negociación. En este caso, el «respaldo de la comunidad» más valioso consiste en la actividad comercial sostenida y en la demanda de tenencia e integración, no en el número de personas que hacen recomendaciones en un grupo.
Paxos ya publicó el informe de atestación de reservas de finales de septiembre, emitido el 23 de octubre. El informe verifica una fecha concreta y no puede considerarse una garantía global y directa de todos los aspectos vigentes hoy.
La clave está aquí: una mayor demanda puede atenderse mediante más emisiones respaldadas por oro, sin que todo tenga que traducirse en una subida del precio de cada token. Al crecer la escala, lo primero que podría mejorar son la liquidez del libro de órdenes y la facilidad de uso. La principal exposición al precio para los titulares sigue siendo la del oro.
En los próximos tres a seis meses, si los informes de reservas siguen actualizándose, mejora la profundidad de mercado y se mantiene estable la diferencia respecto al oro, es más probable que PAXG se convierta en una herramienta útil para acceder al oro en la cadena. Si crece la escala, pero no mejoran los diferenciales de compra y venta ni las fricciones de canje, habrá que descontar parte de ese crecimiento.
Al estudiar los RWA, además de preguntar si un activo se ha llevado a la cadena, también hay que preguntarse qué derechos adicionales obtienen los titulares y qué riesgos asumen después de que el activo se tokenice.
#PAXG #RWA