
Mover dinero por todo el mundo suele parecer engañosamente sencillo en la pantalla de un teléfono inteligente. Pulsas un botón, la aplicación muestra una marca de confirmación y el pago parece haberse completado.
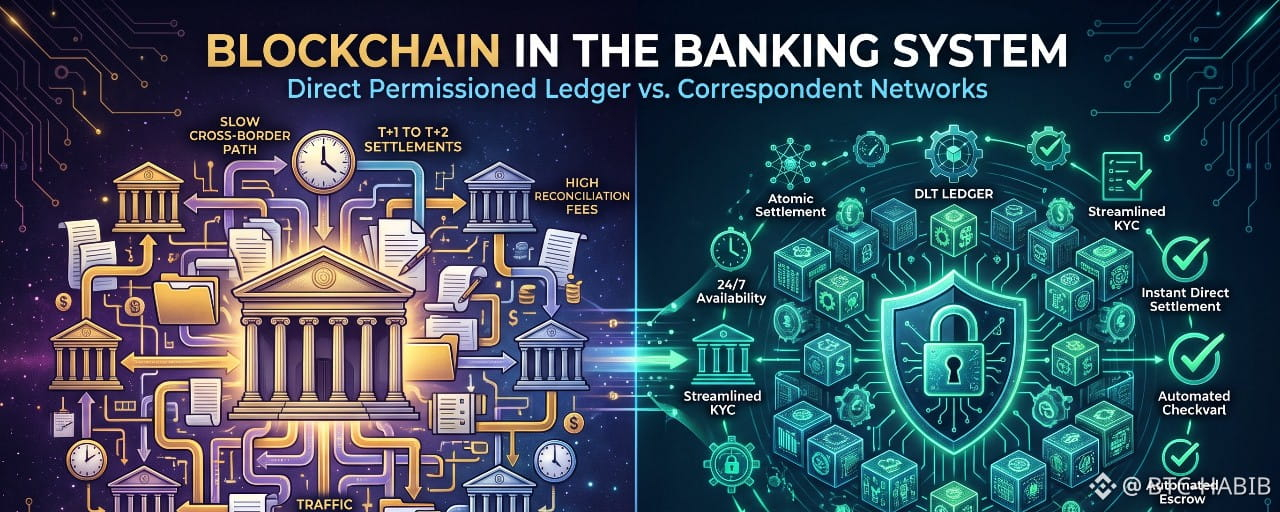
Entre bastidores, la infraestructura bancaria tradicional cuenta una historia muy distinta. Las finanzas globales modernas siguen dependiendo de una compleja red de bancos corresponsales, cámaras de compensación y sistemas de bases de datos heredados desarrollados hace décadas. Enviar dinero a través de las fronteras puede tardar entre dos y cinco días hábiles, generar elevadas comisiones de intermediación y requerir la conciliación manual de bases de datos bancarias aisladas.
La tecnología de cadena de bloques introduce una capa de datos compartida y sincronizada criptográficamente en esta infraestructura financiera. En lugar de sustituir por completo el sistema bancario, los libros mayores distribuidos proporcionan a las instituciones financieras una base más rápida, económica y segura para liquidar operaciones, verificar identidades y mover capital.
Por qué la infraestructura bancaria tradicional se enfrenta a cuellos de botella
La banca tradicional no funciona con un único libro mayor compartido. En cambio, cada banco mantiene su propia base de datos aislada. Este entramado descentralizado genera varias fricciones operativas:
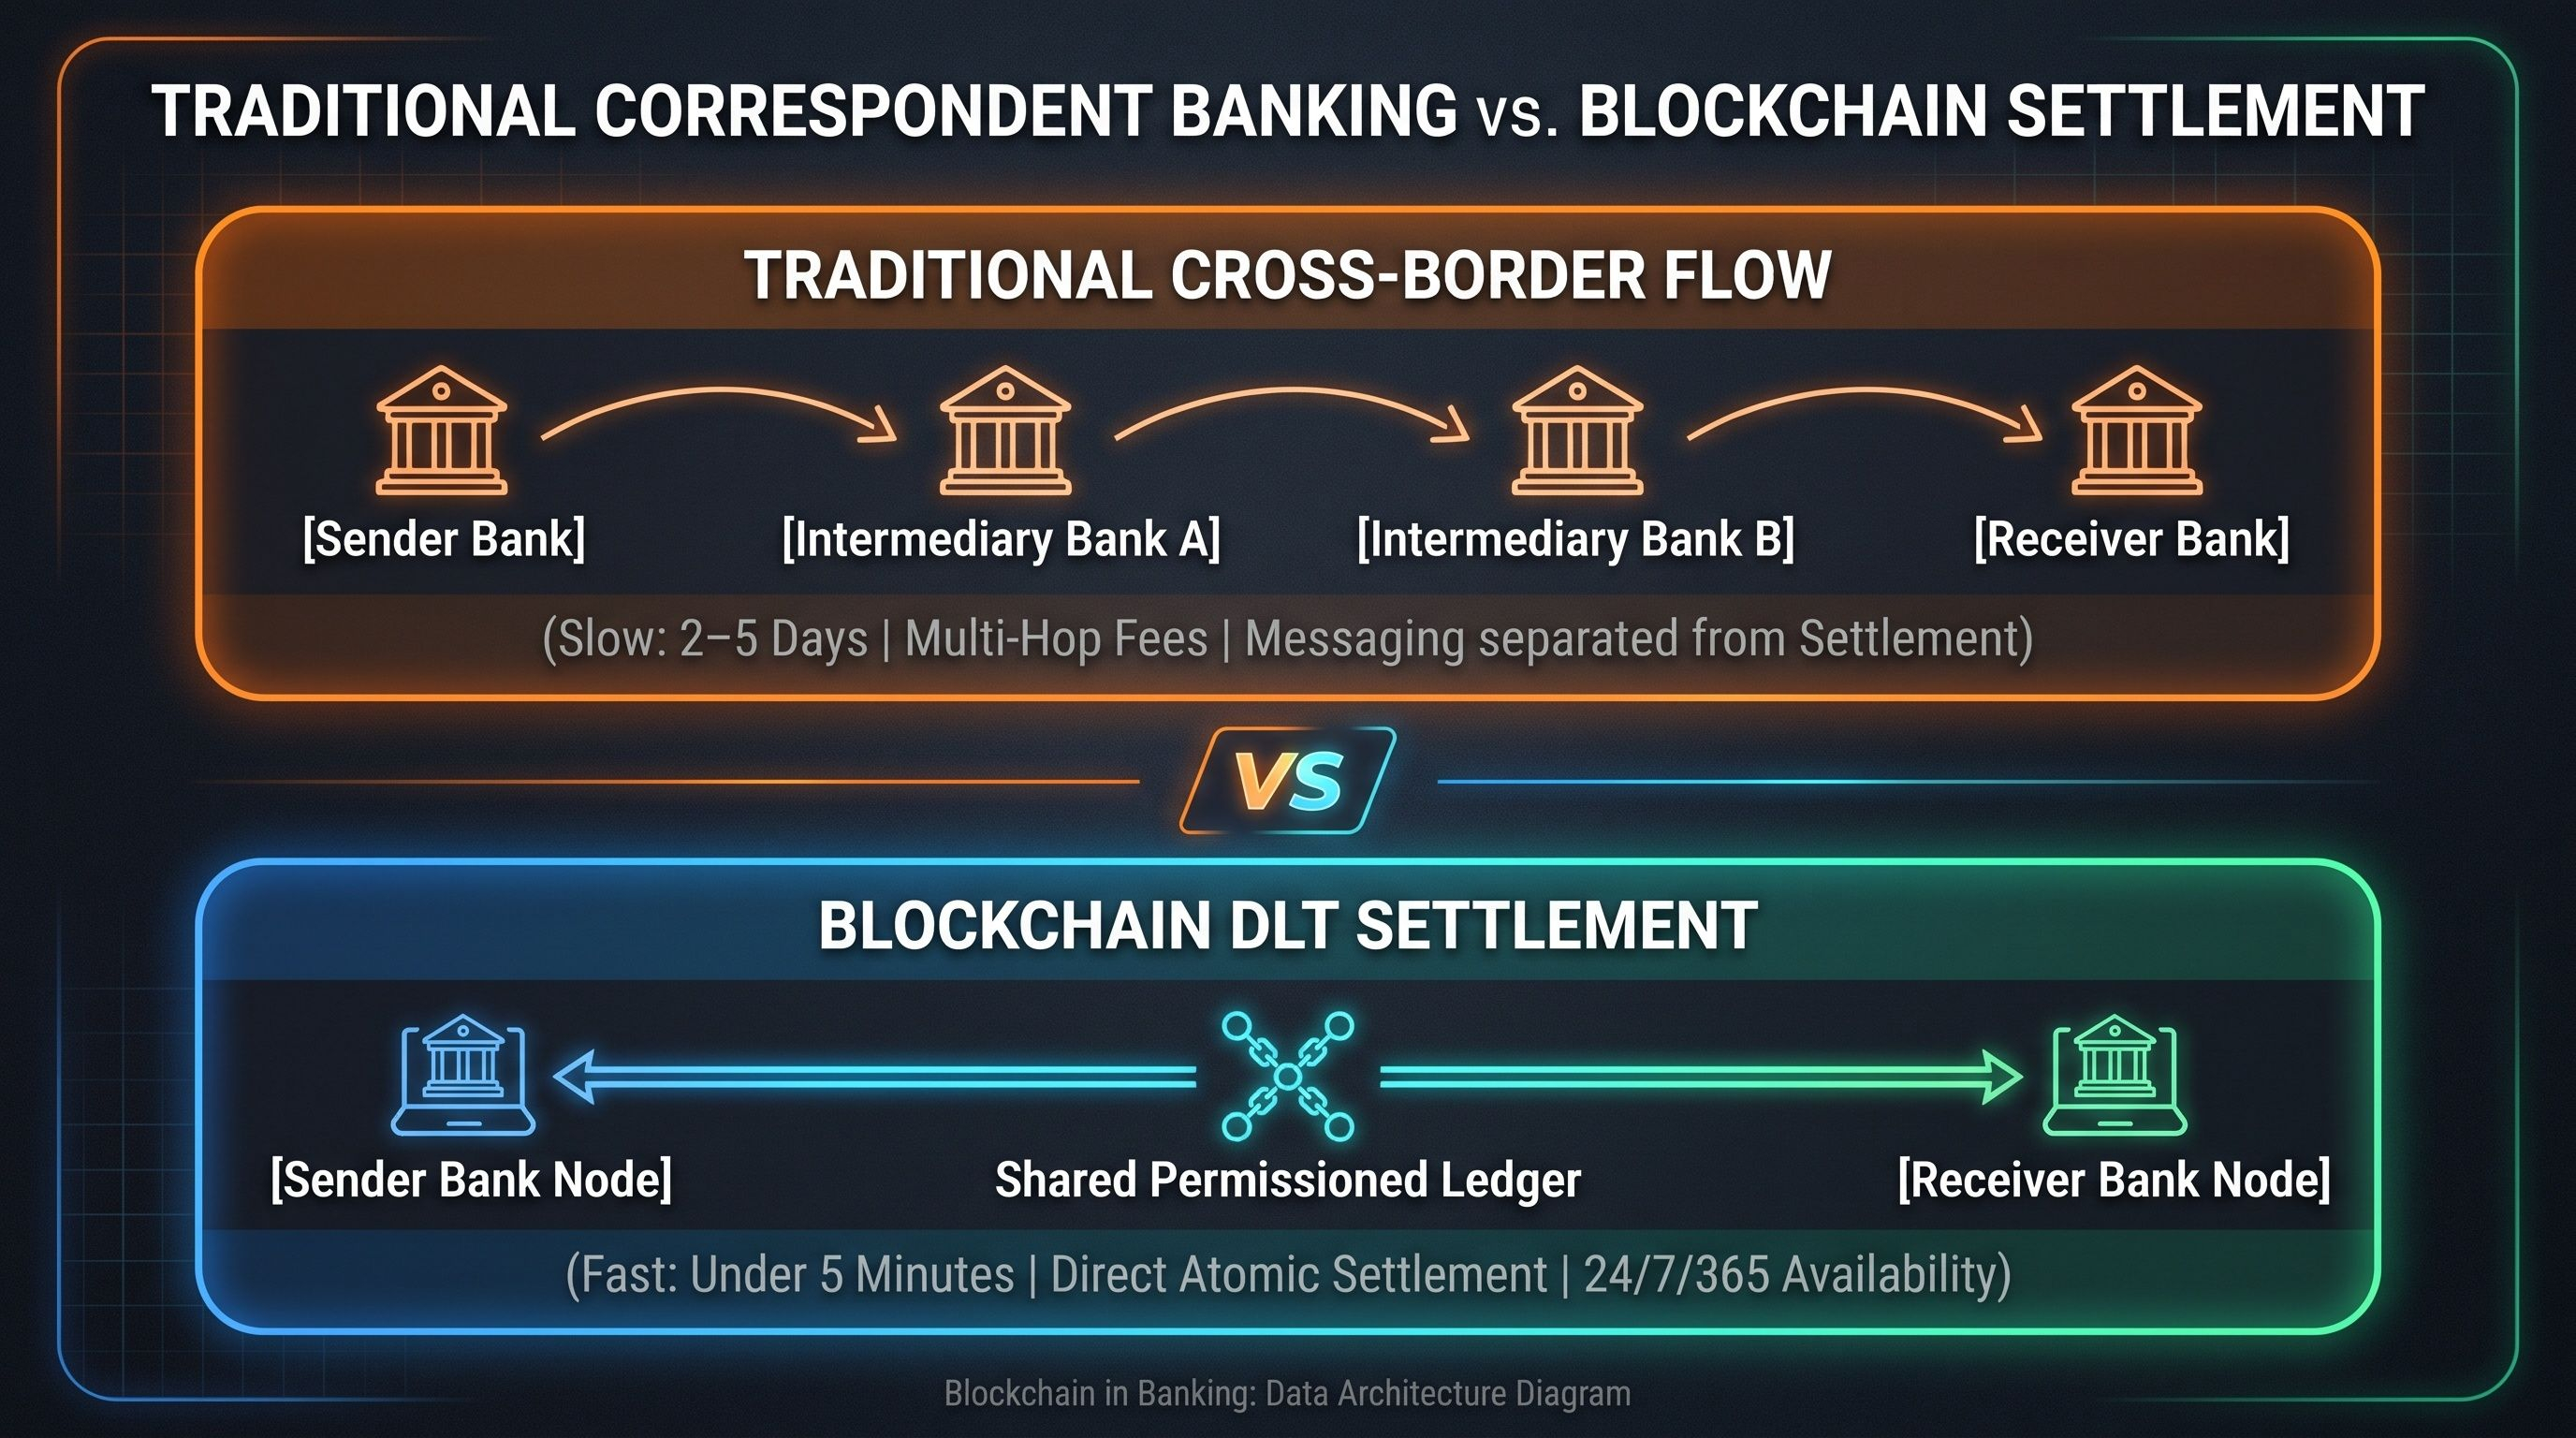
El laberinto de la banca corresponsal: cuando un banco estadounidense envía fondos a un banco regional de otro país, a menudo las dos instituciones no tienen una relación financiera directa. El pago debe pasar por varios bancos corresponsales intermediarios, cada uno de los cuales cobra una comisión de procesamiento y añade demoras.
Ciclos de liquidación demorados (T+1 a T+2): aunque los mensajes de pago se envían al instante, la transferencia real de las reservas del banco central suele tardar entre 24 y 48 horas, o incluso más durante los fines de semana y festivos.
Fricción costosa en la conciliación: como los bancos mantienen libros mayores privados, deben comparar constantemente sus registros internos con los de las cámaras de compensación y los bancos asociados. Si algún dato de una transacción no coincide, los equipos administrativos deben dedicar horas a encontrar la discrepancia.
Capital inmovilizado: como las liquidaciones se retrasan, las instituciones financieras deben mantener miles de millones de dólares en cuentas de reservas en el extranjero (cuentas nostro/vostro) solo para cubrir los riesgos de contraparte y las necesidades de liquidez durante el tránsito.
Principales beneficios de la cadena de bloques para los bancos modernos
Las instituciones financieras utilizan la tecnología de libro mayor distribuido (DLT) en varias áreas de gran impacto para reducir costes y modernizar las operaciones:
1. Pagos transfronterizos casi instantáneos
Los servicios tradicionales de transferencias internacionales separan el mensaje de pago de la liquidación real. Una red de mensajería, como SWIFT, informa al banco receptor de que el dinero está en camino, pero los fondos aún deben pasar por los sistemas de compensación de los bancos centrales.
La cadena de bloques integra la mensajería y la liquidación en una única operación atómica. Mediante redes distribuidas o monedas estables respaldadas por activos, los bancos pueden transferir valor y verificar la titularidad simultáneamente en cuestión de minutos, independientemente de los husos horarios, los cierres durante los fines de semana o las fronteras monetarias.
2. Liquidación bruta en tiempo real y optimización de la liquidez
En los mercados financieros tradicionales, los valores (como los bonos del Estado o las acciones) tardan días en liquidarse. Durante ese periodo de espera, ambas partes se enfrentan al riesgo de contraparte: la posibilidad de que una de ellas quiebre antes de entregar los activos o el dinero.
Los contratos inteligentes permiten la entrega contra pago (DvP):
La parte del efectivo y la parte del activo se ejecutan exactamente en el mismo milisegundo.
Si alguna de las partes no cumple con la entrega, la transacción se cancela automáticamente.
Los bancos evitan inmovilizar miles de millones de dólares en reservas de garantía y liberan capital circulante para conceder préstamos productivos.
3. Procesos KYC optimizados e intercambio de identidad resistente al fraude
Los bancos gastan miles de millones al año en verificaciones de Conozca a su cliente (KYC) y de prevención del blanqueo de capitales (AML). Cada vez que un cliente empresarial abre una cuenta en una nueva institución financiera, debe volver a presentar la misma documentación de la empresa, declaraciones fiscales y verificaciones de identidad.
Con una capa de cadena de bloques segura y de acceso autorizado:
Se puede vincular un comprobante de verificación autenticado a un monedero de identidad corporativa cifrado.
Las instituciones asociadas de una red bancaria autorizada pueden verificar al instante las credenciales de cumplimiento sin almacenar ni exponer documentos personales sin procesar.
Las verificaciones de identidad que antes llevaban semanas se reducen a verificaciones criptográficas instantáneas.
4. Eliminación de la manipulación y el fraude en los libros contables internos
Las bases de datos centralizadas dependen de administradores de sistemas que poseen claves de acceso de máximo nivel. Esto genera vulnerabilidades: empleados deshonestos, credenciales comprometidas o sofisticados ataques de ransomware pueden alterar registros históricos o insertar entradas fraudulentas.
Un libro mayor distribuido utiliza funciones hash criptográficas y mecanismos de consenso. Una vez que una transacción interbancaria se confirma y se registra en el libro mayor, no se puede modificar, fechar retroactivamente ni eliminar. Esto crea un registro de auditoría inalterable que simplifica las revisiones de cumplimiento y los informes regulatorios.
5. Cumplimiento programado mediante contratos inteligentes
Las regulaciones financieras modernas exigen que los bancos supervisen constantemente los coeficientes de préstamo, los márgenes de reserva y las listas de entidades sujetas a embargo. Los contratos inteligentes pueden incorporar estas normas regulatorias directamente en los activos financieros.
Por ejemplo, se puede programar un bono corporativo tokenizado para que pague dividendos por intereses únicamente a monederos verificados que no estén sujetos a sanciones. Si una cuenta no autorizada intenta comprar el activo, el contrato inteligente rechaza automáticamente la transferencia y evita las infracciones de cumplimiento antes de que ocurran.
Cadenas de bloques públicas frente a autorizadas: qué usan realmente los bancos
Una idea equivocada frecuente es que los bancos comerciales gestionan sus balances en cadenas públicas abiertas, como la red principal de Bitcoin o Ethereum. En realidad, las estrictas leyes de secreto bancario hacen que las redes públicas abiertas no sean prácticas para las finanzas empresariales.
En cambio, el sector bancario se apoya en cadenas de bloques de consorcios con acceso autorizado:
Controles de privacidad: tecnologías como R3 Corda o Hyperledger Fabric garantizan que los detalles de las transacciones solo sean visibles para los dos bancos que realizan la transacción y los reguladores que estos designen. Las instituciones competidoras de la misma red no pueden ver los importes de los pagos ni quiénes son las contrapartes de los clientes.
Costes operativos previsibles: las cadenas de bloques empresariales no utilizan tarifas de gas volátiles, determinadas por el mercado. Los costes de procesamiento de las transacciones siguen siendo previsibles.
Acceso controlado: todos los nodos de la red deben ser examinados y autorizados, lo que garantiza el cumplimiento de las licencias bancarias federales y de las listas mundiales de sanciones.
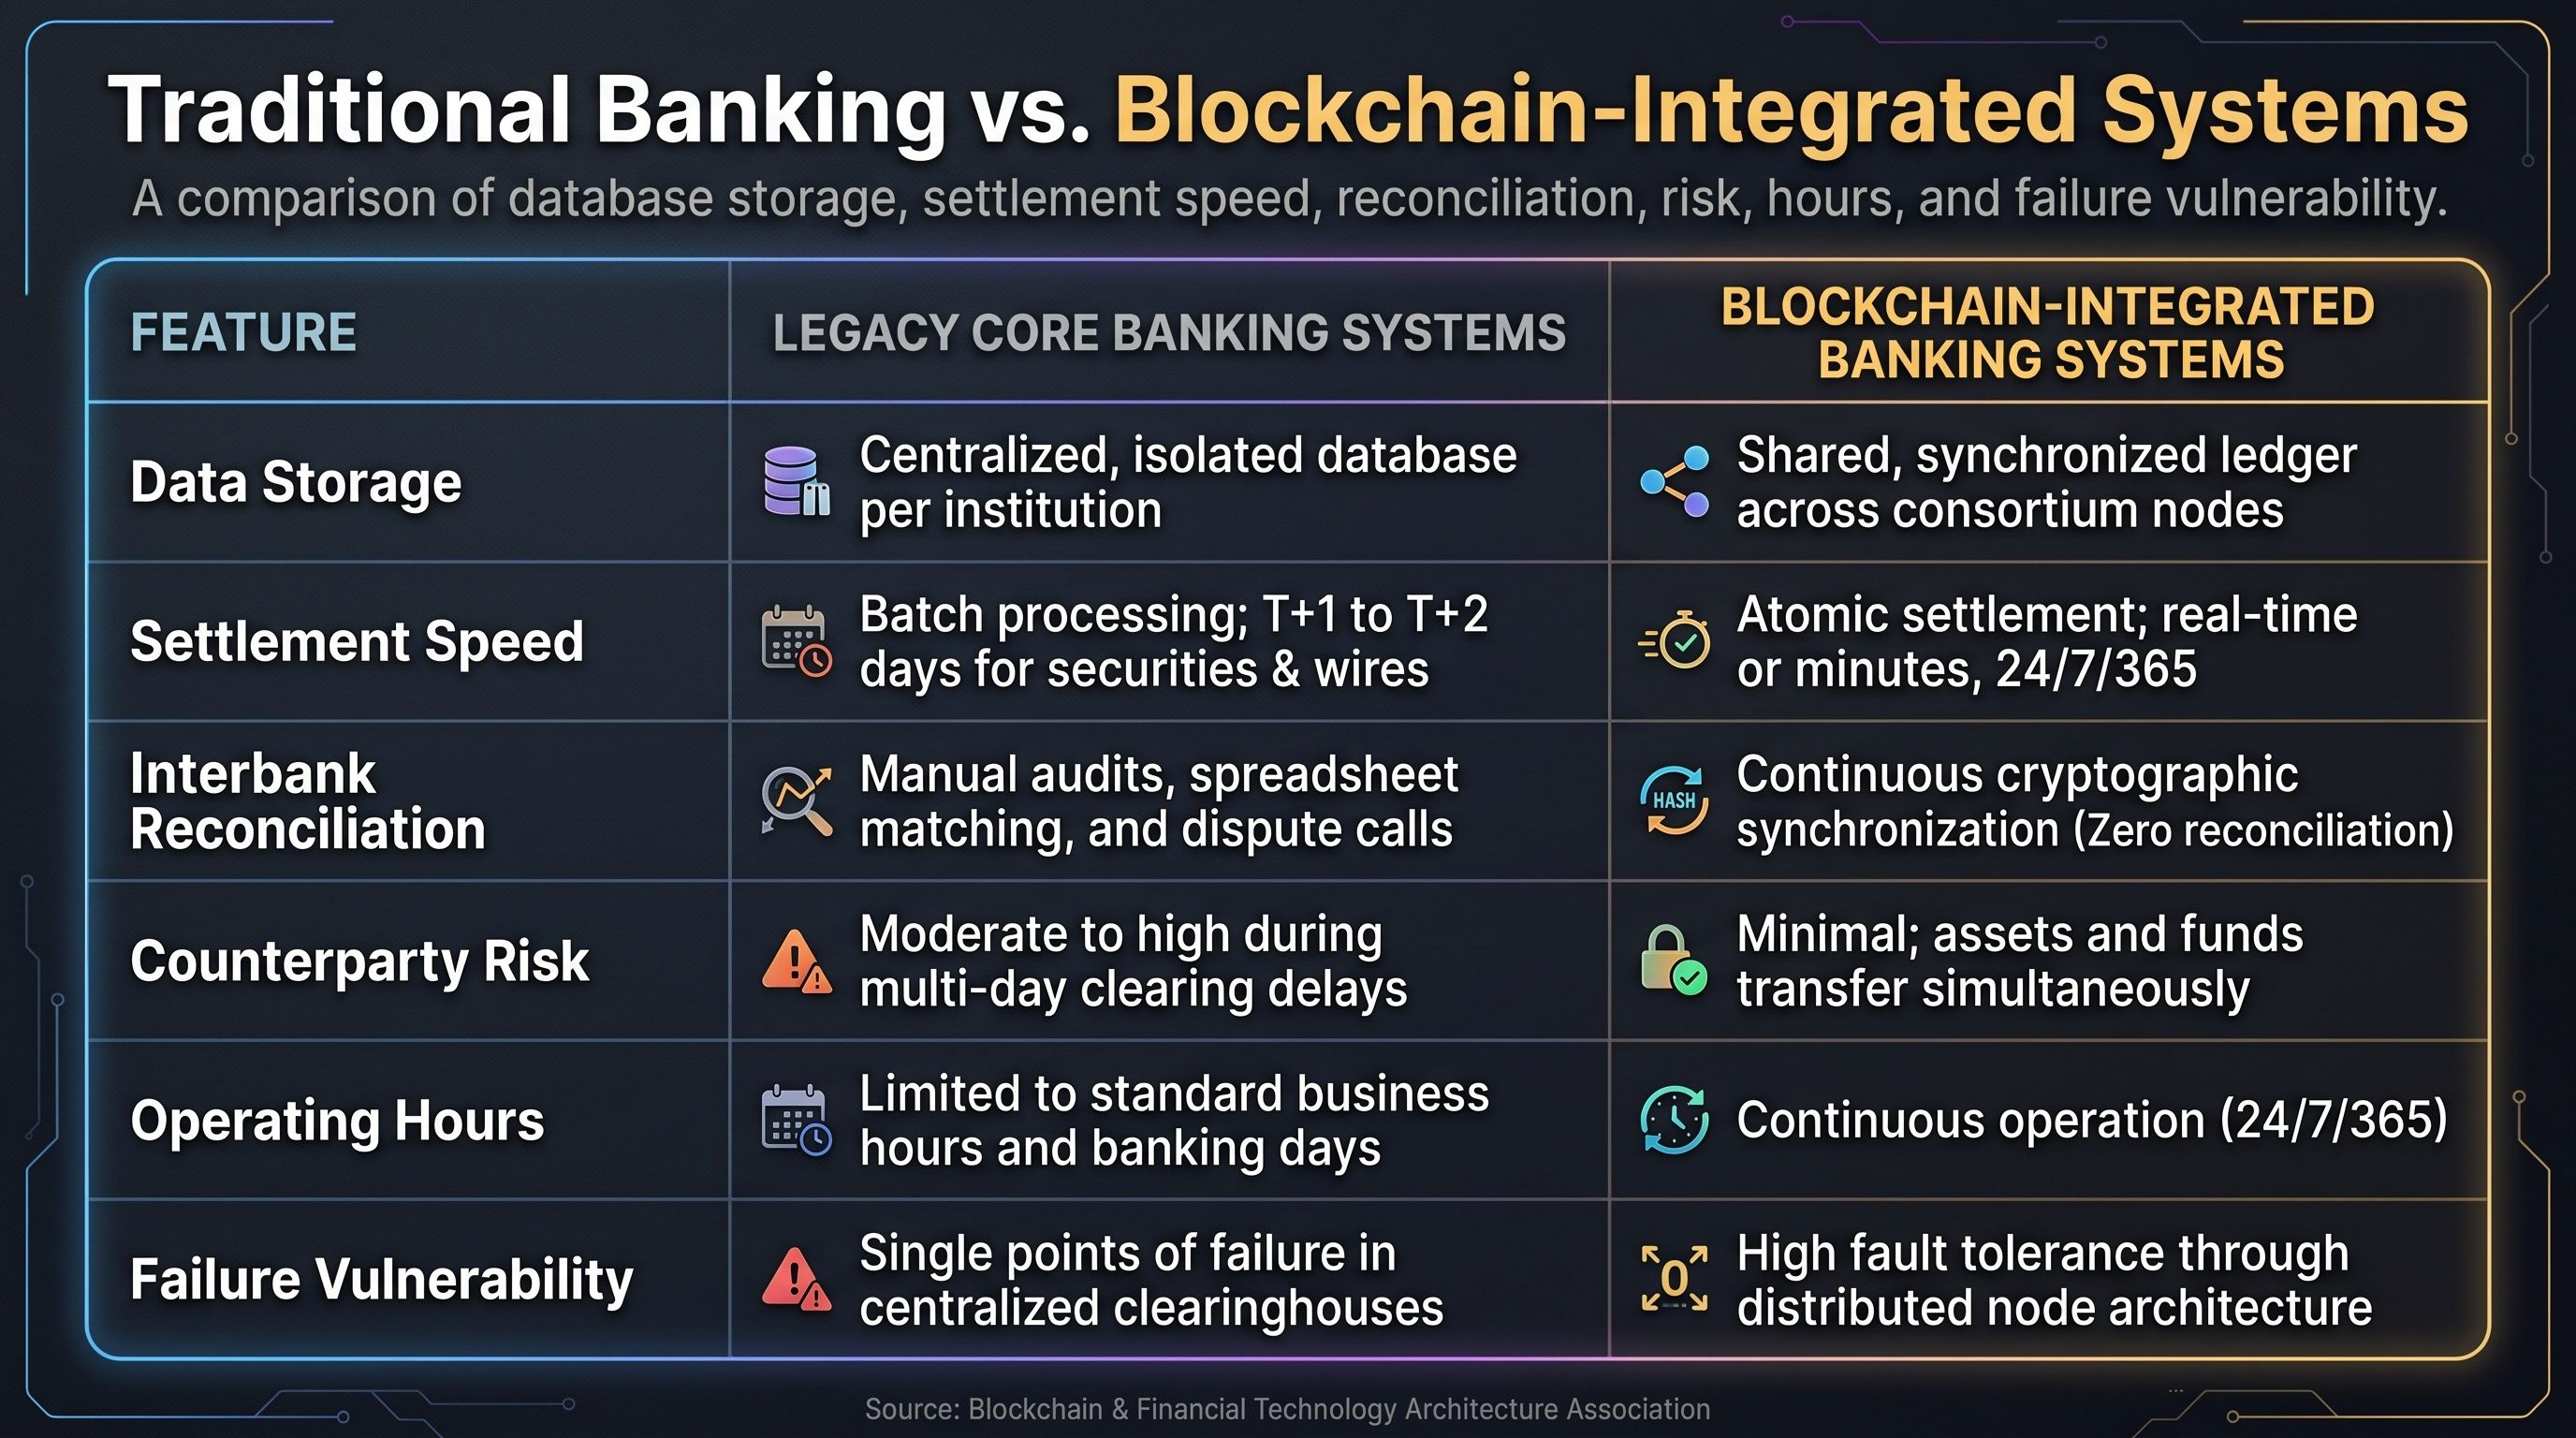
Comparación directa: sistema bancario tradicional frente a banca con cadena de bloques
Retos prácticos que frenan la adopción universal
A pesar de sus claras ventajas, integrar la cadena de bloques en la arquitectura financiera existente plantea obstáculos importantes:
Integración con sistemas heredados: los bancos internacionales aún ejecutan sus sistemas centrales en ordenadores centrales que utilizan software escrito hace décadas. Crear conexiones estables entre los libros mayores criptográficos modernos y los sistemas heredados requiere una inversión considerable en TI y años de pruebas.
Fragmentación regulatoria: las normas bancarias varían mucho de un país a otro. Lo que está permitido legalmente en Suiza o Singapur puede generar incertidumbre regulatoria en Estados Unidos u otras jurisdicciones, lo que dificulta la estandarización global.
El desafío de la gobernanza del consorcio: para que una cadena de bloques bancaria aporte el máximo valor, las instituciones financieras competidoras deben acordar normas unificadas, protocolos de privacidad de datos y reglas de gobernanza jurídica. Lograr un consenso en todo el sector lleva mucho tiempo.
Preguntas frecuentes
¿La cadena de bloques sustituirá por completo a los bancos comerciales?
No. La cadena de bloques es una tecnología de infraestructura, no un sustituto de las instituciones financieras. Los bancos prestan servicios fundamentales que van más allá del mantenimiento de registros, como la evaluación crediticia, la valoración del capital, la gestión de riesgos, la atención al cliente y la rendición de cuentas ante los organismos reguladores. Los libros mayores distribuidos simplemente mejoran la infraestructura de backend que los bancos utilizan para gestionar las transacciones.
¿Cómo reduce la cadena de bloques el coste de las remesas internacionales?
Las transferencias internacionales tradicionales pasan por varios bancos corresponsales, cada uno de los cuales cobra comisiones por la gestión de la operación y aplica márgenes de cambio de divisa. La cadena de bloques permite liquidaciones directas entre pares o entre bancos, evita las comisiones de procesamiento de intermediarios y reduce los costes de las transacciones.
¿Son vulnerables las cadenas de bloques bancarias a los ataques del 51 % que se producen en redes públicas de criptomonedas?
No. Los ataques del 51 % que se producen en algunas cadenas de bloques públicas de prueba de trabajo ocurren cuando una entidad desconocida consigue controlar la mayoría de la potencia de cálculo. Las redes bancarias son privadas y requieren autorización. Sus nodos son gestionados por instituciones identificadas y sujetas a obligaciones legales, y el consenso se alcanza mediante protocolos especializados de votación criptográfica, no mediante potencia de minado bruta.
Conclusión clave
La tecnología de cadena de bloques no elimina la necesidad de los bancos; elimina las fricciones, las demoras y los errores manuales que afectan a los sistemas de pago tradicionales. Al sustituir las hojas de cálculo desconectadas y las demoras de liquidación de varios días por libros mayores compartidos y verificados criptográficamente, los bancos pueden mover dinero con la misma rapidez y eficiencia que el resto del mundo digital.