¿SNDK a 1010 dólares: una oportunidad de oro o una trituradora?
Los ingresos se dispararon un 378%, el EPS superó las expectativas y hasta anunciaron un split de 8 por 1… pero la acción cayó un 27% en una semana y los futuros perpetuos se desplomaron hasta 1010. Hace apenas un momento, la tasa de financiación seguía siendo positiva y los alcistas aún se amontonaban. Entonces, ¿es esta una oportunidad de oro en el almacenamiento para IA o el clásico matadero de «comprar el rumor, vender la noticia»?
Primero, lo que se ve a simple vista: resultados espectaculares, pero la acción se desploma.
Resultados del 29 de octubre: ingresos de 11.030 millones de dólares, un +378% interanual; margen bruto del 85,1%; EPS de 49,51 dólares, todo por encima del límite superior de las previsiones. Los ingresos de centros de datos fueron de 4.800 millones, un +61% intertrimestral. También anunciaron recompras por 5.000 millones de dólares y un split de 8 por 1.
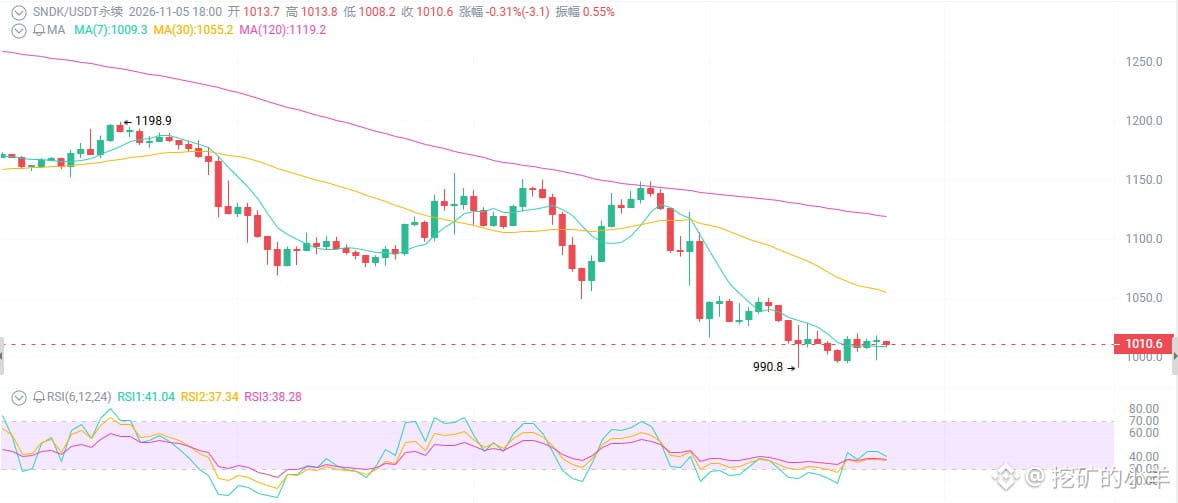
En teoría, ¿no debería haber subido como la espuma? Pero cayó en picado desde 1149 hasta 990: un 27% en 7 días y un 41% en 30 días. Desde el máximo histórico de junio, de 2370, ha retrocedido un 57%.
Cuanto mejores los resultados, más fuerte la caída.
Primera cuestión: el mercado no está comprando el «ahora», sino que apuesta a que el ciclo ha tocado techo.
Los resultados de SNDK pertenecen al pasado; la cotización negocia el futuro.
La demanda de almacenamiento para IA es realmente fuerte, los SSD empresariales representan casi la mitad, los precios contractuales siguen subiendo y los acuerdos a largo plazo llegan hasta 2030. Pero el mercado empieza a plantearse una pregunta: ¿cuánto más puede durar el ciclo de la memoria?
Si la oferta se expande o la demanda se desacelera, un margen bruto del 85% se convierte en el blanco más jugoso. La acción se disparó desde los mínimos posteriores a la escisión hasta 2370, multiplicándose quién sabe cuántas veces, y los inversores con ganancias acumuladas forman una muralla. Los resultados simplemente les dieron una excusa digna para salir.
Segunda cuestión: un split de 8 por 1 no es un regalo.
Entrará en vigor tras el cierre del 19 de noviembre; desde el 20 de noviembre, cotizará ajustada por el split.
Muchos oyen «split» y se emocionan: «¡Ahora es más barata, puedo comprar!». Despierta. El split no cambia ningún aspecto fundamental; solo convierte una acción de 1000 dólares en 8 acciones de 125 dólares. La empresa sigue siendo la misma y la valoración también.
El efecto real es reducir la barrera de entrada para los inversores minoristas y aumentar la liquidez.
Tercera cuestión: hay demasiadas posiciones alcistas en perpetuos; 1000 no es un suelo firme.
Ahora la tasa de financiación es ligeramente positiva (alrededor de 0,07%+/8 h), el interés abierto es alto y los alcistas pagan: hay demasiados alcistas y el apalancamiento se acumula.
El análisis técnico tampoco pinta bien: varias velas bajistas consecutivas con mucho volumen, ruptura por debajo de las medias móviles de corto plazo y medias en configuración bajista; el RSI está sobrevendido, pero no hay divergencia alcista ni patrones de velas de giro. Puede seguir sobrevendido hasta que no quede ningún alcista.
Soportes: 990-1000 (mínimo reciente + nivel psicológico); más abajo, 900-950.
Resistencias: 1050-1100, 1150-1200, 1300+.
Los ingresos se dispararon un 378%, el EPS superó las expectativas y hasta anunciaron un split de 8 por 1… pero la acción cayó un 27% en una semana y los futuros perpetuos se desplomaron hasta 1010. Hace apenas un momento, la tasa de financiación seguía siendo positiva y los alcistas aún se amontonaban. Entonces, ¿es esta una oportunidad de oro en el almacenamiento para IA o el clásico matadero de «comprar el rumor, vender la noticia»?
Primero, lo que se ve a simple vista: resultados espectaculares, pero la acción se desploma.
Resultados del 29 de octubre: ingresos de 11.030 millones de dólares, un +378% interanual; margen bruto del 85,1%; EPS de 49,51 dólares, todo por encima del límite superior de las previsiones. Los ingresos de centros de datos fueron de 4.800 millones, un +61% intertrimestral. También anunciaron recompras por 5.000 millones de dólares y un split de 8 por 1.
En teoría, ¿no debería haber subido como la espuma? Pero cayó en picado desde 1149 hasta 990: un 27% en 7 días y un 41% en 30 días. Desde el máximo histórico de junio, de 2370, ha retrocedido un 57%.
Cuanto mejores los resultados, más fuerte la caída.
Primera cuestión: el mercado no está comprando el «ahora», sino que apuesta a que el ciclo ha tocado techo.
Los resultados de SNDK pertenecen al pasado; la cotización negocia el futuro.
La demanda de almacenamiento para IA es realmente fuerte, los SSD empresariales representan casi la mitad, los precios contractuales siguen subiendo y los acuerdos a largo plazo llegan hasta 2030. Pero el mercado empieza a plantearse una pregunta: ¿cuánto más puede durar el ciclo de la memoria?
Si la oferta se expande o la demanda se desacelera, un margen bruto del 85% se convierte en el blanco más jugoso. La acción se disparó desde los mínimos posteriores a la escisión hasta 2370, multiplicándose quién sabe cuántas veces, y los inversores con ganancias acumuladas forman una muralla. Los resultados simplemente les dieron una excusa digna para salir.
Segunda cuestión: un split de 8 por 1 no es un regalo.
Entrará en vigor tras el cierre del 19 de noviembre; desde el 20 de noviembre, cotizará ajustada por el split.
Muchos oyen «split» y se emocionan: «¡Ahora es más barata, puedo comprar!». Despierta. El split no cambia ningún aspecto fundamental; solo convierte una acción de 1000 dólares en 8 acciones de 125 dólares. La empresa sigue siendo la misma y la valoración también.
El efecto real es reducir la barrera de entrada para los inversores minoristas y aumentar la liquidez.
Tercera cuestión: hay demasiadas posiciones alcistas en perpetuos; 1000 no es un suelo firme.
Ahora la tasa de financiación es ligeramente positiva (alrededor de 0,07%+/8 h), el interés abierto es alto y los alcistas pagan: hay demasiados alcistas y el apalancamiento se acumula.
El análisis técnico tampoco pinta bien: varias velas bajistas consecutivas con mucho volumen, ruptura por debajo de las medias móviles de corto plazo y medias en configuración bajista; el RSI está sobrevendido, pero no hay divergencia alcista ni patrones de velas de giro. Puede seguir sobrevendido hasta que no quede ningún alcista.
Soportes: 990-1000 (mínimo reciente + nivel psicológico); más abajo, 900-950.
Resistencias: 1050-1100, 1150-1200, 1300+.