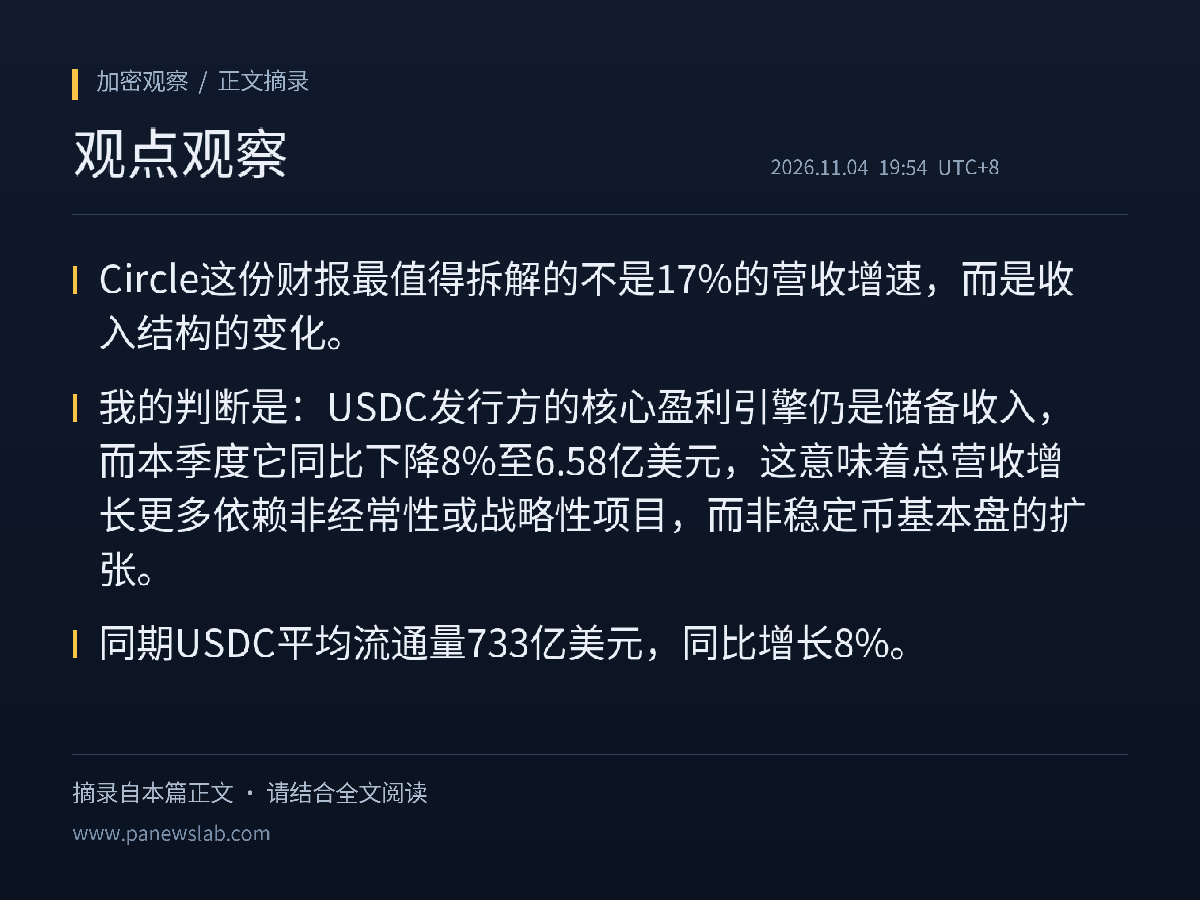
Lo más importante que revela el informe financiero de Circle no es el crecimiento interanual del 17% en los ingresos, sino el cambio en su composición. Mi opinión es que el principal motor de rentabilidad del emisor de USDC sigue siendo el ingreso de las reservas. Sin embargo, este trimestre cayó un 8% interanual, hasta los 658 millones de dólares. Esto significa que el crecimiento de los ingresos totales dependió más de proyectos no recurrentes o estratégicos que de la expansión de la actividad principal de las stablecoins. Esta conclusión parte de la premisa de que los ingresos de las reservas están directamente vinculados a las tasas de interés y al volumen en circulación.
Según informó PANews el 4 de noviembre, los ingresos totales y los ingresos de las reservas de Circle en el tercer trimestre ascendieron a 865 millones de dólares, un 17% más que el año anterior. De ese total, la preventa del token ARC aportó 182 millones de dólares. En el mismo periodo, el volumen medio de USDC en circulación fue de 73.300 millones de dólares, un 8% más interanual. Además, la empresa firmó un acuerdo para adquirir Tazapay, una plataforma de pagos transfronterizos de Singapur, y Binance anunció una inversión de capital de 100 millones de dólares en la compañía.
De ello se deduce que, si se excluyen los 182 millones de dólares de la preventa de ARC, los aproximadamente 683 millones restantes se acercan a los 658 millones de dólares de ingresos de las reservas. Esto indica que el principal aporte al crecimiento de los ingresos de este trimestre provino de la preventa del token, no de los ingresos de las reservas. La caída de los ingresos de las reservas pese al aumento del volumen en circulación podría reflejar cambios en las tasas de interés o en el rendimiento de las reservas, pero este resumen no ofrece un desglose concreto, así que ese punto debe considerarse desconocido. Los materiales disponibles tampoco detallan cómo se reconocerán los ingresos derivados de la adquisición y de la inversión de capital, por lo que no conviene contabilizarlos como ingresos sostenibles.
Mi observación es que esto implica lo siguiente para USDC: el aumento del volumen de tokens en circulación no se traduce automáticamente en un incremento de los ingresos del emisor. La calidad de los ingresos depende del rendimiento de las reservas y de la proporción que representen los proyectos puntuales. Los lectores deben distinguir entre «el volumen de USDC está creciendo» y «la capacidad de Circle para generar beneficios está creciendo».
Esta conclusión quedaría invalidada si futuras revelaciones mostraran que la caída de los ingresos de las reservas se debe principalmente a fluctuaciones de las tasas de interés a corto plazo y que el aumento sostenido del volumen en circulación puede compensar la caída del rendimiento; en ese caso, el motor principal aún podría recuperarse. Hay tres indicadores que conviene seguir para comprobarlo: la evolución posterior del volumen de USDC en circulación, la proporción de los ingresos de las reservas sobre los ingresos totales y la trayectoria de las tasas de interés. Este artículo no constituye una recomendación de inversión.
$USDC
#USDC #Mercado cripto
Fuentes:
PANews (publicado originalmente el 4 de noviembre a las 19:37, hora de Pekín)
https://www.panewslab.com/zh/articles/01a1a659-d209-72ff-ab6b-8c750b1f57b2
Según informó PANews el 4 de noviembre, los ingresos totales y los ingresos de las reservas de Circle en el tercer trimestre ascendieron a 865 millones de dólares, un 17% más que el año anterior. De ese total, la preventa del token ARC aportó 182 millones de dólares. En el mismo periodo, el volumen medio de USDC en circulación fue de 73.300 millones de dólares, un 8% más interanual. Además, la empresa firmó un acuerdo para adquirir Tazapay, una plataforma de pagos transfronterizos de Singapur, y Binance anunció una inversión de capital de 100 millones de dólares en la compañía.
De ello se deduce que, si se excluyen los 182 millones de dólares de la preventa de ARC, los aproximadamente 683 millones restantes se acercan a los 658 millones de dólares de ingresos de las reservas. Esto indica que el principal aporte al crecimiento de los ingresos de este trimestre provino de la preventa del token, no de los ingresos de las reservas. La caída de los ingresos de las reservas pese al aumento del volumen en circulación podría reflejar cambios en las tasas de interés o en el rendimiento de las reservas, pero este resumen no ofrece un desglose concreto, así que ese punto debe considerarse desconocido. Los materiales disponibles tampoco detallan cómo se reconocerán los ingresos derivados de la adquisición y de la inversión de capital, por lo que no conviene contabilizarlos como ingresos sostenibles.
Mi observación es que esto implica lo siguiente para USDC: el aumento del volumen de tokens en circulación no se traduce automáticamente en un incremento de los ingresos del emisor. La calidad de los ingresos depende del rendimiento de las reservas y de la proporción que representen los proyectos puntuales. Los lectores deben distinguir entre «el volumen de USDC está creciendo» y «la capacidad de Circle para generar beneficios está creciendo».
Esta conclusión quedaría invalidada si futuras revelaciones mostraran que la caída de los ingresos de las reservas se debe principalmente a fluctuaciones de las tasas de interés a corto plazo y que el aumento sostenido del volumen en circulación puede compensar la caída del rendimiento; en ese caso, el motor principal aún podría recuperarse. Hay tres indicadores que conviene seguir para comprobarlo: la evolución posterior del volumen de USDC en circulación, la proporción de los ingresos de las reservas sobre los ingresos totales y la trayectoria de las tasas de interés. Este artículo no constituye una recomendación de inversión.
$USDC
#USDC #Mercado cripto
Fuentes:
PANews (publicado originalmente el 4 de noviembre a las 19:37, hora de Pekín)
https://www.panewslab.com/zh/articles/01a1a659-d209-72ff-ab6b-8c750b1f57b2