AMD pone fin al ciclo de noticias negativas en los resultados del sector de los semiconductores.
Tanto los ingresos como el BPA de AMD superaron el límite superior de las previsiones de la propia empresa. El único aspecto que se podría criticar es que el margen bruto bajó del 56 % al 55 %.$AMD
A las 16:15, hora del Este de EE. UU., después del cierre del mercado del 3 de noviembre, AMD publicó sus resultados del tercer trimestre del año fiscal 2026 (finalizado el 26 de septiembre); la conferencia telefónica tendrá lugar a las 17:00. Estos resultados se publican en un momento muy delicado: durante el último mes, AMD cayó desde el máximo de octubre de 658,52 dólares hasta los 483,90 dólares, un retroceso del 26,5 %. Lo que cayó no fueron los resultados, sino la premisa de valoración de si «la inversión de capital en IA podrá mantenerse». Ese mismo día de negociación se celebran las elecciones de mitad de mandato en EE. UU., y todo el sector de los semiconductores acaba de tomar aire tras el desplome de Intel de la semana pasada.
Los resultados se publicaron a las 16:15. En menos de media hora, la cotización tras el cierre pasó de 483,90 dólares a cerca de 511 dólares, y la subida se amplió del 3,65% registrado al cierre al 7%. En la misma secuencia de noticias, Arm también subió un 3%, mientras que Nvidia solo avanzó un 1,2%: el mercado estaba reaccionando a las cifras de AMD, no a una subida generalizada del sector.
Así que la primera importancia de este informe es responder a una pregunta muy sencilla: ¿sigue habiendo demanda? La respuesta es un sí rotundo.
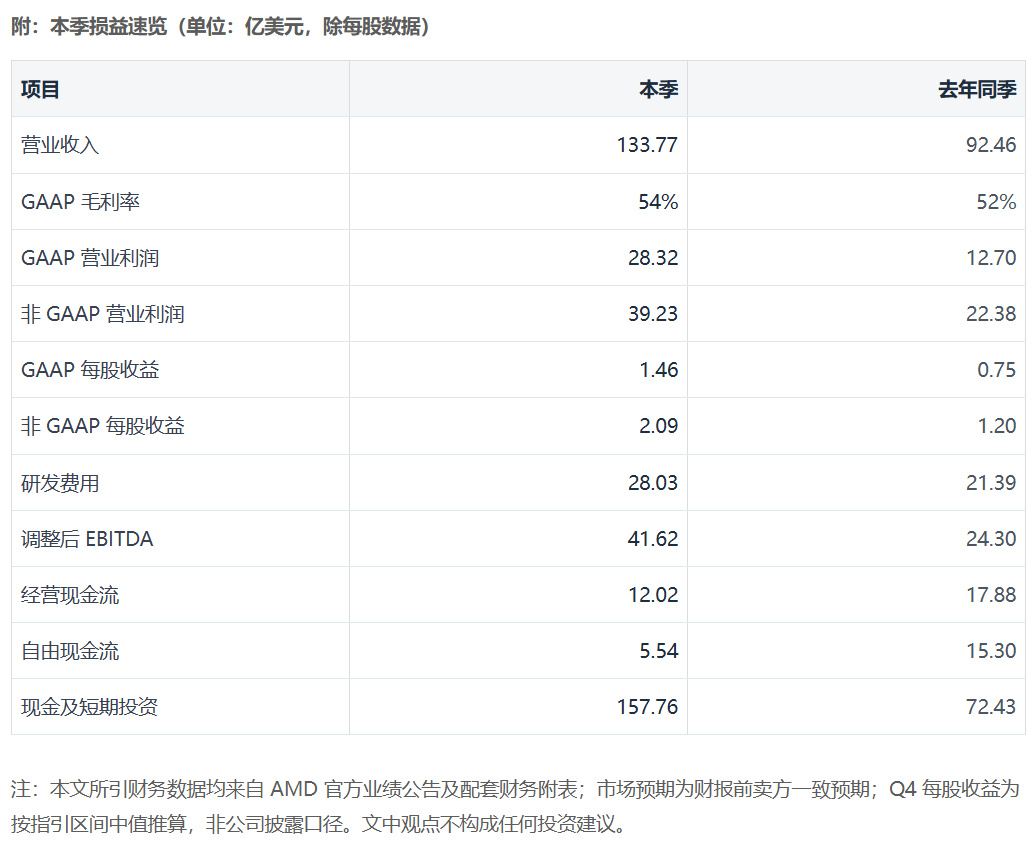
En una frase: ingresos de 13.377 millones de dólares, BPA no GAAP de 2,09 dólares y previsión de 17.000 millones para el Q4; las tres cifras superaron las expectativas. El gran protagonista fue el crecimiento interanual del 97% en centros de datos. El coste tuvo dos partes: la previsión de margen bruto bajó del 56% al 55%, y el flujo de caja libre cayó de 1.558 millones a 554 millones. El mercado prefirió centrarse primero en los ingresos: la acción subió un 6% tras el cierre.
I. Primero, pongamos las cifras sobre la mesa
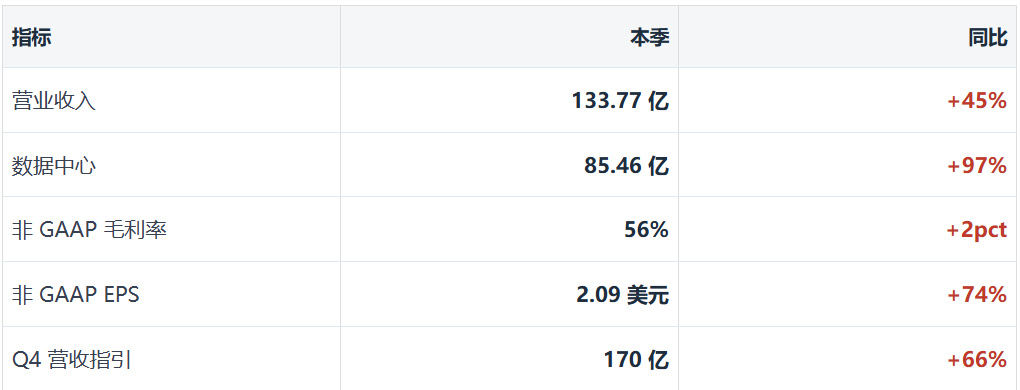
Fuente: comunicado de resultados del tercer trimestre del ejercicio fiscal 2026 de AMD; trimestre finalizado el 26 de septiembre de 2026. Previsión: 17.000 millones de dólares ±3%.
Comparemos con las expectativas iniciales de los analistas: ingresos de entre 13.080 y 13.100 millones de dólares, BPA no GAAP de entre 1,93 y 1,95 dólares y una previsión de 16.140 millones para el Q4. Las cifras reales fueron 13.377 millones, 2,09 dólares y 17.000 millones, respectivamente: los ingresos superaron las previsiones en aproximadamente un 2,5%, el BPA en cerca de un 7% y la previsión del Q4 en un 5,3%.
Vale la pena destacar una frase de Lisa Su en el comunicado: «Los ingresos superaron el límite superior de nuestro rango de previsiones». No es algo habitual en el lenguaje de AMD. En los últimos trimestres, la empresa solía fijar previsiones que podía «alcanzar por poco o incluso superar ligeramente». Esta vez superó claramente el límite superior. También dijo que el crecimiento se «aceleraría» en el Q4 con el aumento de producción de Helios y «Venice». Es una promesa para el próximo trimestre, no para este, y por eso tiene más peso.
II. Centros de datos: no solo crecen, también amplían sus márgenes
8.546 millones de dólares, un 97% más interanual y un 27% más secuencial; representan el 63,9% de los ingresos totales. En el mismo período del año pasado, este segmento generó 4.341 millones, el 47% del total. En un año, AMD ha transformado por completo la composición de sus ingresos.
La línea más importante está escondida en los beneficios por segmento: el beneficio operativo de centros de datos fue de 2.882 millones de dólares, con un margen del 33,7%. En el mismo período del año pasado fueron 1.074 millones y un 24,7%. Es decir, mientras el tamaño del negocio casi se duplicaba, su margen operativo aumentaba 9 puntos porcentuales. Esto dice más que el crecimiento de los ingresos: significa que, por ahora, las economías de escala y el poder de fijación de precios de EPYC han compensado los costes iniciales del aumento de producción de MI450.
El crecimiento se apoya en dos pilares. Uno son las CPU para servidores EPYC: la sexta generación, «Venice», está preparada para tomar el relevo, aunque este trimestre los modelos principales siguen siendo Turin y Genoa. El otro son las GPU Instinct MI450, cuyo lanzamiento oficial se produjo este trimestre. El comunicado mencionó a los clientes que están probando los primeros sistemas Helios a escala de rack: Anthropic, Meta, Microsoft, OpenAI y Oracle Cloud (OCI). HPE consiguió el primer pedido de Helios de Vultr, y la supercomputadora europea EuroHPC eligió MI430X y EPYC de sexta generación para construir LUMI-AI. Esta lista es la mejor prueba de la capacidad de producción: los cinco mayores compradores mundiales de IA ya están a bordo.
Hay otro factor: ROCm 10 se lanzó este trimestre. El ecosistema de software siempre ha sido la mayor debilidad de AMD frente a Nvidia. Cada paso adelante en este ámbito mejora un poco la economía unitaria de MI450.
III. Clientes y videojuegos: más resistentes de lo esperado
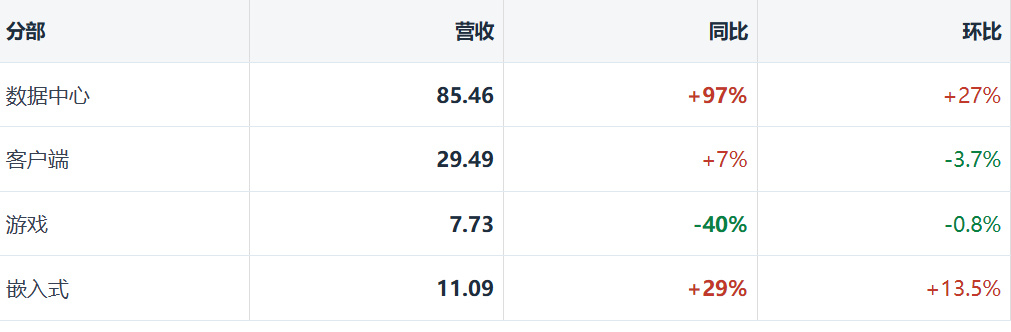
Unidad: cientos de millones de dólares. Clientes y videojuegos sumaron 3.722 millones, un 8% menos interanual.
La mayor preocupación del mercado eran los videojuegos. Los analistas esperaban una caída interanual del 49%, hasta 655 millones. La cifra real fue de 773 millones, un descenso del 40%, bastante mejor que las expectativas más pesimistas. El comunicado explicó claramente la caída: disminuyeron los ingresos de chips semipersonalizados (para consolas) y de tarjetas gráficas independientes. El encarecimiento de la memoria y el almacenamiento ha elevado el coste de los equipos y frenado la demanda final. Apple también lo mencionó en su llamada de resultados; no es un problema exclusivo de AMD.
El negocio de clientes generó 2.949 millones, un 7% más interanual. Resistió pese a la caída general de los envíos de PC, gracias a los procesadores Ryzen para portátiles. Sin embargo, cayó un 3,7% respecto al trimestre anterior y es probable que retroceda algo más en el cuarto trimestre, por la temporada baja de los PC y el encarecimiento de la memoria.
El segmento integrado generó 1.109 millones, un 29% más interanual y un 13,5% más secuencial. El beneficio operativo fue de 453 millones y el margen, del 40,9%, el más alto de los cuatro segmentos. Los sectores aeroespacial y de defensa, automoción, comunicaciones e industria se recuperaron a la vez. Es el segmento que el mercado ha pasado por alto durante más tiempo, pero este trimestre aportó una sorpresa positiva.
IV. Los 17.000 millones del Q4 son la clave del informe
17.000 millones de dólares ±3% implica un crecimiento interanual del 66% y secuencial del 27%. La previsión original del mercado, de 16.140 millones, quedó un 5,3% por debajo. La importancia de esta cifra es que no se debe a subidas de precios ni a pedidos puntuales, sino que corresponde claramente a la entrega a escala de los sistemas Helios en rack durante el cuarto trimestre.
Hagamos un cálculo rápido. Con 17.000 millones de ingresos y un margen bruto no GAAP del 55%, el beneficio bruto sería de unos 9.350 millones. Si los gastos aumentan alrededor de un 4% respecto al trimestre anterior, hasta unos 3.700 millones, el beneficio operativo sería de aproximadamente 5.600 millones, con un margen operativo del 33%. Aplicando después una tasa fiscal normalizada del 13%, el BPA no GAAP se situaría aproximadamente entre 2,9 y 3,0 dólares. La expectativa original del mercado era de 2,65 dólares. Es decir, la previsión ya implica otra revisión al alza del BPA de alrededor del 10%. Los analistas tendrán que actualizar sus modelos durante las próximas dos semanas.
Cifra para todo el año: 35.166 millones de dólares en los tres primeros trimestres, más 17.000 millones en el Q4, suman aproximadamente 52.170 millones de dólares para el ejercicio fiscal 2026. En el ejercicio fiscal 2025 fueron 34.639 millones, lo que supone un crecimiento anual de alrededor del 51%. Hace dos años, la cifra era de 25.700 millones.
V. Tres detalles que hay que vigilar
1. La previsión de margen bruto baja del 56% al 55%
Es la única cifra de este trimestre que «baja» y el único punto al que pueden aferrarse los bajistas. Desde principios de 2026, el margen bruto no GAAP de AMD se había mantenido estable en el 56%; la previsión del Q4 lo rebaja por primera vez al 55%. La explicación tiene sentido: Helios se entrega como un sistema completo en rack, con redes, refrigeración líquida y ensamblaje, y esos ingresos son por naturaleza menos rentables que los de los chips por sí solos. Además, están subiendo los precios de HBM y la memoria, lo que presiona al alza los costes de los materiales. La directora financiera, Hu Jing, también había señalado que, durante la fase de expansión, el margen bruto del negocio de IA para centros de datos es ligeramente inferior al promedio de la empresa.
El consenso de los analistas para el margen bruto del Q4 era del 55,5%; la empresa prevé un 55%, medio punto menos. El 56% real de este trimestre también quedó ligeramente por debajo del 56,1% esperado: es la única cifra de todo el informe de resultados que no cumplió las expectativas. Antes de la publicación, un analista había escrito que, si la previsión de margen bruto caía por debajo del 56%, la acción podía bajar más de un 10%. No cayó; al contrario, subió: los ingresos superaron las previsiones en 300 millones y la previsión para el Q4, en 700 millones, compensando el medio punto de margen bruto. Lo que realmente significa es que AMD está pasando de «vender chips» a «vender sistemas»: los ingresos son más complejos y el margen bruto, más estrecho. Es el coste inevitable de cambiar de modelo, no un problema de competitividad.
2. Beneficio de 3.500 millones; flujo de caja libre de apenas 550 millones
Poca gente menciona este contraste. Este trimestre, el flujo de caja operativo fue de 1.202 millones de dólares, los gastos de capital fueron de 648 millones y el flujo de caja libre, de 554 millones; el margen de FCL fue del 4%. Los analistas esperaban 1.970 millones, una diferencia de 1.400 millones, y una caída interanual del 64%. El trimestre anterior fueron 1.558 millones y un 14%; en el mismo período del año pasado, 1.530 millones y un 17%.
¿Adónde fue el dinero? Basta con mirar tres cifras del balance: las existencias subieron de 7.920 millones a principios de año a 11.463 millones (+45%); las cuentas por cobrar llegaron a 9.209 millones (frente a 6.315 millones al comienzo del año), y los pagos anticipados y otros activos corrientes, a 3.023 millones (frente a 2.160 millones). Al mismo tiempo, las cuentas por pagar se dispararon de 2.929 millones a 7.756 millones: los proveedores están dando crédito, pero ni de lejos basta para cubrir el déficit generado por el acopio de inventario.
Es una acumulación de inventario habitual para preparar las entregas a gran escala de Helios: antes de entregar los racks completos hay que abastecerse de GPU, CPU, HBM, chips de red y componentes estructurales; solo después de la entrega se convierten en efectivo. El problema es que este trimestre «el beneficio fue bueno, pero la caja fue mala». Si las entregas del Q4 salen bien y el flujo de caja vuelve a terreno positivo, habrá sido una buena jugada anticipada; si se retrasan, los 11.400 millones en inventario se convertirán enseguida en una losa para la valoración. En el informe del próximo trimestre, la línea más importante que habrá que mirar será el flujo de caja operativo, no los ingresos.
3. El gasto de 1.100 millones de dólares por warrants
El beneficio neto GAAP fue de 2.428 millones y el BPA, de 1,46 dólares; el beneficio neto no GAAP fue de 3.471 millones y el BPA, de 2,09 dólares. La diferencia es de 1.040 millones. El concepto más importante que explica esa diferencia es la revaloración a valor razonable de los warrants de clientes, por 1.097 millones de dólares: es decir, el gasto contable generado por la subida de las acciones de AMD en los warrants concedidos a OpenAI, Meta y Anthropic.
Este gasto no supone una salida de efectivo, pero tampoco es mero ruido contable. Es el coste real que AMD paga para asegurarse pedidos a escala de gigavatios, solo que en forma de participaciones. El efecto secundario es incómodo: cuanto más sube la acción, más se reduce el beneficio GAAP. AMD ha más que duplicado su valor en lo que va de año, y este gasto ha aumentado en paralelo. Este trimestre hubo además otro concepto: el impuesto sobre la renta generó un beneficio de 555 millones de dólares (no un gasto), lo que volvió a impulsar parcialmente el beneficio neto GAAP. La suma de estos dos conceptos amplió tanto la diferencia entre GAAP y no GAAP que es fácil malinterpretarla: para analizar los beneficios de AMD hay que usar las cifras no GAAP, pero también hay que saber por qué difieren.
VI. Cuatro temas que seguramente surgirán en la llamada de resultados
Primero, la capacidad de producción de Helios. La dirección había indicado que los ingresos de centros de datos se duplicarían como mínimo en 2027 y que los ingresos de GPU serían «muy superiores a 30.000 millones de dólares». Los 17.000 millones del Q4 son el primer paso de ese camino. La frase más importante de la llamada será si pueden dar cifras concretas para el primer semestre de 2027.
Segundo, el suministro de Venice. Ya se había previsto que las CPU para servidores crecerían un 80% interanual en el segundo semestre, pero la cadena de suministro sigue ajustada. El trimestre pasado, la dirección reconoció que una parte considerable de la demanda «no se había previsto». La magnitud de cualquier revisión al alza en este segmento determinará hasta dónde puede llegar el negocio de CPU en 2027.
Tercero, ¿el 55% es un mínimo o solo una parada de paso? Si se trata de un mínimo temporal durante el aumento de producción de Helios, el mercado puede aceptarlo. Pero si el margen se dirige al 54% durante todo 2027, habrá que volver a valorar la historia de «vender sistemas».
Cuarto, concentración de clientes y garantías. AMD había revelado que ofreció garantías de hasta 4.100 millones de dólares para arrendamientos de clientes, además de acordar invertir 1.000 millones de dólares en una oferta de acciones de Meta y hasta 5.000 millones en Anthropic. Estos acuerdos aseguran pedidos, pero también vinculan el balance de AMD a la capacidad de financiación de sus clientes. La semana pasada se informó de que los proveedores de nube más pequeños «en la práctica habían quedado fuera del mercado de bonos en las últimas semanas». Esa es la verdadera razón por la que las valoraciones se desplomaron durante el último mes, no los resultados de AMD.
VII. Situación de la acción: más barata, pero no tanto como para comprar sin pensarlo
El 3 de noviembre cerró a 483,90 dólares, con una subida del 3,65% y una capitalización de mercado de unos 790.000 millones de dólares. Tras la publicación de resultados, subió en las operaciones posteriores al cierre hasta cerca de 530 dólares, un 10% más, y la capitalización volvió a rondar los 835.000 millones de dólares. Sigue un 20% por debajo del máximo de octubre, de 658,52 dólares, y aún le queda camino para alcanzar la etiqueta de «capitalización de un billón de dólares»: solo podría hablarse de ello por encima de los 610 dólares. La subida acumulada en lo que va de año sigue superando el 100%.
En cuanto a la valoración, si se toma como referencia el BPA de consenso para 2027, de unos 15,8 dólares, los 511 dólares corresponden a un PER futuro de aproximadamente 32 veces, más barato que las 36 veces de hace un mes. Pero hay que tener en cuenta que esos 15,8 dólares son una cifra anterior a la publicación de resultados; es muy probable que la previsión de este trimestre la eleve por encima de los 17 dólares. Con un BPA de 17 dólares, el PER futuro volvería a situarse cerca de 30 veces. Para una empresa con un crecimiento de ingresos del 45%, que podría seguir por encima del 40% el año que viene, ese múltiplo no es caro; pero tampoco es barato para una empresa cuyo margen bruto está bajando y cuyo flujo de caja se está deteriorando.
Al principio pensaba que estos resultados no provocarían un movimiento unidireccional: la demanda y la ejecución estaban bien, pero el margen bruto iba a la baja, así que tanto alcistas como bajistas tenían argumentos. Sin embargo, tras el cierre la acción saltó directamente entre un 8% y un 9%. Esta vez, el mercado apostó primero por los ingresos y las previsiones, y tomó nota de ese medio punto de margen bruto, pero no lo reflejó en el precio. Antes de los resultados, el mercado de opciones preveía un movimiento del 9% en cualquier dirección; el movimiento real quedó en la parte baja de ese rango. Sigue demostrando que la demanda y la ejecución están bien. Lo que no responde es dónde está el límite mínimo de rentabilidad de AMD cuando los ingresos pasan de «vender chips» a «vender racks».
Conclusión
Si hubiera que resumir estos resultados, serían la prueba de que AMD ha pasado de ser una «acción de IA» a una «acción con ingresos de IA». Los centros de datos representan el 64% de los ingresos, con 8.500 millones en un solo trimestre y casi el doble interanual. Ya no hace falta contar esta historia con presentaciones de PowerPoint.
La verdadera incertidumbre se traslada a 2027: a medida que los ingresos pasen de 17.000 a 25.000 millones, ¿seguirá cayendo el margen bruto? ¿Podrán convertirse en efectivo los 11.400 millones de inventario? ¿Cuándo aparecerán un sexto y un séptimo gran cliente, además de los cinco actuales? Las respuestas a estas tres preguntas importan mucho más que si este trimestre se superaron las expectativas.
En cuanto a la acción, a corto plazo mandará el sentimiento: los resultados de las elecciones de mitad de mandato, las condiciones de financiación del gasto de capital en IA y el próximo informe de resultados de Nvidia; cualquiera de estos factores puede eclipsar las cifras de AMD. Por eso, una vez publicados los resultados, el verdadero poder para fijar el precio no está en el informe.