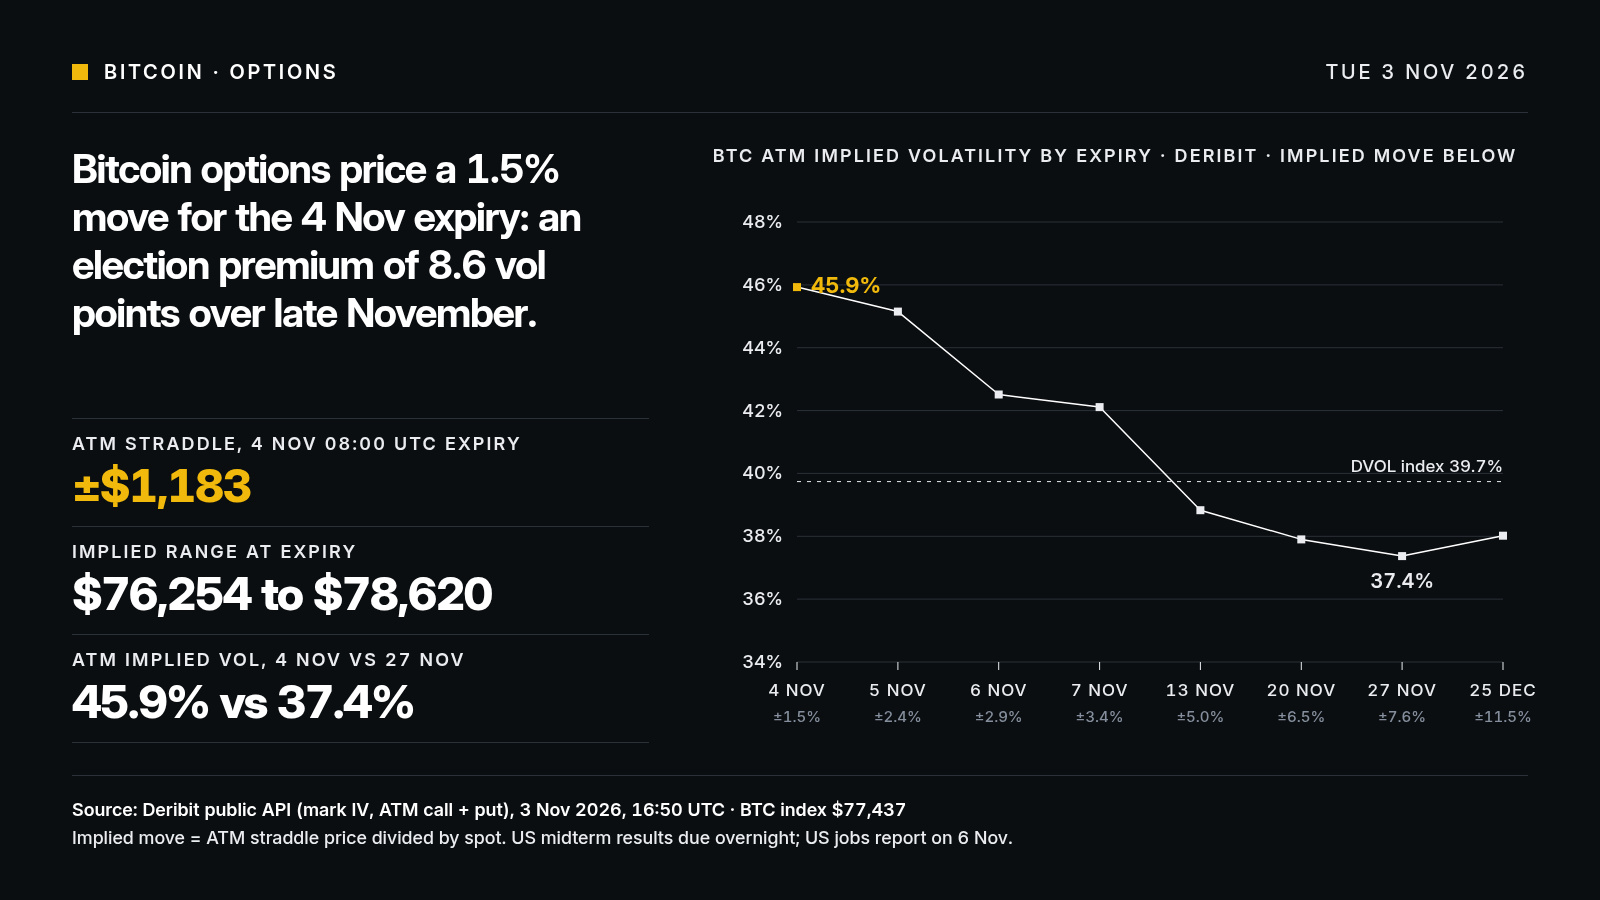
El mercado de opciones $BTC no apuesta por una explosión tras las elecciones de medio mandato en EE. UU. En Deribit, este 3/11 a las 16:50 UTC, el vencimiento del 4/11 (08:00 UTC) descuenta un movimiento de alrededor del 1,5 %, es decir, ±1 183 $ en torno a los 77 437 $.
Por todas partes se dice que la votación de esta noche va a «mover el mercado» pase lo que pase. Las cifras son más matizadas.
Sí, hay una prima electoral. La volatilidad implícita at-the-money del 4/11 está en el 45,9 %, frente al 37,4 % para el 27/11 y al 39,7 % para el índice DVOL. Según CoinDesk, ayer rondaba el 43,5 % para ese mismo vencimiento. Así que los traders pagan más por la protección para las próximas 15 horas que para el resto del mes.
Pero, traducida a dólares, esta prima sigue siendo modesta. El straddle del 4/11 dibuja una zona de 76 254 $ a 78 620 $ al vencimiento. El 6/11, día del informe de empleo de EE. UU., el mercado descuenta ±2,9 %. No da para hablar de un terremoto anunciado.
También importa lo siguiente: los ETF spot de BTC perdieron 399 M$ el lunes (Farside, vía CoinDesk), después de 643 M$ el viernes. El soporte seguido por Bitcoin Magazine se sitúa entre 76 264 $ y 76 476 $, en torno a la media móvil exponencial de 200 días, y el mínimo de septiembre está en 74 967 $.
Mi lectura: la prima podría desvanecerse rápidamente una vez que se conozcan los primeros resultados; es el patrón habitual después de un evento con fecha fija. Se perfilan dos escenarios:
- resultado sin sorpresas: el BTC se mantiene en la zona de 76 250 a 78 600 $ y la volatilidad implícita vuelve a caer hacia el 38-40 %;
- sorpresa política o ruptura de los 76 264 $, y el objetivo del mínimo de septiembre vuelve a estar sobre la mesa.
¿Están las opciones subestimando el riesgo de esta noche, o el mercado ya ha digerido todo con el hackeo de Binance y las salidas de ETF?
#Bitcoin #Opciones
Por todas partes se dice que la votación de esta noche va a «mover el mercado» pase lo que pase. Las cifras son más matizadas.
Sí, hay una prima electoral. La volatilidad implícita at-the-money del 4/11 está en el 45,9 %, frente al 37,4 % para el 27/11 y al 39,7 % para el índice DVOL. Según CoinDesk, ayer rondaba el 43,5 % para ese mismo vencimiento. Así que los traders pagan más por la protección para las próximas 15 horas que para el resto del mes.
Pero, traducida a dólares, esta prima sigue siendo modesta. El straddle del 4/11 dibuja una zona de 76 254 $ a 78 620 $ al vencimiento. El 6/11, día del informe de empleo de EE. UU., el mercado descuenta ±2,9 %. No da para hablar de un terremoto anunciado.
También importa lo siguiente: los ETF spot de BTC perdieron 399 M$ el lunes (Farside, vía CoinDesk), después de 643 M$ el viernes. El soporte seguido por Bitcoin Magazine se sitúa entre 76 264 $ y 76 476 $, en torno a la media móvil exponencial de 200 días, y el mínimo de septiembre está en 74 967 $.
Mi lectura: la prima podría desvanecerse rápidamente una vez que se conozcan los primeros resultados; es el patrón habitual después de un evento con fecha fija. Se perfilan dos escenarios:
- resultado sin sorpresas: el BTC se mantiene en la zona de 76 250 a 78 600 $ y la volatilidad implícita vuelve a caer hacia el 38-40 %;
- sorpresa política o ruptura de los 76 264 $, y el objetivo del mínimo de septiembre vuelve a estar sobre la mesa.
¿Están las opciones subestimando el riesgo de esta noche, o el mercado ya ha digerido todo con el hackeo de Binance y las salidas de ETF?
#Bitcoin #Opciones