
Cómo elegir un servicio de intercambio de activos digitales: cinco criterios prácticos
DVA — hechos sin exageraciones
HECHO • MECANISMO • RIESGO • VERIFICACIÓN PRÁCTICA • DECISIÓN
Las criptomonedas se están convirtiendo en parte de la infraestructura financiera
En 2026, el mercado de activos digitales ya no puede considerarse únicamente un entorno para el trading especulativo. Las stablecoins, los exchanges de criptomonedas, las plataformas de pago y los protocolos descentralizados se utilizan cada vez más para transferencias internacionales, pagos y conservación del valor.
Según la empresa de análisis TRM Labs, entre enero y julio de 2025 las stablecoins representaron alrededor del 30 % del volumen de las transacciones de criptomonedas. El volumen total de operaciones con ellas superó los 4 billones de dólares, aproximadamente un 83 % más que en el mismo período de 2024.
Esta tendencia está cambiando los requisitos de los servicios de intercambio. Si antes los usuarios podían elegir una plataforma principalmente por el tipo de cambio y la rapidez de la operación, ahora también deben tener en cuenta el estatus jurídico del operador, la seguridad de la custodia de los activos, la liquidez, la compatibilidad tecnológica y las normas para gestionar transacciones controvertidas.
Es especialmente importante comprender que una misma plataforma de criptomonedas puede tener un estatus jurídico diferente en distintos países.
Para mostrar esta diferencia en la práctica, analizaremos cuatro ejemplos: California, Ucrania, Rumanía y Japón.
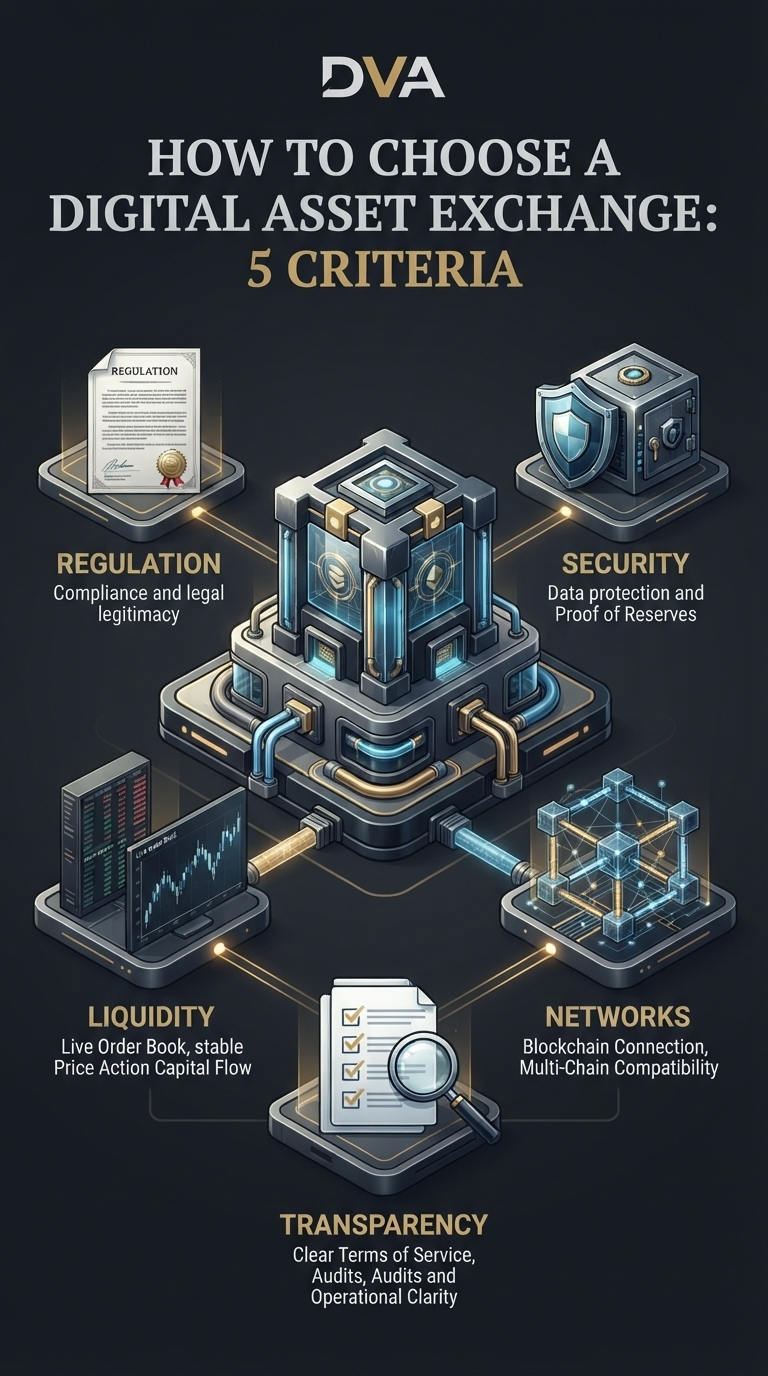
1. Legitimidad regulatoria: una licencia, no solo un sitio web atractivo
El primer criterio consiste en determinar quién presta el servicio legalmente, en qué jurisdicción opera la empresa y qué organismo regulador supervisa sus actividades.
Para ello, hay que distinguir varios conceptos.
El registro estatal confirma que la empresa se ha inscrito en el registro correspondiente, pero por sí solo no le otorga el derecho a realizar cualquier actividad financiera.
La concesión de una licencia o autorización significa que se ha obtenido permiso para realizar una actividad específica de acuerdo con los requisitos legales.
La supervisión regulatoria implica controlar el cumplimiento de las normas establecidas, los requisitos de capital, la presentación de informes, la protección de los clientes y otras disposiciones.
AML/KYC son procedimientos para prevenir el blanqueo de capitales y la financiación del terrorismo, así como para identificar y verificar a los clientes.
Estos conceptos no son intercambiables. Por ejemplo, completar el proceso KYC no confirma que una plataforma sea fiable, y el registro de una entidad jurídica no significa que tenga automáticamente permiso para prestar servicios relacionados con criptomonedas.
California, Estados Unidos: regulación a nivel estatal
California muestra cómo la regulación de los activos digitales puede llevarse a cabo a nivel estatal, incluso cuando la legislación federal de Estados Unidos constituye un nivel regulatorio independiente.
En 2023, California aprobó la Digital Financial Assets Law (DFAL). La ley establece la concesión de licencias y la supervisión por parte del Departamento de Protección e Innovación Financiera de California (DFPI).
A partir del 1 de julio de 2026, las empresas que realicen operaciones con activos financieros digitales definidas por la ley para residentes de California deberán cumplir los requisitos de la DFAL, incluidos los relativos a la concesión de licencias o a las disposiciones transitorias aplicables. La ley también prevé excepciones específicas para determinadas categorías de actividades.
Entre las operaciones reguladas pueden figurar el intercambio, la custodia y la transferencia de activos financieros digitales.
Importancia práctica: si una plataforma afirma operar en California, el usuario debe verificar no solo que la empresa esté registrada en Estados Unidos, sino también cuál es su estatus específico conforme a la DFAL.
Al mismo tiempo, una licencia estatal no implica la aprobación federal automática de todos los servicios de la empresa.
Ucrania: desarrollo de un sistema nacional de regulación
El mercado ucraniano presenta una situación diferente. A pesar de la amplia adopción de las criptomonedas, el sistema integral de regulación de los proveedores de servicios de activos virtuales aún se encuentra en fase de desarrollo legislativo.
El documento clave es el proyecto de ley n.º 10225-д, que contempla modificaciones al Código Tributario y a otros actos legislativos para regular la circulación de activos virtuales.
Su objetivo es establecer las condiciones jurídicas para las actividades de los participantes del mercado, definir las competencias regulatorias y acercar la legislación ucraniana a las normas europeas.
Hasta que el nuevo sistema entre plenamente en funcionamiento, los usuarios no deben dar por sentado que cualquier plataforma internacional de criptomonedas está autorizada por el regulador ucraniano.
Al elegir una plataforma, hay que verificar la entidad jurídica, el país en el que está registrada, su estatus regulatorio, las condiciones del servicio para residentes de Ucrania y la disponibilidad de depósitos y retiros.
Importancia práctica: una licencia extranjera puede ser un indicador importante de cumplimiento regulatorio, pero no confirma automáticamente que la plataforma esté autorizada en Ucrania ni que todos sus servicios estén disponibles para los residentes del país.
Rumanía: el modelo europeo de regulación MiCA
Rumanía es un ejemplo ilustrativo de la aplicación de la regulación de activos digitales en toda la Unión Europea.
La base de este sistema es el reglamento MiCA (Markets in Crypto-Assets Regulation), que establece requisitos para los proveedores de servicios de criptoactivos (CASP, Crypto-Asset Service Providers).
De acuerdo con MiCA, las empresas que prestan los servicios definidos por el reglamento deben obtener la autorización de la autoridad competente del Estado miembro correspondiente de la Unión Europea.
Una característica importante de MiCA es la posibilidad de prestar servicios transfronterizos dentro de la UE mediante el mecanismo de pasaporte. Tras obtener la autorización correspondiente y completar el procedimiento de notificación a las autoridades competentes, una empresa puede operar en otros Estados miembros de la UE dentro del alcance de los servicios autorizados.
En Rumanía, el período transitorio para los proveedores que ya estaban en funcionamiento se limitó al 30 de junio de 2026. También deben tenerse en cuenta los procedimientos nacionales de aplicación y las competencias de las autoridades correspondientes.
La Autoridad Europea de Valores y Mercados (ESMA) publica registros de proveedores de servicios de criptoactivos autorizados y otra información regulatoria.
Importancia práctica: si una plataforma afirma operar conforme a MiCA, hay que verificar la entidad jurídica concreta y su autorización. No basta con que aparezca la mención «MiCA» en el sitio web.
Japón: el registro como requisito para prestar servicios de criptomonedas
Japón ha desarrollado uno de los sistemas más estructurados de regulación de las plataformas de intercambio de criptomonedas.
Para operar en el país con servicios de intercambio de criptoactivos, es necesario registrarse como Crypto-Asset Exchange Service Provider conforme a la Payment Services Act.
La supervisión corre a cargo de la Agencia de Servicios Financieros de Japón (FSA) y de las oficinas financieras locales correspondientes.
El regulador japonés publica una lista oficial de proveedores de servicios registrados. Esto permite comprobar si una entidad jurídica concreta tiene derecho a realizar la actividad correspondiente.
Los servicios relacionados con medios de pago electrónicos, que incluyen ciertas categorías de stablecoins, se regulan por separado. Para ellos se establecen requisitos y categorías de registro específicos.
Importancia práctica: el modelo japonés demuestra la importancia de verificar no solo la marca de la plataforma, sino también la entidad jurídica concreta en los registros de la FSA.
¿Qué tienen en común estos cuatro modelos regulatorios?
California utiliza un sistema de concesión de licencias a nivel estatal. Ucrania está desarrollando un modelo legislativo nacional. Rumanía aplica el reglamento paneuropeo MiCA. Japón utiliza un sistema especial de registro de proveedores de servicios de criptomonedas.
Son mecanismos jurídicos distintos, pero comparten un mismo principio: el usuario debe poder determinar quién presta el servicio, sobre qué fundamento jurídico y qué organismo es responsable de supervisarlo.
2. Seguridad de la custodia de activos: Proof of Reserves no garantiza la solvencia
El segundo criterio es el grado de transparencia con el que la plataforma demuestra la existencia de los activos que gestiona.
Tras el colapso de FTX en 2022, la cuestión de la verificación de reservas se convirtió en uno de los temas centrales de la industria de las criptomonedas.
Para ello, muchas plataformas utilizan Proof of Reserves (PoR), un mecanismo de confirmación pública de la existencia de ciertos activos destinados a cubrir las obligaciones con los clientes.
Uno de los métodos habituales consiste en utilizar un árbol de Merkle (Merkle Tree). Se trata de una estructura criptográfica que permite al usuario comprobar si su saldo está incluido en el conjunto de datos publicado, sin tener que revelar toda la información de los demás clientes.
Sin embargo, hay un matiz fundamental.
Proof of Reserves no equivale a una auditoría financiera completa.
PoR puede confirmar que ciertos activos existían en un momento determinado, pero por sí solo no demuestra que no haya obligaciones ocultas, deudas fuera de balance ni riesgo de quiebra en el futuro.
Por ejemplo, una plataforma puede mostrar reservas equivalentes al 110 % de un conjunto determinado de obligaciones, pero eso no significa que su balance financiero general sea positivo una vez consideradas todas sus deudas.
Al verificar PoR, hay que prestar atención a cuatro parámetros.
Primero, si se han contabilizado todas las obligaciones con los clientes y no solo determinadas categorías de saldos.
Segundo, quién realizó la verificación: la propia plataforma, una empresa auditora externa o un proveedor independiente de servicios de certificación.
Tercero, cuándo se elaboró el informe y con qué frecuencia se actualizan los datos.
Cuarto, si el usuario puede comprobar por sí mismo que su saldo está incluido en el árbol de Merkle.
También conviene evaluar los fondos de reserva y de seguro por separado.
Por ejemplo, Binance utiliza SAFU (Secure Asset Fund for Users), un fondo especial destinado a proteger a los usuarios en determinadas situaciones de crisis.
Sin embargo, la existencia de un fondo de este tipo no significa que se compense automáticamente cualquier pérdida. Hay que tener en cuenta las condiciones de uso del fondo, su estructura y el volumen real de sus activos.
Conclusión: PoR, las auditorías independientes, los seguros y los fondos de reserva son mecanismos diferentes. Pueden complementarse, pero no sustituyen una evaluación integral de la situación financiera del operador.
3. Liquidez real y coste total de la operación
El tercer criterio es la eficiencia económica del intercambio.
El tipo de cambio anunciado en la página principal de una plataforma no siempre refleja el importe real que recibirá el usuario.
El coste total de la operación se compone de varios elementos: la comisión de negociación, el diferencial, el deslizamiento del precio, la comisión de la red blockchain, los costes de depósito y retiro de activos, así como los posibles pagos a intermediarios.
Aquí es importante entender tres conceptos principales.
Maker: participante que coloca una orden limitada que añade liquidez al libro de órdenes, siempre que la orden no se ejecute de inmediato.
Taker: participante cuya orden se ejecuta contra órdenes ya existentes y retira liquidez del libro de órdenes.
Las comisiones Maker y Taker pueden variar según el nivel tarifario, el volumen negociado y las condiciones de cada plataforma.
Spread (diferencial): diferencia entre el mejor precio de compra y el mejor precio de venta.
Slippage (deslizamiento): desviación entre el precio real de ejecución de una operación y el precio esperado.
Veamos un ejemplo hipotético.
Un usuario planea realizar un intercambio por un importe de 10 000 USDT.
La primera plataforma ofrece una comisión de negociación del 0,10 %; la segunda, del 0,60 %.
Si se utiliza la misma base de cálculo y el mismo precio de ejecución, la comisión de la primera será de 10 USDT y la de la segunda, de 60 USDT. La diferencia será de 50 USDT en una sola operación.
Es un ejemplo ilustrativo, no una referencia a las tarifas actuales de plataformas concretas. Las tarifas reales dependen del nivel del usuario, el tipo de orden, el par de negociación y otras condiciones.
Pero incluso una comisión idéntica no garantiza que el coste de la operación sea el mismo.
La liquidez es decisiva.
La liquidez determina qué volumen de un activo se puede comprar o vender sin afectar significativamente al precio de mercado.
Por ejemplo, dos plataformas pueden mostrar el mismo tipo de cambio BTC/USDT, pero tener distinta profundidad en el libro de órdenes.
En la primera plataforma, una orden de 5 000 USDT se ejecuta prácticamente al precio indicado. En la segunda, la falta de órdenes contrapuestas provoca un deslizamiento considerable.
Como resultado, el usuario recibe una cantidad menor del activo, aunque la comisión de negociación visible sea la misma.
Por eso, hay que comparar no solo las tarifas, sino también el diferencial del par de negociación concreto, la profundidad del libro de órdenes, el deslizamiento real y el importe final una vez incluidos todos los costes.
Esto es especialmente importante con los tokens poco conocidos, cuyo volumen de negociación declarado no siempre refleja la posibilidad real de venderlos rápidamente.
Principio fundamental: evalúa el coste total de la operación, no el tipo de cambio anunciado.
4. Compatibilidad funcional: redes, activos y métodos de retiro
El cuarto criterio es la compatibilidad tecnológica de la plataforma con el uso que se le quiere dar.
Que se admita una gran cantidad de criptomonedas no significa que el servicio sea adecuado para un usuario concreto.
Por ejemplo, USDT existe en varias redes blockchain, como Ethereum (ERC-20), Tron (TRC-20), BNB Smart Chain (BEP-20) y otras.
Se trata de una misma stablecoin, pero en entornos técnicos distintos. Cada red tiene sus propias reglas de procesamiento de transacciones, comisiones y requisitos para las direcciones.
Si un usuario envía USDT a través de una red que el servicio no admite, corre el riesgo de perder el acceso a los fondos o de tener que afrontar un complicado proceso para recuperarlos.
Antes de realizar un intercambio, hay que comprobar cinco aspectos.
Red admitida. ¿La plataforma acepta precisamente la red en la que se encuentran tus activos?
Método de recepción de fondos. ¿Están disponibles la transferencia bancaria, la tarjeta de pago, el efectivo o la transferencia a una billetera externa?
Restricciones geográficas. ¿Puede un usuario de un país concreto utilizar las funciones que necesita de la plataforma?
Límites y plazos. ¿Cuáles son los importes mínimos y máximos de las operaciones, los plazos de acreditación y las condiciones de retiro?
Confirmación técnica. ¿Se puede rastrear la transacción en un explorador de blockchain mediante su identificador TXID (Transaction ID)?
Hay que prestar especial atención a las restricciones geográficas.
Una empresa puede estar autorizada en la Unión Europea, pero no ofrecer determinados servicios a residentes de otros países.
Una plataforma puede permitir que un usuario se registre, pero restringir los depósitos o retiros a través de determinados canales de pago.
Por eso, que el sitio web sea accesible no significa que todos los servicios financieros también lo estén.
Para los usuarios ucranianos es especialmente importante comprobar si el servicio admite un método específico para retirar fondos a una cuenta bancaria o tarjeta ucraniana, qué comisiones se aplican y si hay restricciones adicionales.
También es importante entender la diferencia entre los servicios de custodia y los no custodiales.
Un servicio de custodia guarda las claves privadas o controla los activos de los usuarios a través de su propia infraestructura. El usuario depende de las normas y de la estabilidad operativa del operador.
Un servicio no custodial permite al usuario conservar el control de sus claves privadas e interactuar con la blockchain sin ceder el control permanente de sus activos a un intermediario centralizado.
Sin embargo, la ausencia de custodia no elimina todos los riesgos. Las vulnerabilidades de los contratos inteligentes, los permisos maliciosos y los errores al firmar transacciones pueden provocar la pérdida de fondos.
Por tanto, la elección entre estos modelos depende de las necesidades del usuario y de su capacidad para gestionar por sí mismo la seguridad de su billetera.
5. Transparencia de las condiciones y calidad de la asistencia en situaciones controvertidas
El quinto criterio es cómo actúa la plataforma cuando surgen problemas.
Las mayores dificultades suelen surgir no durante un intercambio normal, sino cuando el sistema detecta una operación inusual.
Puede tratarse de un retraso en una transacción de blockchain, una verificación adicional del origen de los fondos, una restricción temporal de la operación, un error de acreditación o la necesidad de devolver fondos.
Es importante entender que una verificación adicional o una restricción temporal no siempre indican que la plataforma esté cometiendo un fraude. Los operadores regulados pueden estar obligados a realizar estos procedimientos de acuerdo con los requisitos de supervisión financiera.
El problema surge cuando el usuario no entiende los motivos de la restricción, no puede obtener una explicación o no tiene acceso a un procedimiento para impugnarla.
Antes de utilizar un servicio, hay que leer las condiciones para bloquear y desbloquear activos, las normas AML/KYC, el procedimiento para devolver transferencias erróneas, los plazos para responder a las solicitudes y el proceso para presentar una reclamación formal.
Una señal especialmente peligrosa es que se exija transferir fondos adicionales a una dirección desconocida para desbloquear un saldo existente.
Hay que distinguir este tipo de exigencia de una comisión oficial prevista en las normas de la plataforma y confirmada a través de sus canales oficiales.
También conviene evaluar las opiniones independientes de los usuarios.
Los comentarios negativos aislados no demuestran que haya fraude. Pero las quejas sistemáticas por impagos, comisiones ocultas, bloqueos injustificados y falta de asistencia deben ser motivo para realizar comprobaciones adicionales.
Un servicio de asistencia de calidad debe ofrecer canales de contacto claros, registrar las solicitudes y contar con un procedimiento definido para tramitarlas.
Principio fundamental: la fiabilidad de una plataforma no se evalúa solo por cómo realiza una operación normal, sino también por cómo resuelve los problemas.
Procedimiento práctico de DVA: cómo verificar un servicio antes del primer intercambio
Los cinco criterios pueden convertirse en un sistema secuencial de evaluación preliminar.
Etapa 1. Identificación jurídica.
Identifica la entidad jurídica que presta efectivamente el servicio. Comprueba su registro, licencia o autorización en los registros oficiales de la jurisdicción correspondiente.
Etapa 2. Verificación de la seguridad.
Averigua quién controla las claves privadas, si hay Proof of Reserves disponible, si se han realizado verificaciones independientes y qué mecanismos de protección utiliza la plataforma.
Etapa 3. Evaluación económica.
Calcula el coste total del intercambio teniendo en cuenta las comisiones de negociación, el diferencial, el deslizamiento, los costes de red y las comisiones de retiro.
Etapa 4. Prueba técnica.
Asegúrate de que el servicio admite el activo y la red blockchain que necesitas. Comprueba la dirección de recepción y realiza una pequeña operación de prueba, cuya pérdida no te cause problemas financieros.
Etapa 5. Verificación del servicio de asistencia.
Antes de depositar una cantidad considerable, haz una pregunta concreta al servicio de asistencia sobre un retraso de transacción, la devolución de fondos o el bloqueo de una operación. Evalúa si la respuesta es clara y pertinente.
Una operación de prueba no garantiza que la plataforma vaya a ser fiable en el futuro, pero ayuda a detectar algunos problemas técnicos y organizativos antes de realizar una transferencia importante.
DECISIÓN. La confianza en un servicio debe basarse en la verificación
El mercado de activos digitales evoluciona más rápido que la legislación de muchos países. California, Ucrania, Rumanía y Japón muestran distintos enfoques para establecer normas que rijan el funcionamiento de las plataformas de criptomonedas.
Sin embargo, ningún modelo regulatorio elimina todos los riesgos.
Una licencia no garantiza la solvencia. Proof of Reserves no equivale a una auditoría completa. Una comisión baja no garantiza que una orden se ejecute en condiciones favorables. Una billetera no custodial no protege contra todos los errores del usuario.
Por eso, elegir bien un servicio no consiste en buscar la plataforma con la reputación más rimbombante, sino en comprobar sistemáticamente cinco criterios.
Para el usuario, esto se traduce en tres reglas prácticas.
Primero, no transfieras fondos hasta identificar al operador jurídico y conocer las condiciones del servicio.
Segundo, no te guíes únicamente por el tipo de cambio, la calificación o el volumen de reservas declarado.
Tercero, no guardes en una plataforma de negociación más activos de los necesarios para las operaciones actuales, salvo que haya una razón de peso para hacerlo.
La idea central de DVA: en la economía digital, no solo importa poseer un activo, sino también entender cómo acceder a él, en qué condiciones se puede intercambiar y cuáles son los límites de la responsabilidad del intermediario.
La autonomía financiera empieza por controlar las propias decisiones, no por confiar en las promesas ajenas.
DVA: hechos sin exageraciones.
HECHO • VERIFICACIÓN • DECISIÓN
Los criptoactivos son una herramienta, no una garantía de ganancias.
Esto no es asesoramiento financiero. Protege tu patrimonio y tu tiempo.
#DVA #Crypto #Bitcoin #USDT #MiCA #DYOR #USDC #ENA #BTC