

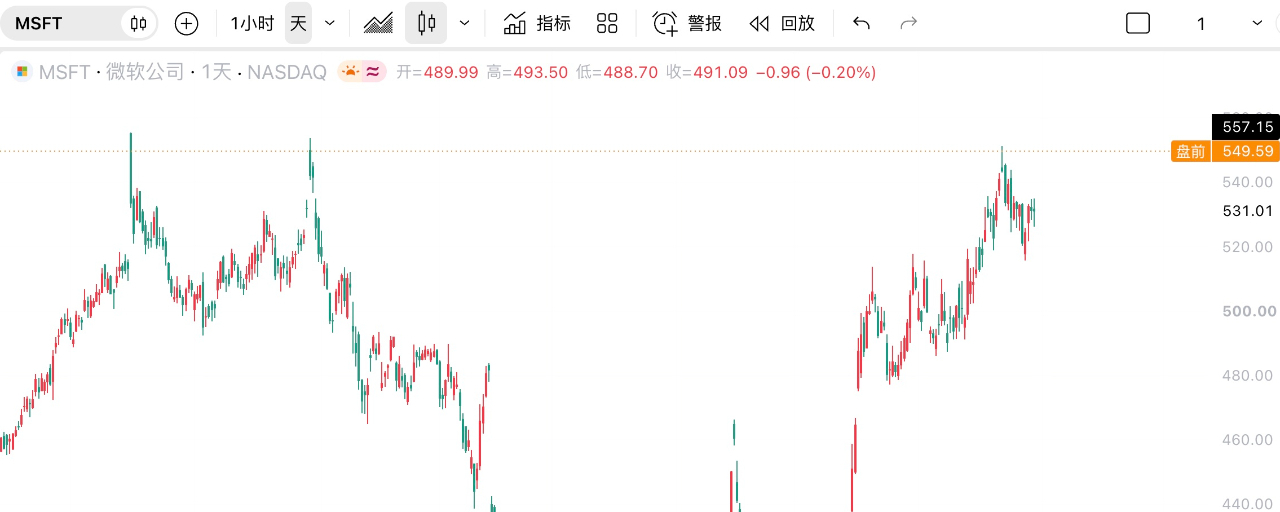

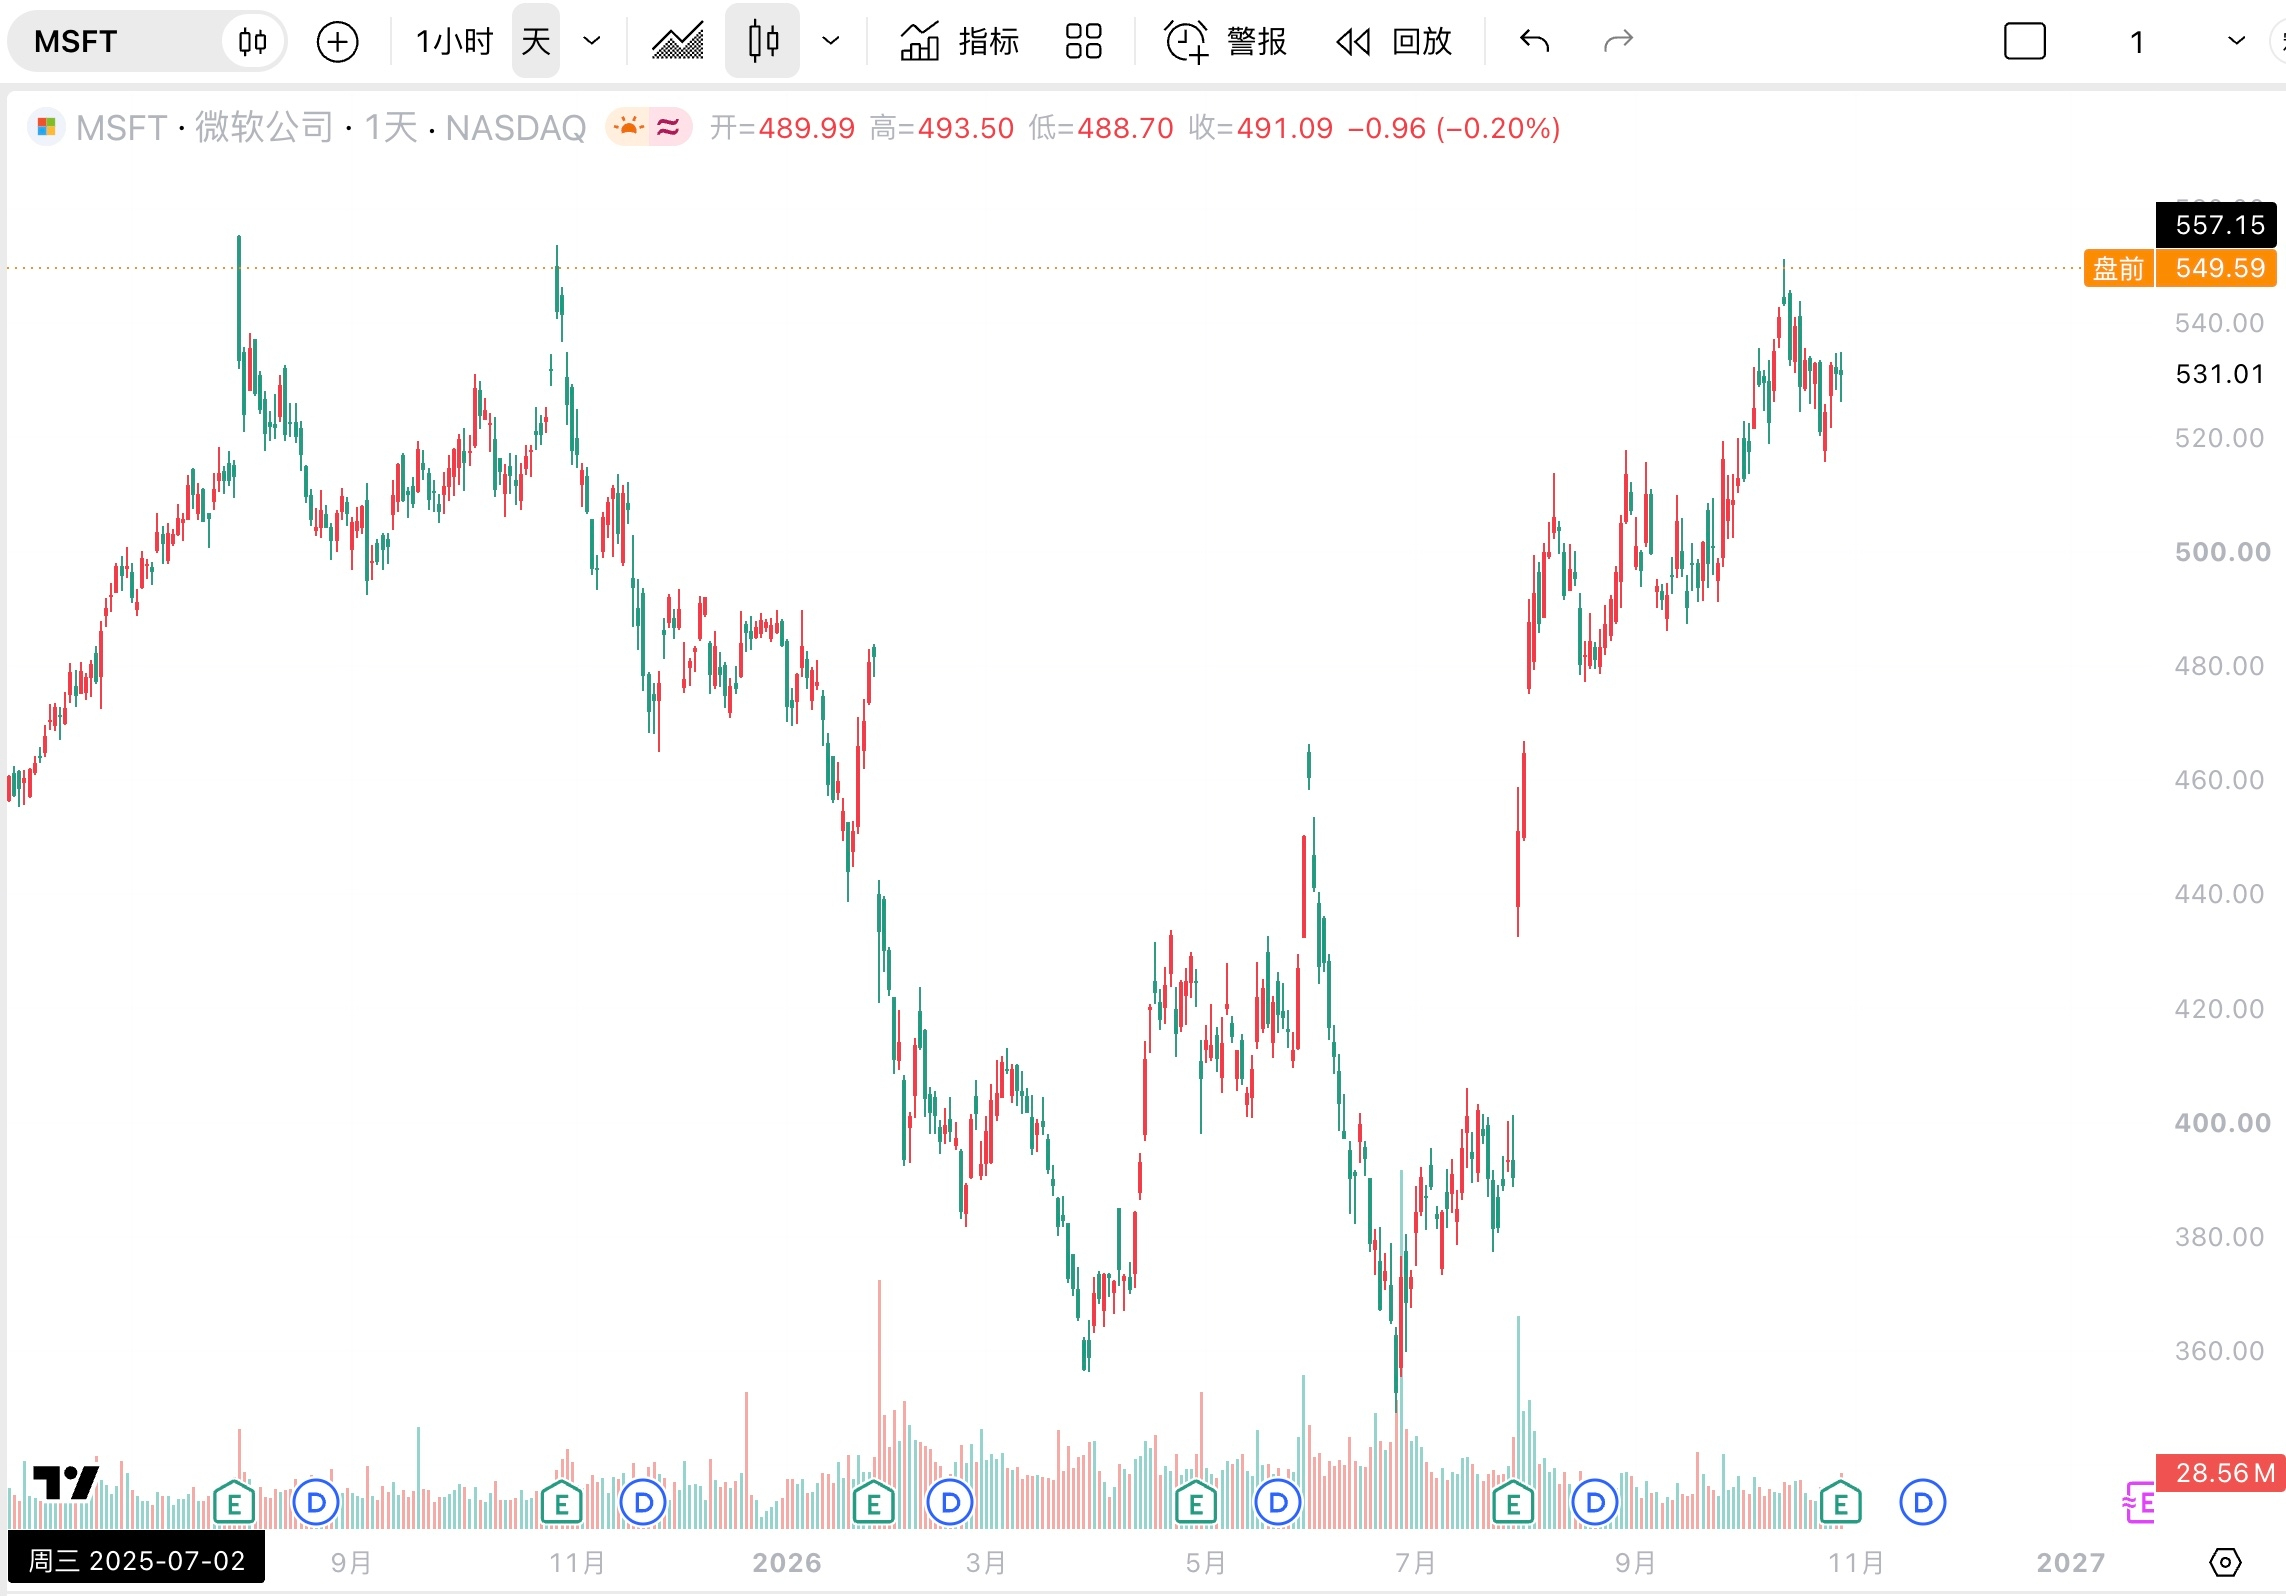
Después de ver los resultados de Google, estoy viendo los de Microsoft. Si ambas empresas publicaron sus resultados, ¿por qué las acciones de Microsoft pueden subir antes de la apertura del mercado?
El análisis de los resultados de Microsoft sigue el mismo esquema que el de Google: cinco factores clave: ingresos + gasto de capital en IA + flujo de caja libre + perspectivas futuras + monetización de Azure o de la IA
Ingresos: excelentes; el crecimiento vuelve a acelerarse. Los ingresos, el beneficio operativo, las ganancias por acción (EPS) y el negocio en la nube superaron las expectativas
Gasto de capital en IA: muy elevado, pero respaldado por el crecimiento de los ingresos de Azure y de IA en medio de la expansión de capital. Se trata de una expansión eficaz y saludable del gasto de capital, que genera más confianza en el mercado que el gasto de capital de Google
Flujo de caja libre: sigue creciendo. A pesar de invertir más de cien mil millones al año en infraestructura de IA, mantiene un flujo de caja libre positivo. Aunque el gasto de capital sigue presionándolo, los resultados ofrecen respaldo y, como mínimo, permiten mantener el equilibrio entre ingresos y gastos.
Azure: el negocio principal sigue siendo el dato más destacado del informe financiero, con un crecimiento interanual del 48 %. Tras haber subido del 39 % al 48 % en los últimos trimestres, Azure vuelve a acelerar su crecimiento pese a partir de una base de ingresos tan grande, lo que confirma aún más que Microsoft está perfeccionando la comercialización de la IA.
Previsiones futuras: se espera que el crecimiento de Azure a tipo de cambio constante alcance el 49 %-50 % el próximo trimestre. Si se cumplen las previsiones, se seguirá demostrando que el crecimiento de Azure continúa acelerándose. #微软财报能否兑现ai红利
Monetización de la IA: los ingresos de Microsoft derivados de la inteligencia artificial no proceden únicamente del crecimiento del 48 % de Azure. Los ingresos de Foundry se multiplicaron por más de tres interanual y el número de clientes superó los 120.000. Además, los ingresos de los modelos de código abierto de Foundry se multiplicaron por diez. Esto significa que Microsoft ha creado una plataforma integral que abarca desde los modelos hasta los agentes, pasando por la computación de Azure y la implementación empresarial.
Además, Copilot también sigue creciendo de forma constante. Junto con Azure y Foundry, esto confirma, en esencia, la capacidad de Microsoft para generar beneficios en los tres ámbitos: infraestructura de IA, plataformas de IA y aplicaciones de IA.
En realidad, al comparar los elementos clave del informe financiero de Microsoft con los de Google, la diferencia entre ambas no es tan grande como podría pensarse. Sin embargo, Microsoft tiene una ventaja fundamental sobre Google: ha demostrado que su negocio de IA es rentable, y lo es en todos sus ámbitos. Aunque el flujo de caja libre aún no crece a un ritmo más rápido, ya ha alcanzado temporalmente el equilibrio entre ingresos y gastos. Estos resultados coinciden justo con lo que más quería ver el mercado.
Sin embargo, como ya he dicho, tanto Google como Microsoft siguen teniendo negocios de nube sólidos y fundamentos financieros saludables. Simplemente, bajo la presión macroeconómica actual, el mercado está más dispuesto a respaldar los resultados financieros y la valoración de Microsoft.