

SUPREME SIAM | Investigación de mercado | 29 de octubre de 2026
El 28 de octubre vi IDOLUSDT entre los líderes de subida de Binance y abrí un short sobre un movimiento sobrecalentado. Entonces la moneda ganaba alrededor de un 40%. Pasado un tiempo, la subida superó el 60%. Después, el precio casi se duplicó desde el mínimo intradía. Logré cambiar varias veces de posición, aprovechar los retrocesos y salir de la operación. Pero observar IDOL después de eso resultó aún más interesante que operarlo.
Al principio parecía que todo había terminado en un desplome. Sin embargo, las posiciones de futuros no desaparecieron, el precio volvió a intentar recuperarse y la proporción de cuentas apostando contra la subida siguió aumentando. Y entonces surgió la pregunta: ¿qué estamos negociando realmente? ¿Una moneda con economía real, una euforia pasajera o una combinación de ambos factores?
Para responder, hubo que ir mucho más allá del gráfico de velas: a las compras reales en spot, al contrato del token, a las reservas, a las quemas, al staking y a las personas que controlan la distribución de IDOL.
La noche de los $204 millones
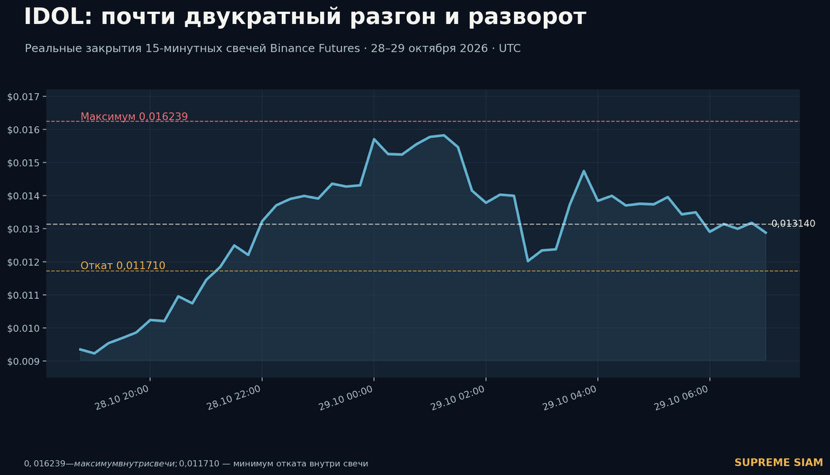
Según Binance Futures, el 29 de octubre, en la ventana diaria observada, IDOLUSDT se movió entre $0,008253 y $0,016239. Del mínimo al máximo, aproximadamente un 96,8%. Luego se produjo un retroceso hasta $0,011710, es decir, un 27,9% desde el techo. El precio volvió a subir hasta $0,015484, pero no logró mantenerse allí.
El recorte de control, alrededor de las 10:16 UTC+3, fijó $0,013140, un 19,1% por debajo del máximo, aunque en las 24 horas previas el contrato todavía mostraba una subida del 56,65%. Son datos fijados de la investigación, no una promesa de que el precio se mantendrá así cuando lo leas.
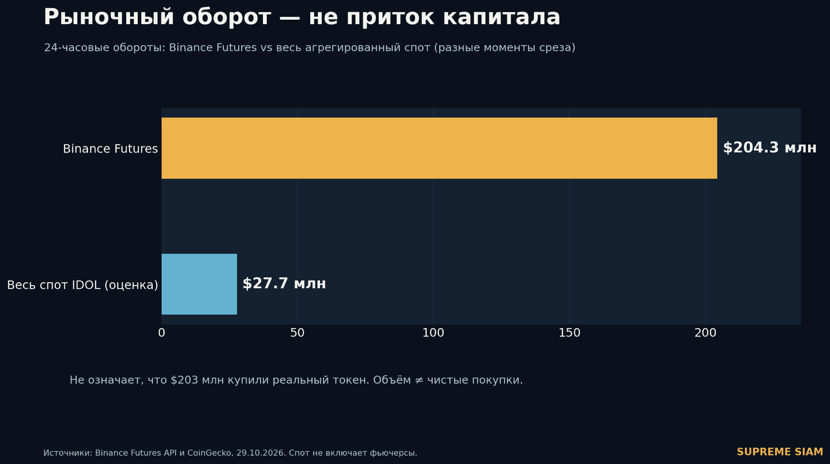
En las últimas 24 horas, Binance Futures movió $204,3 millones. Es un volumen enorme para un instrumento que hasta hace poco se negociaba con mucha menos actividad. Pero la advertencia más importante: $204 millones en operaciones de futuros no son $204 millones de dinero invertido en el propio IDOL. La misma garantía con apalancamiento puede participar en las operaciones muchas veces.
Quién quedó dentro del mercado
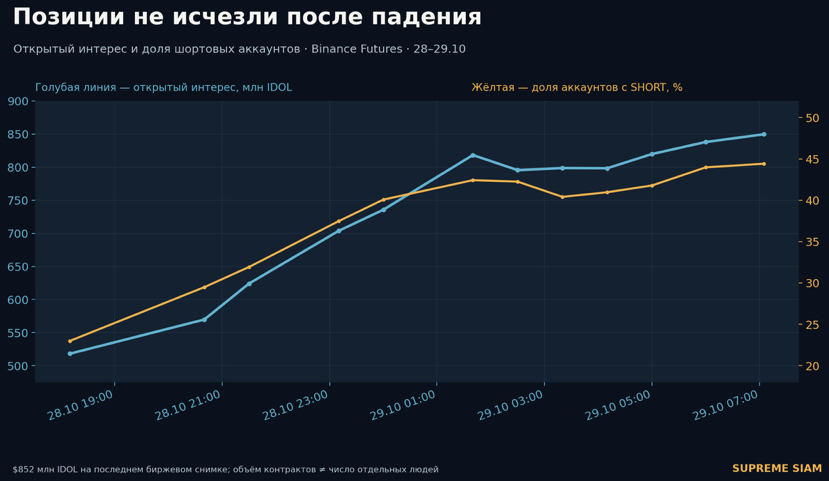
Hay un indicador que explica mejor la tensión tras la caída que el volumen normal: el interés abierto (Open Interest, OI). Es la cantidad de contratos de futuros activos. Antes del gran impulso, era de aproximadamente 518 millones de IDOL. En el último recorte de control, ya rondaba los 852 millones: un aumento de alrededor del 64%.
Al mismo tiempo, la proporción de cuentas con posiciones cortas aumentó aproximadamente del 23% al 44,6%. En otras palabras, mientras el precio subía y luego caía bruscamente, cada vez más participantes por número de cuentas se posicionaban a favor de la caída. Importante: es la proporción de cuentas, no la proporción de dinero. En cada posición de futuros hay dos lados, y el OI por sí solo no muestra a quién pertenece el gran capital.
Imaginemos a dos traders. Uno abrió un long casi en el techo, a $0,0158. Otro vendió en short en una fase temprana del impulso, a $0,0117. A $0,013140, ambos están en pérdidas si mantienen sus posiciones, aunque sus pronósticos sean opuestos. Aumentar el apalancamiento solo agrava el problema. Esto es una ilustración, no una prueba de que esas posiciones sean exactamente las que tienen abiertos otras personas ahora.
Por eso el mercado puede moverse bruscamente en ambas direcciones. La subida obliga a parte de los cortos a recomprar. La caída puede acelerar el cierre de longs. El funding positivo, que en determinados períodos de liquidación aumentó notablemente, confirma el coste de mantener longs frente a shorts, pero no predice la dirección del precio.
¿Se puede afirmar que el pump fue organizado por los shortistas? No. Si toda la subida se explicara exclusivamente por el cierre de shorts antiguos, no habríamos visto un aumento neto tan importante del OI. Eso significa que se abrían nuevos contratos más rápido de lo que se cerraban los antiguos. Pero determinar quién movió el precio primero, sin un análisis sincronizado de spot y derivados, no es posible.
IDOL real fue comprado. Pero el mercado era poco profundo
IDOL tiene operaciones spot reales. Esto es importante: la actividad no se limita a los contratos de futuros virtuales de Binance. En PancakeSwap, Bitget, Gate y otras plataformas se compran y venden los propios tokens.
En el recorte analizado, CoinGecko mostraba alrededor de $20 millones de volumen spot total diario, de los cuales una parte significativa correspondía a IDOL/WBNB en PancakeSwap. En Binance Futures, en un período cercano pero no idéntico, se movieron $204,3 millones, aproximadamente un orden de magnitud más.
Y un detalle clave más. El pool principal de PancakeSwap contenía alrededor de $1 millón de liquidez total. Eso no significa que allí se pueda vender IDOL por $1 millón sin un movimiento sustancial del precio: la profundidad real cerca de la cotización actual es mucho menor. Un gran flujo de compras o ventas puede atravesar rápidamente varios niveles de precio. Luego, arbitrajistas, creadores de mercado y participantes apalancados se suman al spot ya alterado.
Aquí son posibles ambas secuencias: una compra spot inicia el movimiento y los futuros lo amplifican; o bien un cambio brusco en el precio de futuros provoca compras y ventas arbitrarias en el spot. La causalidad minuto a minuto aún no está probada. Por eso la versión de que «la subida se debió exclusivamente a los shorts» es demasiado simple para las cifras observadas.
Por qué existe IDOL en absoluto
Detrás del token está MEET48, un proyecto Web3 en la intersección de la industria de artistas, las votaciones de fans, la inteligencia artificial y el entretenimiento digital. En su ecosistema, los seguidores apoyan a los artistas, reciben recompensas virtuales y participan en votaciones y eventos. En la página oficial de votación hay una opción de pago en IDOL, pero también se contemplan otras formas de participación.
Esto ya es más que una presentación de producto futuro. Existe infraestructura operativa y eventos descritos públicamente. Sin embargo, el número de fans, visualizaciones o transacciones no equivale por sí mismo al número de personas que compraron IDOL con dinero real. Para el precio, lo que importa es precisamente ese paso: cuántos usuarios independientes compran regularmente el token para usar servicios, y no lo reciben como recompensa.
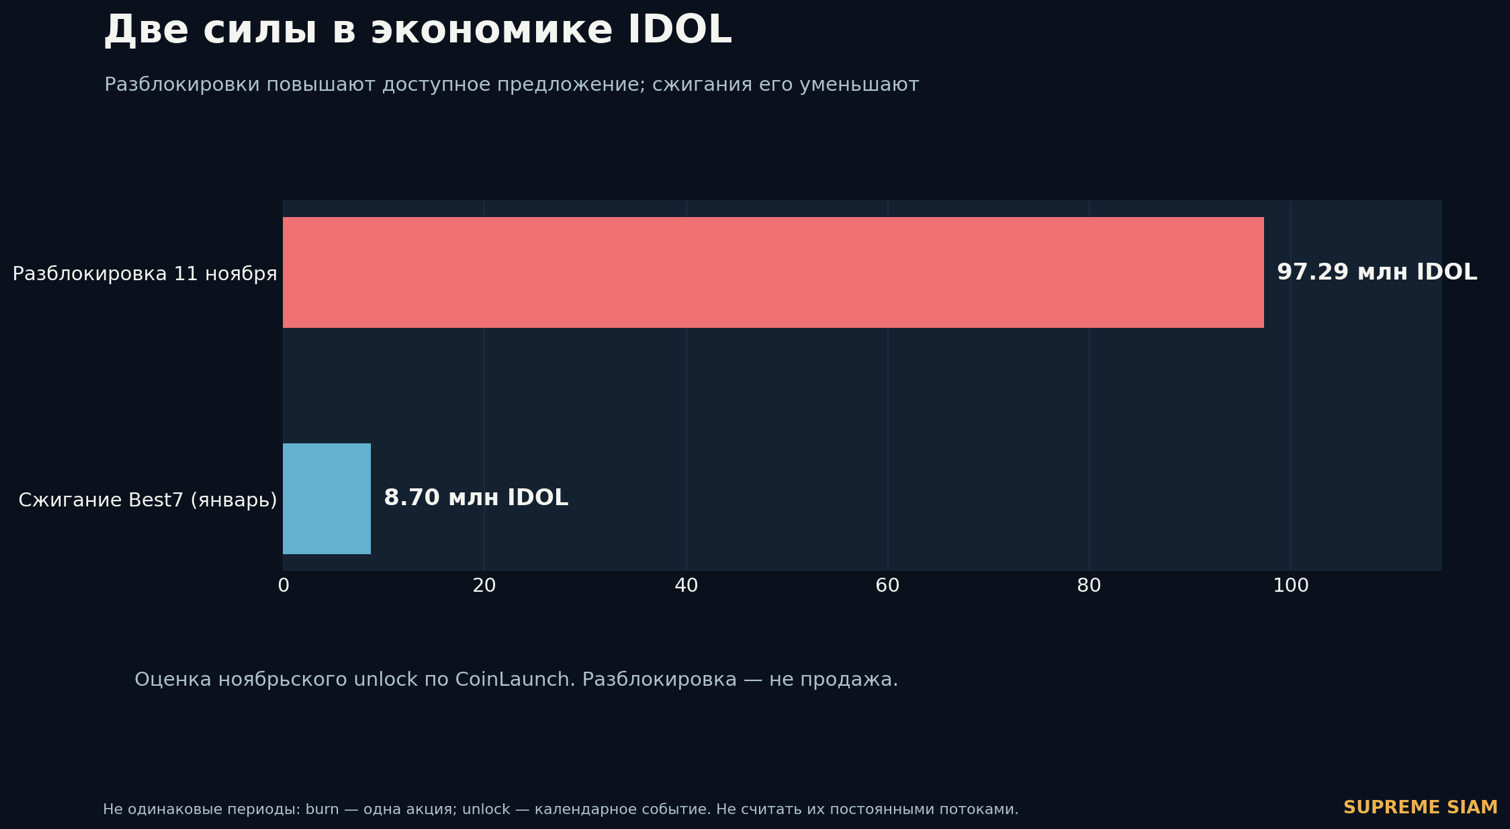
Una campaña concreta da una idea de la escala. Los organizadores informaron de 28 995 200 IDOL obtenidos durante la votación Best7 y de la quema de 8 698 560 IDOL, el 30% de los ingresos de esa campaña. Es un ejemplo medible del uso del token. Pero no es un ingreso anual auditado de la empresa ni una prueba de demanda neta constante en los exchanges.
¿La emisión está limitada, como en Bitcoin?
El identificador de IDOL en BNB Chain: 0x3B4de3c7855C03bB9F50ea252cD2c9FA1125Ab07. En la tokenómica oficial se indica un suministro máximo de 4,8 mil millones de IDOL. Las verificaciones de la interfaz del token publicada y de exploradores de terceros no encontraron un mecanismo disponible de emisión arbitraria por encima de ese volumen. Esto es un punto muy positivo, pero no una verificación independiente completa de todo el código y de todos los contratos relacionados.
Aun así, la comparación con Bitcoin termina en la limitación de la emisión. En Bitcoin, las nuevas monedas aparecen según las reglas de su propia red. En IDOL, un gran volumen ya fue creado y distribuido entre fondos del proyecto, equipo, inversores y recompensas. Puede que no aparezcan nuevos IDOL por encima del techo, pero la cantidad de monedas que mañana se podrá vender sí puede aumentar.
Eso es precisamente lo que a menudo confundimos al ver una bonita cifra de max supply: un máximo fijo no significa un suministro circulante fijo.
¿Quién controla las reservas?
Según la tokenómica, el 45,2% de la emisión máxima se asignó al estímulo de la comunidad, el 20% al ecosistema, el 17% al equipo y asesores y el 7% a los inversores tempranos. Solo el equipo y los inversores recibieron conjuntamente asignaciones iniciales de 1,152 mil millones de IDOL. Eso no significa que ya se hayan vendido o que estén disponibles para la venta hoy.
Según CryptoRank, una parte significativa del suministro se concentra en las direcciones más grandes, y la mayoría de los mayores saldos están clasificados como contratos inteligentes. En uno de los mayores —unos 1,3–1,4 mil millones de IDOL en los recortes analizados—, en el historial se ven operaciones de Set Claimers, Set Period Finish, Claim y Transfer Ownership.
Este es un hallazgo importante. No se trata simplemente de una cartera donde reposa un millardo de monedas, sino de una lógica de distribución programada con historial administrativo. Pero los nombres de los métodos por sí solos no demuestran que el administrador actual pueda desplazar arbitrariamente todos los plazos o retirar todos los activos. Para una conclusión definitiva se requiere leer los permisos vigentes, el código, los beneficiarios actuales y las transferencias concretas.
Por eso, una verificación honesta de las reservas no consiste en buscar la dirección más grande, sino en reconstruir la cadena: qué pool está asignado según la tokenómica, quién puede recibir tokens, cuándo se vuelven disponibles y si luego van a los exchanges.
Liberaciones frente a quemas
Aquí se encuentra la principal contradicción a medio plazo de IDOL. Por un lado, MEET48 informa de quemas. En septiembre de 2025 se anunció la destrucción de 23 472 000 IDOL, y en enero de 2026, otros 8 698 560. En total, 32 170 560. Esta cifra coincide casi exactamente con la diferencia entre los 4,8 mil millones iniciales y un total supply de unos 4,768 mil millones que muestra CoinGecko. Sin embargo, los propios hashes de las transacciones requieren una verificación on-chain independiente por separado.
Por separado, MEET48 anunció la recompra de 169,92 millones de IDOL. La recompra no puede considerarse quema: si los tokens permanecen en direcciones bajo control, su destino posterior depende de las reglas y decisiones de los titulares.
Por otro lado, según las condiciones publicadas de vesting, los tokens del equipo, los inversores, la comunidad y el ecosistema pueden entrar gradualmente en circulación. CoinLaunch señala una liberación planificada de 97,29 millones de IDOL el 11 de noviembre de 2026. Eso es alrededor del 2% del suministro máximo en un solo evento calendario. A un precio de referencia de $0,013140, su valor nominal teórico es de aproximadamente $1,28 millones. La liberación no significa una venta por $1,28 millones.
Hay otro factor que no siempre es evidente en los calendarios de unlocks. En junio de 2026, el programa de staking de IDOL anunciaba un rendimiento anual fijo del 40% con emisión de vIDOL y la posibilidad de canjearlo обратно por IDOL a partir del 30 de septiembre en una proporción de 1:1. Hay que determinar con qué se financiaban los pagos, cuántas monedas fueron realmente reembolsadas y si no duplican otras categorías de vesting. La recompensa adicional puede aumentar el atractivo de mantener el token, pero su forma de financiación es crucial para evaluar la oferta futura.
Así surge una bifurcación decisiva para el inversor a largo plazo: ¿las quemas y la demanda de votaciones reales crecen más rápido que la oferta disponible, o los tokens de las reservas llegan al mercado antes de que los compradores estén listos para absorberlos?
¿Y cuántos IDOL circulan realmente?
Aquí las fuentes aún no coinciden. CoinGecko informa de aproximadamente 2,19 mil millones de IDOL en circulación, mientras que en el registro disponible de CoinMarketCap figuran unos 1,046 mil millones. CoinPaprika ofrece otra estimación. Esta discrepancia no puede ocultarse con un único valor supuestamente exacto de capitalización.
A $0,013140, la capitalización calculada con 2,19 mil millones es de unos $28,8 millones; con 1,046 mil millones, de unos $13,8 millones. La valoración completa de los 4,8 mil millones iniciales a ese precio es de unos $63,1 millones. La diferencia es enorme y no desaparece por un gráfico bonito.
Mientras no se establezcan el free float real, las reglas exactas de las reservas y las causas de la discrepancia entre agregadores, una valoración justa de IDOL no puede reducirse a una sola cifra segura.
¿Qué tan segura es la tecnología en sí?
El contrato base no muestra problemas típicos detectados por exploradores de terceros, como emisión adicional abierta, congelación arbitraria de transferencias o proxy actualizable. MEET48 cuenta con verificaciones publicadas de CertiK. Pero su alcance es distinto: la auditoría de un contrato o programa concreto no demuestra la seguridad de todos los monederos, airdrops, votaciones y reservas.
Del mismo modo, la historia del negocio comercial de fans y la audiencia de los proyectos asociados no permiten atribuir automáticamente a MEET48 los ingresos correspondientes por IDOL. Para una evaluación de inversión se necesitan usuarios pagadores confirmados, volumen de servicios concretos, estructura de gastos y movimiento on-chain del token.
¿Y ahora qué pasa con el precio?
Después de un movimiento así, no considero correcto decirle al lector «IDOL se va a desplomar seguro» o «se está preparando un nuevo pump». Tenemos tres escenarios en competencia.
El primero: otra ola de subida. Para ello, el mercado debe volver y mantenerse por encima de la zona de $0,0142–$0,0145, preferiblemente con demanda spot confirmada. Entonces volverían a ser relevantes $0,015484 y el máximo de $0,016239. Con un gran número de cuentas en short, una subida adicional puede provocar compras forzadas, pero no se puede predecir su magnitud sin datos sobre liquidaciones reales.
El segundo: continuación de la corrección. Si el mercado no sostiene $0,0128–$0,0123 y las ventas agresivas persisten, surge el riesgo de un nuevo test de $0,011710. Por debajo, ya habría que mirar las zonas del impulso anterior y no asumir que cualquier mínimo previo deba detener la caída.
El tercero: consolidación prolongada entre aproximadamente $0,0123 y $0,0145. Esto es especialmente probable como hipótesis de trabajo cuando los volúmenes van disminuyendo gradualmente, pero el volumen total de contratos de futuros sigue siendo alto. Un rango así puede expulsar repetidamente tanto a los longs como a los shorts precipitados hasta que ocurra una ruptura real.
El máximo histórico a largo plazo de IDOL fue de alrededor de $0,0419, alcanzado en septiembre de 2025. Eso muestra que el mercado alguna vez valoró el token mucho más alto, pero no es ni un valor justo ni una promesa de regreso. A ese precio, la valoración totalmente diluida de los 4,8 mil millones iniciales superaría los $200 millones. Para ello haría falta una justificación de la demanda completamente distinta.
Mi conclusión
No se puede describir honestamente a MEET48 con una sola frase como «un token vacío en un pump». Los productos, la actividad de los fans, el trading spot y los eventos de quema realmente existen. Y del mismo modo, es incorrecto considerar un aumento de casi el doble como prueba de que el negocio de repente vale el doble.
Los puntos fuertes del estudio son la emisión limitada declarada, los casos de uso existentes y ejemplos medibles del gasto de IDOL. Las principales incertidumbres son la oferta libre real, los derechos sobre grandes reservas, el impacto de las recompensas de staking y la capacidad del uso pagado del token para absorber de forma sostenible las liberaciones.
Ahora el precio está entre varios grupos de participantes con expectativas opuestas, y el interés abierto no disminuye tras el retroceso. Por eso, para una operación a corto plazo importa más la ruptura confirmada del rango y la liquidez real que la convicción de que, tras subir un 96%, la moneda «debe» caer. Para una decisión a largo plazo importa más la relación entre lo comprado, lo quemado y lo nuevo que entra al mercado que el pico histórico. $IDOL .
Empecé esta investigación intentando atrapar una corrección. La terminé con otra pregunta: ¿cuán bien entendemos realmente por qué pagamos cuando compramos un token? La respuesta a eso es la que determina dónde termina la hipótesis de trading y dónde comienza la apuesta ciega a la dirección de una vela.
SUPREME SIAM | Investigación de mercado. El material refleja la evaluación de los datos disponibles al 29.10.2026 y no constituye una recomendación de inversión individual.
Mi cartera pública de líderes de SUPREME SIAM en Binance — en el perfil, sección «Copytrading».

Si te interesan investigaciones que no solo revisan el gráfico, sino también la economía real del token, sigue a SUPREME SIAM.
FUENTES
Binance Futures API — velas de IDOLUSDT, volumen de 24 horas, interés abierto, funding y proporción de cuentas long/short; recorte del 29.10.2026.
MEET48 Docs — tokenómica oficial, vesting y uso de IDOL.
BscScan — contrato de IDOL e historial de grandes direcciones de reserva.
CoinGecko, CoinMarketCap, CoinPaprika — oferta circulante y plataformas de negociación.
GeckoTerminal — pool principal IDOL/WBNB en PancakeSwap.
CryptoRank — distribución de IDOL por direcciones.
CoinLaunch — calendario de próximas liberaciones.
MEET48 Best7 y WIPA — comunicados sobre quemas, recompras y votaciones.
Bitget / BlockBeats — condiciones del programa de staking vIDOL.
CertiK Skynet — verificación limitada de la infraestructura del token y relacionada.
#IDOL #MEET48 #BinanceFutures #Tokenomics #SUPREMESIAM