Los beneficios de Microsoft crecieron un 32 %; ¿por qué el crecimiento ajustado fue de solo un 18 %?
En el nuevo informe financiero de Microsoft, lo más fácil de interpretar mal es el crecimiento de los beneficios. Tanto el 32 % como el 18 % proceden de comunicados de la empresa, pero para evaluar la tendencia de crecimiento no se puede elegir directamente la cifra que resulte más atractiva y extrapolarla.
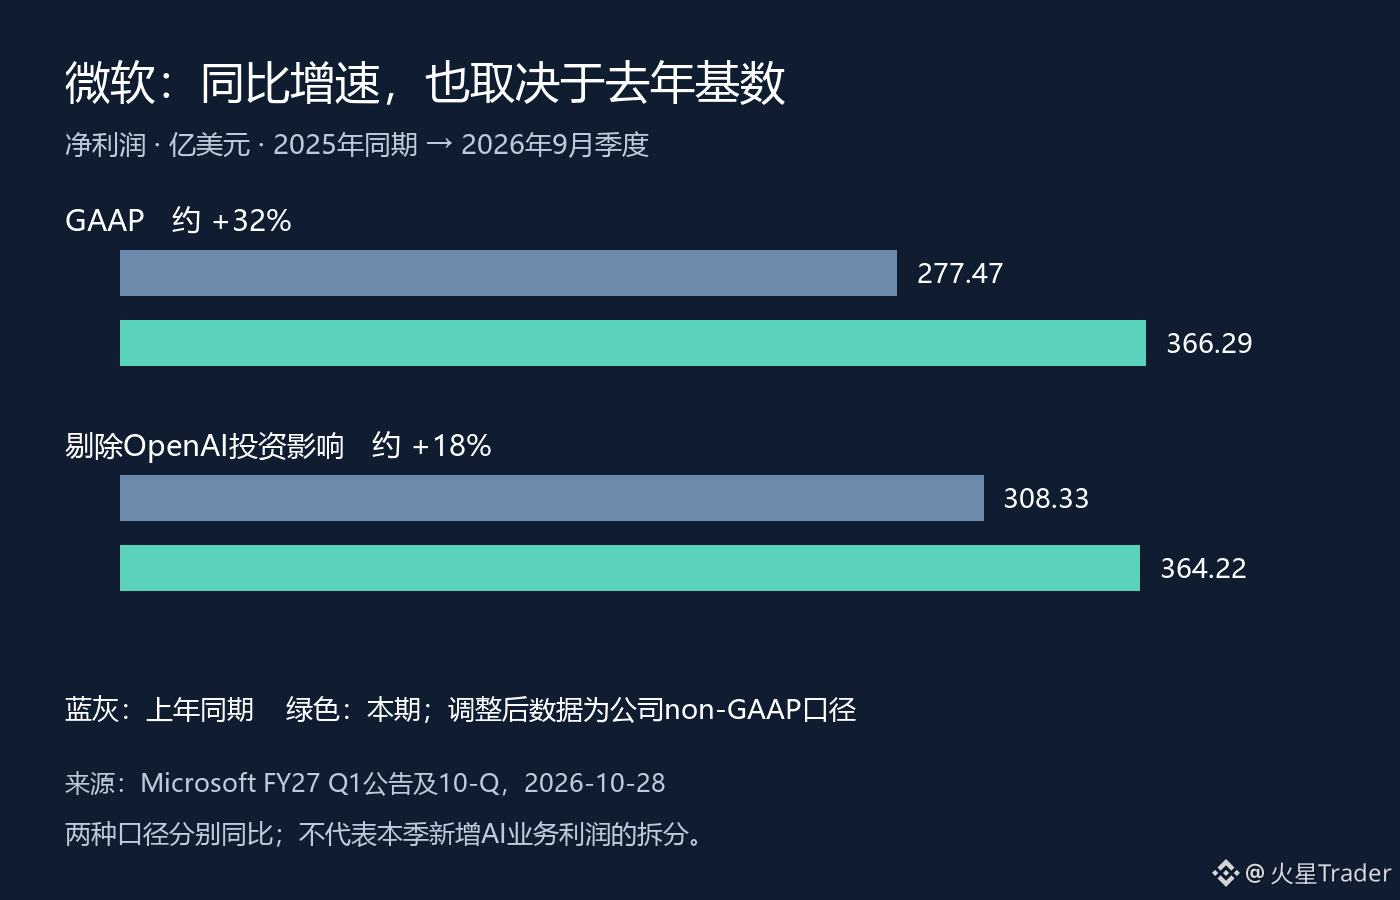
En el primer trimestre fiscal de 2027, finalizado el 30 de septiembre, Microsoft obtuvo un beneficio neto GAAP de 36.629 millones de dólares, frente a los 27.747 millones del mismo periodo del año anterior. Excluido el impacto de las inversiones en OpenAI, el beneficio neto ajustado fue de 36.422 millones de dólares, frente a los 30.833 millones del año anterior. Las tasas de crecimiento interanual de ambas medidas fueron de aproximadamente el 32 % y el 18 %, respectivamente.
En el trimestre, la diferencia entre ambas medidas fue de solo 207 millones de dólares, pero sus tasas de crecimiento difirieron en 14 puntos porcentuales. La clave está también en la base de comparación del año pasado. Según las cifras publicadas, el beneficio neto GAAP del año pasado fue 3.086 millones de dólares inferior al ajustado. Si se usa como denominador una base más baja, el crecimiento actual parece, naturalmente, más llamativo. No se puede atribuir toda la diferencia entre las tasas de crecimiento a que este trimestre se haya generado de repente una gran cantidad adicional de beneficios procedentes del negocio de IA.
Esto tampoco significa que el negocio de Microsoft no esté creciendo. En el mismo periodo, los ingresos aumentaron un 19 % interanual y el beneficio operativo, un 21 %. A mi juicio, sí hubo una expansión real de las operaciones, pero conviene analizar por separado el impacto de la contabilidad de inversiones y los resultados operativos. Los beneficios de las inversiones relacionadas con OpenAI no sustituyen directamente a las pruebas de que los clientes están pagando por servicios en la nube.
Al leer informes financieros sobre IA, conviene contenerse especialmente ante este salto: pasar directamente de un aumento del beneficio neto a concluir que las inversiones en capacidad de cálculo ya han demostrado plenamente su rentabilidad. La cuenta de resultados, los flujos de efectivo y el plazo para que se materialicen las inversiones de capital son distintos; el crecimiento de los beneficios de un solo trimestre no puede responder a todas las preguntas. A la inversa, que la tasa de crecimiento ajustada sea menor tampoco permite concluir que la demanda se esté debilitando.
A continuación, analizaré conjuntamente el beneficio operativo, el flujo de caja operativo y los gastos de capital, y después contrastaré las explicaciones de la empresa sobre la demanda y la oferta futuras. Solo cuando el crecimiento de los beneficios se convierta de forma sostenida en efectivo y se vaya aclarando gradualmente el rendimiento de las nuevas inversiones habrá más motivos para hablar de la calidad de los retornos de la inversión en IA. Por ahora, entender bien el denominador de la comparación interanual resulta más útil que usar directamente el 32 % para valorar el futuro.
Datos al 2026-09-30; comunicado publicado el 2026-10-28, verificado el 29 de octubre, hora de Pekín. La imagen adjunta es una ilustración original elaborada a partir de los datos del informe financiero; no es un gráfico de cotización.
Fuente: https://www.microsoft.com/en-us/Investor/earnings/FY-2027-Q1/press-release-webcast
https://www.sec.gov/Archives/edgar/data/789019/000119312526436133/msft-20260930.htm
En el nuevo informe financiero de Microsoft, lo más fácil de interpretar mal es el crecimiento de los beneficios. Tanto el 32 % como el 18 % proceden de comunicados de la empresa, pero para evaluar la tendencia de crecimiento no se puede elegir directamente la cifra que resulte más atractiva y extrapolarla.
En el primer trimestre fiscal de 2027, finalizado el 30 de septiembre, Microsoft obtuvo un beneficio neto GAAP de 36.629 millones de dólares, frente a los 27.747 millones del mismo periodo del año anterior. Excluido el impacto de las inversiones en OpenAI, el beneficio neto ajustado fue de 36.422 millones de dólares, frente a los 30.833 millones del año anterior. Las tasas de crecimiento interanual de ambas medidas fueron de aproximadamente el 32 % y el 18 %, respectivamente.
En el trimestre, la diferencia entre ambas medidas fue de solo 207 millones de dólares, pero sus tasas de crecimiento difirieron en 14 puntos porcentuales. La clave está también en la base de comparación del año pasado. Según las cifras publicadas, el beneficio neto GAAP del año pasado fue 3.086 millones de dólares inferior al ajustado. Si se usa como denominador una base más baja, el crecimiento actual parece, naturalmente, más llamativo. No se puede atribuir toda la diferencia entre las tasas de crecimiento a que este trimestre se haya generado de repente una gran cantidad adicional de beneficios procedentes del negocio de IA.
Esto tampoco significa que el negocio de Microsoft no esté creciendo. En el mismo periodo, los ingresos aumentaron un 19 % interanual y el beneficio operativo, un 21 %. A mi juicio, sí hubo una expansión real de las operaciones, pero conviene analizar por separado el impacto de la contabilidad de inversiones y los resultados operativos. Los beneficios de las inversiones relacionadas con OpenAI no sustituyen directamente a las pruebas de que los clientes están pagando por servicios en la nube.
Al leer informes financieros sobre IA, conviene contenerse especialmente ante este salto: pasar directamente de un aumento del beneficio neto a concluir que las inversiones en capacidad de cálculo ya han demostrado plenamente su rentabilidad. La cuenta de resultados, los flujos de efectivo y el plazo para que se materialicen las inversiones de capital son distintos; el crecimiento de los beneficios de un solo trimestre no puede responder a todas las preguntas. A la inversa, que la tasa de crecimiento ajustada sea menor tampoco permite concluir que la demanda se esté debilitando.
A continuación, analizaré conjuntamente el beneficio operativo, el flujo de caja operativo y los gastos de capital, y después contrastaré las explicaciones de la empresa sobre la demanda y la oferta futuras. Solo cuando el crecimiento de los beneficios se convierta de forma sostenida en efectivo y se vaya aclarando gradualmente el rendimiento de las nuevas inversiones habrá más motivos para hablar de la calidad de los retornos de la inversión en IA. Por ahora, entender bien el denominador de la comparación interanual resulta más útil que usar directamente el 32 % para valorar el futuro.
Datos al 2026-09-30; comunicado publicado el 2026-10-28, verificado el 29 de octubre, hora de Pekín. La imagen adjunta es una ilustración original elaborada a partir de los datos del informe financiero; no es un gráfico de cotización.
Fuente: https://www.microsoft.com/en-us/Investor/earnings/FY-2027-Q1/press-release-webcast
https://www.sec.gov/Archives/edgar/data/789019/000119312526436133/msft-20260930.htm