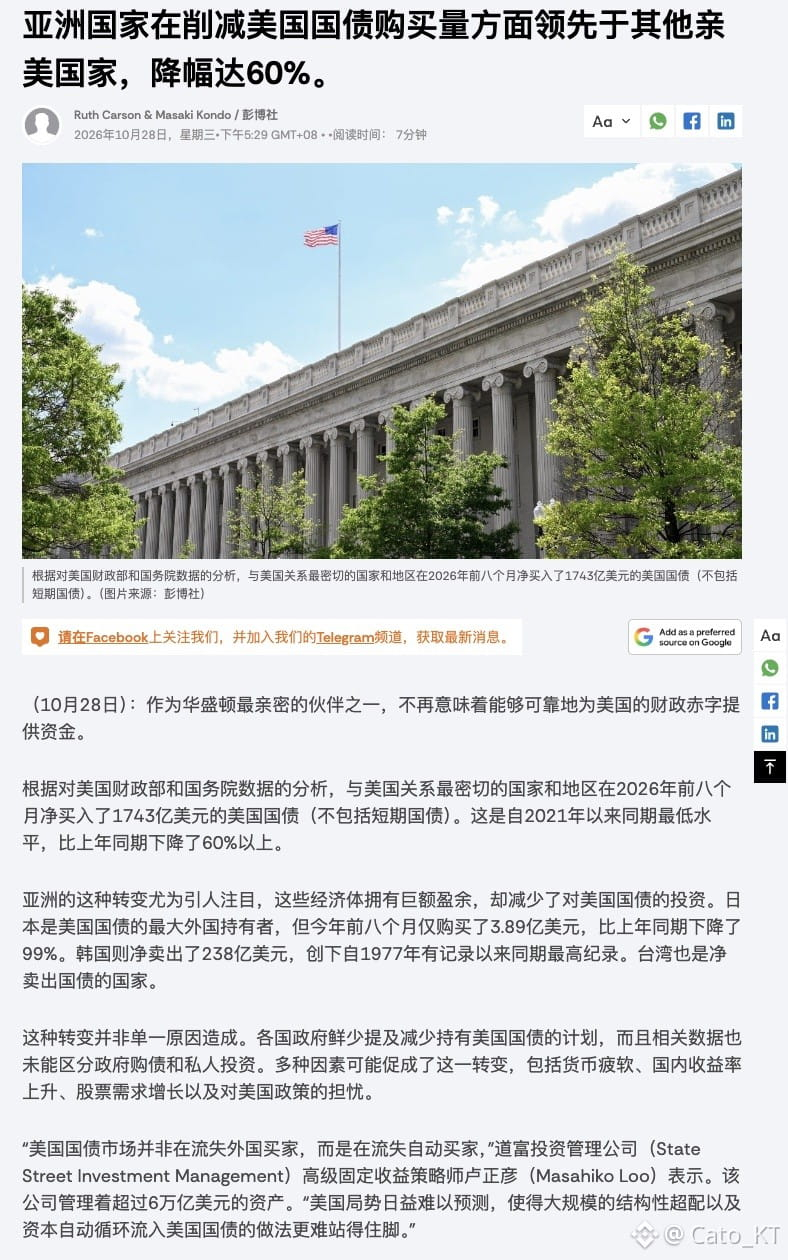
La presión de la oferta de bonos del Tesoro de EE. UU. también es uno de los principales temas macroeconómicos marginales de esta semana. Veamos el informe de Bloomberg sobre el tema: durante los primeros ocho meses de 2026, los mercados asiáticos han seguido vendiendo bonos del Tesoro o han suspendido sus compras.
Las compras netas de Japón cayeron un 99 %, mientras que las ventas netas de Corea del Sur fueron las mayores para ese mismo período desde 1977. China, por su parte, ha seguido reduciendo sus tenencias. Este también ha sido un factor potencial importante detrás de los riesgos que acechaban al mercado de bonos. Sin embargo, es evidente que este informe llega con un grave «retraso».
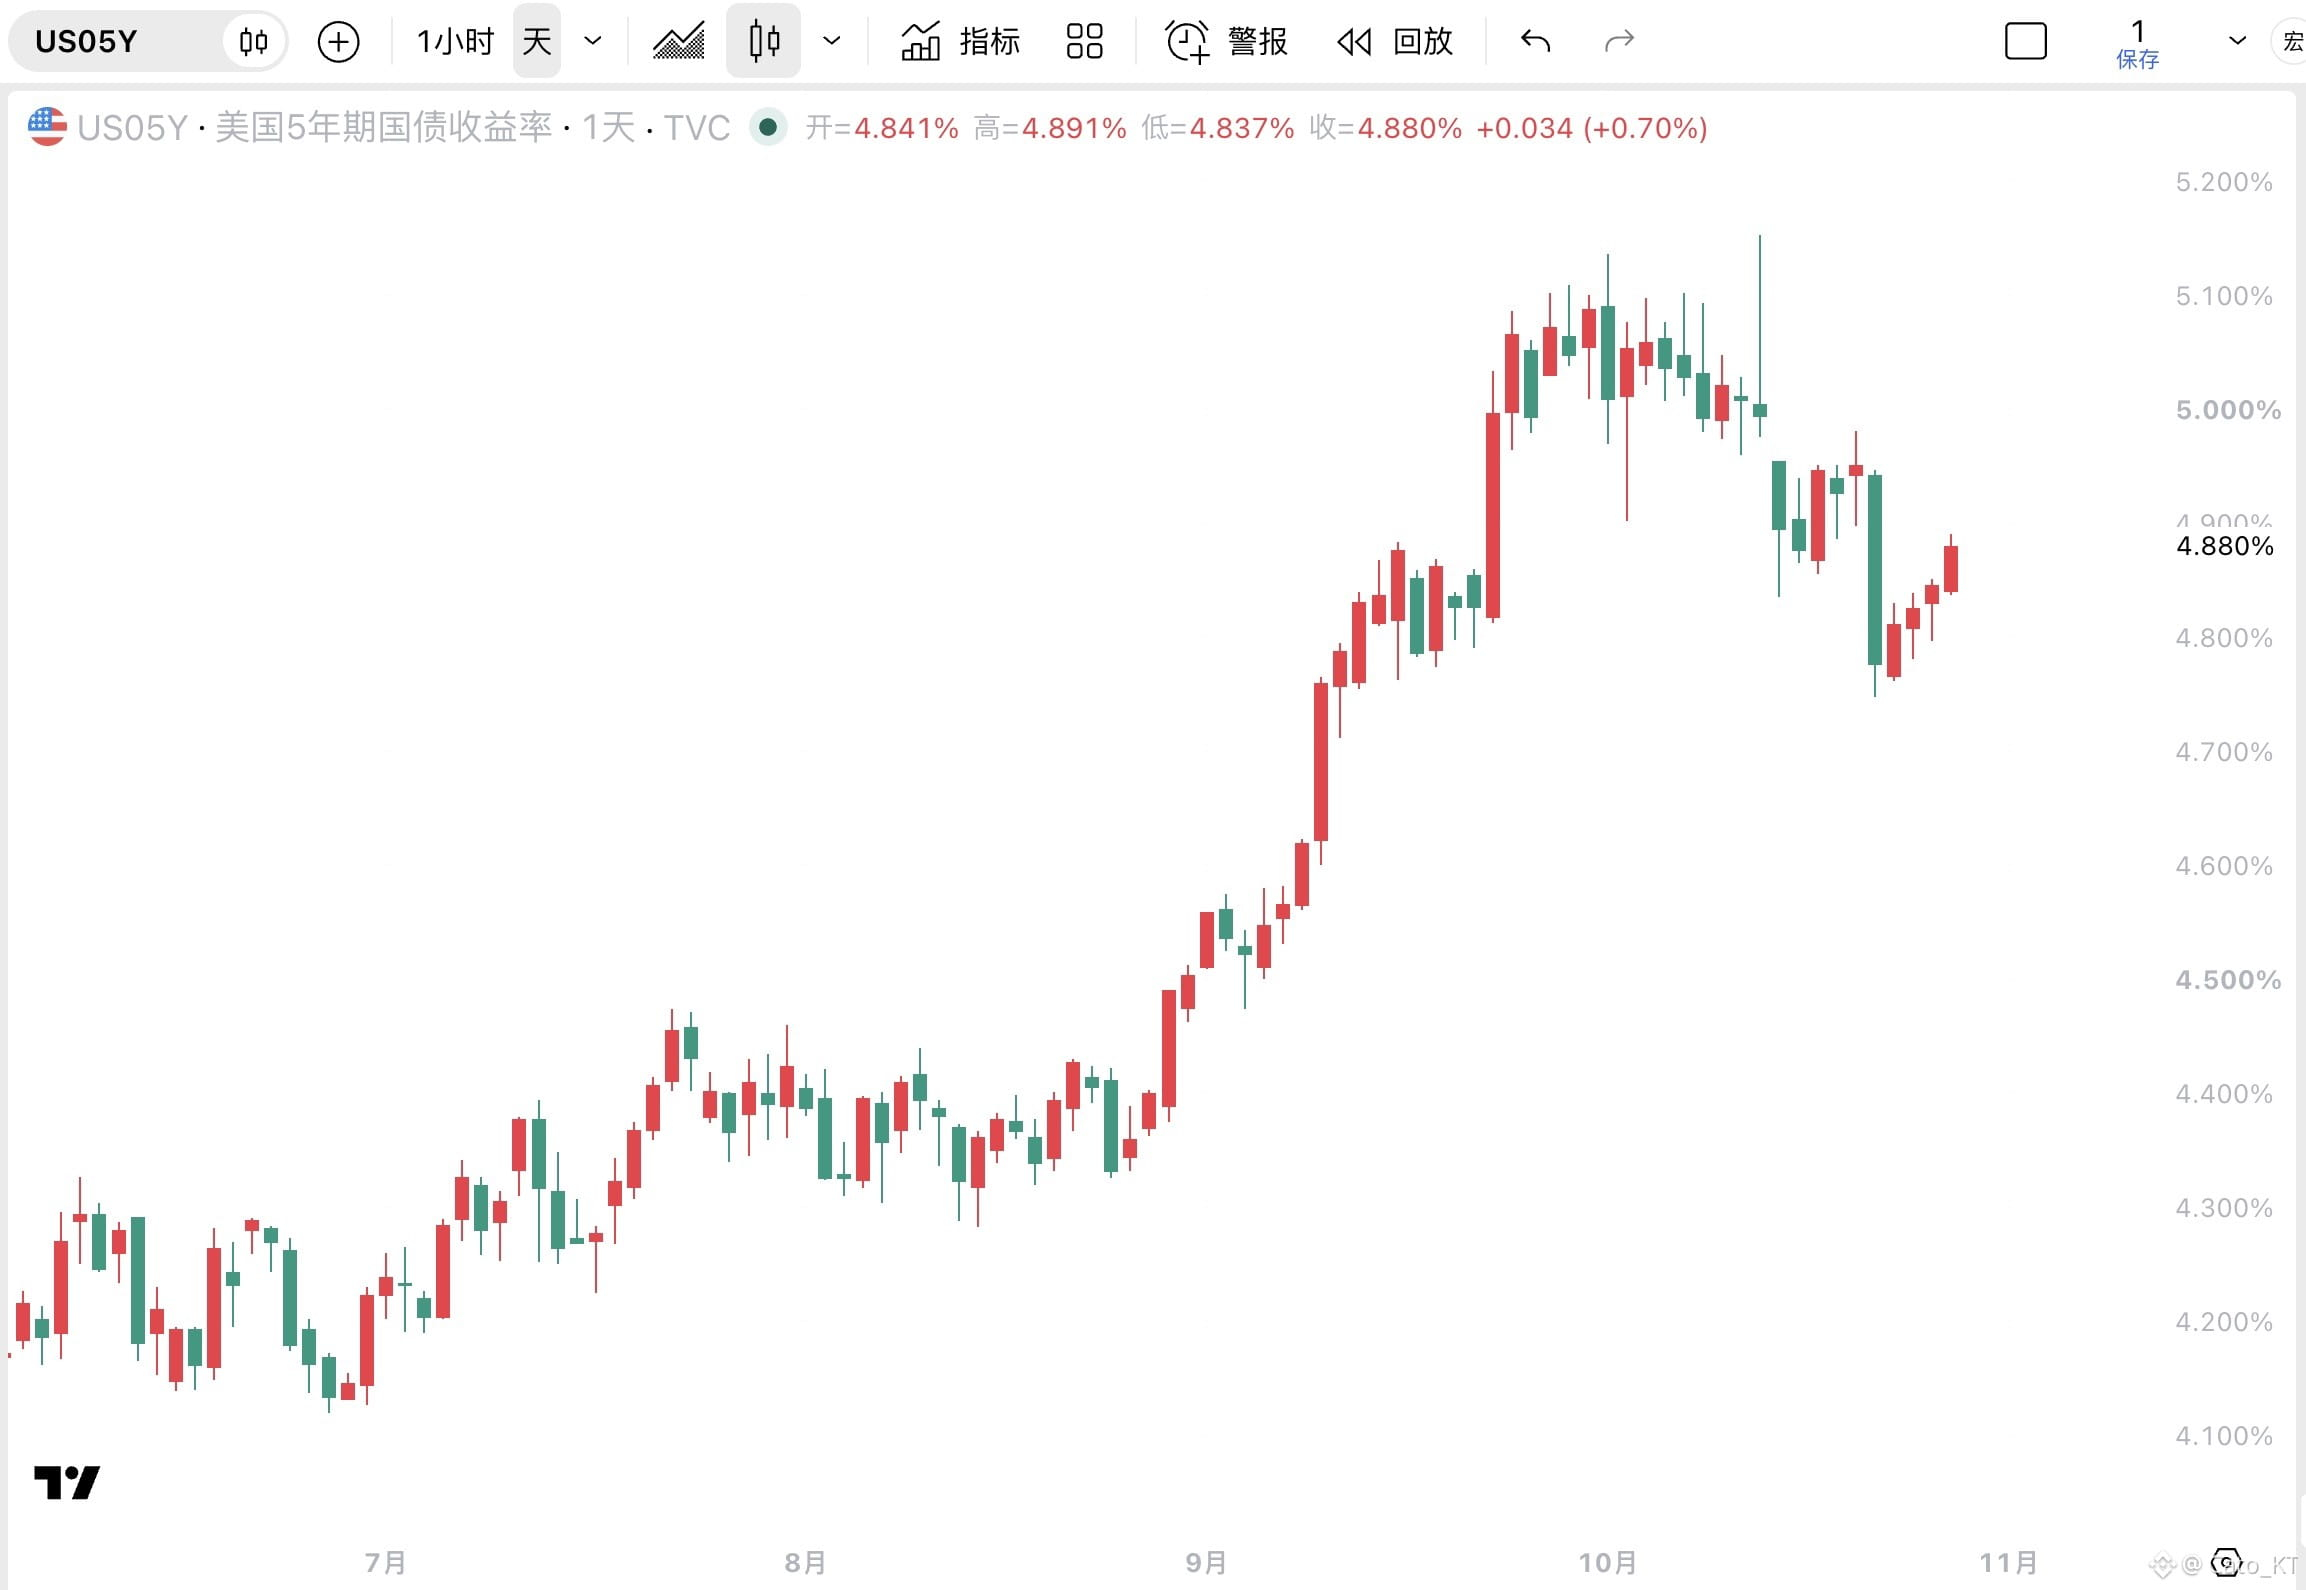
Aun así, la subasta de bonos a 5 años de esta semana fue bastante buena. En pocas palabras, tras su debilidad desde septiembre, la subasta de bonos a 5 años está volviendo gradualmente a la normalidad, aunque todavía no se ha llegado a una fase de «acaparamiento» de bonos. Es evidente que los rendimientos de la parte intermedia de la curva, cercanos al 5 %, ya han atraído algunas compras de dinero real, aunque los inversores claramente exigen rendimientos y una compensación por inflación más altos.
Esto supone un impulso marginal para los mercados de riesgo y una forma de aliviar las restricciones macroeconómicas. Si tenemos en cuenta los datos macroeconómicos de esta semana:
La lógica anterior era: Fed agresiva + PCE/PIB sobrecalentados + debilidad de la subasta de bonos a 5 años = riesgo de que los rendimientos del mercado de bonos sigan subiendo. Por ahora, la subasta de bonos a 5 años no ha sido débil, así que podemos dar por eliminado temporalmente un factor de riesgo. ¡#股票财报季