
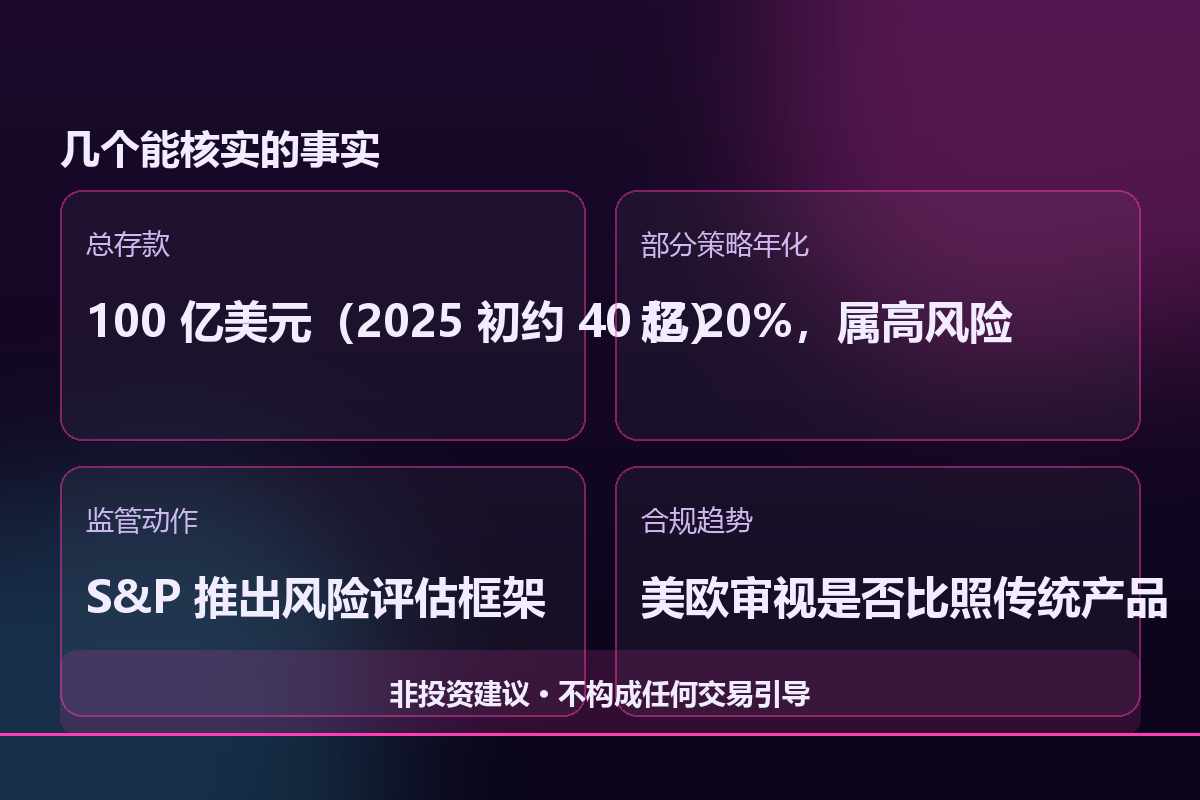
En la segunda mitad de 2026, los datos públicos decían que los depósitos totales de los tesoros de préstamo descentralizados habían superado los 30 mil millones de dólares (a principios de 2025 eran unos 10 mil millones). Algunas estrategias mostraban rendimientos anualizados de entre tres y veinte puntos, e incluso algunas superaban los veinte puntos. En cuanto se difundió la noticia, enseguida alguien preguntó: ¿se puede entrar? No te apresures; hoy vamos a desglosar, de una vez, las fuentes de esos rendimientos y los riesgos ocultos.
1. ¿De dónde vienen los rendimientos? Intereses más incentivos, sin seguro de depósitos$SOL
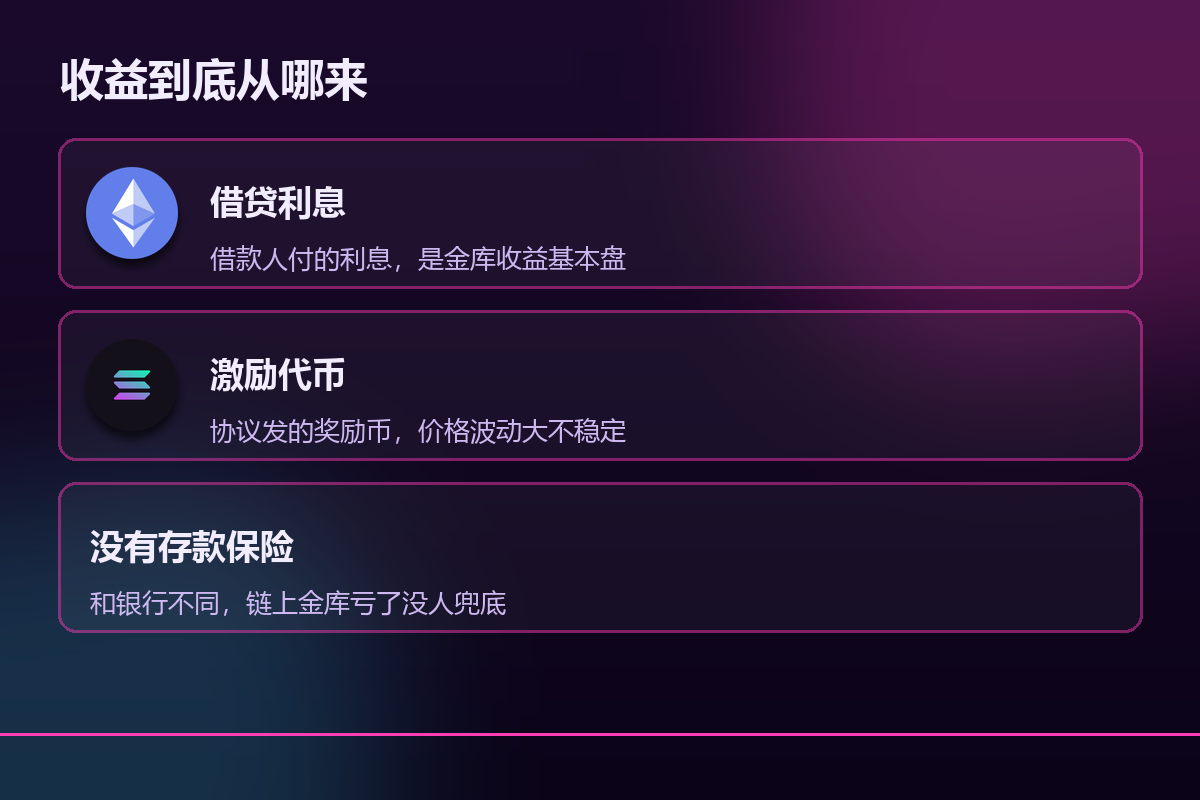
La rentabilidad del tesoro se divide en dos partes. Una es el interés que pagan los prestatarios; esa es la base y es relativamente estable. La otra son los tokens de incentivo emitidos por el protocolo, cuyo precio sigue al mercado y fluctúa mucho: hoy pueden subir veinte puntos, mañana quizá caer a cinco.
Lo más importante que debes recordar es esto: los fondos on-chain no cuentan con un seguro de depósitos como el de los bancos. Si un banco quiebra, hay una red de protección; si hackean un contrato on-chain, el dinero desaparece y nadie te indemniza. Equiparar una alta rentabilidad con la ausencia de riesgo es la primera trampa en la que suelen caer los principiantes.
Vaya, enseguida aparece alguien que mete todos sus ahorros en un fondo que promete un veinte por ciento de rendimiento anual. Si le preguntas qué hay detrás, no sabe responder. Y no es un caso aislado: en el sector hay muchísimos así.
Dos. Tres grandes riesgos, cada uno más difícil de detectar que el anterior
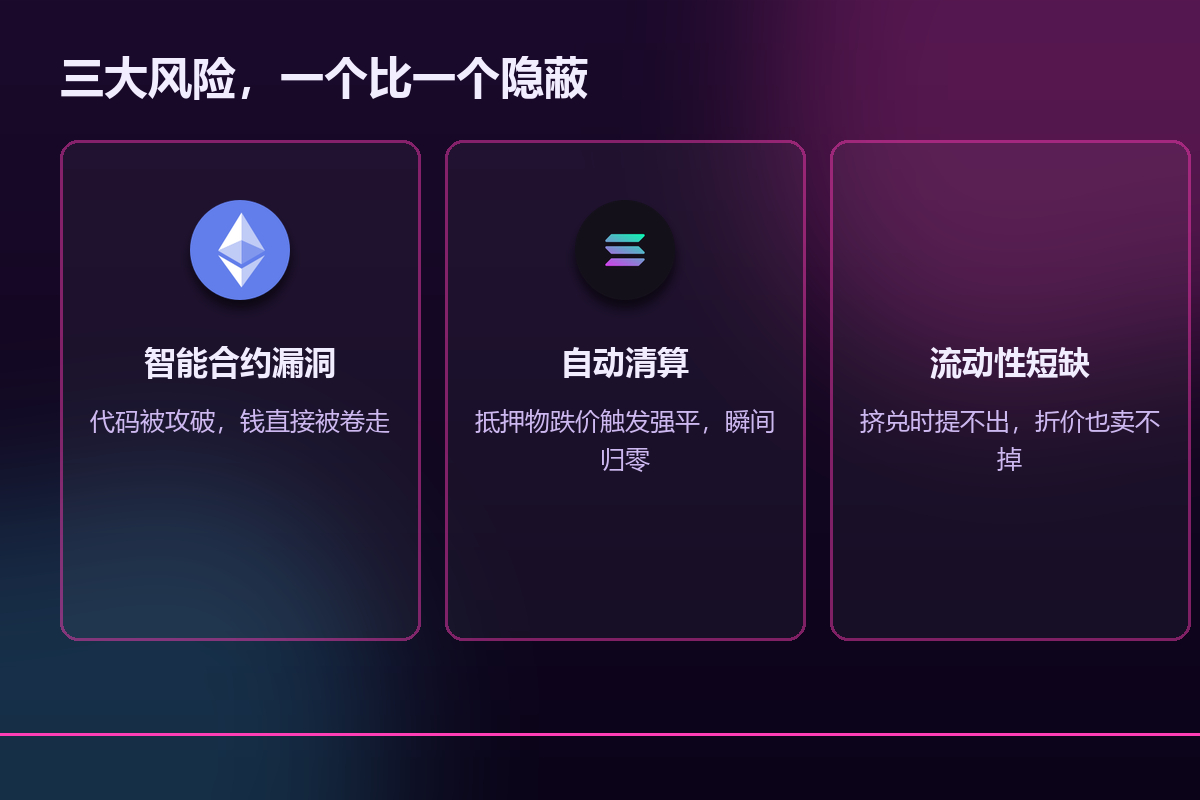
El primero son las vulnerabilidades de los contratos inteligentes. Un error en el código o un ataque pueden vaciar el fondo por completo; ya ha ocurrido. El segundo es la liquidación automática. Si la moneda que has puesto como garantía pierde valor y se activa el umbral de liquidación, tu posición puede quedar reducida a cero en un instante, sin tiempo siquiera para reaccionar. El tercero es la falta de liquidez. Si todos quieren retirar su dinero a la vez, puede que no haya suficientes monedas en el fondo; ni siquiera podrás venderlas con descuento. Cuanto más cunda el pánico, más difícil será retirar el dinero.
En los bancos tradicionales, estos tres tipos de riesgo están respaldados por licencias, seguros de depósitos y sistemas de liquidación. En el mundo on-chain, básicamente dependes de tu propio criterio. A los rendimientos que se ven suelen corresponderles costes que no se ven.
Algunas personas, por comodidad, también depositan el dinero que necesitan para vivir con el fin de ganar intereses. Si se produce una liquidación, se quedan incluso sin dinero para cubrir sus gastos inmediatos.
Tres. Por qué los reguladores empiezan a vigilarlo
Cuando la escala alcanza los treinta mil millones, los reguladores no pueden seguir haciendo como si no lo vieran. Según informaciones públicas, una agencia internacional de calificación ya ha creado un marco para evaluar los riesgos de este tipo de fondos, y en Estados Unidos y Europa también se debate si deberían regularse como los productos de inversión tradicionales. En otras palabras: antes avanzaban a toda velocidad por libre; ahora tendrán que someterse a las reglas.
Para la gente común, la señal es sencilla: cuanto más popular se vuelve algo, más importante es entender cómo genera ganancias y cómo puede generar pérdidas. Antes de que lleguen las reglas, traza primero tus propios límites de riesgo.$ETH
El auge de los préstamos DeFi responde a necesidades reales, pero también ha dejado al descubierto riesgos reales.
Lo anterior es una opinión personal, no constituye asesoramiento de inversión ni una invitación a realizar transacciones.#BitMine增持10452枚ETH #韩国考虑对加密交易所征教育税 #OCC敦促社区银行进军稳定币支付