De 5600 a 4000: ¿ha muerto el mercado alcista del oro?
La semana pasada cayó un 4% y perforó un nivel redondo. En toda la red no paraban de decir que «el oro está acabado». Pero, después de revisar los datos sobre las reservas de los bancos centrales, descubrí una verdad que pone los pelos de punta: los que están huyendo son los apalancados; los que están recogiendo oro no dicen ni pío.
Primero, lo que se ve a simple vista: desastroso, realmente desastroso.
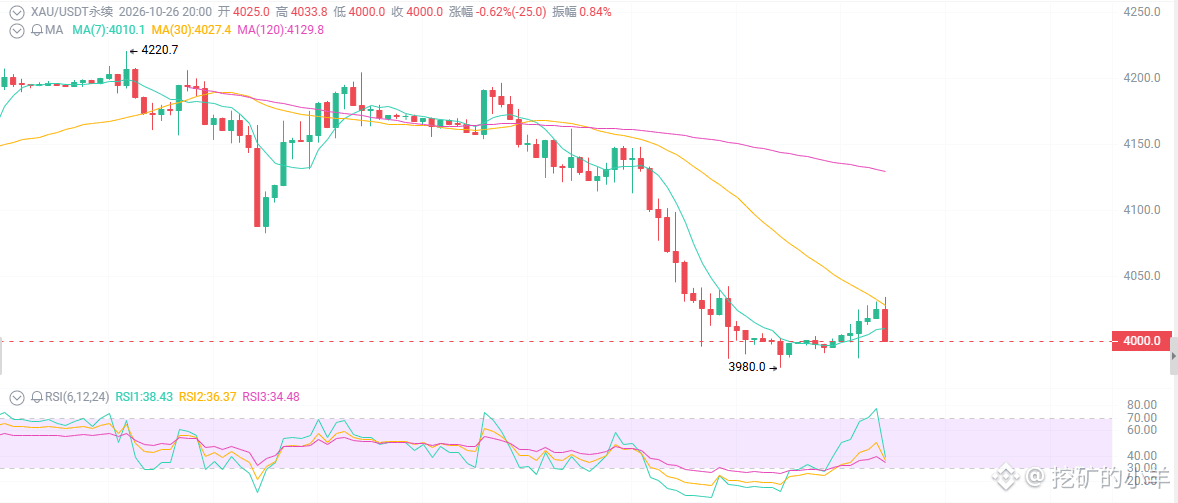
Desde el máximo de enero, en 5580, hasta 4000: se ha esfumado un 25%. La semana pasada registró la peor caída semanal desde junio; las medias móviles diarias están todas en configuración bajista: la de 20 días, en 4155; la de 50 días, en 4340. El precio está por debajo. El RSI cayó a 27-35: está sobrevendido, pero no hay divergencia alcista.
Todo el mundo dice que «el mercado alcista del oro ha terminado» y que «la desdolarización es un engaño».
¿Te lo creíste?
Primera cuestión: el oro no cae porque haya dejado de valer; cae porque los tipos de interés son demasiado altos.
El rendimiento de los bonos del Tesoro estadounidense a 10 años sigue cerca del 5%.
El coste de oportunidad de tener oro es disparatado: si pones tu dinero en bonos del Estado y cobras un 5% de interés sin riesgo, ¿por qué ibas a tener un metal que no genera intereses?
Además, el IPC de septiembre, del 3,7%, fue más alto de lo esperado; el IPP salió fuerte y los precios del petróleo siguen elevados. El mercado apuesta a que la probabilidad de una subida de tipos en diciembre alcanza el 75-80%. El dólar se fortalece y el oro está siendo aplastado.
No es que el oro no valga; es que «tener dinero en oro» sale demasiado caro.
En cuanto aflojen los tipos, será lo primero en despegar.
Segunda cuestión: mientras tú vendías con pérdidas, los bancos centrales compraban en silencio.
Los bancos centrales de mercados emergentes —China, India y Turquía— llevan todo el año aumentando sus reservas; ya superan las 1000 toneladas.
Compraron por encima de 4000 y ahora el precio está por debajo de 4000. ¿Han salido? No.
Las tenencias de ETF no aumentaron mucho durante la corrección. ¿Qué significa eso?
El dinero especulativo a corto plazo está huyendo; el capital de inversión a largo plazo está esperando.
Tercera cuestión: el análisis técnico ha llegado a la «zona donde se pone a prueba la fe», pero todavía no ha sonado el pistoletazo para comprar en mínimos.
Soporte fuerte: 3980-4000 (nivel redondo + concentración de mínimos recientes). Si lo rompe, atención a 3960-3940 (mínimo de julio); si también lo rompe, 3900.
Resistencia: 4040-4075 (antiguo soporte convertido en resistencia); después, 4100-4120. Entre 4150 y 4200 hay una zona de gran concentración de medias móviles.
Gráfico: dentro de un canal descendente, el precio rebotó tras barrer la liquidez por debajo. Pero, mientras no recupere las medias móviles clave, este movimiento es solo un rebote bajista, no un cambio de tendencia.
El lunes rebotó un 0,3-0,6%: es una recuperación tras la sobreventa; no te emociones.
Antes de la reunión del FOMC, cualquier rebote podría ser una trampa.