
Venezuela hoy, 24 de octubre de 2026, ya no está en caída libre. La economía sigue dependiendo del petróleo, marcada por la inflación y profundamente desigual, pero, tras años de contracción y emergencia, por fin hay motivos creíbles para hablar de reconstrucción y no de mera supervivencia.
Si vemos la inversión actual en el país como una torre de copas de champán, la lógica va de arriba abajo y está impulsada por el petróleo: los nuevos ingresos e inversiones en hidrocarburos primero reparan la situación fiscal y el sistema financiero; luego se extienden a contratistas, servicios públicos, construcción, proveedores de equipos y comercio, y finalmente llegan a los ingresos de los hogares. El champán no debe quedarse en la copa de arriba; la prueba de los próximos dos años será si llena todas las copas de abajo.
El punto de partida de Venezuela en 2026 respalda esa secuencia. La reforma de hidrocarburos de enero abrió las puertas a una mayor participación privada directa y mejoró las condiciones contractuales, fiscales y jurídicas, mientras que Chevron anunció planes para invertir más de US$7.000 millones en cinco años a través de sus empresas mixtas venezolanas, con el objetivo de más que duplicar su propia producción hasta unos 600.000 barriles diarios.
Este es un escenario base condicionado, no una garantía. Supone precios del petróleo favorables, licencias y contratos estables, una gestión creíble de PDVSA, mejoras de infraestructura y un marco tributario y laboral en general previsible. La propia Chevron señala que los cambios de políticas, sanciones, mercado y regulación implican riesgos importantes.
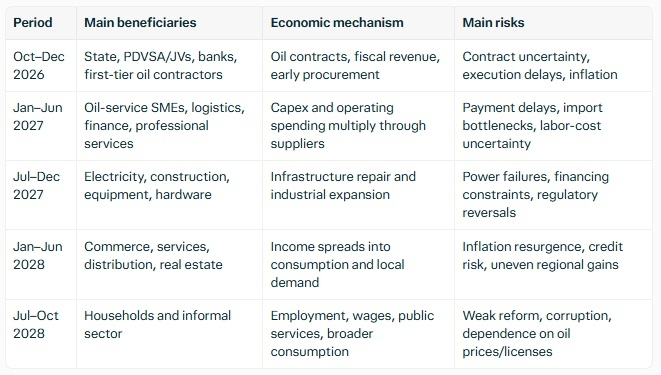
Etapa 0 — De octubre a diciembre de 2026: «Llenar la copa de arriba»
Quiénes se benefician primero: las cuentas del Estado venezolano, PDVSA y las empresas mixtas, los bancos que financian a los operadores y la primera oleada de empresas de servicios petroleros.
Las empresas de petróleo y gas convierten los nuevos acuerdos en contratos de compras, mantenimiento, perforación, reacondicionamiento de pozos, logística, seguridad, transporte e ingeniería. Las empresas mixtas de Chevron ya habían aumentado la producción un 15 % en lo que va del año hasta septiembre de 2026, y los nuevos acuerdos añadieron áreas y compromisos de inversión.
El Estado comienza a recibir ingresos más previsibles mediante regalías, impuestos, dividendos e ingresos relacionados con las exportaciones. La reforma de la Ley de Hidrocarburos de 2026 creó los Contratos de Participación Productiva, que otorgan a los operadores privados mayor responsabilidad operativa y financiera y, a la vez, simplifican algunos mecanismos fiscales.
La modernización del SENIAT es importante en esta etapa: la digitalización, la interoperabilidad con SUDEBAN y SAREN, la eliminación de algunos requisitos de documentación física y la vigencia indefinida del RIF reducen las trabas para empresas formales, importadores y contratistas.
Las condiciones laborales siguen siendo restrictivas: las protecciones de inamovilidad laboral rigen hasta diciembre de 2026 y los empleadores aún deben hacer aportes parafiscales, incluidos el SSO, el FAOV, el INCES y una contribución a las pensiones equivalente al 9 % de los salarios y bonificaciones.
Señal visible: más depósitos bancarios y actividad crediticia entre las empresas de servicios petroleros; mayor capacidad de gasto público; primeras contrataciones en oficios técnicos; mayor regularidad en los pagos de los grandes operadores.
Etapa 1 — De enero a junio de 2027: se expanden los contratistas y el financiamiento
Quiénes se benefician después: pymes de servicios petroleros, empresas de transporte, campamentos y servicios de alimentación, compañías de mantenimiento, agentes de aduanas, aseguradoras, firmas jurídicas y contables y bancos regionales.
Los contratos pasan de la planificación a la ejecución. Aumentan los pedidos de equipos, repuestos, insumos de perforación, válvulas, tuberías, productos químicos, generadores, camiones y servicios especializados. El programa de Chevron, por sí solo, está diseñado para ampliar la producción durante cinco años, lo que exige una cadena de suministro local sostenida.
Los bancos empiezan a observar mejores garantías, depósitos y capacidad de pago entre los contratistas. El crédito podría seguir siendo limitado, pero deberían mejorar la financiación del comercio, las líneas de capital de trabajo y el arrendamiento de equipos antes de que se generalice el crédito al consumo.
La facturación electrónica y la digitalización aduanera del SENIAT pueden reducir los costos de cumplimiento para las pymes, sobre todo si la aplicación móvil de facturación electrónica anunciada disminuye la necesidad de costosas impresoras fiscales.
La reforma laboral se convierte en una variable clave. Las autoridades habían anunciado una revisión de la jornada laboral, las vacaciones, las pensiones y la sostenibilidad de la seguridad social, mientras que los grupos empresariales impulsaban la flexibilización laboral y los incentivos fiscales antes de fines de 2026.
Señal visible: más contrataciones formales en Zulia, Monagas, Anzoátegui y Carabobo; mejores pagos de los clientes petroleros; aumento de las importaciones de insumos industriales; primeros indicios de recuperación de la hotelería, el transporte y los servicios de alimentación cerca de los centros petroleros.
Etapa 2 — De julio a diciembre de 2027: electricidad, construcción y equipos
Quiénes se benefician después: empresas del sector eléctrico, constructoras, proveedores de cemento y acero, ferreterías, importadores de equipos, empresas de mantenimiento industrial y servicios inmobiliarios.
El aumento de la actividad petrolera deja al descubierto los cuellos de botella en electricidad, puertos, carreteras, agua y vivienda. Esto genera demanda pública y privada de generación y transmisión eléctrica, transformadores, cables, materiales de construcción y servicios de ingeniería. La labor legislativa sobre la Ley de Electricidad ya figuraba en la agenda de reformas de 2026.
La construcción repunta con cierto retraso: primero, los proyectos industriales y logísticos; después, las viviendas para trabajadores, oficinas, almacenes y la renovación de locales comerciales. La revisión de los activos estatales por parte del Gobierno y el debate sobre las reformas de vivienda podrían liberar tierras y propiedades para darles un uso más productivo.
El sector de equipos y ferretería experimenta un repunte claro porque los contratistas y las pymes compran herramientas, equipos de seguridad, materiales eléctricos, bombas, compresores, generadores y vehículos antes de que los consumidores aumenten significativamente sus compras discrecionales.
Si la reforma laboral aclara las normas de contratación, las horas extra, la exposición a indemnizaciones por despido y la subcontratación, las empresas podrán planificar las nóminas con menos incertidumbre. Pero si la reforma mantiene protecciones rígidas sin medidas compensatorias de productividad, las empresas podrían preferir soluciones temporales, externalizadas o de uso intensivo de capital.
Señal visible: más permisos de construcción, mayores importaciones de materiales eléctricos y de construcción, aumento de la demanda industrial de electricidad y mayores ventas en distribuidores de ferretería y equipos.
Etapa 3 — De enero a junio de 2028: se amplían el comercio y los servicios
Quiénes se benefician después: distribuidores mayoristas, minoristas, restaurantes, farmacias, escuelas, servicios de salud, telecomunicaciones, turismo y servicios profesionales locales.
Para entonces, los salarios y los ingresos por compras se habrán extendido más allá del corredor petrolero. Los trabajadores petroleros, contratistas, empleados de la construcción y proveedores del sector público gastarán más en alimentos, ropa, electrodomésticos, transporte, educación, salud y ocio.
El comercio se formaliza más porque la facturación simplificada y los trámites digitales del SENIAT reducen el costo relativo de operar formalmente; la herramienta de facturación móvil anunciada es especialmente relevante para los pequeños comerciantes.
Los bancos amplían el crédito, que pasa de financiar empresas y comercio a incluir hipotecas, préstamos para automóviles, tarjetas de crédito y capital de trabajo para pymes, aunque solo si la inflación y el comportamiento de pago se mantienen bajo control.
La torre de champán ya tiene varias capas: los ingresos petroleros del Estado se han convertido en salarios, pagos a proveedores, ingresos fiscales, depósitos bancarios y ventas minoristas.
Señal visible: mayor afluencia de público en zonas comerciales, más importaciones de bienes de consumo, mayor demanda de alquileres de vivienda y crecimiento del empleo en servicios, no solo en puestos técnicos del sector petrolero.
Etapa 4 — De julio a octubre de 2028: recuperación de los hogares
Quiénes se benefician al final: los hogares comunes, especialmente aquellos vinculados directa o indirectamente al empleo formal.
A fines de 2028, el efecto llegará a las personas en forma de más empleos, mayores ingresos reales, mejor acceso a dólares o a servicios bancarios formales, mejores servicios públicos y mayor disponibilidad de bienes.
La mejora será desigual. Los estados productores de petróleo, las principales ciudades, los corredores logísticos y las pymes formales deberían notarla primero; las zonas rurales y los trabajadores informales se quedarán rezagados, a menos que también mejoren las transferencias públicas, la agricultura y la infraestructura local.
La reforma laboral y del sistema de pensiones determinará cuán inclusiva será la etapa final. Una reforma que eleve los salarios formales sin disparar los costos laborales podría ampliar el consumo; una que aumente considerablemente los costos no salariales podría frenar la contratación y empujar de nuevo la actividad hacia la informalidad.
La prueba más importante será si el Estado usa los ingresos petroleros adicionales para eliminar cuellos de botella —en electricidad, puertos, carreteras, agua, salud y educación— en lugar de limitarse a aumentar el gasto corriente.
Señal visible: más empleos formales, mayores ventas minoristas fuera de las zonas petroleras, mayor acceso a servicios bancarios, mejor disponibilidad de bienes importados y una recuperación gradual de los salarios reales.
Qué pueden cambiar el SENIAT y la reforma laboral
El SENIAT puede acelerar el efecto en cadena si sigue reduciendo el papeleo, digitalizando las aduanas y la facturación, y haciendo asequible el cumplimiento para las pymes. Las medidas de 2026 —la eliminación de la homologación de software, la simplificación del RIF, la reducción de la documentación física y la futura facturación electrónica móvil— apuntan en esa dirección.
La reforma laboral puede amplificar o frenar las etapas finales. El marco actual de Venezuela es muy protector, con normas de inamovilidad laboral hasta diciembre de 2026 y aportes patronales considerables; las reformas anunciadas abordan la jornada laboral, las vacaciones, las pensiones y el financiamiento de la seguridad social. Un resultado equilibrado permitiría formalizar más empleos, dar previsibilidad a la contratación y financiar las pensiones sin que los costos laborales de las pymes se vuelvan prohibitivos.
En resumen: de octubre de 2026 a fines de 2027 debería observarse una recuperación industrial y fiscal; en 2028, esta debería hacerse visible en el comercio, el crédito, los servicios y el bienestar de los hogares. El proceso es real, pero su velocidad depende menos de la forma de la torre de champán que de que el flujo llegue efectivamente a cada «copa»: contratos pagados a tiempo, electricidad disponible, bancos que otorguen préstamos, impuestos previsibles y normas laborales que permitan invertir.