
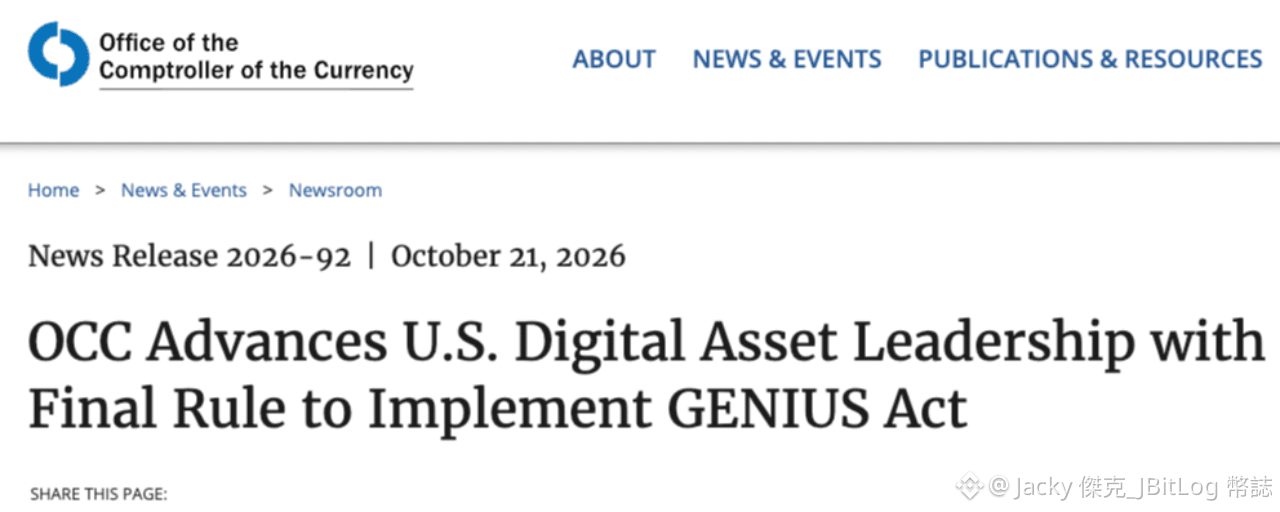
El 21 de octubre, hora de Estados Unidos, la Oficina del Contralor de la Moneda (OCC), responsable de supervisar los bancos nacionales, publicó la normativa definitiva para aplicar la (Ley de stablecoins GENIUS).
Como esta ley ya prohíbe que los «emisores» de stablecoins paguen intereses directamente a sus titulares, lo que debemos observar es si plataformas de terceros, como los «exchanges», todavía pueden ofrecerlos.
El borrador de febrero de este año decía que ciertos acuerdos entre emisores y terceros «podrían ser ilegales». Pero esa disposición se eliminó de la versión definitiva.
En pocas palabras, plataformas como Coinbase, un exchange estadounidense, ya no serán consideradas directamente ilegales por ofrecer «recompensas» a los usuarios en stablecoins. A partir de ahora, la OCC evaluará cada caso por separado.
Pero ese mismo día, Rob Nichols, director ejecutivo de la Asociación de Banqueros de Estados Unidos, emitió un comunicado en el que criticó la norma y afirmó que contradecía la «clara intención del Congreso de proteger los préstamos locales» y amenazaba los fondos que los bancos utilizan para conceder préstamos.
Por lo que parece, los bancos están protegiendo a toda la economía.
Pero ¿es realmente así?
◆◆◆
La cifra que más suelen citar los bancos es una estimación de la Asociación de Banqueros Comunitarios Independientes de Estados Unidos (ICBA): si se permitiera que las stablecoins generaran intereses, los préstamos de los bancos comunitarios (pequeños bancos locales de Estados Unidos) caerían en 850.000 millones de dólares, unos 27,5 billones de dólares taiwaneses.
Sin embargo, en abril de este año, el Consejo de Asesores Económicos de la Casa Blanca hizo un cálculo desde otra perspectiva y descubrió que, incluso si se prohibieran por completo los intereses, los préstamos de los bancos comunitarios solo aumentarían en 500 millones de dólares, unos 16.200 millones de dólares taiwaneses: una cifra aproximadamente 1.700 veces menor que la de la ICBA. En conjunto, los préstamos de todos los bancos de Estados Unidos solo aumentarían un 0,02%.
Entonces, ¿qué es lo que realmente preocupa a los bancos?
Cuando dejas el dinero en una cuenta bancaria a la vista, el banco solo tiene que pagarte un poco de interés y puede volver a prestarlo para ganar con la diferencia. Pero, si se permiten los rendimientos de las stablecoins, tendrás otra opción y, en ese caso, los bancos tendrán que ofrecerte más intereses para que mantengas allí tu dinero.
Pero ten en cuenta que los rendimientos de las stablecoins emitidas por plataformas de intercambio no son depósitos. Por eso, si la plataforma tiene problemas, no hay un seguro de depósitos que te indemnice.
La Ley de Servicios de Activos Virtuales de Taiwán, aprobada en tercera lectura el 30 de junio, también especifica, al igual que la de Estados Unidos, que los emisores de stablecoins no pueden pagar intereses. En cuanto a si las cuentas a la vista en stablecoins de las plataformas de intercambio podrán seguir operando, habrá que esperar a lo que disponga la normativa secundaria que la Comisión de Supervisión Financiera publique, como muy pronto, en el primer trimestre del próximo año.
Si dependiera de ti, ¿cambiarías tu dinero por U para obtener más intereses o preferirías dejarlo tranquilamente en el banco?
¡Cuéntame qué opinas!
⚠️ El contenido anterior es solo informativo y no constituye asesoramiento de inversión.