

Al final de la entrega anterior escribí que en la siguiente haría tres cosas: añadir un buffer y un stop-loss a la señal combinada, ejecutar el período de validación y luego hacer un walk-forward.
Esta vez no seguí ese orden.
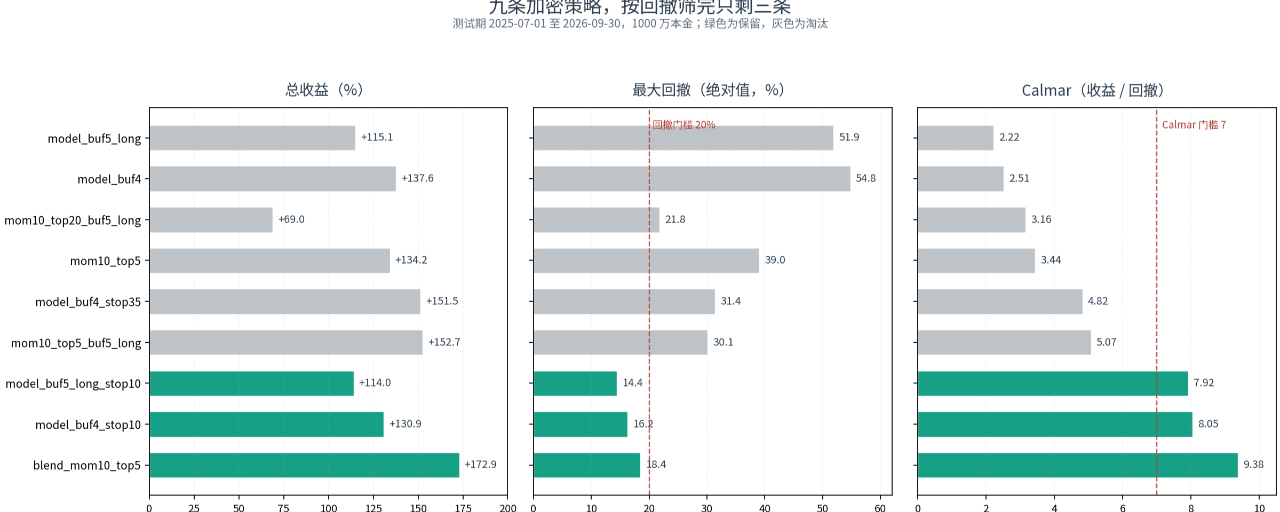
Después de actualizar los datos hasta el 21 de octubre, primero ejecuté las nueve estrategias juntas en la nueva ventana de evaluación futura y volví a ordenar la estructura de las caídas durante el período de prueba. La decisión tras terminar fue esta: de las nueve, solo conservar tres; eliminar las otras seis junto con sus archivos de estrategia y resultados de backtest.
Las seis eliminadas no eran perdedoras. Cinco obtuvieron rendimientos superiores al +115 % durante el período de prueba, y la mejor llegó al +152,67 %. Pero sus caídas máximas oscilaron entre el -21,8 % y el -54,8 %, y el tiempo más largo bajo el agua fue de 232 días de negociación. Una curva así se puede aceptar en un backtest, pero en una cuenta real la mayoría no aguantaría hasta recuperar el capital.
Por eso, esta vez empezamos por simplificar. A continuación explicaré cuatro cosas: por qué cambié el plan, qué criterios usé para descartar estrategias, qué quedó después y qué problema sigue sin resolverse.
I. Por qué cambié primero el plan de la entrega anterior
La entrega anterior fue un «catálogo de nueve estrategias reproducible con un clic»: nueve archivos de estrategia, seis archivos de señales y un notebook; las nueve se verificaron una por una. El objetivo entonces era que los números fueran fiables, no decidir qué estrategia debía usarse.
El problema está precisamente ahí. El catálogo presenta las nueve estrategias juntas, por lo que es fácil que los lectores entiendan que las nueve son candidatas. En realidad, algunas tienen caídas en torno al -50% y la curva de capital pasó medio año sin alcanzar un nuevo máximo. Seguían en el catálogo porque la tarea de entonces era reproducir los resultados, no seleccionar estrategias.
Seguir añadiendo un stop a la combinación y hacer walk-forward en estas condiciones equivaldría a seguir incorporando funciones a estrategias que no sirven. Cuantas más funciones añadamos, más difícil será distinguir si el problema está en las señales, en el control del riesgo o en la ejecución.
También hubo un cambio en los datos. Ya están disponibles los datos del 1 al 21 de octubre. Es el primer periodo posterior al periodo de prueba que no intervino en ninguna selección. Aunque solo son 21 días, bastan para hacer una primera revisión.
El orden cambió entonces: primero filtrar según la estructura de riesgo del periodo de prueba y reducir las estrategias a tres; después hacer una validación prospectiva con octubre; y solo entonces retomar la incorporación de un stop a la combinación y el walk-forward. El número de estrategias mantenidas pasó de nueve a tres, y el trabajo posterior será más rápido.
Esta vez tampoco ejecuté el periodo de validación. VALID participó en la parada temprana del modelo, así que solo puede considerarse parcialmente dentro de muestra; como muestra limpia, es peor que estos 21 días de octubre. Cuando se resuelva el problema de ejecución de stop10, añadiré tanto el periodo de validación como el walk-forward.
II. Dos formas de calcular el Calmar: primero, aclaremos cuál usamos
En la entrega anterior, el Calmar de la combinación era 7.49; en la tabla de selección de esta entrega aparece como 9.38. Son dos valores para la misma estrategia; expliquemos la diferencia.
Ambos son correctos, pero se calculan de forma distinta. El 7.49 es anualizado: se anualiza el rendimiento total de los 457 días usando 365/457 y luego se divide por la caída máxima. El 9.38 corresponde al periodo completo: se divide directamente el rendimiento total de los 457 días por la caída máxima. Como el periodo de prueba dura más de un año, al anualizar se reduce el numerador y, por eso, el 7.49 es menor que el 9.38.
Los umbrales de esta entrega usan el cálculo para el periodo completo; por eso, el 9.38 se compara con el umbral de 7. Las tres estrategias conservadas tienen valores anualizados de 7.49, 6.43 y 6.33, respectivamente.
Cuando veas un Calmar, pregunta primero qué método de cálculo se usó. Si se comparan valores calculados de formas distintas, las estrategias pueden quedar mal ordenadas.
III. Cuatro umbrales: primero la caída y después el rendimiento
La selección solo considera el periodo de prueba: del 1 de julio de 2025 al 30 de septiembre de 2026, 457 días, con un capital inicial de 10 millones. Los cuatro umbrales son:
- Caída máxima no superior al 20%
- Calmar (rendimiento total del periodo dividido por la caída máxima) no inferior a 7
- Índice Ulcer no superior a 8
- No más de 110 días de negociación bajo el agua
¿Por qué estos cuatro criterios? La caída determina si se puede mantener una estrategia; el Calmar evalúa conjuntamente el rendimiento y la caída; el Ulcer no solo considera la caída más profunda, sino también cuánto dura y cuántas veces se repite; y los días bajo el agua son lo más intuitivo: indican cuántos días tarda la cuenta en recuperarse después de caer desde un máximo. Los cuatro indicadores responden a la misma pregunta: ¿puede alguien soportar esta curva?
El ranking por rendimiento no forma parte de los umbrales. La razón es sencilla: una estrategia con un rendimiento alto pero una caída del -50% normalmente no sobrevive en la operativa real hasta que ese rendimiento se materialice.
Los datos de octubre no participan en la selección. Solo hay 21 días, y elegir estrategias con ellos sería como hacer que el árbitro también compita. Octubre solo se usa para validar, no para seleccionar.
Hay que decir algo con honestidad: fijé estos cuatro umbrales después de ver los resultados de las nueve estrategias. Son criterios definidos a posteriori, no reglas establecidas de antemano. Me ayudan a tomar decisiones coherentes, pero no constituyen una prueba en sentido estadístico.
IV. Resultados de las nueve estrategias
Ordenadas de mayor a menor Calmar:
| Estrategia | Rendimiento | Caída máxima | Calmar | Sharpe | Ulcer | Días bajo el agua | Conclusión |
|---|---:|---:|---:|---:|---:|---:|---|
| Combinación top5 | +172.93% | -18.44% | 9.38 | 2.076 | 7.59 | 107 | Conservar |
| Modelo buf4 stop10 | +130.86% | -16.25% | 8.05 | 1.906 | 6.10 | 96 | Conservar |
| Modelo long buf5 stop10 | +114.01% | -14.39% | 7.92 | 1.846 | 4.84 | 75 | Conservar |
| mom10 top5 long buf5 | +152.67% | -30.13% | 5.07 | 1.577 | 13.48 | 171 | Descartar |
| Modelo buf4 stop35 | +151.47% | -31.42% | 4.82 | 1.635 | 11.90 | 123 | Descartar |
| mom10 top5 | +134.22% | -39.03% | 3.44 | 1.385 | 13.93 | 171 | Descartar |
| mom10 top20 long buf5 | +68.98% | -21.81% | 3.16 | 1.563 | 6.92 | 109 | Descartar |
| Modelo buf4 | +137.55% | -54.80% | 2.51 | 1.368 | 22.31 | 219 | Descartar |
| Modelo long buf5 | +115.08% | -51.89% | 2.22 | 1.174 | 25.96 | 232 | Descartar |
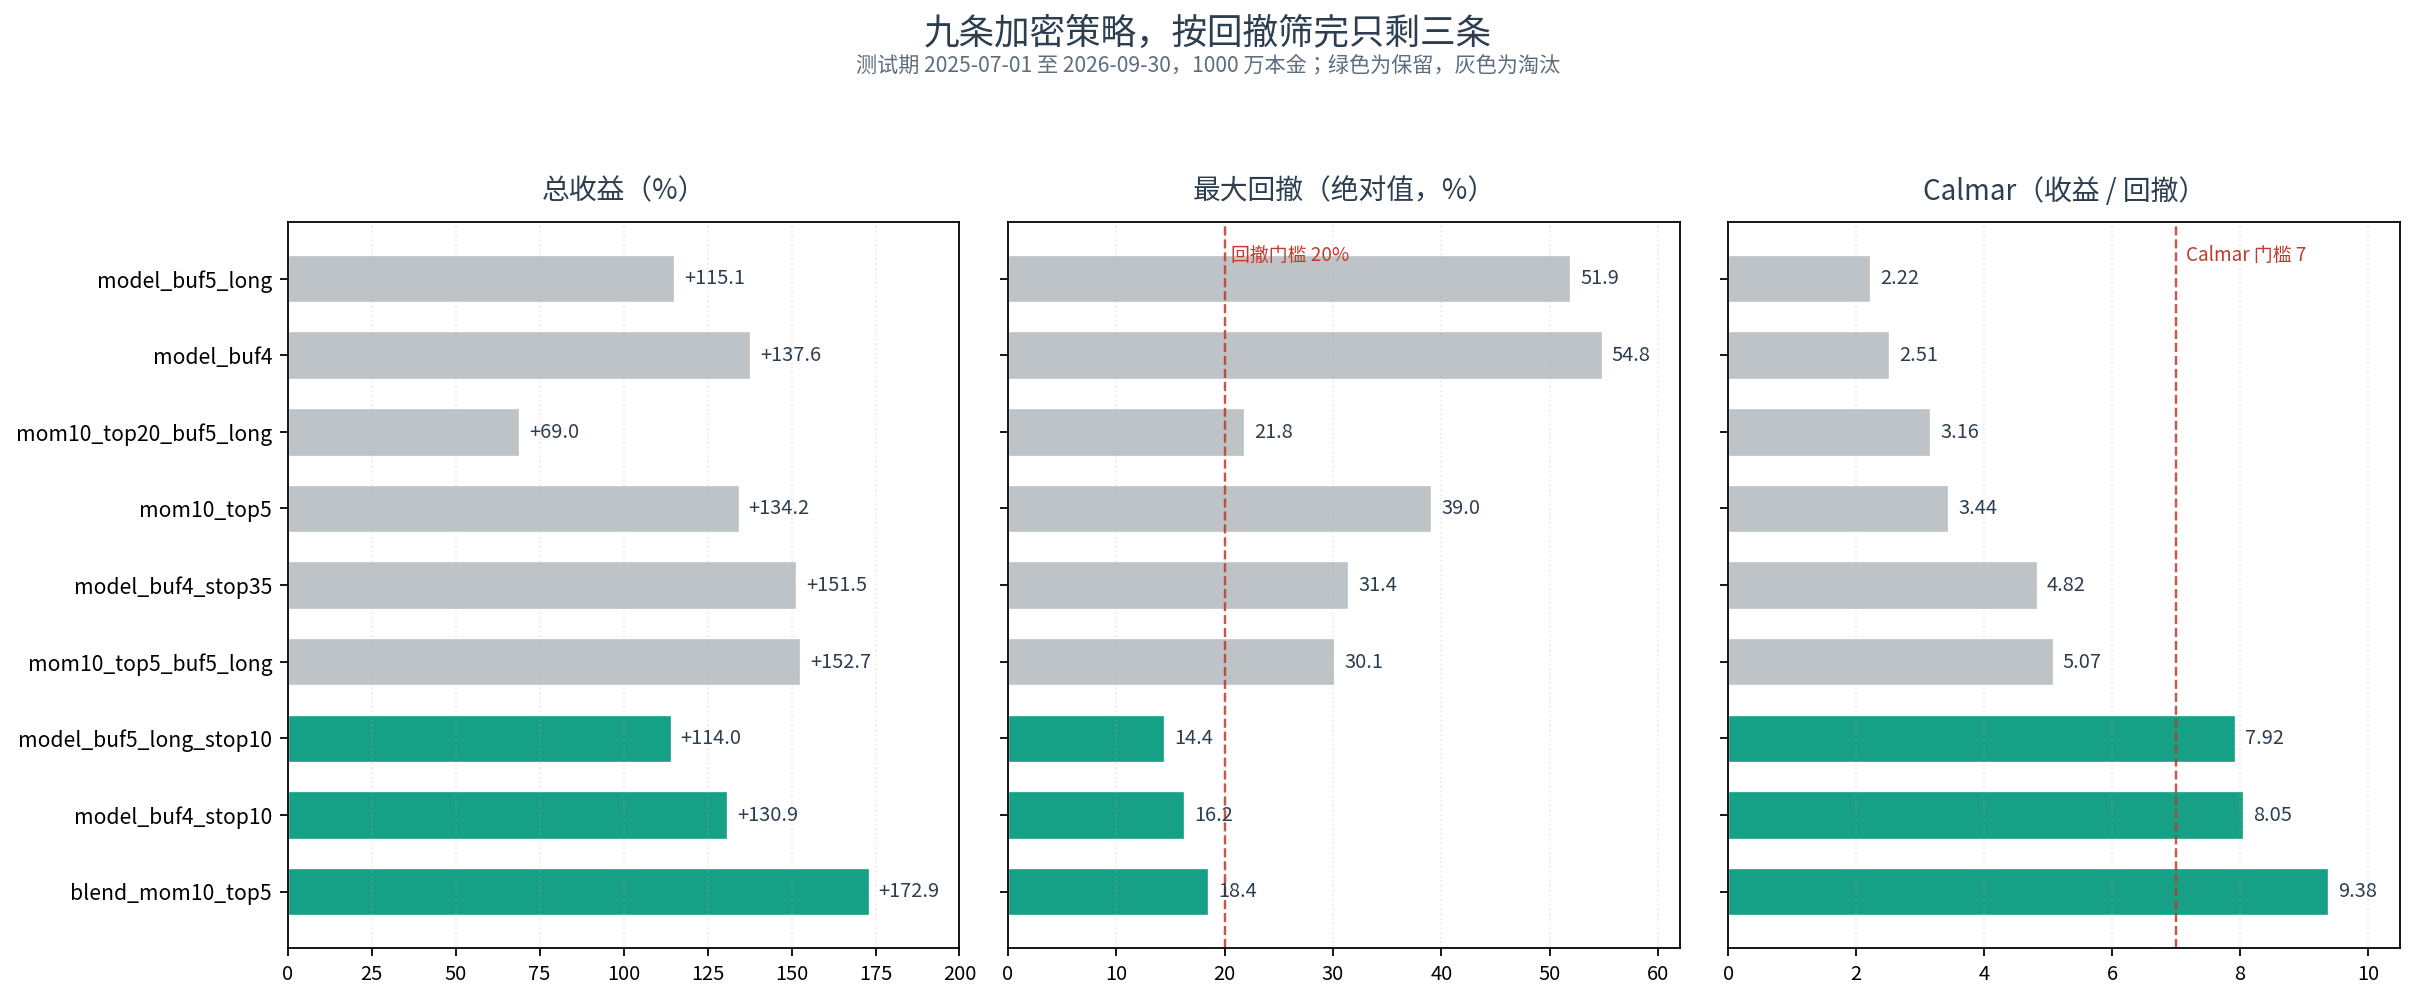
Figura 1: Rendimiento a la izquierda, caída máxima en el centro y Calmar a la derecha. Verde = conservar; gris = descartar. Las líneas discontinuas marcan los umbrales de caída del 20% y Calmar de 7.
La separación es clara. Las tres estrategias conservadas tienen un Calmar superior a 7.9, un Ulcer no mayor que 7.6 y no pasan más de 107 días bajo el agua. De las seis descartadas, el Calmar más alto es 5.07 y el Ulcer más bajo, 6.92.
Fíjate en mom10 top20. Su caída es del -21.81%, apenas 1.8 puntos porcentuales por encima del umbral; el Ulcer es 6.92, por debajo de 8; y pasó 109 días bajo el agua, justo por debajo de 110. Si miramos solo estos tres indicadores, no está lejos de cumplir. Pero su Calmar es de apenas 3.16: el rendimiento se diluye demasiado y la estrategia no supera el filtro.
V. Por qué se descartaron seis estrategias
Veámoslas una por una.
Modelo buf4, +137.55%, caída del -54.80%. Esta versión combina señales del modelo con buffer4 en ambos lados. El buffer hizo que el rendimiento pasara de negativo a +137%, pero la caída sigue siendo del -54.80%; cambiar el nivel del buffer apenas modifica la caída. Esta estrategia demuestra mejor que ninguna otra que el buffer no basta por sí solo como control de riesgo: mejora la rotación y la estabilidad del ranking, pero no contiene las pérdidas extremas.
Modelo long buf5, +115.08%, caída del -51.89%. Al fijar el buffer de las posiciones largas en 5 y no añadir buffer a las cortas, la caída solo pasa del -54.80% al -51.89%. Su Ulcer es 25.96 y pasó 232 días bajo el agua; ambos son los peores valores de las nueve estrategias.
Modelo buf4 stop35, +151.47%, caída del -31.42%. Es la tercera en rendimiento, así que a primera vista debería conservarse. Pero su caída supera el 30%, su Calmar es 4.82 y pasó 123 días bajo el agua. Un stop del 35% por moneda es demasiado holgado para la volatilidad de las criptomonedas: cuando se activa, ya se ha perdido mucho.
mom10 top5 long buf5, +152.67%, caída del -30.13%. Es la segunda estrategia con mayor rendimiento de las nueve y la de mayor rendimiento entre las seis descartadas. El problema es el mismo: una caída del 30% y 171 días bajo el agua. Aunque ocupe el segundo lugar por rendimiento, no supera el filtro de caída.
mom10 top5, +134.22%, caída del -39.03%. Es una estrategia top5 de puro momentum, sin buffer ni stop. El factor de momentum ya tiene una cola pesada; la peor pérdida en un solo día fue del -13.10%.
mom10 top20 long buf5, +68.98%, caída del -21.81%. Es la estrategia con la caída menos profunda de las seis descartadas. Pero su Calmar es de apenas 3.16 y el rendimiento se diluye a la mitad al repartirlo. Demuestra otra cosa: repartir la posición no mejora la estrategia, solo la hace más pequeña.
VI. Tres conclusiones que vale la pena recordar
Primero: el stop es la principal palanca para controlar las caídas; el buffer no.
Tomamos la misma familia de señales del modelo, fijamos primero un buffer simétrico de 4 y comparamos tres variantes. Sin añadir nada: +137.55%, caída del -54.80%. Con un stop del 35% por moneda: +151.47%, caída del -31.42%. Con un stop del 10% por moneda: +130.86%, caída del -16.25%. Luego cambiamos el buffer a 5 para las posiciones largas y 0 para las cortas, sin añadir stop: la caída fue del -51.89%, casi sin cambios.
Al poner las cuatro curvas juntas, la conclusión es inequívoca. Si queremos reducir las caídas, primero hay que añadir un stop; el buffer se ocupa principalmente de la rotación y la estabilidad del ranking, pero no contiene las pérdidas extremas.
Segundo: que el stop se active pocas veces no significa que el riesgo sea bajo.
El stop del 35% se activó 121 veces durante el periodo de prueba; el del 10%, 646 veces. El stop del 35% parece dar menos trabajo, pero las caídas fueron del -31.42% y del -16.25%, respectivamente. La razón es sencilla: se activa pocas veces porque hay que perder un 35% para cerrar, así que cada pérdida es grande; se activa muchas veces porque basta con perder un 10%, así que cada pérdida es pequeña. Para evaluar un stop no basta con contar las veces que se activa: hay que considerar la pérdida por activación y cuántas veces podría activarse seguidas en un periodo de estrés.
Primero estima cuántas veces seguidas podría activarse durante un periodo de estrés y luego fija el umbral. El 10% corta la pérdida cuando aún es pequeña; el 35% se parece más a un stop psicológico: te dices «ya puse un stop», pero cuando se activa la cuenta ya ha recibido un buen golpe.
Tercero: diversificar solo reduce todo proporcionalmente; no mejora la eficiencia ajustada al riesgo.
Al cambiar mom10 top5 por top20 y añadir un buffer5 para las posiciones largas, la volatilidad anualizada bajó del 63.1% al 29.6% y la caída pasó del -39.03% al -21.81%. A primera vista, el riesgo se redujo a la mitad. Pero el rendimiento cayó del 134.22% al 68.98% y el Calmar bajó de 3.44 a 3.16. Rendimiento y riesgo se redujeron a la vez, y la eficiencia empeoró.
Si el objetivo es reducir el riesgo, bajar el apalancamiento es una solución más directa. La diversificación sirve para resolver el problema de «tener demasiado peso en una sola moneda», no para mejorar el Sharpe.
Hay otra lección más sencilla: el ranking por rendimiento puede engañar. Si ordenamos por rendimiento, stop35 quedaría tercera y mom10 long buf5, segunda; ambas deberían conservarse. Pero según el Calmar y la caída, ni siquiera superan los umbrales. Al elegir una estrategia, primero hay que ver si podemos mantenerla y después cuánto puede ganar.
VII. Las tres estrategias conservadas corresponden a tres niveles de riesgo
| Estrategia | Perfil | Rendimiento | Caída máxima | Calmar | Sharpe | Ulcer | Días bajo el agua |
|---|---|---:|---:|---:|---:|---:|---:|
| Combinación top5 | Mayor rendimiento, sin stop | +172.93% | -18.44% | 9.38 | 2.076 | 7.59 | 107 |
| Modelo buf4 stop10 | Equilibrio entre rendimiento y caída | +130.86% | -16.25% | 8.05 | 1.906 | 6.10 | 96 |
| Modelo long buf5 stop10 | Menor caída, curva más suave | +114.01% | -14.39% | 7.92 | 1.846 | 4.84 | 75 |
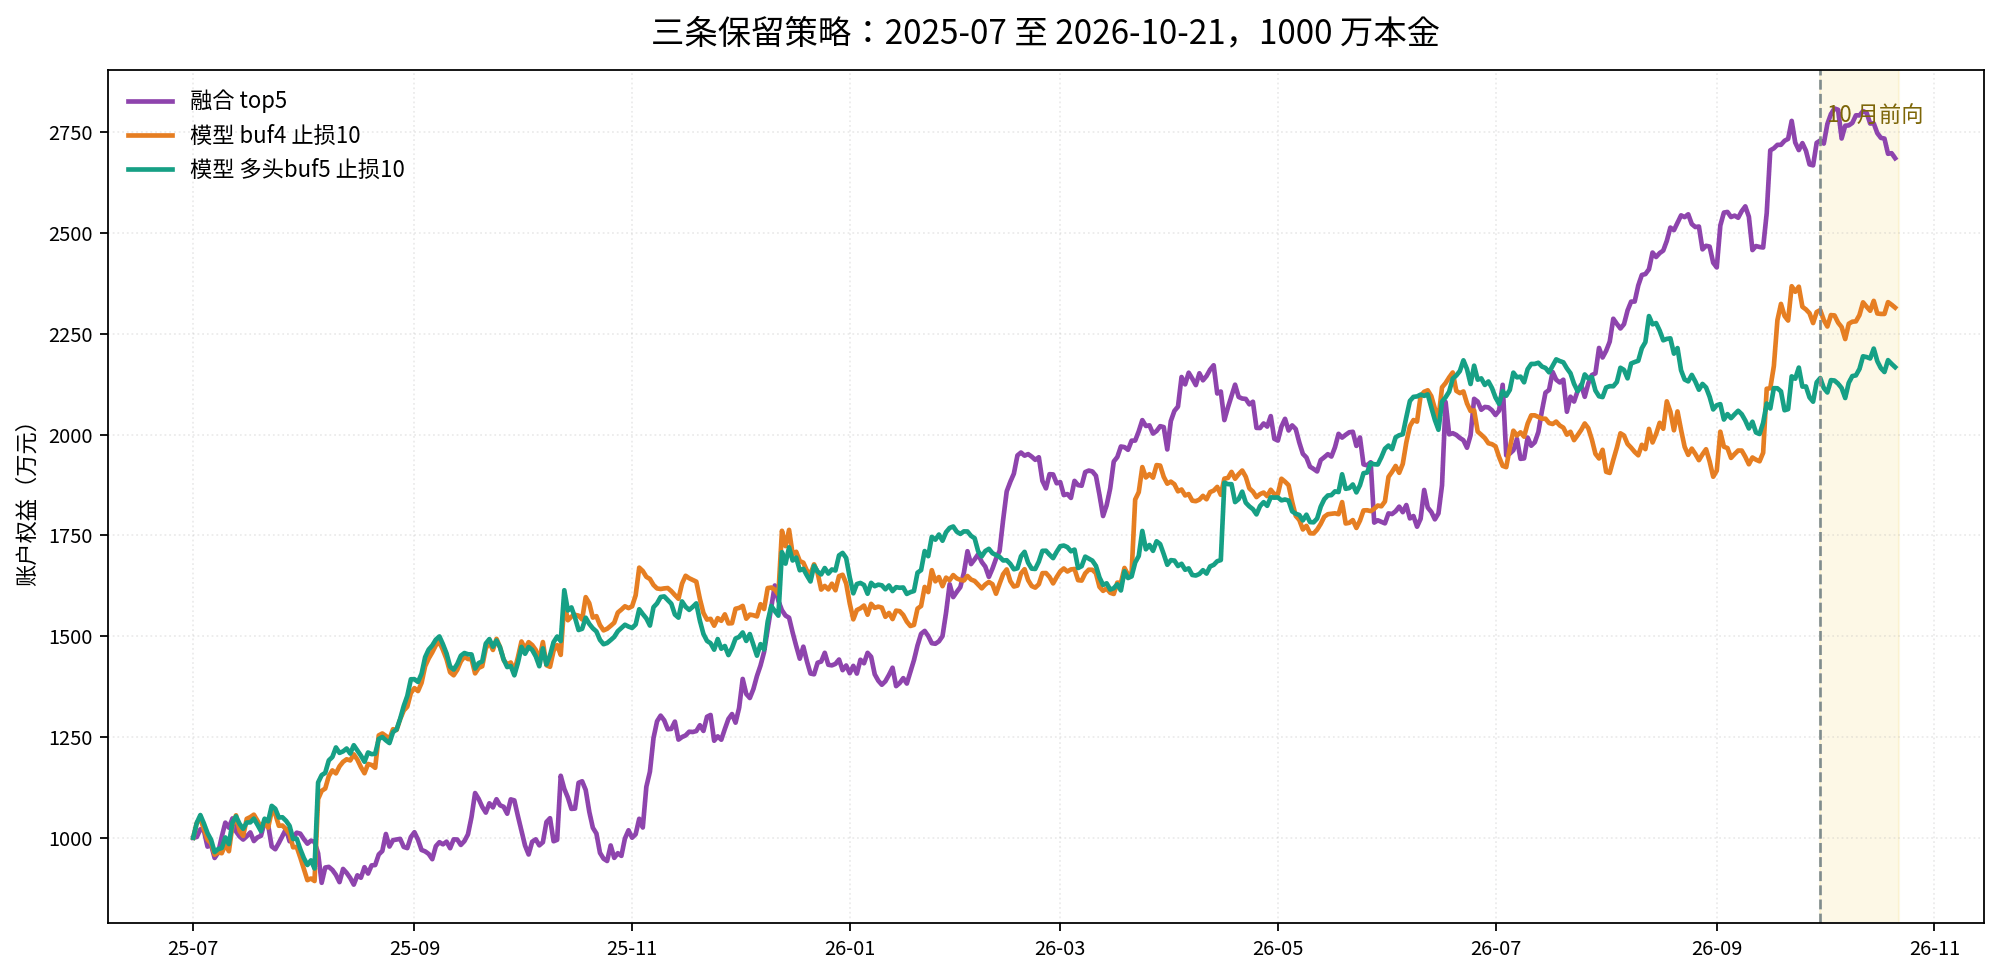
Figura 2: Las tres estrategias se ejecutaron desde julio de 2025 hasta el 21 de octubre de 2026, con un capital inicial de 10 millones. A la derecha de la línea discontinua está el tramo prospectivo de octubre.
No son «las tres mejores de una misma categoría», sino tres niveles de riesgo distintos.
La combinación top5 tiene el mayor rendimiento y también el mejor resultado ajustado al riesgo, pero no tiene stop. En el mes bajista de octubre, su caída fue la más profunda de las tres; esa es la razón. En la entrega anterior dije que añadiría un stop a la combinación, pero no lo hice esta vez. Más adelante explicaré por qué.
Modelo buf4 stop10 es la opción intermedia. Combina un buffer4 en ambos lados con un stop del 10% por moneda, y ofrece un equilibrio razonable entre rendimiento y caída.
Modelo long buf5 stop10 es la opción defensiva. Usa un buffer5 para las posiciones largas, ningún buffer para las cortas y un stop del 10%. Tiene la menor caída, un Ulcer de 4.84, solo pasó 75 días bajo el agua y su curva es la más suave; también es la que menos rinde.
Si solo puedes elegir una, depende de las características del capital y de tu tolerancia a las caídas. Si puedes soportar una caída del -20% y buscas rendimiento, elige la combinación; si prefieres una curva suave, elige long buf5 stop10; para algo intermedio, elige buf4 stop10. Es una cuestión de equilibrio, no de ranking.
## VIII. Tramo prospectivo de octubre: el stop surtió efecto por primera vez con datos prospectivos
El modelo se mantuvo congelado. Tras el reentrenamiento, `best_iteration` siguió siendo 290; la diferencia máxima entre las predicciones del periodo de prueba y el archivo publicado en la entrega anterior fue de 0.0. Las señales de octubre no se volvieron a ajustar.
Del 1 al 21 de octubre, la cesta de 122 contratos cayó un 8.57% con ponderación equitativa; la mediana cayó un 9.82%. $BTC subió un 0.57%, $ETH cayó un 7.89% y $SOL, un 9.45%. Las altcoins bajaron en general y BTC se movió lateralmente.
Resultados de las tres estrategias:
| Estrategia | P/G en octubre | Respecto al patrimonio del 30/9 | Respecto a 10 millones | Caída máxima | Activaciones del stop | Largos/cortos |
|---|---:|---:|---:|---:|---:|---:|
| Modelo long buf5 stop10 | +271 mil | +1.26% | +2.71% | -2.63% | 24 | +255 / +15 mil |
| Modelo buf4 stop10 | +61 mil | +0.27% | +0.61% | -3.11% | 22 | +61 / +1 mil |
| Combinación top5 | -439 mil | -1.61% | -4.39% | -4.39% | 0 | -537 / +98 mil |
Presento las dos formas de medir el rendimiento. Respecto al patrimonio del 30/9, porque el capital ya se había capitalizado durante el periodo de prueba y el patrimonio de las tres estrategias estaba entre 21.4 y 27.29 millones; respecto a 10 millones, porque el tamaño de las órdenes se mantuvo siempre en 10 millones, sin capitalizar los cambios del patrimonio. La primera cifra refleja la rentabilidad real de la cuenta; la segunda se acerca más a la capacidad de generar ganancias de la propia estrategia. No anualices proporcionalmente los resultados de estos 21 días.
Durante el mes bajista, las dos estrategias stop10 conservaron un rendimiento positivo. La combinación no tenía stop: su posición larga perdió 537 mil, con una pérdida de 712 mil en el peor día, que pasó directamente al valor neto. Esa es la causa directa de la divergencia entre las tres estrategias y la primera vez que el stop demostró su utilidad con datos prospectivos.
Pero 21 días es muy poco para sacar conclusiones a largo plazo. Además, este rendimiento positivo tiene varias salvedades que hay que descontar.
Primero, las ganancias están muy concentradas. Las posiciones de las dos estrategias stop10 coinciden en gran medida: GTC generó 603 mil, MAGMA 229 mil y AKE 201 mil. El mejor día de buf4 generó 379 mil, el 21.9% de todas las ganancias; los tres mejores días representaron el 56.9%. La tasa de días positivos fue de solo el 38.1% y la pérdida diaria mediana fue de 11 mil. Es decir, el rendimiento positivo dependió de unos pocos días de fuertes subidas y de unos pocos contratos; no se puede extrapolar suponiendo que «se gana una cantidad promedio cada día».
Segundo, las posiciones no llegaron a estar completamente invertidas. En cada estrategia, una de las diez posiciones quedó bloqueada: en las dos stop10 fue la posición corta de OMNI y, en la combinación, la posición corta de VANRY. Los contratos dejaron de cotizar y nunca se cerraron, por lo que mantuvieron una exposición nominal de 1 millón sin generar ganancias ni pérdidas. La exposición nominal activa promedio de las dos estrategias del modelo en octubre fue de solo 6.47 a 6.57 millones, frente a 9.97 millones en la combinación. Las ganancias positivas de stop10 se obtuvieron con aproximadamente un 65% de la exposición. Es un problema conocido del motor de backtesting, no algo causado por esta actualización de datos; ya está en la lista de correcciones pendientes.
Tercero, la comisión de financiación no se incluyó en el backtest principal. Una estimación posterior basada en las posiciones al cierre de cada día indica que la combinación recibió 72 mil, mientras que cada una de las dos estrategias stop10 pagó entre 88 y 89 mil; en ambos casos, menos de un punto porcentual sobre 10 millones. La dirección del efecto está clara, pero no es un cálculo preciso del coste.
Cuarto, un IC alto no significa que se puedan obtener ganancias en la cola. La media del IC prospectivo a 20 días fue de 0.0760; el 90% de los días de negociación tuvo un valor positivo, y el resultado quedó en el percentil 91.1 de la ventana móvil del periodo de prueba. Pero si se ordenan los rendimientos brutos a 2 días usando la misma puntuación, el corte transversal de octubre no es monótono: según el criterio real de selección de monedas de la estrategia, la media de los cinco largos p5 fue de -3.59% a 2 días, la de los cinco cortos p0, de -0.49% a 2 días; el diferencial largo-corto fue de -3.10%, con un valor t de -2.07. El modelo ordena etiquetas de rendimiento a 2 días normalizadas por volatilidad, lo que no equivale a predecir la cola de los rendimientos brutos. En octubre, la cola de los largos p5 se vio afectada sobre todo por las dos fuertes caídas del 4 y el 19 de octubre; la estrategia recuperó terreno gracias al buffer, el stop, la pata corta y unos pocos ganadores. El diagnóstico de cola solo abarca 19 días con señales, una muestra demasiado breve. La única conclusión posible es «seguir observando»: no permite declarar que el modelo haya fallado y mucho menos aumentar el apalancamiento.
## IX. El escenario más incómodo: deslizamiento del 2% al ejecutar el stop
El backtest supone que el stop se ejecuta cerca del precio fijado. Volví a ejecutarlo añadiendo un deslizamiento del 2% al stop:
| Estrategia | P/G de referencia | P/G con deslizamiento del 2% | Rendimiento del patrimonio de referencia | Rendimiento del patrimonio con deslizamiento del 2% | Caída de referencia | Caída con deslizamiento del 2% |
|---|---:|---:|---:|---:|---:|---:|
| Modelo buf4 stop10 | +61 mil | -385 mil | +0.27% | -3.80% | -3.11% | -8.85% |
| Modelo long buf5 stop10 | +271 mil | -219 mil | +1.26% | -2.65% | -2.63% | -7.93% |
Las ganancias desaparecen por completo.
El resultado se explica con una cuenta sencilla. Cada vez que se activa un stop, afecta a una posición de 1 millón; un deslizamiento del 2% equivale a 20 mil. En octubre hubo entre 22 y 24 activaciones, unos 400 o 500 mil en total, suficiente para convertir los +61 mil y +271 mil en pérdidas.
Visto al revés, esto también demuestra que las ganancias de stop10 no provienen de «elegir mejor las monedas», sino de «cortar las pérdidas pronto». Si empeora la calidad de ejecución del stop, esta ventaja desaparece rápidamente.
El 2% es una prueba de estrés, no una predicción. El deslizamiento real podría ser menor o mayor, dependiendo de la liquidez de la moneda, el tipo de orden stop y las condiciones del mercado en ese momento. Pero hasta que no lo validemos con datos reales del libro de órdenes y del volumen de negociación, las ganancias positivas de las dos estrategias stop10 solo existen sobre el papel.
Por eso esta vez no añadí un stop a la combinación. En la entrega anterior expliqué que las estrategias con stop solo admiten la selección de monedas p5/p0, mientras que para seleccionar monedas en la combinación primero hay que extraer la interfaz de puntuación. Más importante aún: si todavía no se ha validado la calidad de ejecución de stop10, aplicar a la combinación un stop que depende de la ejecución sería duplicar el mismo problema. Primero hay que resolver la ejecución y después añadir funciones.
X. Limpieza, límites y próxima entrega
Ya se eliminaron los archivos y resultados de backtest de las seis estrategias: 6 archivos py de estrategias, 6 backtests del periodo de prueba, 6 backtests de octubre y 6 resultados de backtest del directorio raíz; 24 archivos en total. Antes de borrarlos, se guardó una copia en el directorio temporal `/tmp/eliminated_strategies_2026-10-22/`, que desaparecerá al reiniciar la máquina. El registro a largo plazo está en `策略筛选记录.md` dentro del repositorio. No se guardó por separado una copia del parquet con el valor neto diario.
¿Por qué no conservarlos? Porque los archivos que permanecen siguen existiendo como «estrategias candidatas». Al volver dentro de dos semanas y ver nueve estrategias, es fácil seguir ajustando parámetros en una que ya ha demostrado tener caídas excesivas. Eliminar archivos es una medida de gestión, no una cuestión de pulcritud.
También se hicieron estas tareas de limpieza: el notebook pasó de nueve estrategias a tres y volvió a ejecutarse correctamente; los resúmenes del periodo de prueba y del periodo prospectivo tienen 3 filas cada uno; el CSV con el detalle de octubre también tiene 3 filas; el informe se reescribió para la versión de tres estrategias; y el registro de selección especifica las cifras y los motivos para descartar cada una.
También hay que dejar claros los límites. Los criterios de selección se definieron a posteriori; el periodo de prueba ya se usó para elegir parámetros, así que los 457 días no son una muestra limpia fuera de muestra; octubre solo abarca 21 días; el backtest principal usa datos diarios y no incluye comisiones de financiación, liquidaciones forzosas, margen ni deslizamiento real; y el stop es una aproximación retrospectiva basada en datos diarios. Estos límites no desaparecen porque los resultados sean atractivos.
La próxima entrega abordará tres tareas, en este orden. Primero, resolver la calidad de ejecución de stop10: libro de órdenes real, deslizamiento por niveles y tipo de orden stop; como mínimo, necesitamos un intervalo de deslizamiento fiable. Segundo, corregir el problema de las posiciones bloqueadas y volver a ejecutar el backtest de octubre para ver cómo cambian los resultados al completar la exposición efectiva. Tercero, retomar la incorporación de un stop a la combinación y el walk-forward. Si no se puede validar la calidad de ejecución de stop10, habrá que rediseñar las dos estrategias conservadas del modelo; no pueden depender de que el precio del stop del backtest sea alcanzable. Además, hay que revisar un falso positivo en la lista de exclusión: GRAM quedó fuera por una lista estática de activos no criptográficos, aunque en realidad es un contrato perpetuo de criptomonedas.
Este artículo es un registro de investigación de backtesting, no una señal de trading ni una recomendación de inversión. Este laboratorio cuantitativo seguirá publicando su trabajo, desde los datos y los factores hasta el control del riesgo. Si te resulta útil, puedes guardarlo. Hasta la próxima entrega.