

Resumen: La previsión LTCMA 2027 de JPMorgan sitúa el rendimiento anual compuesto a 10 años del bitcoin en el 10 %, el más alto entre todas las clases de activos, aunque el bitcoin está ausente de las carteras de muestra.
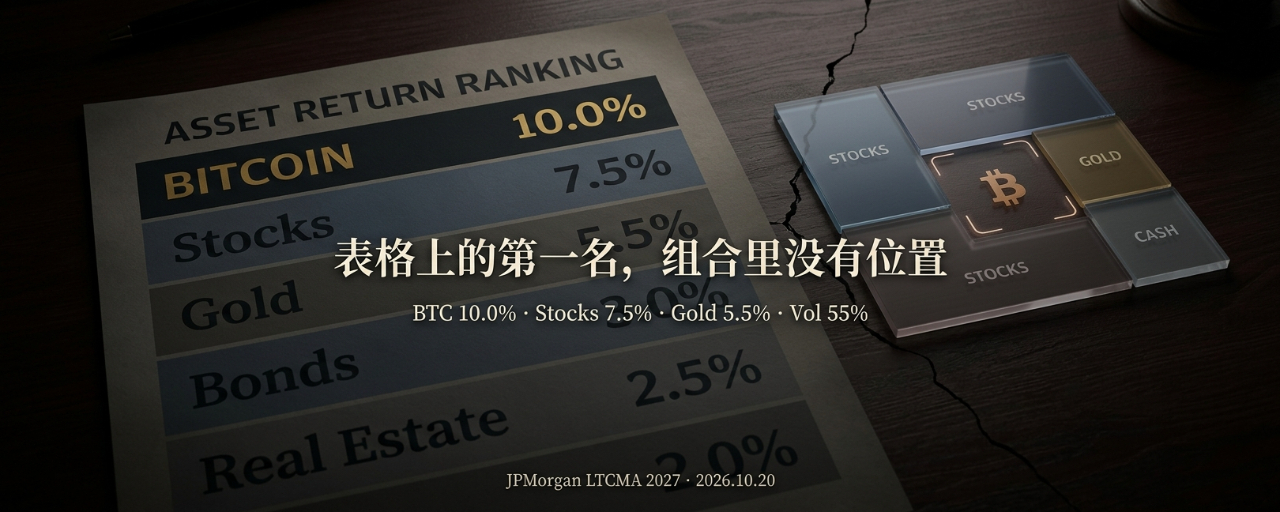
El 19 de octubre, JPMorgan Asset Management publicó la 31.ª edición de sus Supuestos sobre los Mercados de Capitales a Largo Plazo (LTCMA) de 2027, que por primera vez incluyen el bitcoin en sus previsiones de rendimiento a largo plazo. La cifra que presenta el informe es clara: la rentabilidad anual compuesta de referencia del bitcoin para los próximos 10 a 15 años es del 10,0 %, por encima del 7,5 % de las acciones estadounidenses de gran capitalización, del 7,5 % de las acciones globales, del 5,5 % del oro y también del 7,0 % de la tradicional cartera 60/40 de acciones y bonos.
En esta previsión a largo plazo, que abarca más de 200 clases de activos, el rendimiento de referencia del bitcoin ocupa el primer lugar.
Pero los detalles que vienen justo después hacen que ese «primer puesto» no sea tan sencillo.
Un escenario base del 10% y un escenario bajista del -11,2%
JPMorgan no asignó a bitcoin una única cifra de previsión, sino que planteó tres escenarios: un escenario base del 10,0%, uno alcista del 16,6% y uno bajista del -11,2%.
El «primer puesto» en rentabilidad base se debe al rendimiento compuesto. En los mismos datos de la matriz, la rentabilidad anualizada media aritmética de bitcoin es del 20,9% y su volatilidad anualizada, del 55,0%. Como referencia, la volatilidad de la renta variable estadounidense de gran capitalización ronda el 18%, y la del oro, el 17,2%. La volatilidad prevista de bitcoin es más de tres veces superior a la de la renta variable estadounidense de gran capitalización.
La rentabilidad compuesta del 10% se consigue a cambio de una volatilidad del 55%. Aunque la tendencia a largo plazo sea ascendente, la trayectoria de bitcoin es mucho más turbulenta que la de las acciones y el oro.
El -11,2% del escenario bajista merece especial atención. No es la opinión personal de algún analista pesimista, sino el escenario de caída que JPMorgan asigna a bitcoin en su marco de hipótesis de capital a largo plazo. En un horizonte de más de diez años, una rentabilidad anualizada negativa significa que, en un escenario extremo, bitcoin no solo no superaría al efectivo, sino que también provocaría una pérdida sustancial de poder adquisitivo.
La mayor rentabilidad, pero fuera de la cartera
Lo que realmente hace que valga la pena leer este informe con atención no es la cifra del 10%, sino la cautela que muestra JPMorgan al tratarla.
Bitcoin no se incluyó en la matriz de covarianzas principal. El informe explica que la correlación histórica de bitcoin con otros activos es inestable y que su volatilidad es extremadamente alta; por eso, se analiza en una versión simplificada e independiente.
La matriz de covarianzas es una herramienta central de LTCMA, que se utiliza para calcular el riesgo y la rentabilidad totales de distintas combinaciones de activos. Incluir un activo en una matriz independiente significa que no es posible integrar su riesgo con el de otros activos mediante el marco estándar. En otras palabras, el modelo de JPMorgan no puede responder de forma fiable a la pregunta: «¿Cómo cambiarían las características de riesgo y rentabilidad de una cartera 60/40 si incorporáramos bitcoin?».
El paso más importante viene después. Aunque bitcoin aparece en la tabla de previsiones de rentabilidad, no se incluyó en las carteras modelo del informe. El informe recomienda a los inversores mejorar la rentabilidad de una cartera 60/40 hasta el 7,5% y aumentar en un 21% su ratio de Sharpe mediante una asignación del 30% a activos alternativos, pero bitcoin no figura en la lista de esos activos.
Le asignaron la mayor rentabilidad esperada, pero ninguna ponderación en la cartera. No es una contradicción: JPMorgan está diciendo que puede estimar la rentabilidad de bitcoin a largo plazo, pero que no puede determinar su papel en una cartera con el marco actual.
Este enfoque merece más reflexión que una simple postura alcista o bajista. JPMorgan reconoce que la rentabilidad esperada de bitcoin supera la de todos los activos tradicionales, pero se niega a incluirlo en el marco estándar de asignación de activos. Reconocer su rentabilidad es una cosa; recomendar tenerlo en cartera es otra.
Previsiones de rentabilidad a largo plazo: lo que no se puede medir con precisión
LTCMA es un informe que ofrece puntos de referencia para la asignación estratégica de activos. Su valor no reside en hacer predicciones exactas, sino en proporcionar un marco comparable para las rentabilidades a largo plazo. Calcular la rentabilidad de bitcoin, las acciones, los bonos y el oro con la misma metodología ya constituye toda una declaración: bitcoin ha dejado de tratarse como algo ajeno al sistema de asignación de activos.
Sin embargo, la fiabilidad de la cifra del 10% debe evaluarse teniendo en cuenta la historia de bitcoin. Desde su creación han pasado menos de veinte años y los ciclos completos se cuentan con los dedos de una mano. Derivar una rentabilidad compuesta a más de diez años a partir de su limitado historial de precios implica un intervalo de confianza estadística mucho más amplio que el de las acciones o los bonos. El escenario bajista del -11,2% que ofrece JPMorgan reconoce, en realidad, esa incertidumbre: con el mismo modelo, distintas hipótesis pueden llevar a resultados de signo completamente opuesto.
Esto difiere fundamentalmente de las previsiones a largo plazo para los activos tradicionales. La previsión del 7,5% para la renta variable estadounidense de gran capitalización se basa en más de cien años de datos sobre beneficios, dividendos y valoraciones, por lo que la dispersión de las previsiones es relativamente reducida. El 10% de bitcoin se basa en un historial más corto y menos estable, y además se incorpora a una matriz simplificada independiente. El «10%» y el «7,5%» no tienen el mismo nivel de confianza.
Ha cambiado la forma de valorar de las instituciones tradicionales
Más allá de las cifras, el informe transmite una señal más discreta, pero más importante: la inclusión de bitcoin en LTCMA significa que ha cambiado la forma en que las instituciones tradicionales de gestión de activos lo valoran.
Hasta ahora, la actitud de las instituciones tradicionales hacia bitcoin se dividía, en general, en dos categorías: unas lo rechazaban directamente porque consideraban que no pertenecía a una clase de activos susceptible de análisis; otras lo utilizaban para operaciones tácticas mediante instrumentos como los futuros y los ETF, pero sin incluirlo en los marcos de asignación a largo plazo. LTCMA propone una tercera vía: estimar su rentabilidad a largo plazo con la misma metodología que se aplica a las acciones y los bonos, y a la vez aislarlo en una matriz independiente, sin fingir que su riesgo puede integrarse en los modelos actuales.
Matt Hougan, director de inversiones de Bitwise, comentó que el hecho de que JPMorgan clasifique bitcoin como el activo con mejor rendimiento esperado durante la próxima década marca un cambio de actitud de las instituciones financieras tradicionales hacia las criptomonedas. Pero el cambio no consiste en «comprar bitcoin», sino en que «ya no se puede ignorar bitcoin».
Qué observar a continuación
Si las próximas versiones modifican el tratamiento de la matriz: si JPMorgan traslada bitcoin de la matriz independiente a la matriz principal en una futura edición de LTCMA, significará que considera que la estructura de sus correlaciones ya es lo bastante estable como para incluirlo en la optimización estándar de carteras
Si bitcoin aparece con una ponderación en las carteras modelo: la brecha entre las previsiones de rentabilidad y las recomendaciones de asignación es un indicador más honesto para observar la postura real de las instituciones tradicionales
Las iniciativas de otras instituciones: que entidades como BlackRock, Vanguard y Goldman Sachs sigan el ejemplo e incluyan bitcoin en sus informes de hipótesis a largo plazo determinará si se trata de una iniciativa aislada de JPMorgan o de un cambio en todo el sector
La evolución de las hipótesis de volatilidad: si la hipótesis de volatilidad del 55% disminuye con el tiempo, aumentará la viabilidad de bitcoin en la optimización de carteras; si se mantiene elevada, su lugar en LTCMA seguirá siendo el de una «partida independiente» y no el de una «opción de asignación»
Las dos caras de una misma tabla
El 10% que JPMorgan asigna a bitcoin es una valoración formal de este activo según la metodología de las finanzas tradicionales. Pero esa valoración viene acompañada de una serie de salvedades: una matriz independiente, exclusión de las carteras, una volatilidad del 55% y un escenario bajista negativo.
Estas salvedades son tan importantes como el 10%. Indican que las instituciones tradicionales ya están dispuestas a incluir bitcoin en sus tablas comparativas de activos, pero aún no están preparadas para incorporarlo a las carteras de sus clientes. Entre ocupar el primer puesto en una tabla y tener una ponderación en una cartera no hay una diferencia de rentabilidad, sino la cuestión de si el marco de riesgo puede dar cabida a un activo.