

#BrentHits$110ForFirstTimeSinceMay
El crudo Brent alcanza los 110 $/barril: primera vez desde mayo de 2026
Actualización del mercado | Panorama estadístico | Factores geopolíticos | Sentimiento y puntos de apalancamiento
(Al cierre del viernes 16 de octubre de 2026)
Evolución clave de los precios y datos estadísticos
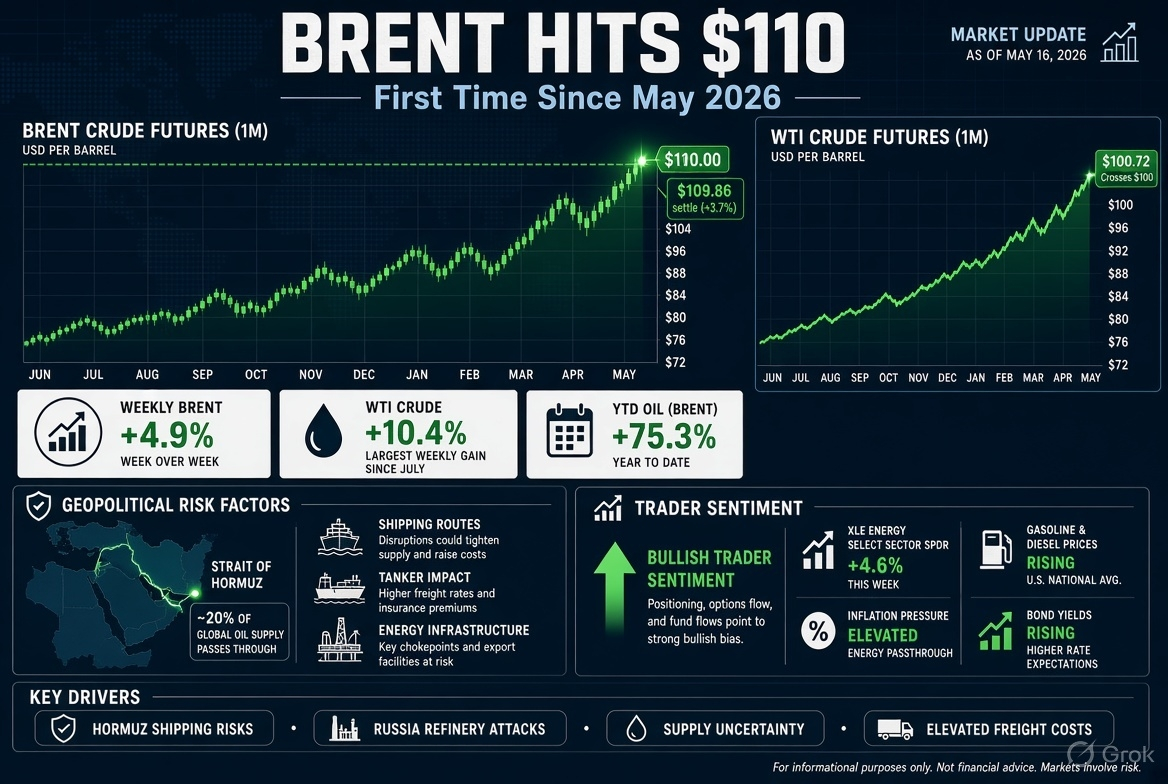
Brent (futuros ICE de diciembre): alcanzó los 110,00 $ durante la jornada y cerró en 109,86 $ (+3,7 % / +3,94 $). El cierre más alto desde el 19 de mayo de 2026.
WTI (NYMEX de noviembre): cerró en b (+3,5 % / +3,44 $): primer cierre por encima de 100 $ desde mediados de septiembre.
Rendimiento semanal: Brent +4,9 % (cuarta semana consecutiva de ganancias); WTI +10,4 % (mayor ganancia porcentual semanal desde mediados de julio).
Productos relacionados: ULSD (fuelóleo para calefacción) subió 1,1%, hasta ~$4,90/gal; la gasolina RBOB, 1,7%.
Contexto del año hasta la fecha: el crudo ha subido más de 70–80% en 2026 en medio de las prolongadas interrupciones en Oriente Medio y entre Rusia y Ucrania. Antes había superado los $120 en abril/mayo, y luego retrocedió por debajo de $80 a mediados de año.
Datos de respaldo: fuerte caída de los inventarios de crudo de EE. UU. (8,6 millones de barriles la semana anterior), elevados costos de flete y seguros en las rutas del Golfo, y reducción de las existencias terrestres accesibles pese a cierta recuperación de los volúmenes de tránsito por Ormuz.
Efectos geopolíticos que impulsan el movimiento
La superposición de múltiples riesgos de suministro mantiene una prima de riesgo persistente incorporada en los precios:
1. Oriente Medio y estrecho de Ormuz: intensificación de los ataques iraníes contra el transporte marítimo (varias embarcaciones han sido atacadas o hundidas en los últimos días). Ataques con misiles y drones de los hutíes respaldados por Irán contra Arabia Saudita (incluidos intentos cerca de infraestructura crítica del mar Rojo y Yanbu, utilizada para evitar Ormuz). Los flujos por Ormuz siguen siendo vulnerables y están por debajo de los niveles previos al conflicto, plenamente fiables, pese a una recuperación parcial.
2. Guerra energética entre Rusia y Ucrania: Ucrania reanudó los ataques contra refinerías rusas (en particular, la de Riazán) tras abandonar un marco de alto el fuego energético de corta duración. Esto siembra dudas sobre cualquier aumento de la disponibilidad de diésel y otros productos rusos a corto plazo.
3. Respuestas de política y de reservas: EE. UU. y la AIE continúan las liberaciones de emergencia de reservas (incluido el diésel). Los intentos de acordar un suministro de diésel entre EE. UU. y Rusia enfrentan resistencia legislativa. La situación naval y las sanciones siguen influyendo en la disponibilidad y los costos de los buques cisterna.
Estos factores han desplazado la atención del mercado de una interrupción temporal hacia una reevaluación más estructural del riesgo geopolítico en el petróleo.
Efectos en el mercado y sentimiento
Acciones de energía: fuerte rendimiento superior. El Energy Select Sector (XLE) subió ~4,8% en la semana; entre los valores con mejor desempeño del S&P figuraron varias empresas de petróleo y gas (Targa, Diamondback, EOG, Kinder Morgan y APA subieron más de 4% el viernes).
Impacto en el sector downstream y los consumidores: la gasolina regular en EE. UU. ronda los ~$4,33/gal; el diésel supera los $6,30/gal. El gasto adicional acumulado de los consumidores en combustibles desde principios de marzo ya suma decenas de miles de millones.
Transmisión macroeconómica: los mayores precios de la energía están incidiendo en las cifras y expectativas de inflación, impulsando al alza los rendimientos de los bonos y reduciendo las probabilidades de una flexibilización monetaria agresiva. Las presiones inflacionarias por el lado de los costos siguen siendo una preocupación clave para los bancos centrales.
Sentimiento de los operadores: claramente alcista a corto plazo. Los operadores están aumentando sus posiciones largas de cara al fin de semana, ante la percepción de que no habrá un alivio inminente de la oferta. Los indicadores técnicos muestran resistencia por encima de niveles clave de soporte; los $110 son ahora un nivel psicológico y técnico bajo prueba. Algunos analistas apuntan a un posible avance adicional hacia la zona de $115–125 si se produce una escalada, aunque advierten que los precios persistentemente altos acabarán poniendo a prueba la elasticidad de la demanda.
Panorama general: apetito por el riesgo en el sector energético y cautela en los activos sensibles a las tasas y al consumo discrecional. El mercado está descontando una interrupción persistente, no transitoria.
Palancas e implicaciones
Para operadores y gestores de carteras
Posiciones largas en acciones de energía, futuros de petróleo o márgenes de refinación de productos como cobertura directa frente al riesgo geopolítico y de suministro.
Activos vinculados a la inflación y posiciones cortas de mayor duración como estrategias secundarias.
Vigilar los datos de tránsito por Ormuz, las tasas de operación de las refinerías rusas y cualquier nuevo anuncio de liberación de reservas para detectar puntos de inflexión.
Precaución con el tamaño de las posiciones: el riesgo de eventos geopolíticos durante el fin de semana es elevado.
Para empresas y economías
Productores y exportadores de energía: ingresos extraordinarios y flujos de caja más sólidos.
Importadores, refinerías e industrias con gran dependencia del transporte: presión sobre los márgenes y mayores costos de los insumos.
Consumidores y sectores sensibles a la inflación: mayor presión sobre los ingresos reales y el gasto discrecional.
Responsables de políticas: equilibrar las liberaciones de la SPR y la AIE frente al riesgo de reducir demasiado las reservas mientras persistan los conflictos.
Conclusión
El Brent a $110 marca una clara reafirmación de la prima de riesgo geopolítico tras la calma del verano. Con varios escenarios de conflicto activos, puntos de estrangulamiento vulnerables y un alivio limitado de la oferta a corto plazo, la trayectoria de menor resistencia sigue siendo al alza hasta que haya una desescalada creíble o una respuesta más amplia de los inventarios. Es probable que la volatilidad siga elevada.
Fuentes de datos: liquidaciones de los mercados, Reuters, Bloomberg, EIA e informes de mercado al 16–17 de oct. de 2026. Los precios pueden cambiar rápidamente.

#ETHDropsBelow2400USDT #OpenAIAgentTookFundsFromUnownedTestnetWallet #ArgentinaUSDTPriceTops1600Pesos #CrossRiverBankAddsRLUSDToCoreBankingPlatform