Changpeng «CZ» Zhao resumió una importante tesis sobre los mercados de capitales en cinco palabras: «Las salidas a bolsa pasarán a la cadena». Su publicación de septiembre de 2026 no incluía un calendario, un emisor ni el anuncio de un producto de Binance, por lo que debe interpretarse como una predicción, no como una confirmación de que Binance vaya a lanzar una oferta pública inicial nativa en cadena.
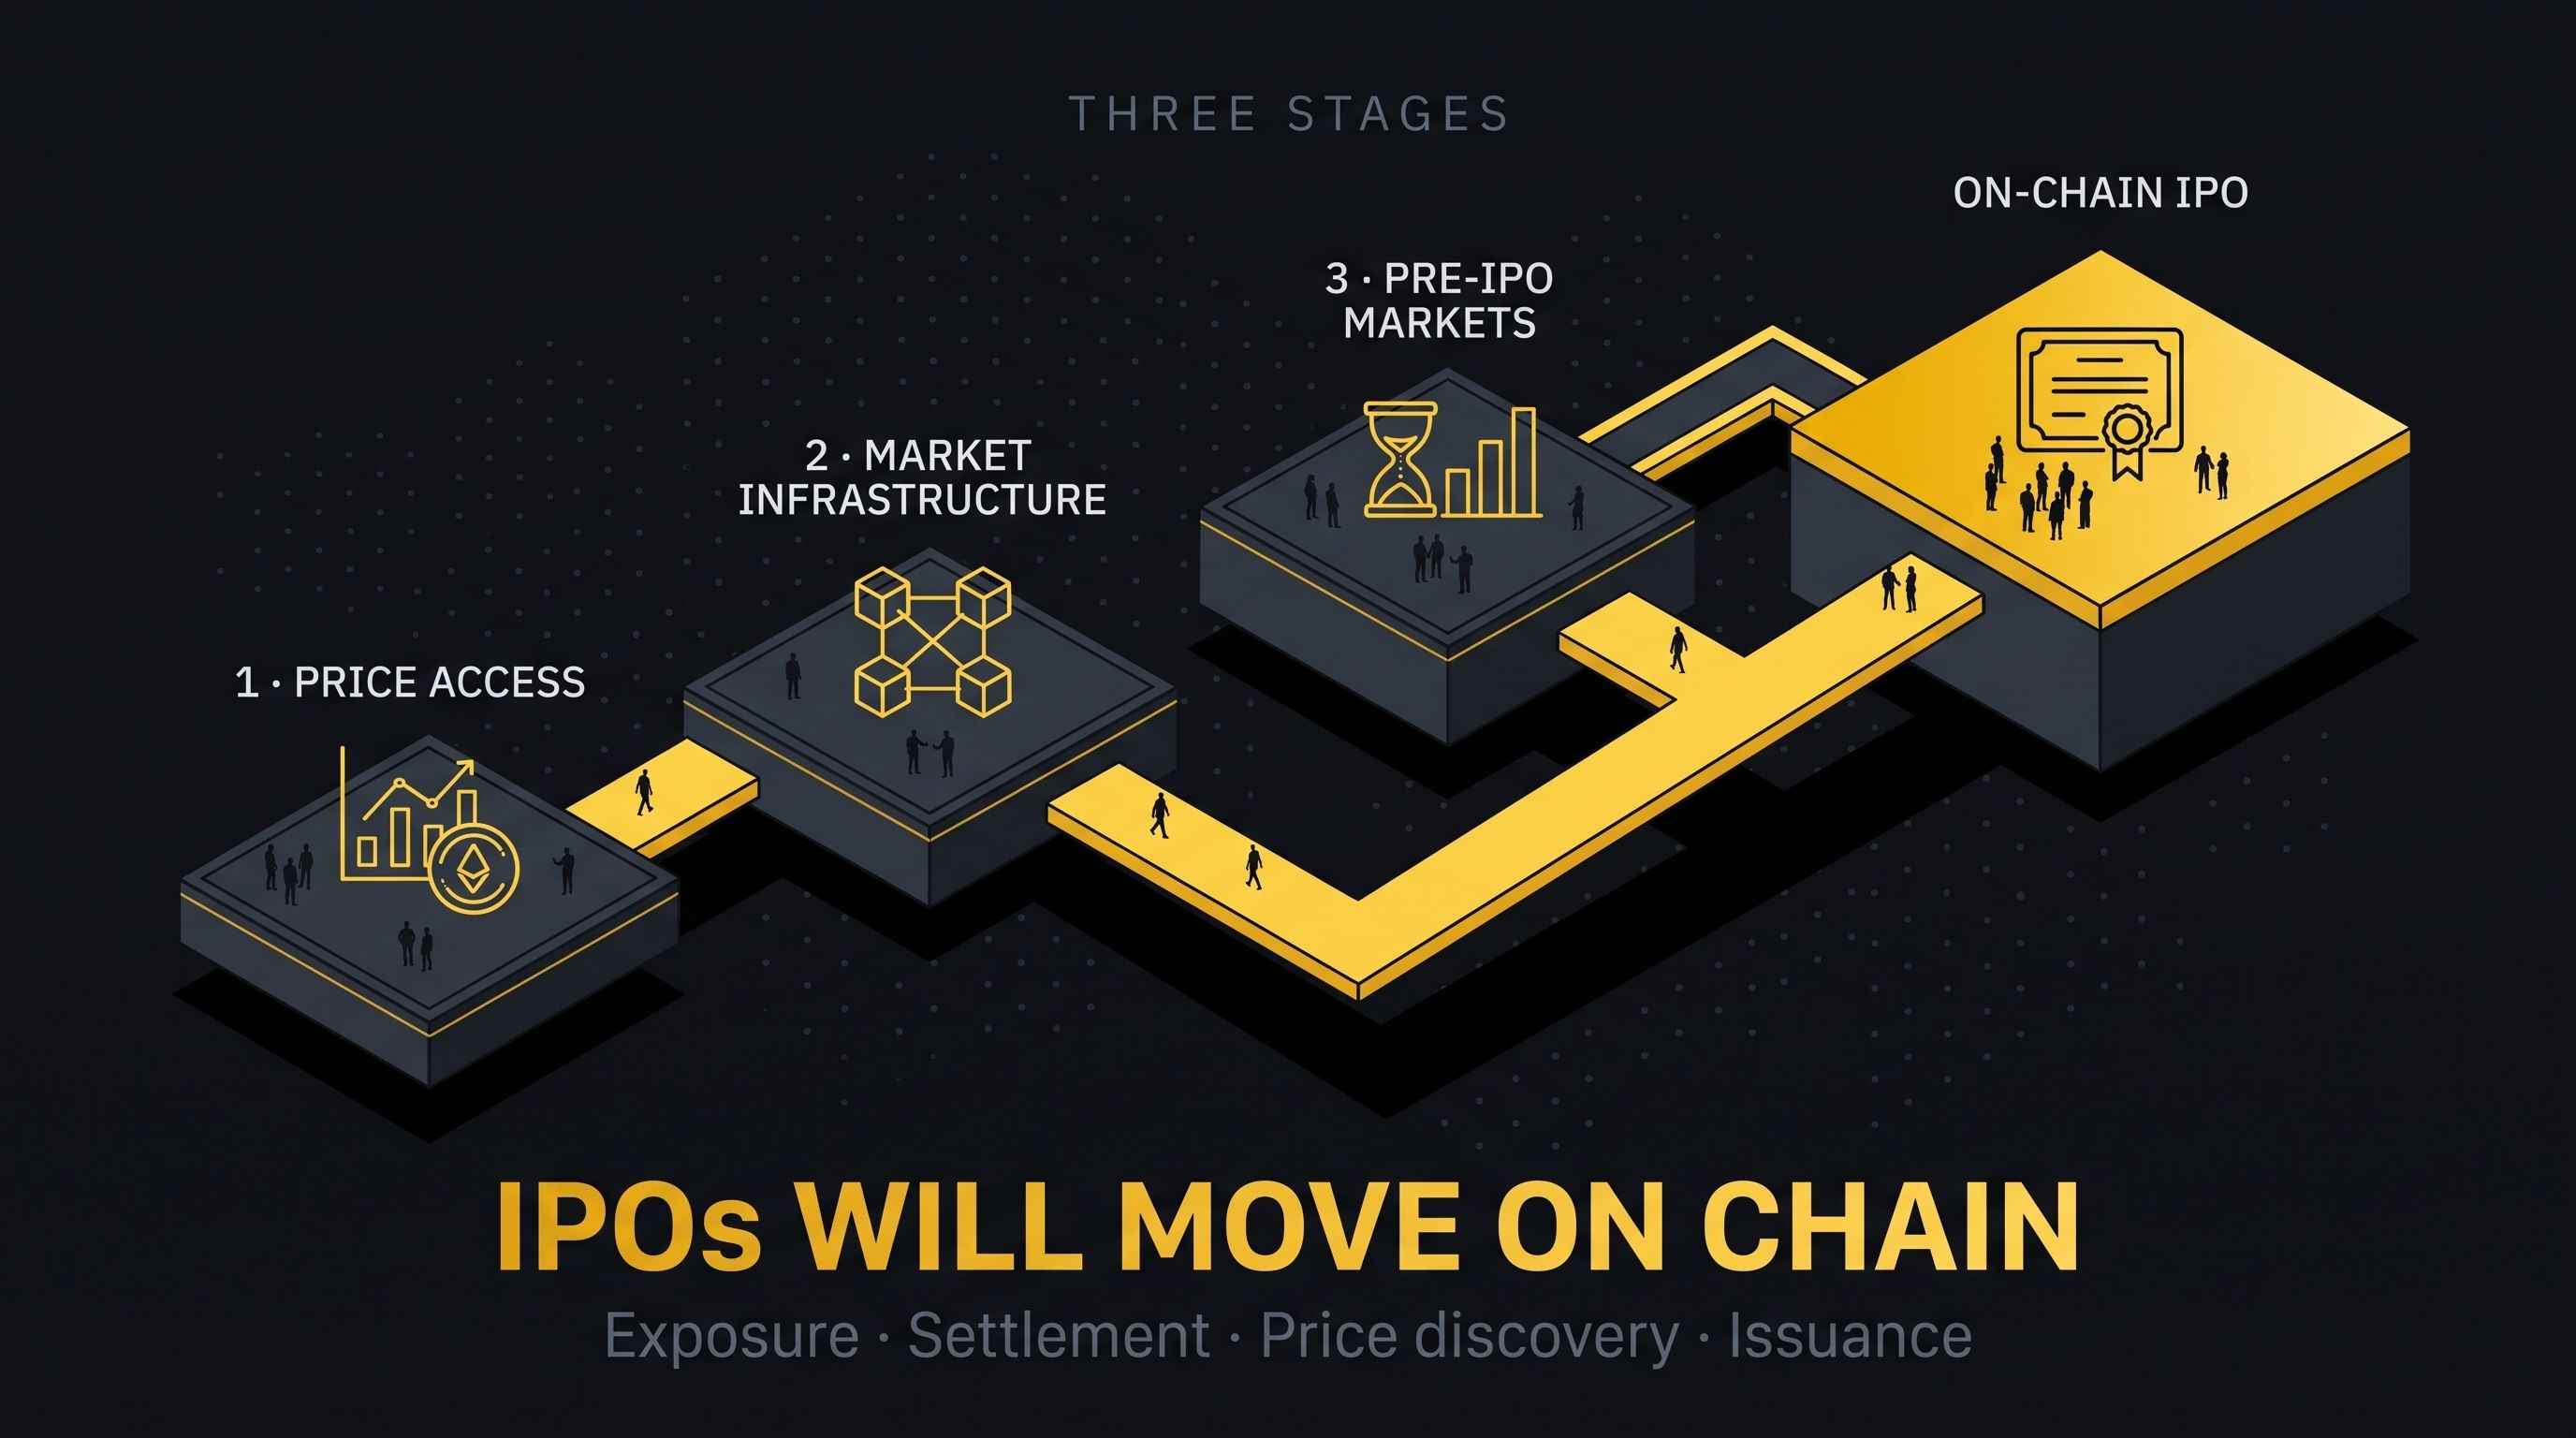
Aun así, el cambio de fondo ya es visible. Las acciones cotizadas se están envolviendo o representando como tokens transferibles, los operadores de mercados regulados están probando la liquidación mediante blockchain, los valores tokenizados están entrando en los mercados de garantías y las plataformas de criptomonedas están creando exposición a los precios de empresas privadas antes de que salgan a bolsa. Esta evolución puede entenderse en tres etapas, pero se trata de un marco analítico, no de una hoja de ruta anunciada formalmente por CZ.
Qué significa una IPO en cadena
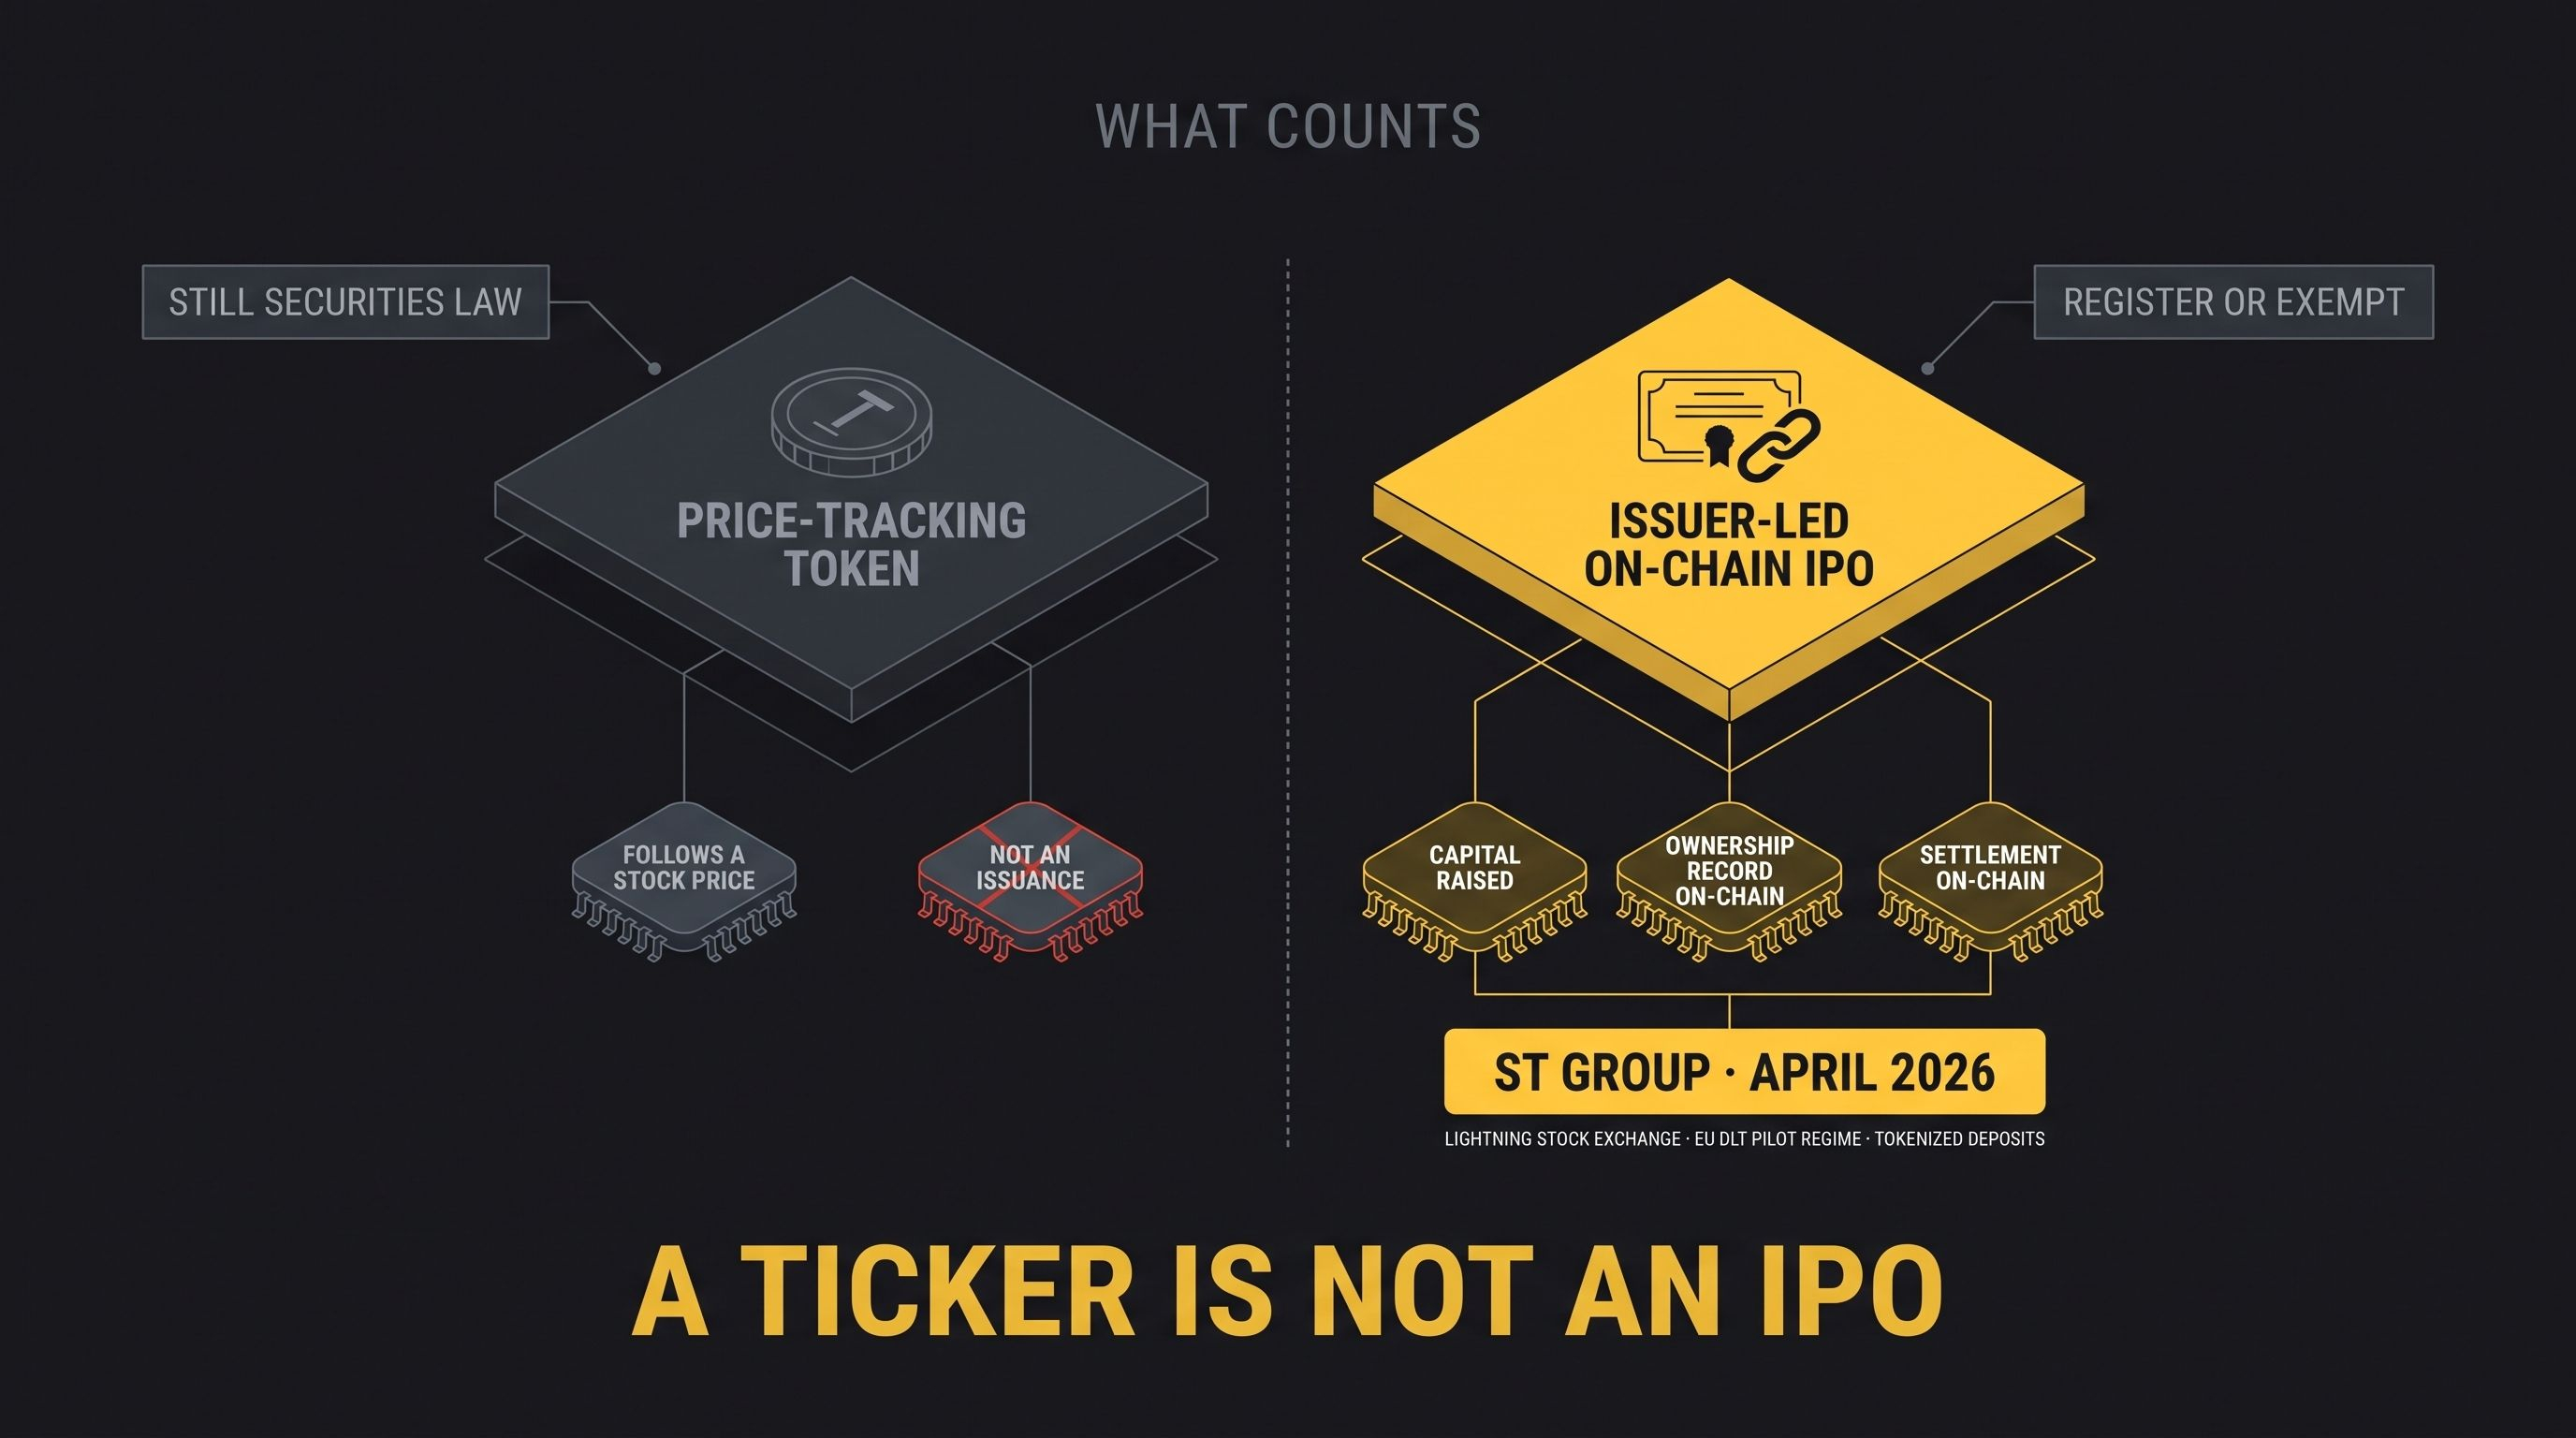
Una IPO genuina en cadena no es simplemente un token cripto que sigue el precio de una acción. Es una oferta pública en la que el emisor obtiene capital mediante valores cuya titularidad reconocida legalmente, distribución o liquidación utiliza infraestructura blockchain.
La distinción importa porque «renta variable tokenizada» abarca varias estructuras. La Comisión de Bolsa y Valores de Estados Unidos distingue entre valores respaldados por el emisor —en los que las transferencias en blockchain actualizan el registro oficial de titularidad del emisor— y tokens de terceros que pueden representar un derecho sobre activos en custodia o una exposición sintética. También afirma que incorporar un valor a la cadena no lo exime de la legislación sobre valores: la oferta debe registrarse o acogerse a una exención.
Ese modelo ya ha pasado de la teoría a la práctica. En abril de 2026, el proveedor aeroespacial francés ST Group completó lo que el asesor legal Clifford Chance describió como la primera IPO totalmente tokenizada del mundo. Sus acciones fueron admitidas a negociación en Lightning Stock Exchange en el marco del Régimen Piloto DLT de la UE, y la liquidación se realizó mediante depósitos tokenizados sobre infraestructura de mercado nativamente tokenizada.
Etapa 1: Acceso a los precios
La primera etapa incorpora a los rieles de blockchain el precio y la exposición económica a la renta variable, sin que necesariamente se traslade a la cadena el registro de accionistas del emisor. Esta es la etapa con la que se encuentran hoy la mayoría de los usuarios minoristas.
Productos como xStocks representan acciones y ETF estadounidenses mediante tokens en cadena respaldados 1:1, mientras que Ondo ofrece tokens totalmente colateralizados vinculados a valores cotizados. Estos instrumentos pueden facilitar el acceso fraccionado, las transferencias entre monederos y la negociación fuera del horario habitual de las bolsas, pero su disponibilidad está restringida según la jurisdicción.
La estructura legal determina qué poseen realmente los inversores. Kraken afirma explícitamente que xStocks no confiere propiedad directa, aunque cada token esté respaldado 1:1 por la acción correspondiente. Binance también distingue entre acciones directas, que otorgan titularidad beneficiaria; bStocks, que ofrecen exposición económica y utilidad en cadena; y contratos perpetuos pre-IPO, que son derivados y no acciones.
Estructura | Qué recibe el inversor | Qué no es
Acción tokenizada directa o nativa del emisor | Participación en el capital reconocida legalmente y los derechos de accionista correspondientes | Un simple token que sigue el precio
Token respaldado por un custodio | Exposición económica contractual o beneficiaria respaldada por acciones en custodia | Necesariamente propiedad directa en el registro del emisor
Token sintético o contrato perpetuo | Exposición al precio basada en un activo de referencia o una valoración | Una participación accionaria, una asignación de IPO o un derecho sobre el emisor
Token de SPV de mercado privado | Derecho definido por un SPV, un pagaré o un acuerdo con un corredor | Las propias acciones de la empresa privada
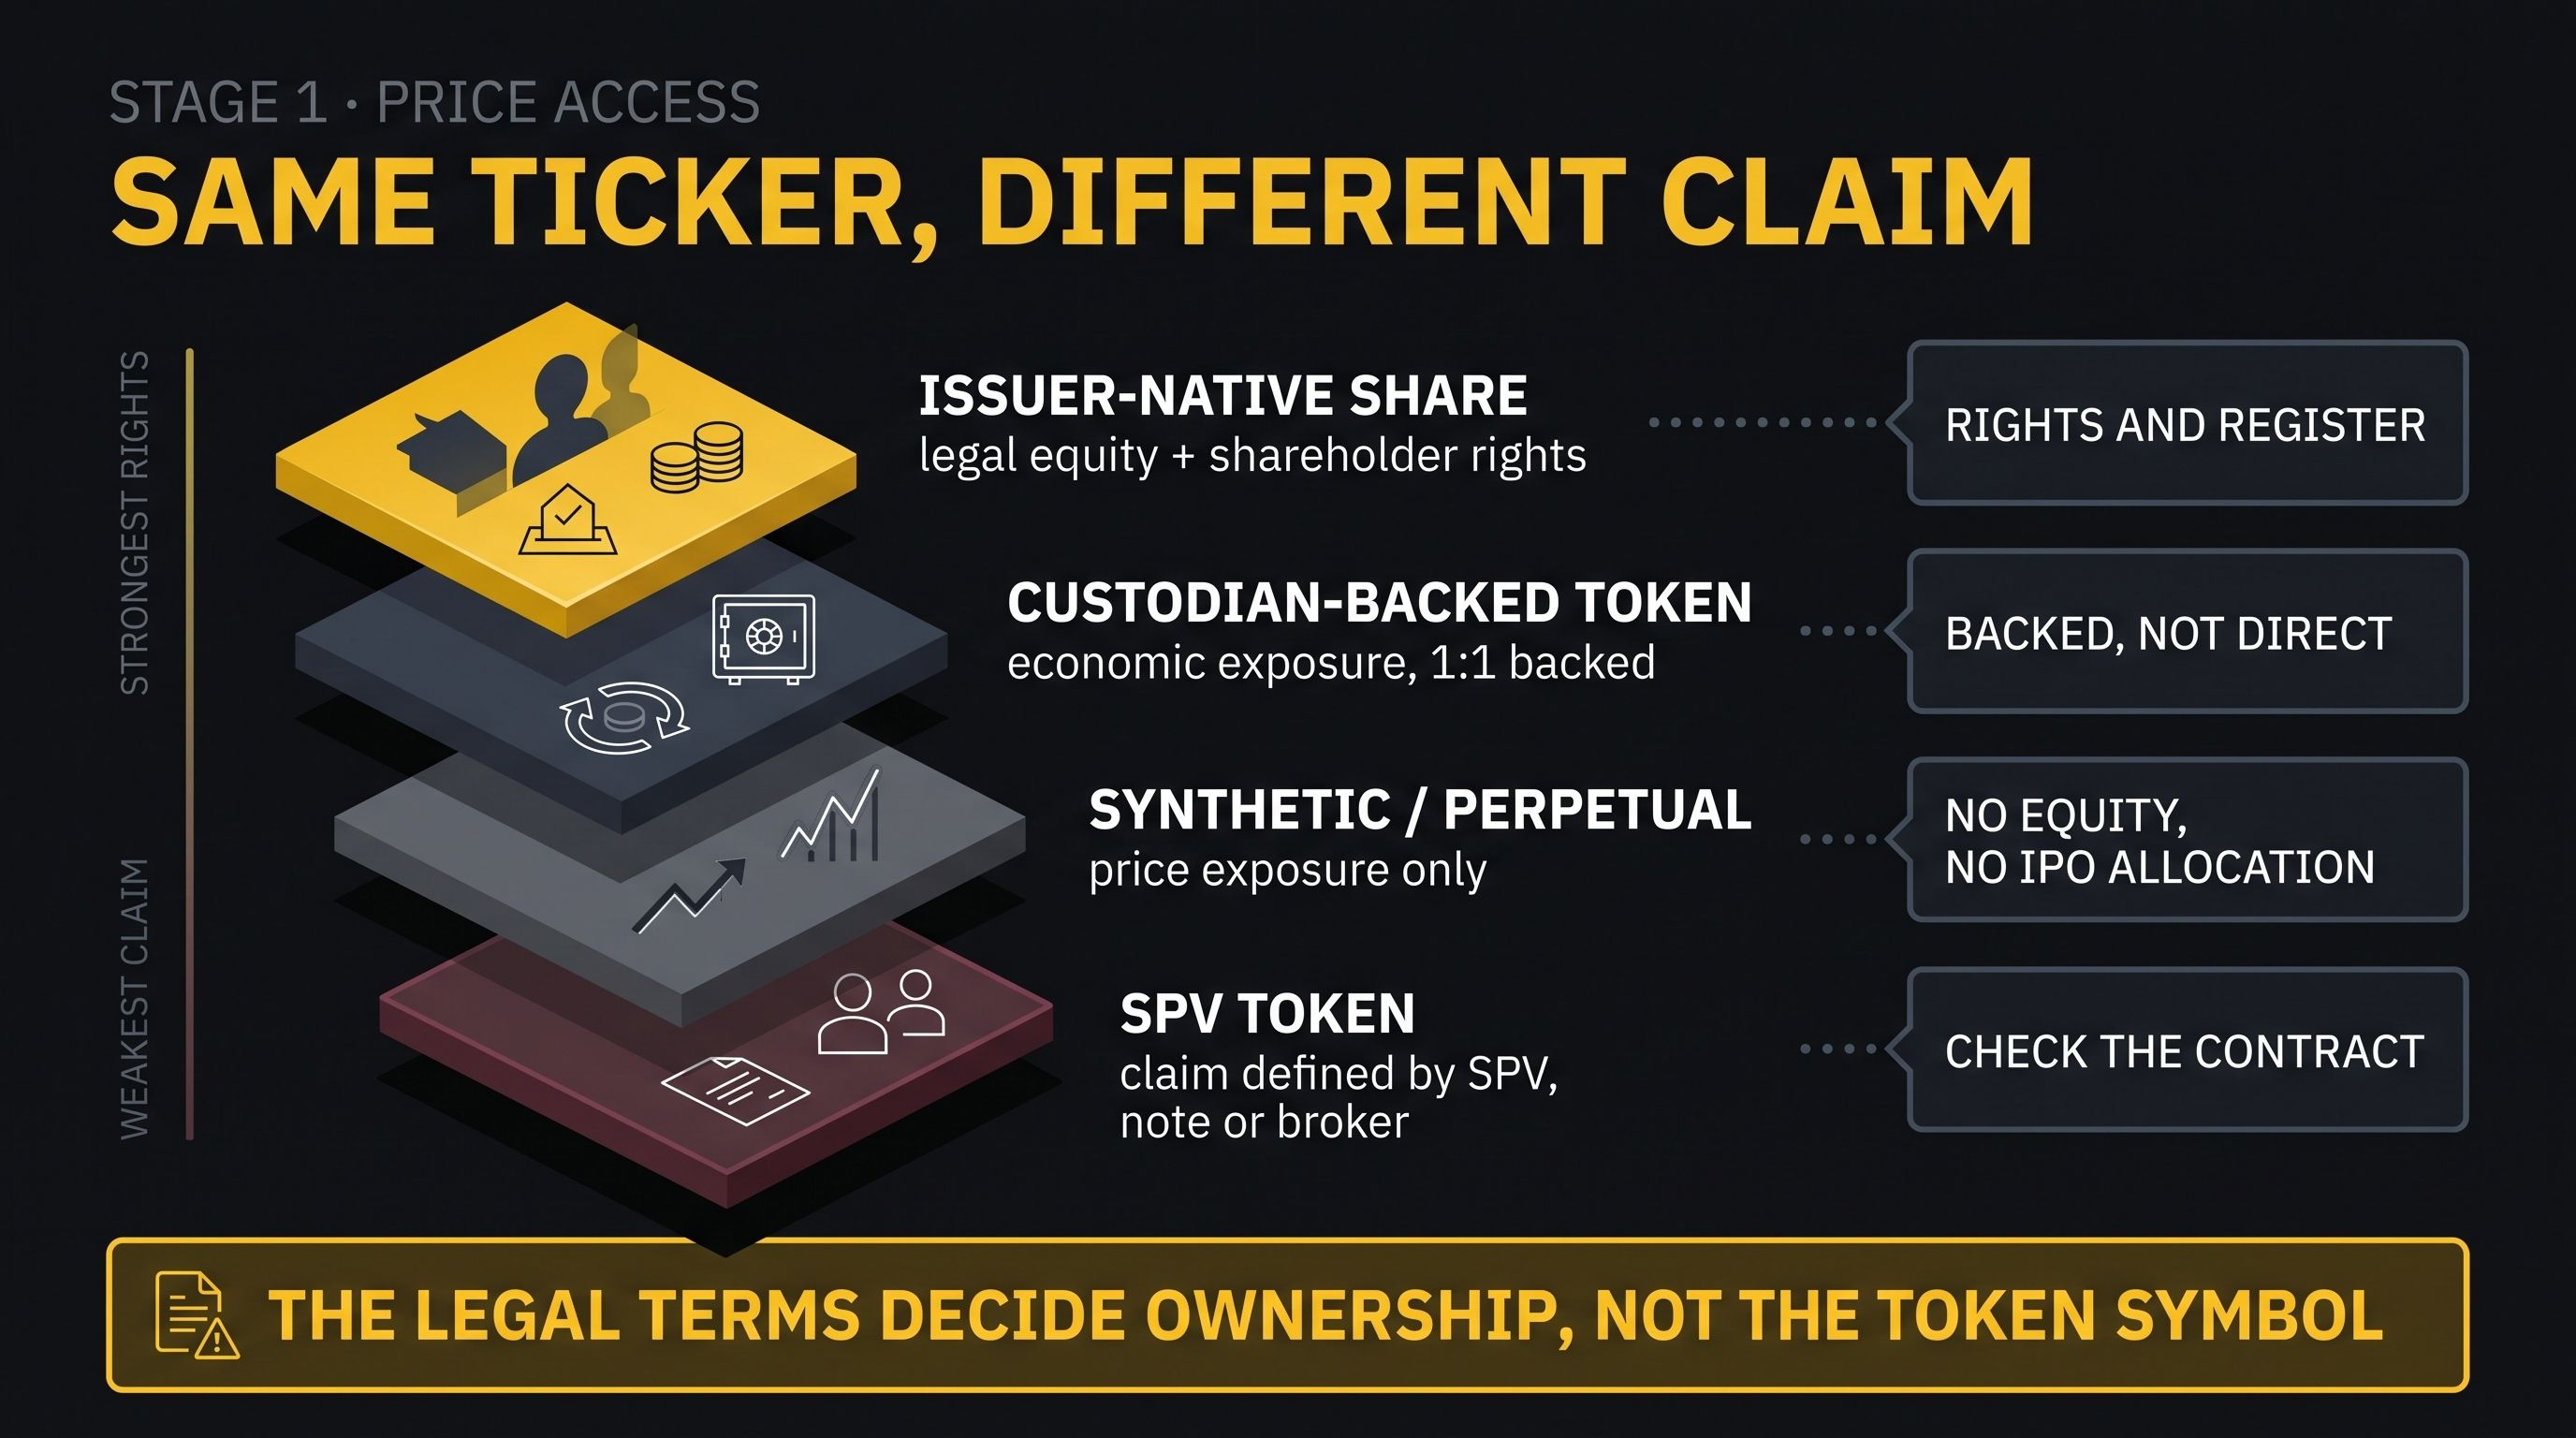
Esto da lugar a la primera gran idea errónea del mercado: un token que muestra el símbolo bursátil de una empresa no es automáticamente una acción. Los derechos de voto, los dividendos, la protección en caso de quiebra, el canje, la transferibilidad y el tratamiento durante las operaciones societarias dependen de las condiciones legales del producto, no del símbolo del token.
Etapa 2: Infraestructura de mercado
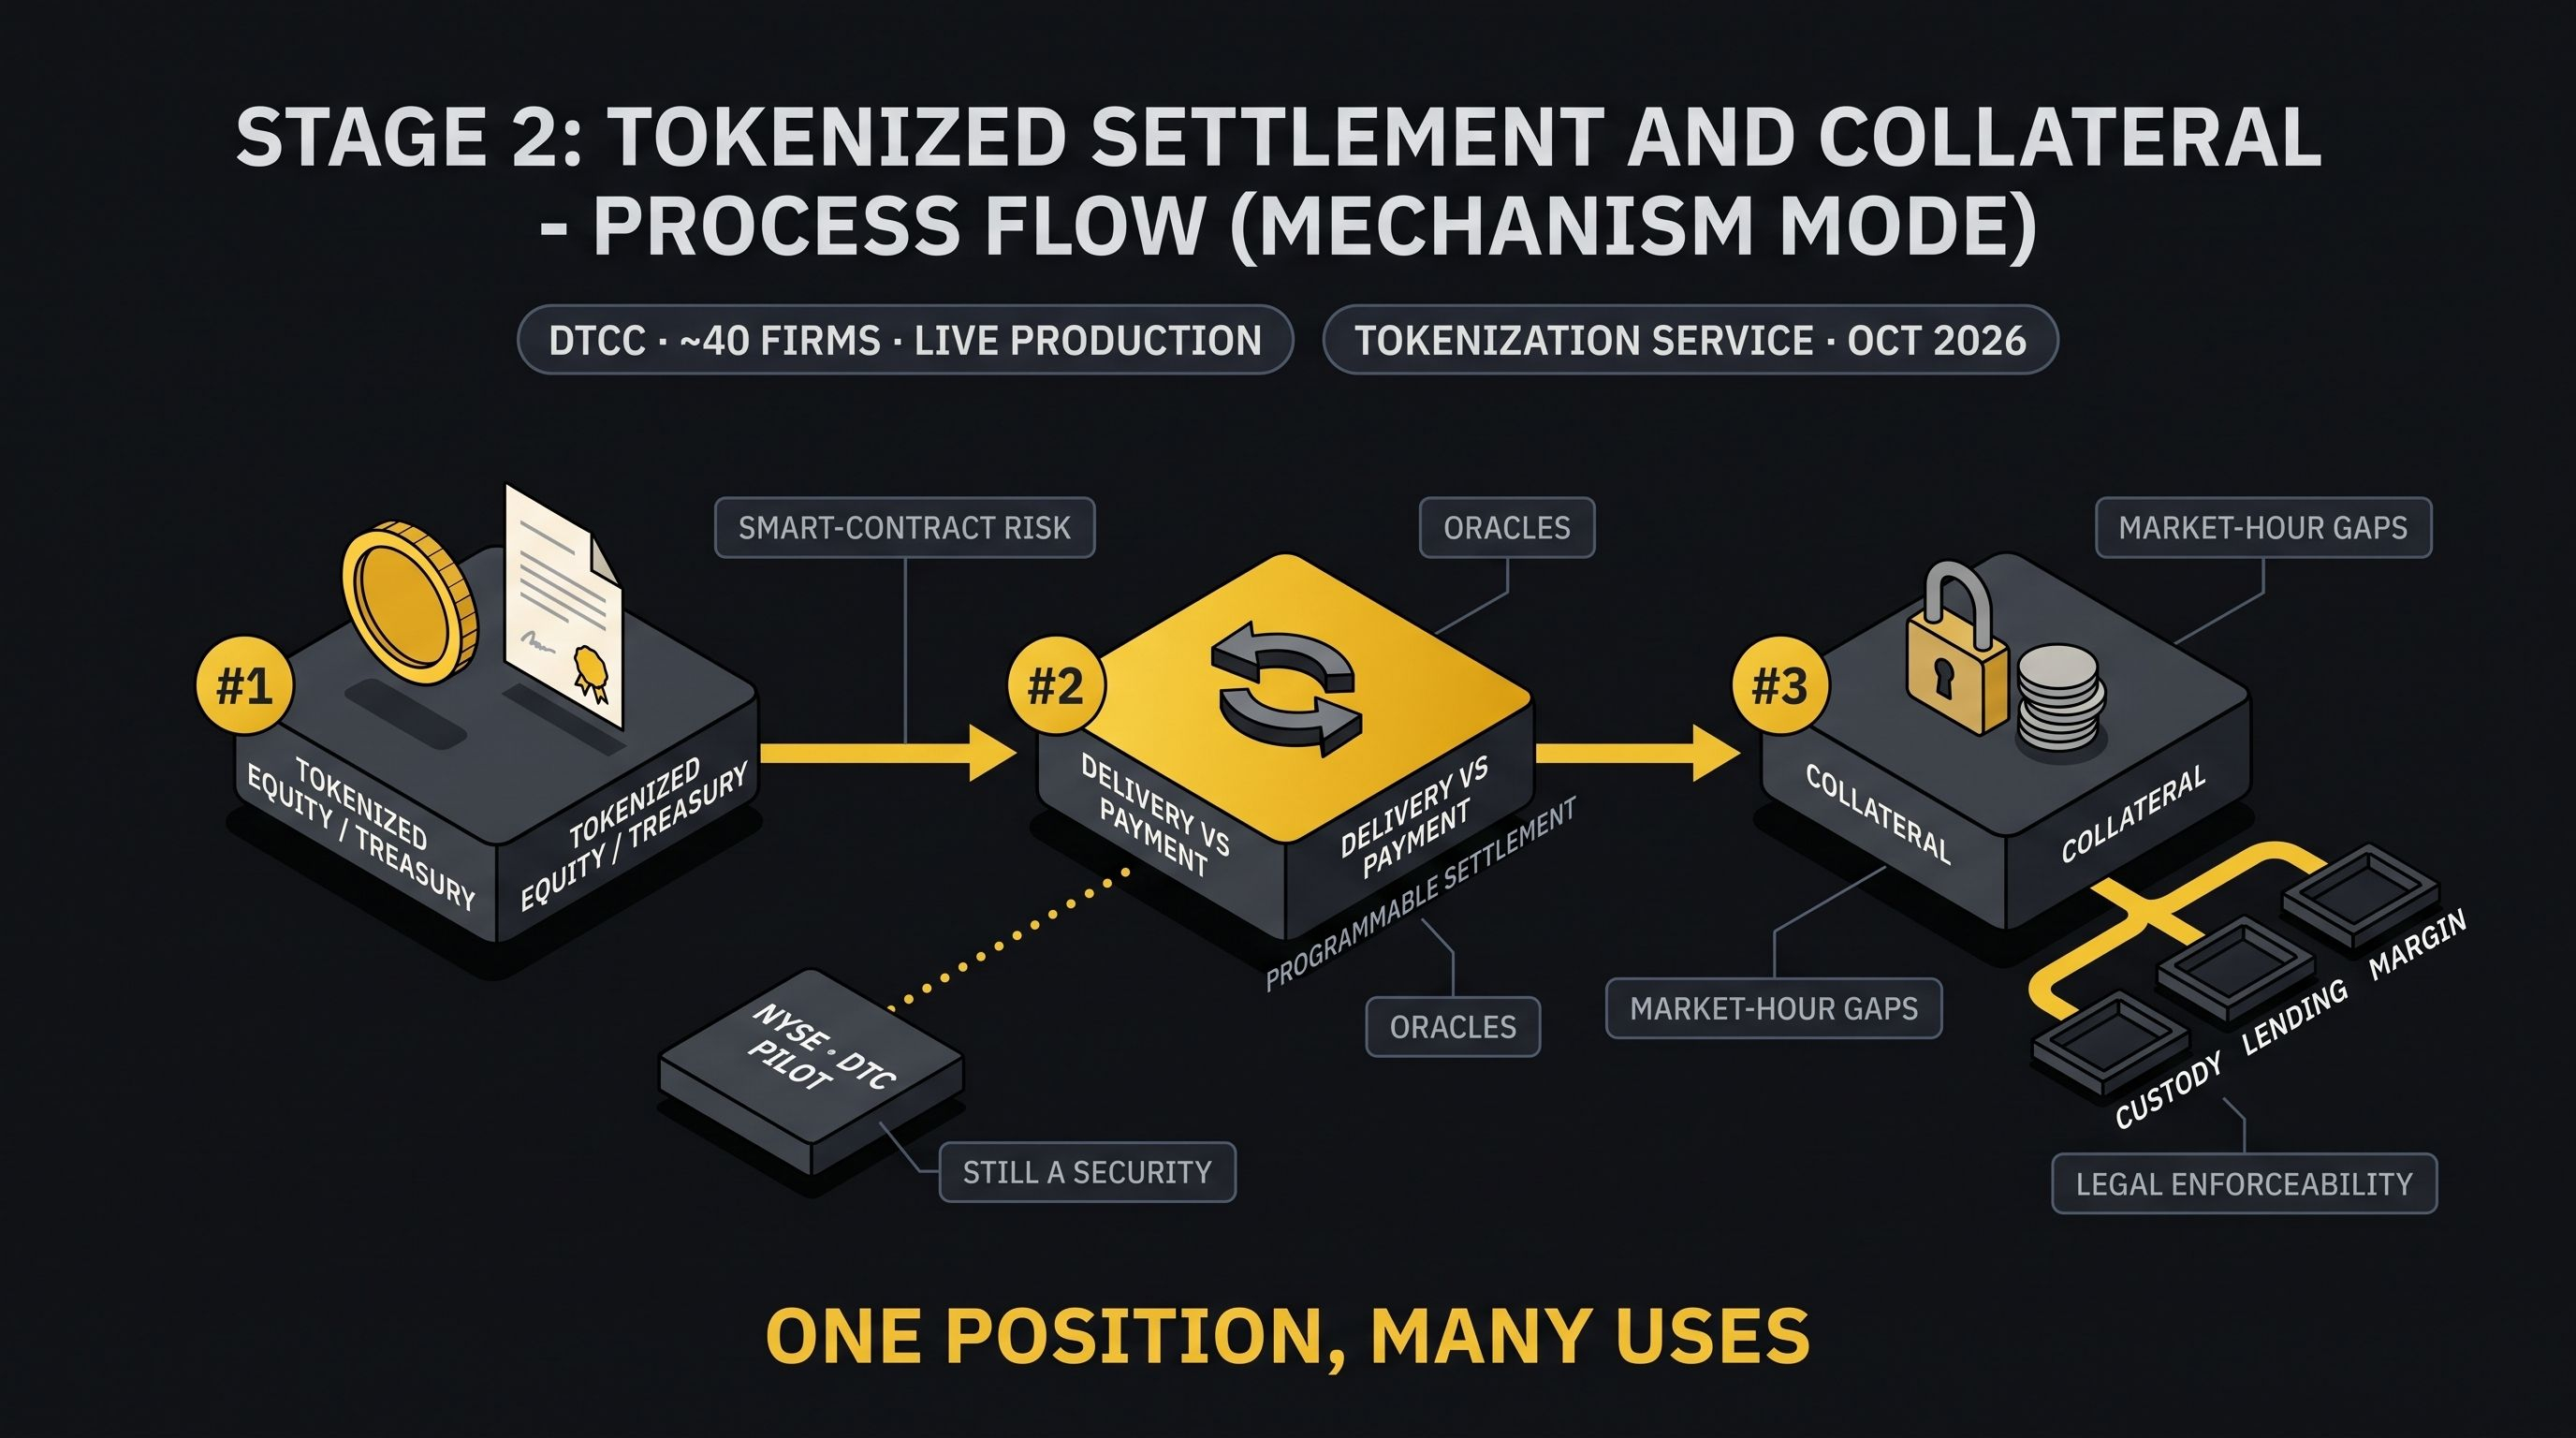
La segunda etapa traslada a blockchain la mecánica de la negociación y los procesos posteriores a esta. La oportunidad no consiste solo en ampliar el horario de negociación, sino también en agilizar la liquidación, habilitar la entrega contra pago programable, mejorar la movilidad de los activos y mover garantías entre plataformas sin tener que reconstruir la misma posición en sistemas distintos.
DTCC ya ha procesado transacciones reales en producción con bonos del Tesoro y acciones estadounidenses tokenizados, incluidas operaciones de entrega contra pago y pignoraciones de garantías. Unas 40 empresas participaron en su evento de producción de julio, antes del lanzamiento previsto para octubre de 2026 del Servicio de Tokenización de DTCC.
Las bolsas tradicionales también se están adaptando, en lugar de ceder el mercado a las plataformas nativas de cripto. Una propuesta normativa de la NYSE planteó permitir que los valores elegibles se negocien en forma tokenizada durante un programa piloto de DTC, manteniendo su condición de valores dentro del marco de mercado existente.
Las acciones tokenizadas también se están convirtiendo en piezas financieras utilizables. Ondo afirma que las acciones tokenizadas elegibles pueden transferirse entre Ethereum, BNB Chain y Solana, y utilizarse en protocolos DeFi compatibles; sus activos vinculados a SPY y QQQ han entrado en mercados de préstamo como garantía para obtener préstamos y apalancamiento.
Aquí es donde los rieles de blockchain empiezan a cambiar la estructura del mercado. Una posición convencional en acciones suele estar limitada a una plataforma de corretaje y a la infraestructura posterior a la negociación. Una posición en cadena que cumpla la normativa puede transferirse entre aplicaciones de custodia, negociación, préstamo, margen y tesorería, aunque el riesgo de los contratos inteligentes, el diseño de los oráculos, las interrupciones por horarios de mercado, la liquidez y la exigibilidad legal siguen siendo limitaciones importantes.
Etapa 3: Mercados pre-IPO
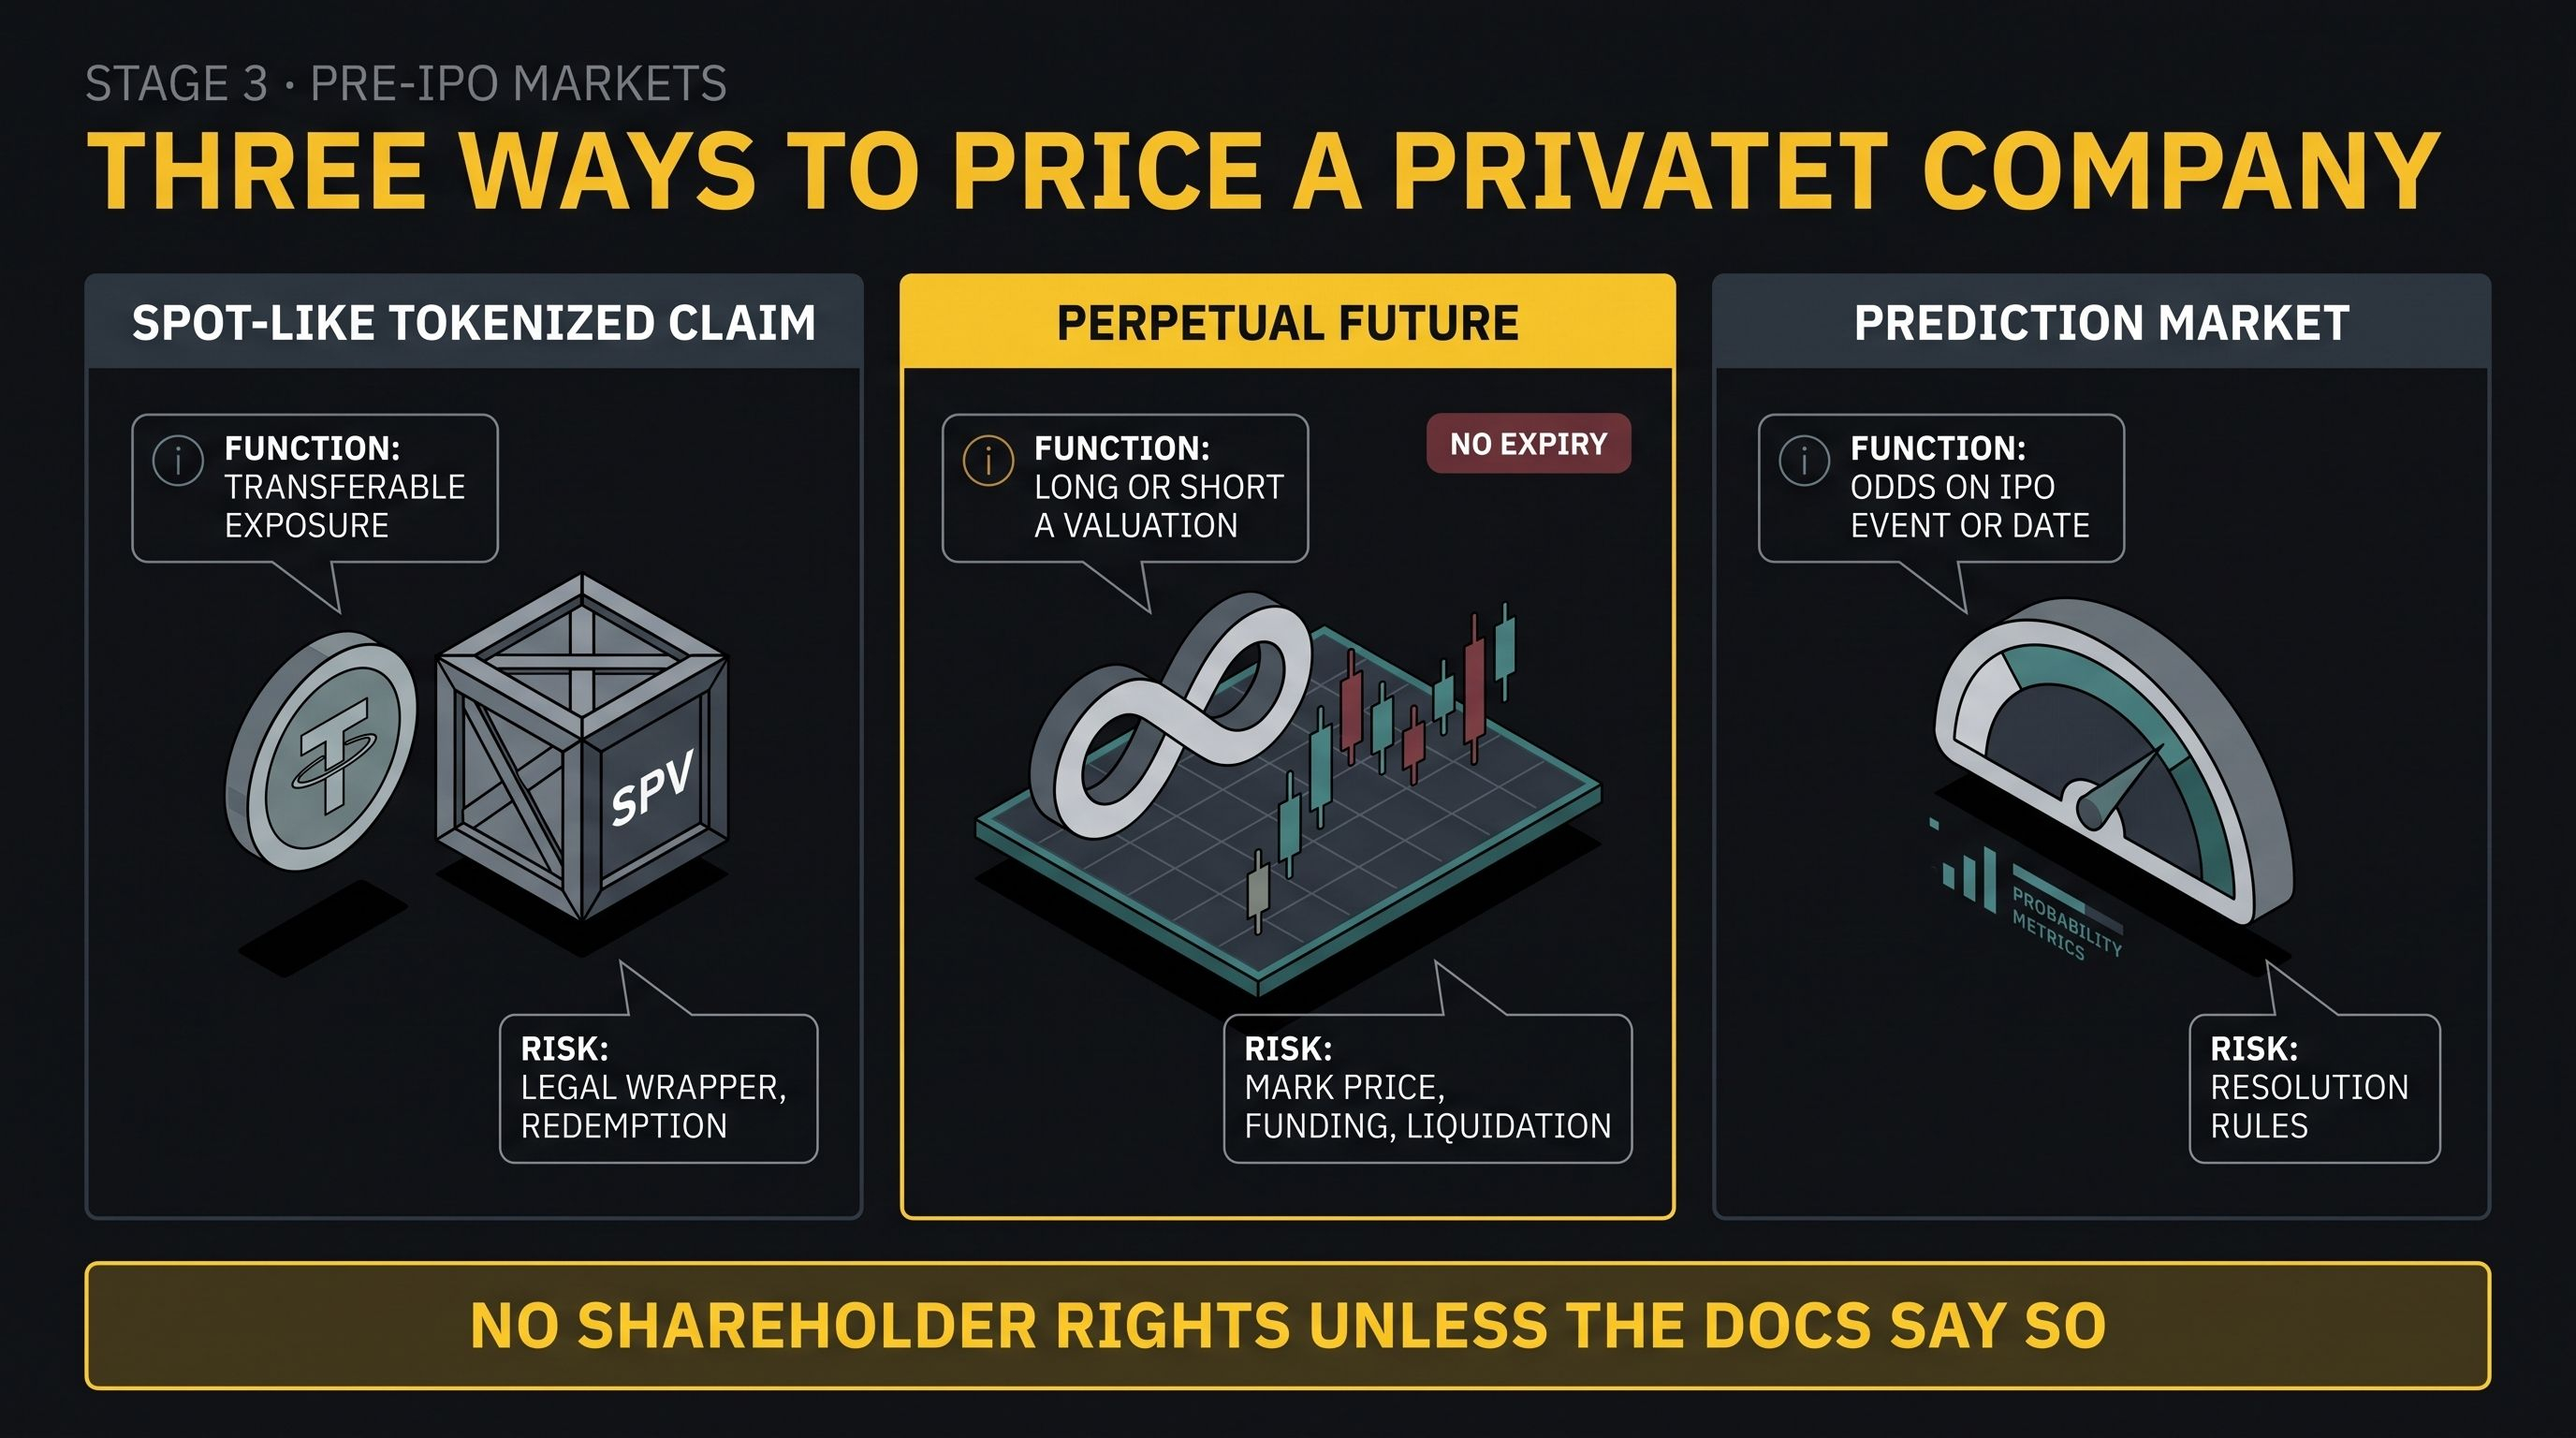
La tercera etapa adelanta el descubrimiento de precios a antes de la cotización pública. Las plataformas cripto ofrecen ahora tres vías generales: derechos tokenizados similares al mercado spot, futuros perpetuos vinculados a las valoraciones previstas de empresas privadas y mercados de predicción basados en eventos.
Los contratos perpetuos pre-IPO de Binance ofrecen a los usuarios elegibles exposición sintética a la valoración prevista de una empresa privada. No tienen fecha de vencimiento, utilizan pagos de financiación para ayudar a alinear el contrato con un valor de referencia y no otorgan acciones ni derechos de accionista.
Binance Wallet también incluye activos tokenizados pre-IPO de terceros que siguen los precios de determinadas empresas privadas. La sección de preguntas frecuentes de Binance indica que estos productos no representan la propiedad directa de acciones, no otorgan derechos de accionista y pueden negociarse las 24 horas del día, los 7 días de la semana, y canjearse según las reglas del proveedor externo; el acceso depende de la región.
Este matiz cambia cómo debe usarse la expresión «spot pre-IPO». Algunos productos ofrecen un derecho estructurado legalmente mediante un SPV, un pagaré o un acuerdo con un corredor, mientras que otros solo proporcionan exposición sintética a una valoración. No debería describirse ninguno como una compra de acciones privadas, a menos que la documentación otorgue al titular un interés de propiedad exigible sobre la empresa subyacente.
Riel pre-IPO | Función principal | Riesgo principal
Derecho tokenizado similar al spot | Exposición transferible definida por un SPV, un pagaré, un emisor o un contrato con un corredor | Riesgo de la estructura legal y del canje
Futuro perpetuo | Exposición apalancada larga o corta a una valoración prevista | Riesgo del precio de referencia, la financiación, la liquidación forzosa y la base
Mercado de predicción | Exposición basada en probabilidades a un evento de IPO, una fecha o un umbral de valoración | Riesgo de las reglas de resolución y de la definición del evento
La fijación de precios de empresas privadas es intrínsecamente menos fiable que la de los mercados públicos. No existe una cinta consolidada continua, las clases de acciones pueden tener derechos distintos, las valoraciones pueden basarse en rondas de financiación o transacciones secundarias poco frecuentes, y una IPO puede retrasarse o cancelarse. Binance indica que una IPO cancelada o aplazada puede activar procedimientos de exclusión de cotización y liquidación para sus contratos perpetuos.
Por qué se está reduciendo la brecha
Históricamente, el acceso a los mercados privados, la asignación de IPO, la negociación pública, la liquidación, la custodia y la gestión de garantías funcionaban en sistemas separados. Las plataformas cripto empiezan a conectar estas etapas en una sola cuenta o monedero: los derivados previos a la cotización, las acciones cotizadas directas, los valores tokenizados y los activos compatibles con DeFi pueden coexistir cada vez más.
Eso no significa que los mercados privados y públicos se hayan fusionado. Significa que la interfaz entre ellos se está volviendo continua. Los mercados pueden empezar a formar una valoración implícita antes de la IPO, pasar luego hacia un precio de oferta anunciado y, una vez iniciada la negociación, tomar como referencia la acción cotizada.
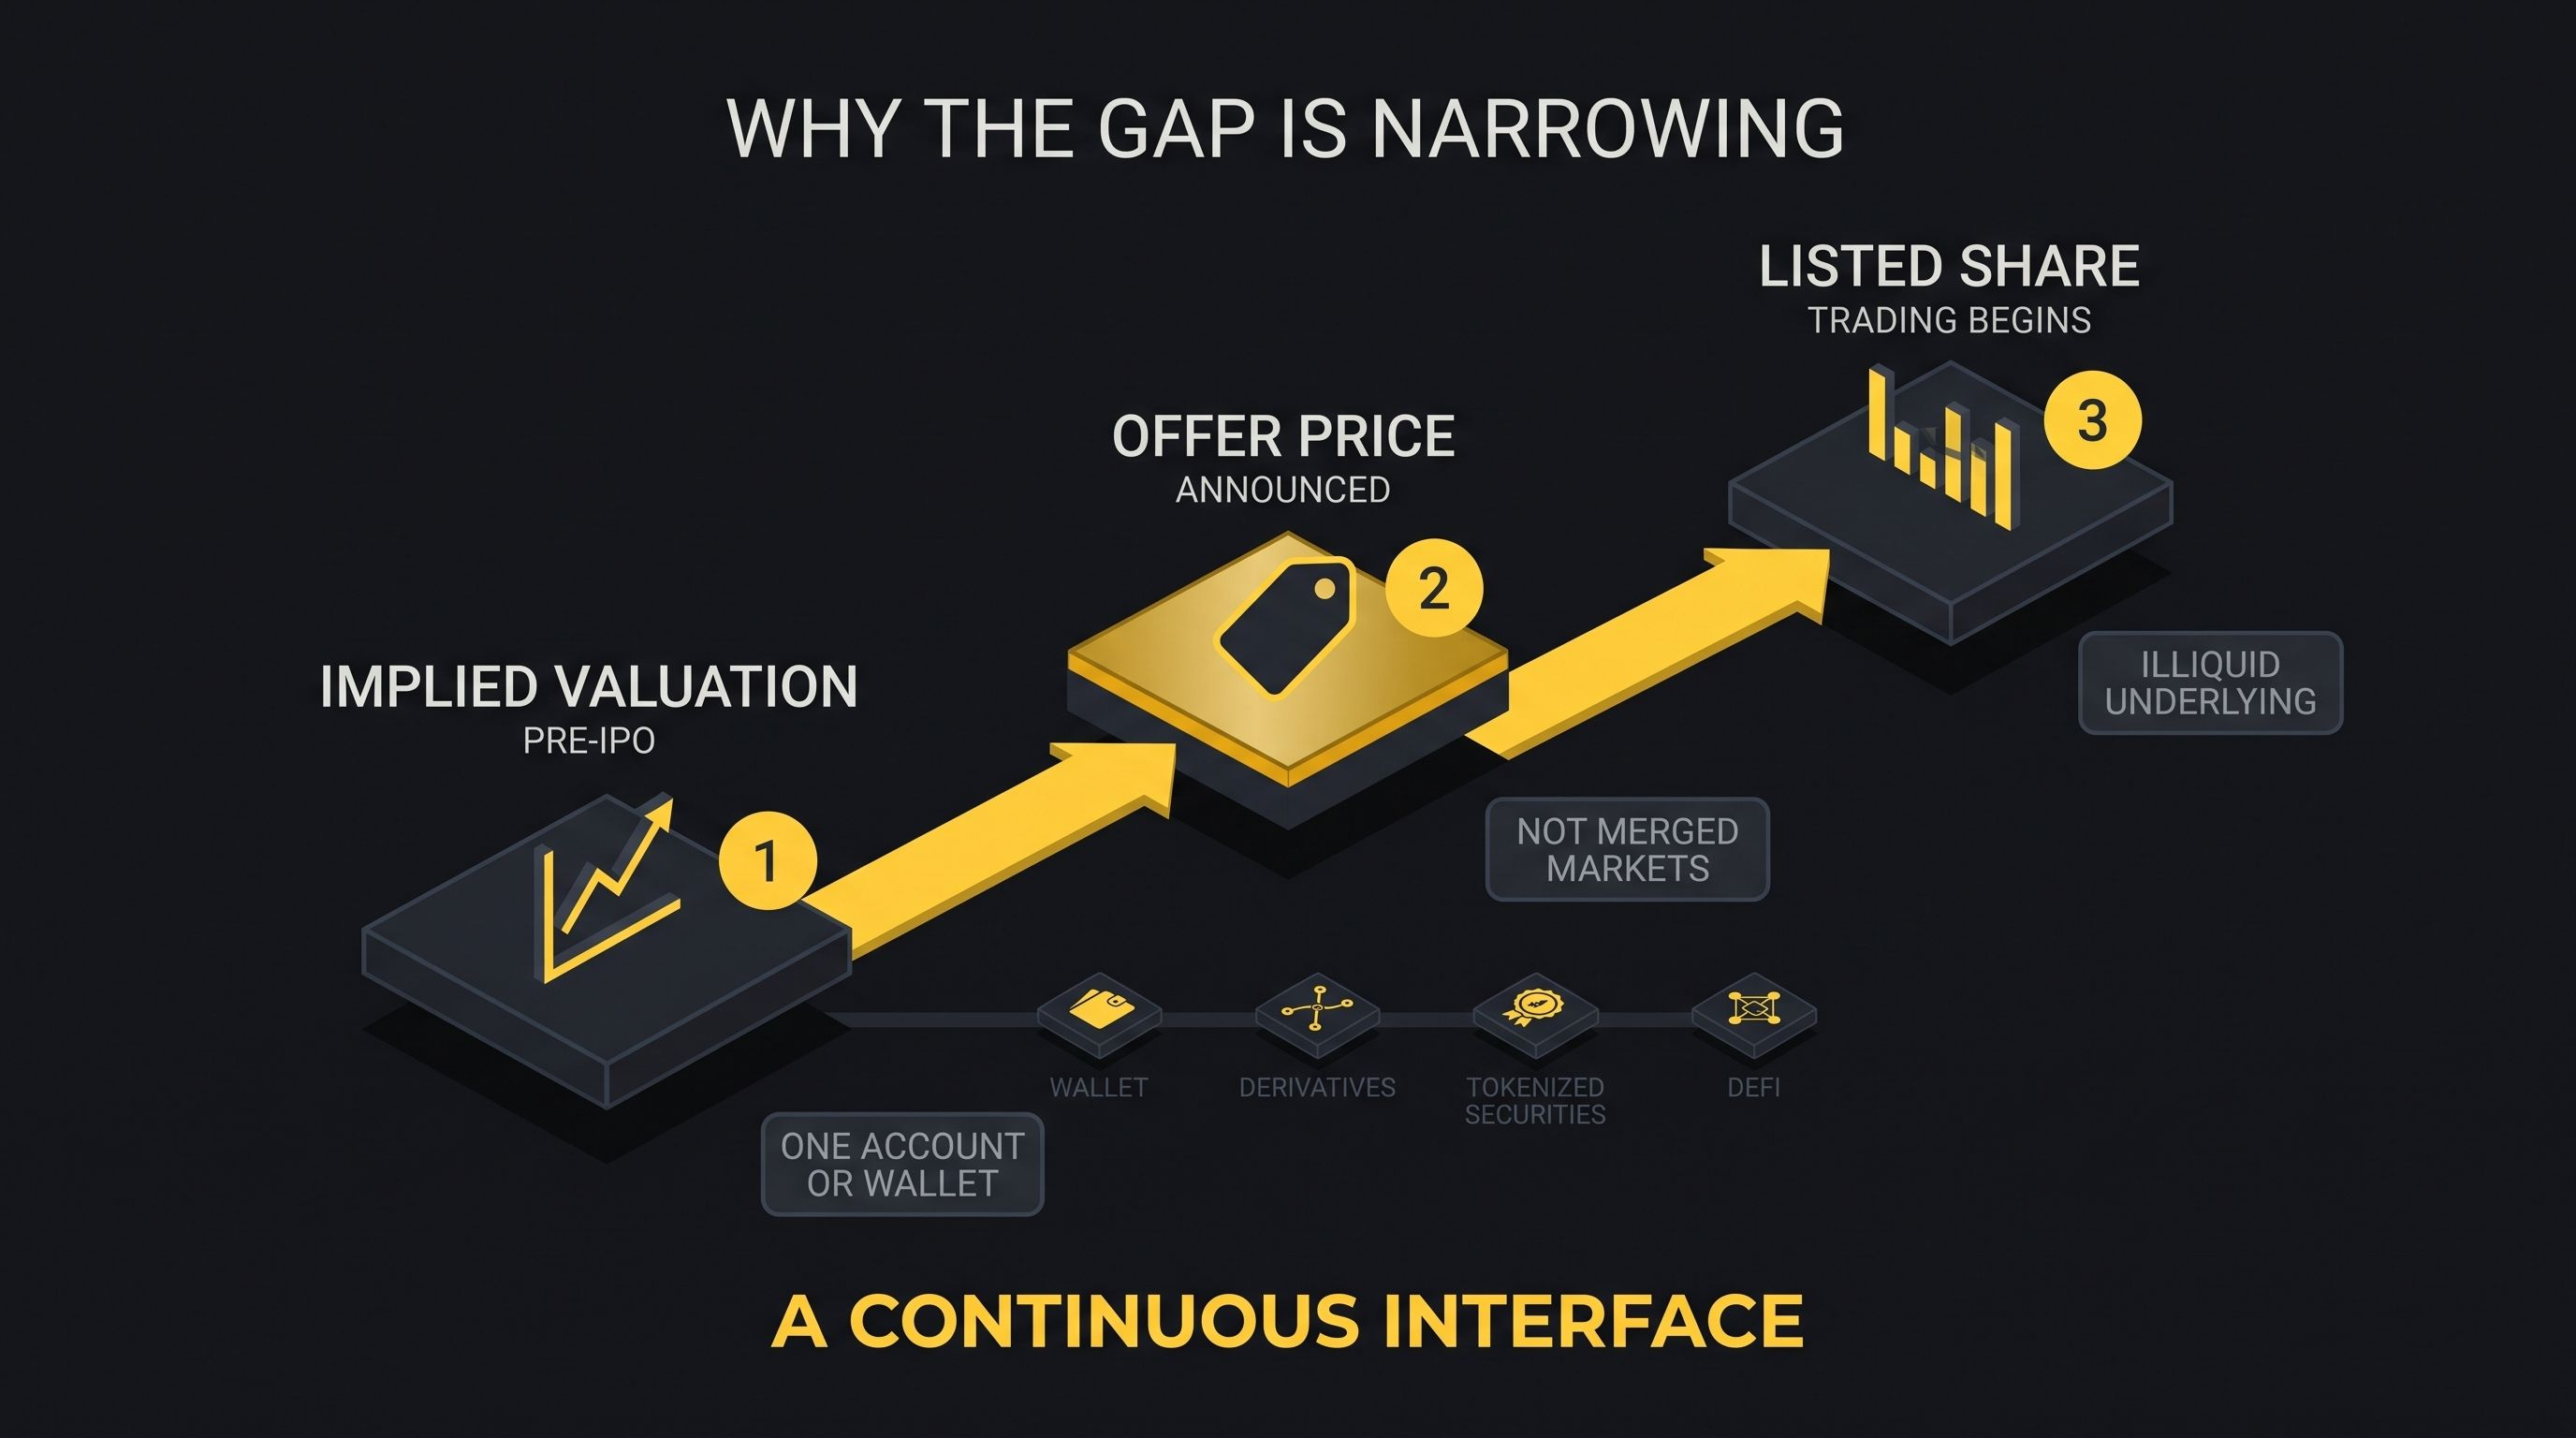
El resultado podría mejorar el acceso y el descubrimiento de precios, especialmente para inversores fuera de los principales centros financieros. Pero también podría dar la impresión de que hay liquidez cuando el activo privado subyacente sigue siendo ilíquido, fragmentado o legalmente inaccesible.
La regulación sigue siendo determinante
La tokenización cambia la base de datos y el sistema de liquidación; no cambia automáticamente el activo legal. La guía de la SEC de 2026 establece que los valores siguen siendo valores, tanto si los registros de titularidad se mantienen dentro como fuera de la cadena.
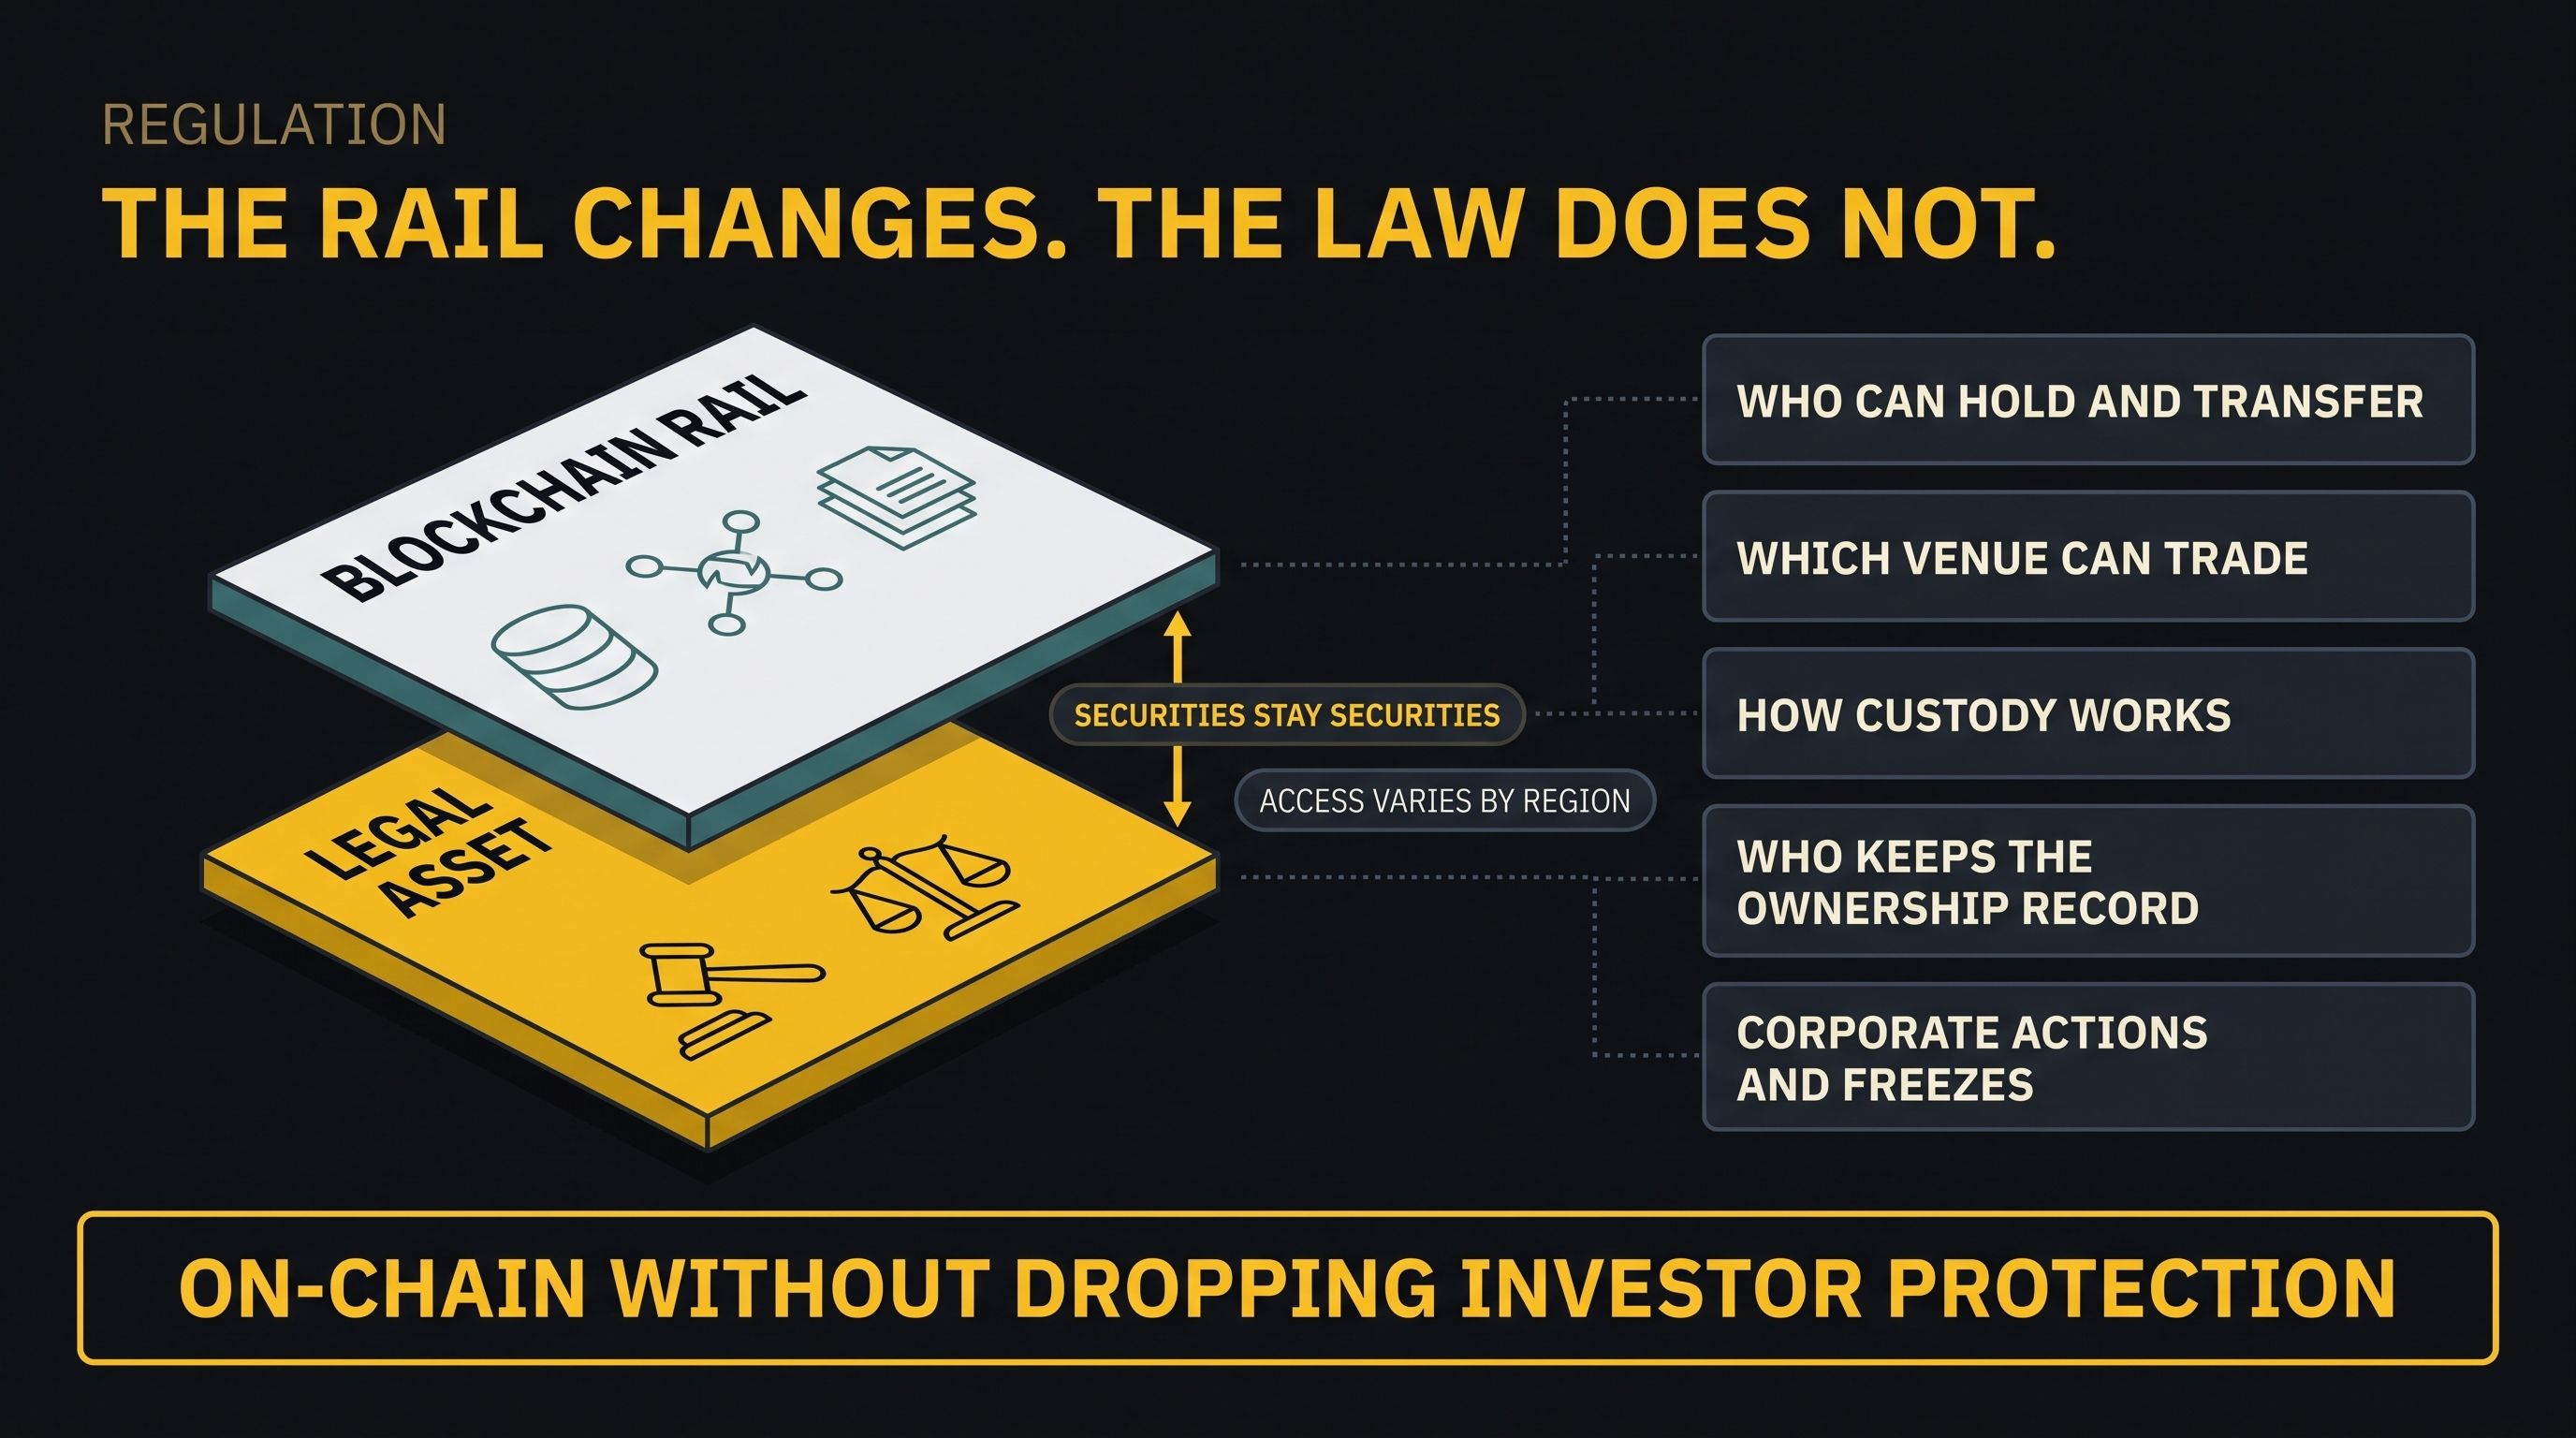
Las cuestiones regulatorias más importantes son quién puede mantener y transferir el token, en qué plataforma puede negociarse, cómo funciona la custodia, quién mantiene el registro de titularidad oficial y cómo se gestionan los dividendos, el voto, los desdoblamientos, las ofertas de adquisición, los bloqueos y las recuperaciones. El comisionado de la SEC Mark Uyeda ha señalado la emisión, la custodia, la negociación, la liquidez, las garantías y la compensación como ámbitos que deben adaptarse a los entornos en cadena sin renunciar a la protección de los inversores.
Las exclusiones geográficas muestran que el acceso global aún no es universal. Por ejemplo, xStocks no está disponible para personas estadounidenses ni en varias otras jurisdicciones importantes, mientras que Binance indica que la elegibilidad de los productos varía según la región.
Qué viene ahora
El hito decisivo no será otro token que replique una acción cotizada. Serán las ofertas repetibles lideradas por los emisores, en las que la captación de capital, la titularidad reconocida legalmente, la negociación secundaria, la liquidación y las operaciones societarias funcionen en rieles de blockchain compatibles.
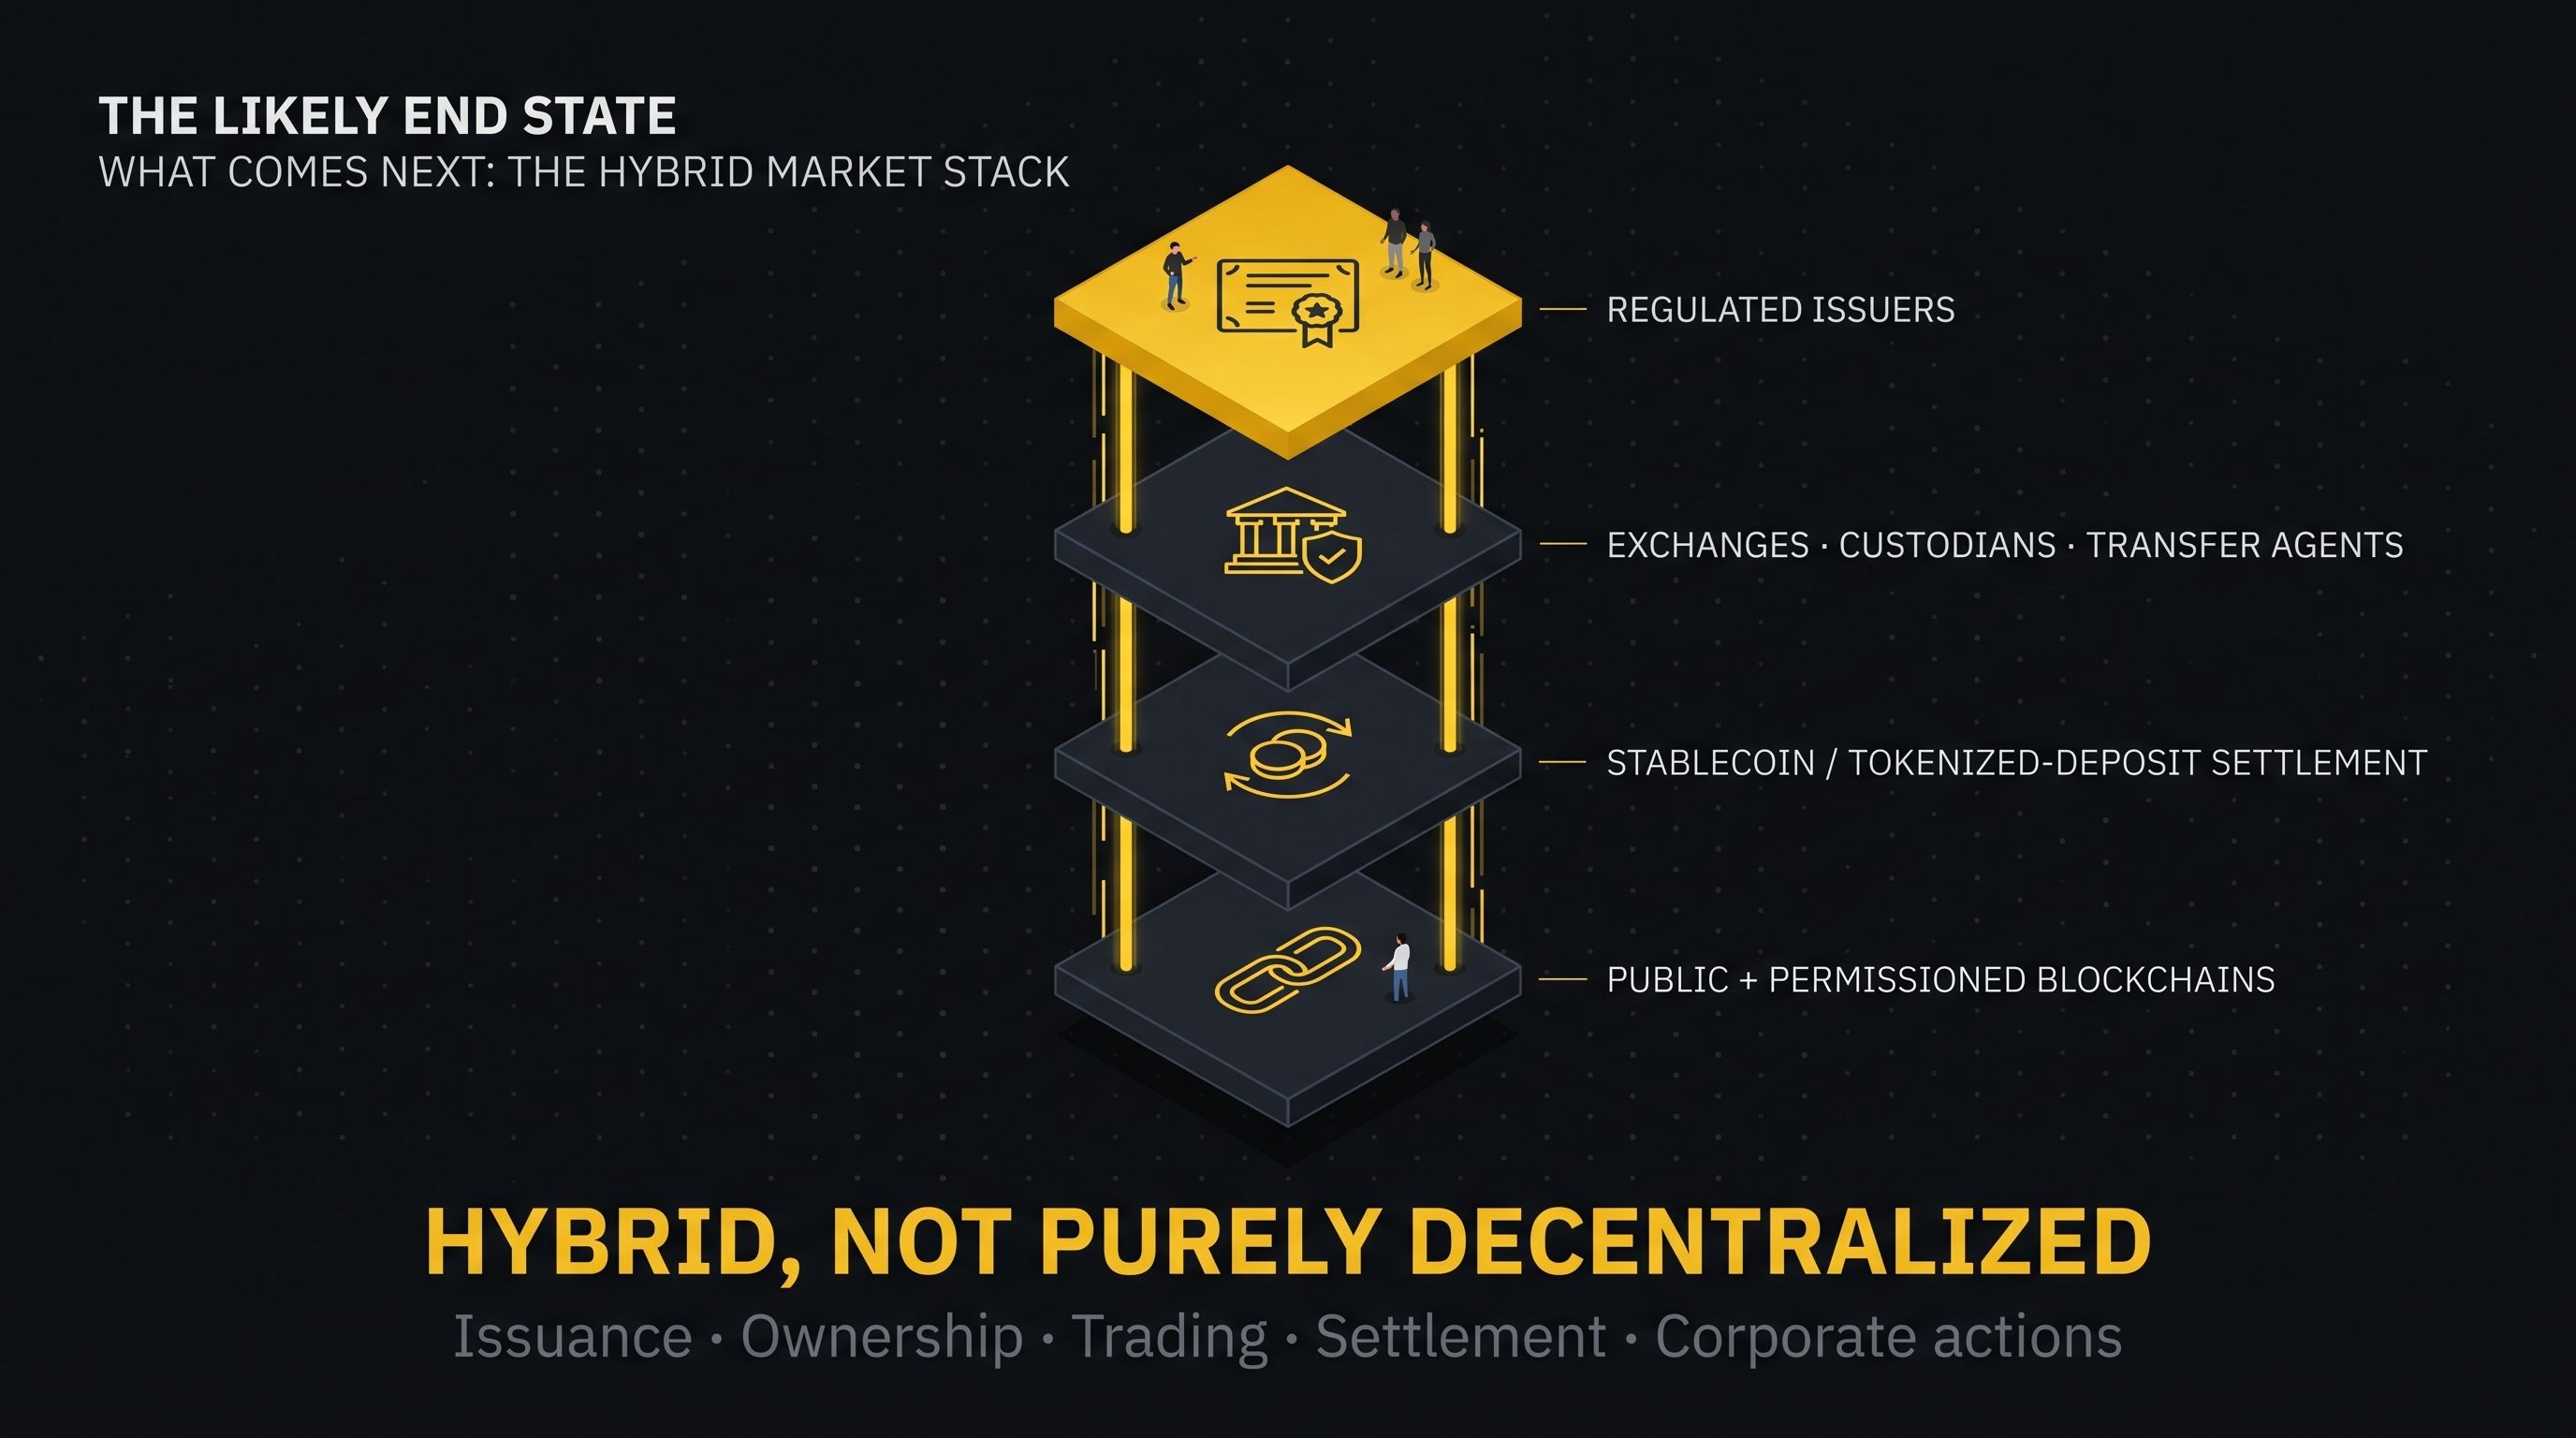
ST Group demuestra que una oferta pública totalmente tokenizada puede funcionar dentro de un régimen regulado, mientras que los programas piloto de DTCC y las bolsas muestran que la infraestructura existente también está migrando a la cadena. Por lo tanto, el resultado final más probable será híbrido, no puramente descentralizado: emisores regulados, bolsas, custodios, agentes de transferencia, liquidación con stablecoins o depósitos tokenizados y blockchains públicas o permisionadas trabajando como una sola infraestructura de mercado.
La predicción de CZ es plausible en términos generales, pero la transición no se produce de un solo salto. La etapa 1 lleva la exposición a la renta variable a la cadena. La etapa 2 incorpora la negociación, la liquidación y las garantías a rieles programables. La etapa 3 extiende el descubrimiento de precios al periodo de mercado privado previo a la cotización. Una IPO verdaderamente en cadena completa el ciclo al hacer que la propia emisión inicial sea nativa de blockchain.